
ทบทวนกติกา ไม่ใช่ยกเลิกบัญชี
บัญชีนวัตกรรมไทยคือรายชื่อผลิตภัณฑ์และบริการที่ผ่านเกณฑ์ด้านนวัตกรรมและได้รับการรับรอง เพื่อให้หน่วยงานรัฐพิจารณาจัดซื้อและช่วยเปิดทางให้ผลงานของผู้ประกอบการเข้าสู่ตลาดภาครัฐได้มากขึ้น ครม.เห็นชอบให้ทบทวนหลักเกณฑ์การจัดทำบัญชี และมีมติเมื่อวันที่ 3 พฤศจิกายน 2569 ให้ชะลอการพิจารณาจัดทำและประกาศรายการใหม่ระหว่างตรวจสอบระบบ ไม่ใช่ยกเลิกบัญชีทั้งหมด จุดยืนนี้สมเหตุสมผล หากการส่งเสริมนวัตกรรมถูกใช้เป็นทางลัดให้ตลาดรัฐตกอยู่กับผู้ขายเพียงบางราย แต่การพักรับรายการใหม่ต้องมาพร้อมคำอธิบายที่ชัดเจน เพื่อไม่ให้ผู้พัฒนาที่ลงทุนสร้างผลิตภัณฑ์ต้องเผชิญกติกาที่ไม่แน่นอนโดยไร้กำหนด
สำนักงบประมาณเริ่มประกาศบัญชีเมื่อเดือนมกราคม 2559 และจนถึงเดือนกันยายน 2569 มีบัญชีประกาศแล้ว 115 ฉบับ ครอบคลุม 940 ผลงาน ตัวเลขนี้บอกว่าระบบมีขนาดใหญ่พอจะส่งผลต่อการจัดซื้อภาครัฐและผู้ประกอบการหลายกลุ่ม การทบทวนจึงไม่ควรถูกมองเป็นเพียงการปรับเอกสารหรือขั้นตอน แต่เป็นการตรวจสอบว่ากลไกที่ให้สิทธิประโยชน์นั้นสร้างประโยชน์สาธารณะได้จริงหรือไม่
ตลาดโต แต่โอกาสกลับกระจุก
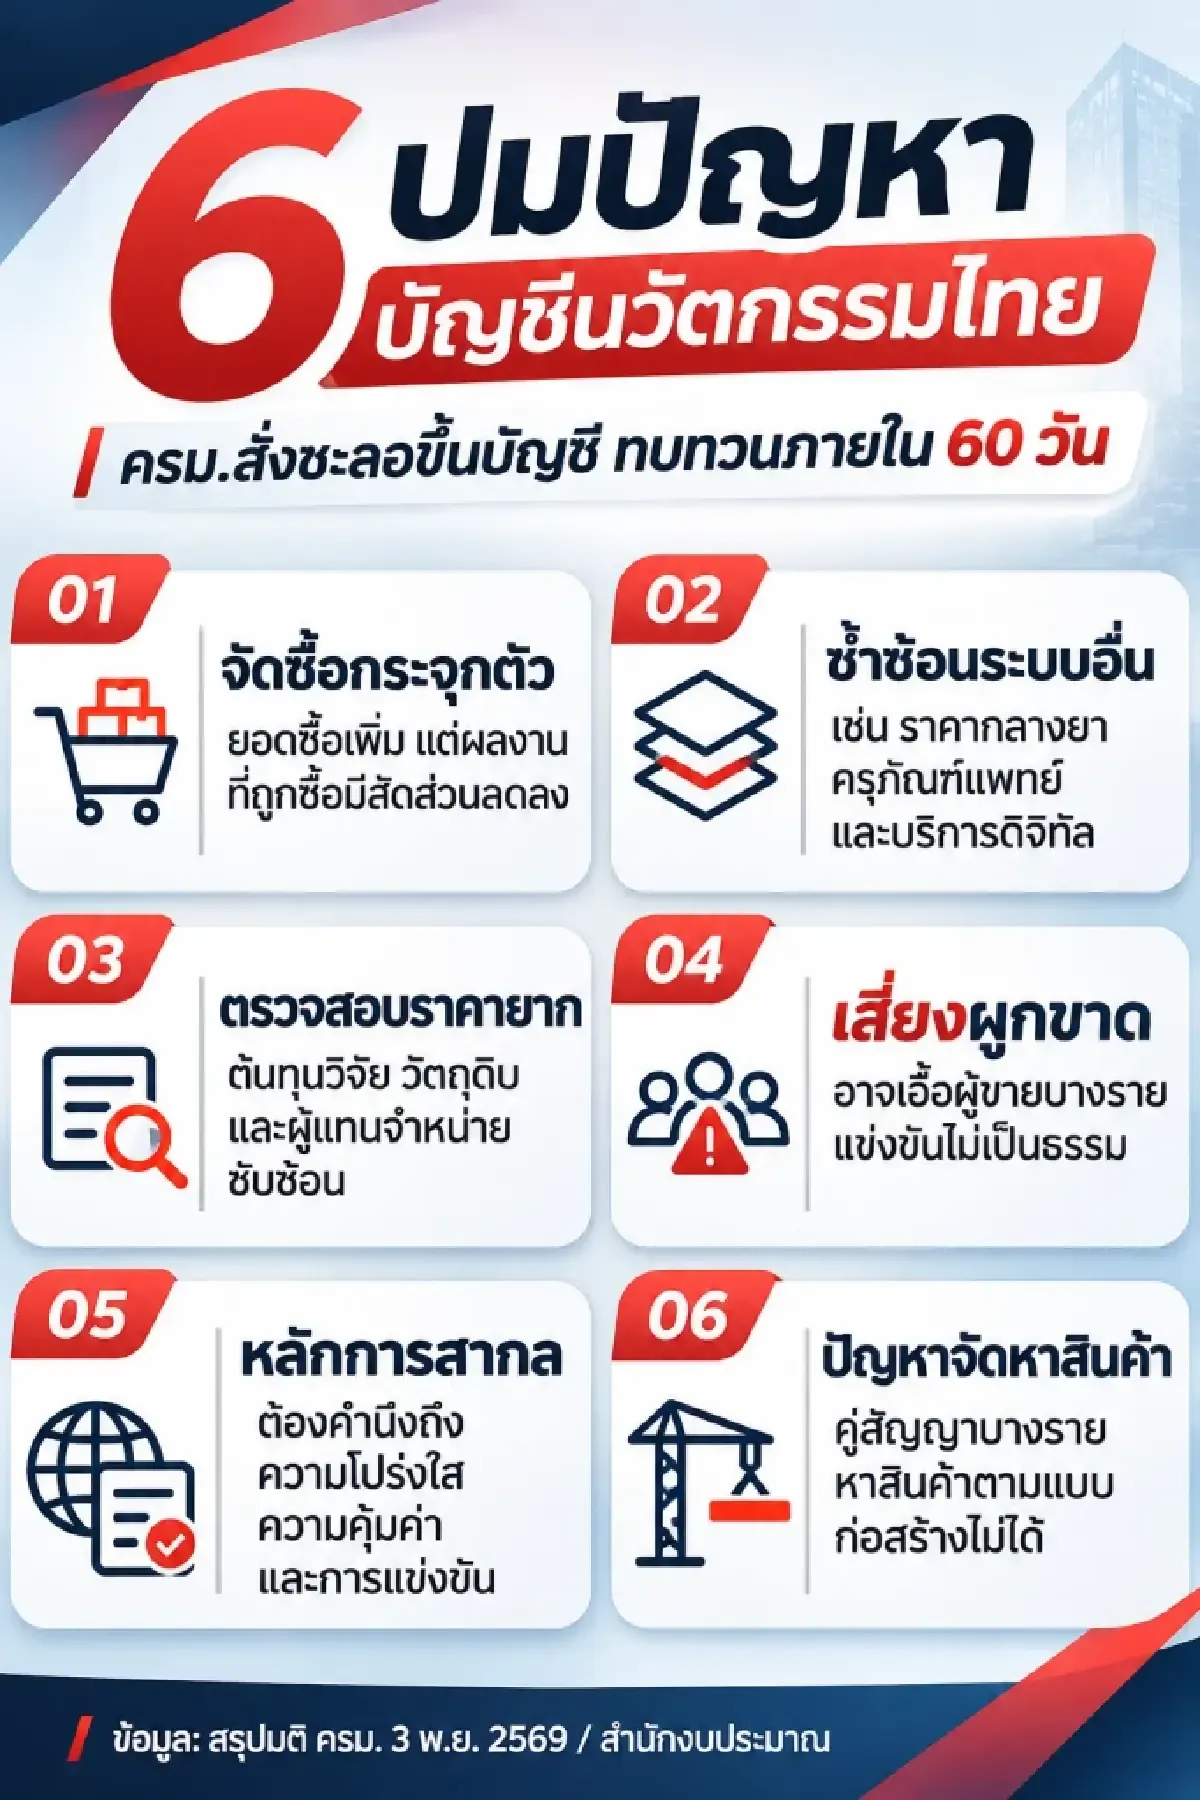
เหตุผลสำคัญของการชะลออยู่ที่ช่องว่างระหว่างมูลค่าตลาดกับการกระจายโอกาส มูลค่าการจัดซื้อผลิตภัณฑ์และบริการนวัตกรรมเพิ่มจาก 407.3 ล้านบาทในปีงบประมาณ 2560 เป็น 9,980.2 ล้านบาทในปีงบประมาณ 2567 หรือมากกว่า 24 เท่า แต่สัดส่วนผลงานในบัญชีที่ได้รับการจัดซื้อกลับลดจาก 37.04% ในปีงบประมาณ 2560 เหลือ 24.11% ในปีงบประมาณ 2567 กล่าวอีกอย่าง ตลาดภาครัฐขยายตัว แต่ไม่ได้หมายความว่าผู้พัฒนาทุกรายได้เข้าถึงตลาดอย่างทั่วถึง และข้อมูลยังชี้ว่าการสั่งซื้อส่วนใหญ่กระจุกอยู่ในกลุ่มผลิตภัณฑ์เดิม หากนโยบายวัดความสำเร็จจากยอดจัดซื้อรวมเพียงอย่างเดียว ก็อาจบดบังคำถามสำคัญว่าใครได้ประโยชน์จากงบประมาณ
อีกปัญหาคือการตรวจสอบราคา ผลิตภัณฑ์บางรายการมีคุณสมบัติเฉพาะ ใช้วัตถุดิบนำเข้าหรือจ้างผลิต และมีต้นทุนวิจัยกับทดสอบคุณภาพแตกต่างจากสินค้าทั่วไป ทำให้เทียบต้นทุนและราคาได้ยาก ความยากนี้ไม่ใช่เหตุให้รัฐละเลยการตรวจสอบ ตรงกันข้าม ยิ่งประเมินราคาได้ยาก ยิ่งต้องเปิดเผยหลักฐานต้นทุนและใช้เกณฑ์เทียบเคียงที่ตรวจสอบซ้ำได้ เพื่อให้การส่งเสริมนวัตกรรมไม่กลายเป็นช่องให้ตั้งราคาโดยไม่มีคำอธิบาย
กติกาใหม่ต้องคุ้มครองทั้งการแข่งขันและผู้ใช้งาน
ข้อกังวลไม่ได้จำกัดอยู่ที่ราคา ข้อเสนอแนะจากคณะกรรมการป้องกันและปราบปรามการทุจริตแห่งชาติและข้อสังเกตของคณะกรรมาธิการระบุความเสี่ยงเรื่องการผูกขาด การเอื้อประโยชน์แก่ผู้ขายบางราย และการติดตามประเมินผลที่ไม่เพียงพอ ยังมีกรณีนำรายการในบัญชีไปกำหนดในแบบรูปรายการงานก่อสร้าง แต่คู่สัญญาที่ไม่ใช่ผู้ขายหรือผู้แทนจำหน่ายกลับจัดหาสินค้าไม่ได้ จนกระทบการส่งมอบงานตามสัญญา นี่เป็นตัวอย่างว่ากติกาจัดซื้อที่ออกแบบไม่รอบคอบอาจสร้างภาระให้หน่วยงานรัฐและคู่สัญญา ไม่ใช่แค่ทำให้ผู้ประกอบการบางรายได้เปรียบ
หลักการจัดซื้อจัดจ้างที่เน้นความโปร่งใส การไม่เลือกปฏิบัติ การเปิดตลาด และการแข่งขันเป็นธรรมควรเป็นฐานของการทบทวน ไม่ใช่สิ่งที่ค่อยพิจารณาภายหลัง รัฐควรแยกให้ชัดว่าสินค้าใดสมควรได้รับการส่งเสริม ตรวจสอบความซ้ำซ้อนกับระบบหรือมาตรฐานอื่น และเปิดข้อมูลให้ผู้ประกอบการกับประชาชนตรวจสอบได้ การเชื่อมข้อมูลบัญชีกับระบบจัดซื้อจัดจ้างภาครัฐอิเล็กทรอนิกส์ก็ช่วยให้เห็นการซื้อจริงและประเมินผลได้ต่อเนื่อง เป้าหมายไม่ใช่ลดการสนับสนุนนวัตกรรม แต่ทำให้สิทธิพิเศษมีเหตุผลและไม่ปิดประตูคู่แข่ง
หกสิบวันคือบททดสอบความน่าเชื่อถือ
ครม.มอบหมายให้สำนักงบประมาณเป็นเจ้าภาพร่วมกับหน่วยงานด้านนวัตกรรม วิทยาศาสตร์ การคลัง พาณิชย์ และหน่วยงานที่เกี่ยวข้อง ทบทวนกระบวนการ คุณสมบัติ การตรวจสอบราคา สิทธิประโยชน์ และผลกระทบต่อผู้ประกอบการ พร้อมส่งข้อสรุปภายใน 60 วันเพื่อนำกลับเสนอ ครม. ระหว่างนี้ยังไม่มีรายละเอียดชัดเจนว่าผลงานที่ขึ้นบัญชีแล้วจะได้รับผลต่อสิทธิประโยชน์อย่างไร หรือคำขอที่กำลังตรวจสอบจะเดินหน้าต่อเมื่อใด รัฐจึงควรสื่อสารแนวทางช่วงเปลี่ยนผ่านโดยเร็ว เพื่อไม่ให้ความไม่แน่นอนกลายเป็นต้นทุนเพิ่มแก่ผู้พัฒนานวัตกรรม
ข้อสรุปของการทบทวนจะมีความหมายก็ต่อเมื่อทำให้ผู้ซื้อเห็นข้อมูลราคาและเหตุผลการเลือกสินค้าได้ ผู้ประกอบการรายใหม่เข้าถึงตลาดได้ และสาธารณะตรวจสอบการใช้เงินได้ การปรับกติกาที่รัดกุมเกินไปจนกันนวัตกรรมออกจากตลาดย่อมพลาดเป้าหมาย แต่การรักษาสิทธิพิเศษโดยไม่อุดช่องโหว่ก็เสี่ยงทำให้ตลาดรัฐปิดกั้นการแข่งขัน บททดสอบจึงอยู่ที่การออกแบบระบบซึ่งสนับสนุนผู้พัฒนานวัตกรรมได้จริง พร้อมป้องกันการผูกขาดและทำให้การใช้จ่ายโปร่งใส