
AI ตัวแทนการเงินคืออะไร และทำไมความผิดพลาดเกิน 88% จึงน่ากลัว
AI ตัวแทนการเงิน คือซอฟต์แวร์ปัญญาประดิษฐ์ที่ไม่เพียงให้คำแนะนำ แต่สามารถตัดสินใจแทนผู้ใช้ในการวางแผนการเงิน การลงทุน และการใช้จ่าย ตั้งแต่การตอบคำถามภาษี ไปจนถึงการอนุมัติจ่ายเงินโดยอัตโนมัติ เป้าหมายคือทำให้การจัดการเงินง่ายและรวดเร็วขึ้น แต่ความซับซ้อนของผลิตภัณฑ์การเงิน กฎระเบียบ และบริบทชีวิตแต่ละคน ทำให้ข้อผิดพลาดของ AI ในวันนี้อาจแปลว่าเสียเงินก้อนใหญ่ ความเสี่ยงไม่ได้อยู่ที่ AI โง่เกินไป แต่อยู่ที่มันฉลาดพอจะทำธุรกรรมแทนเรา ในขณะที่ยังไม่แม่นยำพอจะปกป้องเงินเราได้
งานวิจัยจากฟินเทค Saturn ทดสอบคำถามการเงินส่วนบุคคล 121 ข้อกับโมเดล AI ยอดนิยม 18 ตัว ถามซ้ำรวมกว่า 10,000 ครั้ง พบว่ากว่า 57% ของคำตอบผิดพลาด และเมื่อคำถามซับซ้อนหรือเป็นคำถามขั้นเป็นตอน อัตราล้มเหลวพุ่งขึ้นถึง 88%-93% โมเดลใช้ฟรีล้มเหลวสูงถึง 63% ขณะที่โมเดลเสียเงินยังผิดเกือบครึ่งของคำถามที่ทดสอบ นี่ไม่ใช่ระดับความคลาดเคลื่อนเล็กน้อย แต่คือการบอกผิดเรื่องภาษี การนับตัวเลขพลาด หรืออ้างกฎเกณฑ์ที่ไม่มีอยู่จริง ซึ่งทั้งหมดอาจสะเทือนงบประมาณชีวิตของผู้ใช้
จากที่ปรึกษาเป็นคนจ่ายเงินเอง: ความเสี่ยงใหม่ของตัวแทน AI อัตโนมัติ
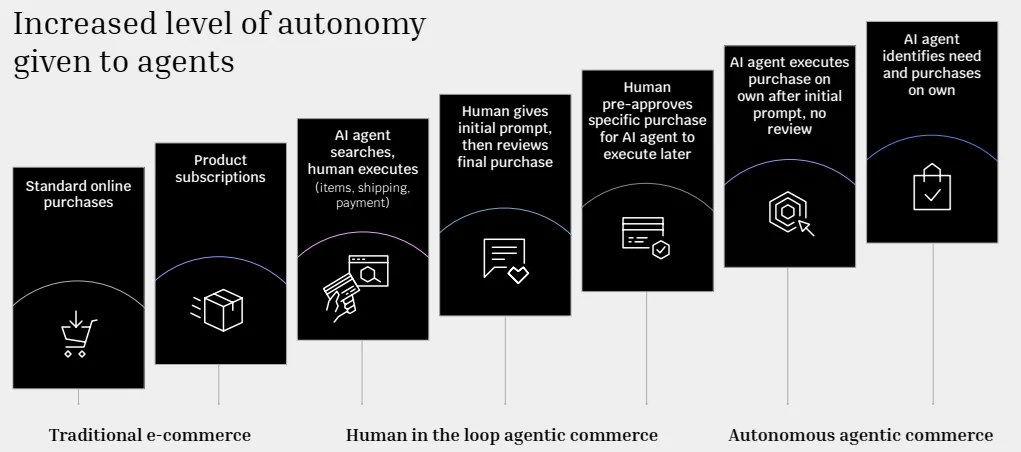
ประเด็นสำคัญตอนนี้ไม่ใช่แค่ AI แนะนำผิด แต่คือการที่ ตัวแทน AI อัตโนมัติ เริ่มขยับจากบทบาทคนแนะนำ ไปสู่การทำธุรกรรมการเงินเองเต็มตัว AI ตัวแทนการเงินหลายแบบถูกออกแบบให้กดซื้อหุ้น โอนเงิน หรือจ่ายบิลแทนผู้ใช้ได้โดยไม่ต้องถามทุกครั้ง ทำให้คำถามใหญ่กลายเป็นเรื่อง ความเสี่ยง AI จ่ายเงิน มากกว่าความสะดวกที่เราได้ หากวันนี้ AI ยังตอบคำถามการเงินพื้นฐานผิดมากกว่าครึ่ง การอนุญาตให้มันสั่งจ่ายจริงโดยเชื่อว่า “มันเก่งกว่าเรา” จึงเป็นความเชื่อที่อันตราย
ผู้บริหารด้านฟินเทคเตือนชัดว่าเมื่อ AI agents ขยับจากการแนะนำมาสู่การทำธุรกรรมเงินจริง คำถามเรื่องความเชื่อถือ ความรับผิด และความปลอดภัยจะหลีกเลี่ยงไม่ได้ การให้ซอฟต์แวร์เข้าถึงกระเป๋าเงินหรือบัญชีธนาคารโดยตรง ไม่ต่างจากการสร้างเป้าหมายโจมตีชัดเจนสำหรับมิจฉาชีพ และยังเปิดช่องให้ข้อผิดพลาดของโมเดลกลายเป็นธุรกรรมที่เกิดขึ้นจริง ถ้าตัวแทน AI โอนผิดบัญชี ลงทุนผิดผลิตภัณฑ์ หรือจ่ายให้เว็บที่ไม่ปลอดภัย ความเสียหายคือเงินจริง ไม่ใช่แค่คำตอบผิดบนหน้าจอ
ธนาคารเริ่มเบรก: ก่อนให้ AI จับเงิน ต้องมีราวกั้นอะไรบ้าง
กลุ่มธนาคารรายใหญ่ 6 แห่งออกหลักการร่วมกันเพื่อปูกรอบสำหรับอนาคตที่การค้าขับเคลื่อนด้วยตัวแทน AI ตั้งแต่การช่วยเลือกสินค้าไปจนถึงการชำระเงินแทนผู้บริโภค นี่สะท้อนชัดว่าภาคการเงินมอง AI ตัวแทนการเงิน เป็นเรื่องจริงจังระดับโครงสร้าง ไม่ใช่ของเล่นทดลองในห้องแลบ พร้อมกันนั้นธนาคารเตือนว่าความเร็วของเทคโนโลยีกำลังแซงมาตรฐานอุตสาหกรรมและกลไกคุ้มครองผู้บริโภค ความเสี่ยงจึงลามจากคำแนะนำผิด ไปจนถึงกรณีที่ AI ขอข้อมูลบัตรเครดิตลูกค้าแล้วใส่ลงเว็บโดยตรง หรือแนะนำช่องทางจ่ายเงินที่ปลอดภัยน้อยกว่า
รายงานเดียวกันชี้ว่าลูกค้ากังวลว่า AI อาจซื้อผิด ใช้จ่ายเกินงบ หรือพาไปสู่การหลอกลวงและฉ้อโกง โดยไม่แน่ใจว่าตัวเองได้รับการคุ้มครองแค่ไหน และควรติดต่อใครเมื่อเกิดปัญหา ขณะเดียวกันผู้พัฒนาโครงสร้างจ่ายเงินสำหรับ AI agents ยอมรับว่าไม่มีใครควรต้องให้สิทธิ AI เข้าถึงบัญชีหรือกระเป๋าคริปโตแบบไร้ขอบเขต ทางออกที่เหมาะสมกว่าคือให้เครดิตหรือวงเงินควบคุมได้ แยกจากเงินต้นของผู้ใช้ และต้องมีระบบยืนยันตัวตน สิทธิการใช้เงิน และบันทึกธุรกรรมที่ตรวจสอบย้อนหลังได้ ก่อนที่ตัวแทน AI อัตโนมัติ จะถูกปล่อยให้ทำธุรกรรมวงกว้าง
เมื่อ AI ยังงงราคาสินค้า แล้วจะให้มันตัดสินใจผลิตภัณฑ์การเงินได้อย่างไร
ปัญหาความแม่นยำ AI การเงิน ไม่ได้จำกัดอยู่แค่สินเชื่อหรือภาษี ข้อมูลจากการทดสอบผู้ช่วยช้อปปิ้งด้วย AI แสดงให้เห็นว่า AI ยังสับสนแม้แต่เรื่องราคาสินค้าและสเปกพื้นฐาน การศึกษาโดยสตาร์ทอัพด้านตรวจสอบข้อมูลผลิตภัณฑ์ทดสอบคำถามเกี่ยวกับการซื้อของ 220 ข้อกับโมเดลยอดนิยมทั้งเวอร์ชันฟรีและเสียเงิน ถามซ้ำรวม 8,794 ครั้ง พบว่า 86% ของคำถามให้คำตอบที่ขัดแย้งกันเรื่องข้อเท็จจริง เช่น ราคาที่ต่างกัน รุ่นสินค้าที่ไม่ตรง หรือสเปกไม่เหมือนกันในคำตอบคนละรอบ และถึง 97% ของคำถามแบบเปรียบเทียบสองสินค้าให้ข้อมูลขัดแย้งกัน
เมื่อ AI ยังไม่สามารถบอกได้อย่างเสถียรว่าสินค้าชิ้นไหนรุ่นอะไร ราคาเท่าไร หรือยังมีขายอยู่หรือไม่ การคาดหวังให้มันเลือกกองทุนที่เหมาะกับความเสี่ยงชีวิตคุณ หรือวางแผนภาษีระยะยาวอย่างแม่นยำจึงเป็นความหวังเกินจริง โมเดลชั้นนำอย่าง Claude ที่ขึ้นชื่อด้านตรรกะยังผิดพลาดจากการคำนวณไม่ครบ การมองข้ามการเปลี่ยนแปลงภาษี และอ้างข้อกฎหมายที่ไม่มีอยู่จริงในคำแนะนำการเงินส่วนบุคคล ช่องว่างเหล่านี้หมายถึงผลกระทบเป็นตัวเงินที่ผู้ใช้ต้องรับเอง ขณะที่ AI ไม่มีภาระต้องชดใช้
ก่อนปล่อย AI ถือกระเป๋าเงินของเรา ต้องตั้งกติกาและเปลี่ยนนิสัยผู้ใช้
วงการการเงินกำลังถกกันอย่างดุเดือดว่า จะออกแบบราวกั้นอย่างไร ก่อนปล่อยให้ AI ทำธุรกรรมอัตโนมัติในวงกว้าง คำถามสำคัญคือเมื่อธุรกรรมจากตัวแทน AI ผิดพลาด ใครรับผิดชอบ ผู้ใช้ ผู้พัฒนา AI ผู้ให้บริการจ่ายเงิน หรือร้านค้า คำตอบดูเหมือนจะไม่ใช่ฝ่ายเดียว แต่เป็นการออกแบบกติกาแบ่งความเสี่ยงตั้งแต่ก่อนกดจ่ายเงิน ผ่านเพดานวงเงิน การอนุญาตทีละประเภทการใช้จ่าย และโครงสร้างเครดิตที่จำกัดความเสียหายหากเกิดเหตุผิดปกติ
ในระยะเปลี่ยนผ่าน ผู้ใช้ไม่ควรมอบ ความเชื่อถือ AI การซื้อ แบบไร้เงื่อนไข ผู้เชี่ยวชาญด้านการตรวจสอบข้อมูลเตือนชัดว่า แทนที่จะยื่นข้อมูลจ่ายเงินให้ตัวแทน AI หรือเชื่อคำตอบทั้งหมด ผู้ใช้ต้องกลับมาเช็กข้อมูลเองทุกครั้งที่ดีลมีความเสี่ยงสูง ขณะที่ผู้พัฒนาโครงข่ายจ่ายเงินสำหรับ AI เห็นตรงกันว่า ก่อนให้ AI agents ทำธุรกรรมในระดับใหญ่ ระบบต้องมีการยืนยันตัวตนที่เชื่อถือได้ สิทธิการใช้เงินที่ชัดเจน การเข้าถึงเงินที่ควบคุมได้ ความปลอดภัยสูง และร่องรอยธุรกรรมที่ตรวจสอบได้ จนกว่าสิ่งเหล่านี้จะพร้อม การให้ AI ถือกระเป๋าเงินแบบอิสระ คือการพนันกับอนาคตการเงินของตัวเอง