
เงินลงทุนก้อนใหญ่ยังไม่ใช่คำตอบสุดท้าย
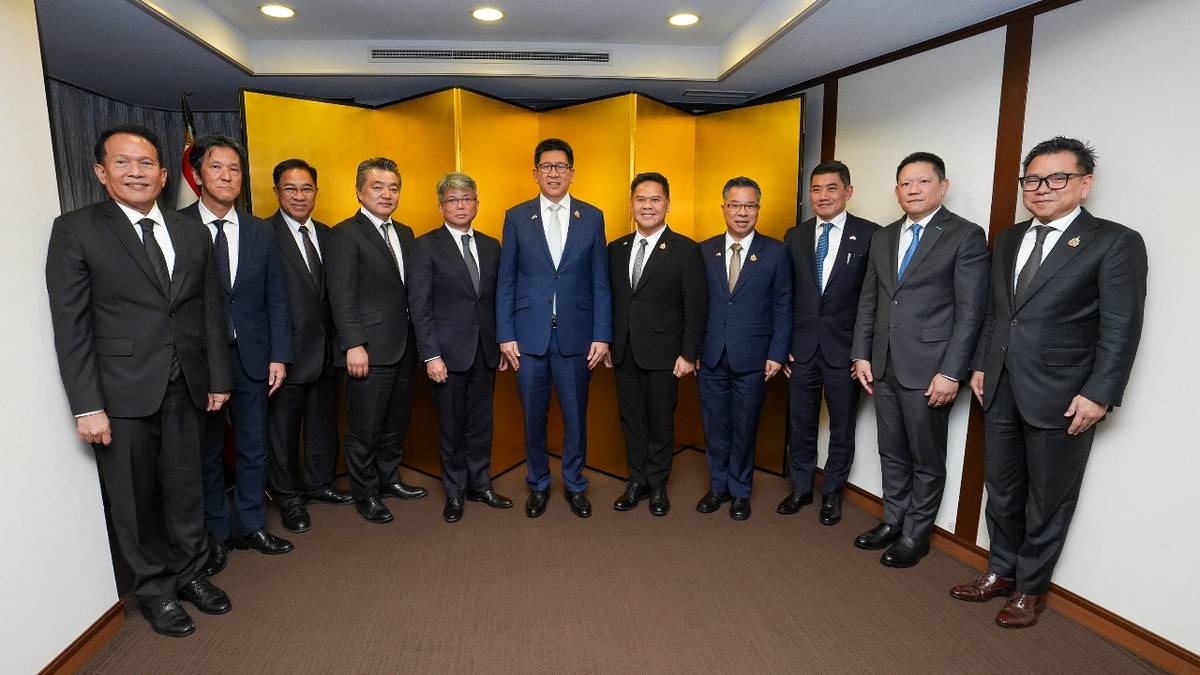
การลงทุนค่ายรถญี่ปุ่นคือการขยายกำลังผลิต เทคโนโลยี และการจัดหาชิ้นส่วนในประเทศ เพื่อให้ผู้ผลิตรถยนต์และผู้ประกอบการตลอดห่วงโซ่เติบโตไปพร้อมกัน ไม่ใช่เพียงการประกาศยอดเงินลงทุน วันที่ 20 พฤศจิกายน 2569 เอกนิติ นิติทัณฑ์ประภาศ รองนายกรัฐมนตรีและรัฐมนตรีว่าการกระทรวงการคลัง เปิดเผยหลังหารือรายบริษัทที่กรุงโตเกียวว่า ค่ายรถญี่ปุ่นทั้ง 6 รายพร้อมลงทุนเพิ่มในไทยรวมกว่า 134,000 ล้านบาทในช่วงปี 2026–2030 ตัวเลขนี้เป็นสัญญาณสำคัญ แต่คุณค่าของมันไม่ได้อยู่ที่ยอดรวมเพียงอย่างเดียว อยู่ที่ว่าเม็ดเงินจะสร้างงาน ยกระดับผู้ผลิตไทย และทำให้ฐานผลิตรถยนต์แข่งขันได้ในระยะยาวหรือไม่ การลงทุนครอบคลุมรถไฟฟ้าหลายรูปแบบ รถพลังงานชีวภาพ ระบบอัตโนมัติ และการผลิตชิ้นส่วนสำคัญในประเทศ ทิศทางนี้สมเหตุสมผล เพราะผู้ผลิตกำลังรับแรงเปลี่ยนผ่านจากเครื่องยนต์สันดาปสู่รถปล่อยมลพิษต่ำ ขณะเดียวกันตลาดรถกระบะซึ่งเป็นเสาหลักของการผลิตก็ชะลอตัว
รถกระบะคือบททดสอบนโยบายและกำลังซื้อ
การหารือไม่ได้จำกัดอยู่ที่โรงงานแห่งใหม่ แต่รวมถึงแผนระยะยาวและการฟื้นตลาดรถกระบะที่ยอดขายลดเหลือราว 140,000 คันต่อปี รัฐบาลกำลังพิจารณาแนวคิดรถเก่าแลกรถใหม่ โดยอิงการปล่อยก๊าซคาร์บอนไดออกไซด์ และต้องชั่งทั้งประสิทธิผล งบประมาณ ผลต่อผู้บริโภค และความเป็นธรรม นี่เป็นแนวทางที่ควรประเมินจากผลจริง ไม่ใช่ประกาศมาตรการแล้วถือว่าปัญหาจบ เหตุผลที่ตลาดนี้สำคัญต่อคนทั่วไปชัดเจน รถกระบะใช้ชิ้นส่วนในประเทศเกิน 90% จึงพยุงทั้งการจ้างงานและผู้ผลิตหลายระดับ เมื่อยอดขายอ่อนแรง ผลกระทบไม่ได้หยุดที่ค่ายรถ แต่ส่งต่อถึงโรงงานชิ้นส่วนและธุรกิจเกี่ยวเนื่อง การช่วยตลาดจึงควรออกแบบให้ผู้ซื้อเข้าถึงได้ โดยไม่ผลักภาระงบประมาณเกินจำเป็น และควรเชื่อมกับรถที่ประหยัดพลังงานหรือปล่อยมลพิษต่ำอย่างตรวจสอบได้
กติกาชิ้นส่วนในประเทศต้องวัดจากการผลิตจริง
เงื่อนไขสำคัญหลังการประกาศลงทุนคือการเชื่อมโรงงานใหม่เข้ากับชิ้นส่วนรถยนต์ไทย ไม่ใช่ปล่อยให้การประกอบเกิดขึ้นในประเทศแต่ใช้ห่วงโซ่นำเข้าเป็นหลัก ค่ายญี่ปุ่นต้องการเห็นนโยบายสนับสนุนระยะยาว การคุ้มครองซัพพลายเชน และการแข่งขันที่เป็นธรรม ขณะเดียวกัน รัฐบาลต้องตรวจสอบสัดส่วนชิ้นส่วนและมูลค่าการผลิตในประเทศให้สะท้อนกิจกรรมจริง รวมถึงพิจารณาการเชื่อมสิทธิหรือโควตานำเข้ากับการลงทุน การจ้างงาน และการใช้ซัพพลายเออร์ในประเทศ บีโอไอระบุว่าจะเชื่อมแผนลงทุนกับผู้ผลิตชิ้นส่วนไทยและการพัฒนาทักษะบุคลากร พร้อมนำข้อเสนอไปวิเคราะห์ร่วมกับความพร้อมของผู้ผลิตในประเทศ นี่คือจุดที่ต้องจับตาเป็นพิเศษ เพราะผู้ผลิตรายเล็กและซัพพลายเออร์ระดับรองจะได้ประโยชน์ก็ต่อเมื่อมีมาตรฐาน เทคโนโลยี และคำสั่งซื้อที่ต่อเนื่อง การกำหนดเกณฑ์ชัดและตรวจสอบได้จึงสำคัญกว่าการใช้คำว่าเนื้อหาในประเทศเป็นเพียงเงื่อนไขบนเอกสาร
การแข่งขันของฐานผลิตจะตัดสินกันที่ปริมาณและความต่อเนื่อง
แผนของทั้งหกค่ายสะท้อนว่าการแข่งขันของฐานผลิตรถยนต์กำลังเปลี่ยนจากการรักษาโรงงานเดิม ไปสู่การรองรับรถหลายเทคโนโลยีและการส่งออก โตโยต้าวางเป้าต่อยอดการผลิตรถกระบะหลายระบบขับเคลื่อน รวมถึงรถกระบะเซลล์เชื้อเพลิงไฮโดรเจนเพื่อส่งออก ขณะที่ค่ายอื่นมีแผนพัฒนารถไฮบริด รถปลั๊กอินไฮบริด ระบบอัตโนมัติ และบุคลากรในประเทศ การแข่งขันจึงไม่ได้วัดด้วยจำนวนโรงงานอย่างเดียว แต่ด้วยความสามารถในการผลิตให้คุ้มและดึงผู้ผลิตไทยเข้าร่วมได้จริง ด้านกติกาภาษี รถไฟฟ้าแบตเตอรี่และรถไฟฟ้าแบบขยายระยะทางที่นำเข้าสำเร็จรูปโดยไม่มีฐานผลิตในไทยจะเสียภาษี 35% ตั้งแต่ 1 มกราคม 2570 ส่วนรถที่มีฐานผลิตหรือผลิตในประเทศจะใช้แนวทางภาษีที่เชื่อมโยงกับการลงทุน การจ้างงาน และชิ้นส่วนในประเทศ อย่างไรก็ดี การปกป้องฐานผลิตจะเกิดผลได้ต่อเมื่อมีตลาดรองรับและนโยบายต่อเนื่อง มิฉะนั้นต้นทุนสูงและยอดผลิตไม่พอก็อาจบั่นทอนความคุ้มค่าของการลงทุน
บทสรุป: เปลี่ยนคำมั่นลงทุนให้เป็นงานและคำสั่งซื้อ
เงินลงทุนกว่า 134,000 ล้านบาทเป็นโอกาสให้ไทยรักษาบทบาทในอุตสาหกรรมยานยนต์ แต่ไม่ใช่หลักประกันว่าซัพพลายเออร์ไทยจะเติบโตโดยอัตโนมัติ อุตสาหกรรมนี้มีผู้ประกอบการในห่วงโซ่มากกว่า 2,500 รายและเกี่ยวข้องกับการจ้างงานกว่า 800,000 คน ความเสี่ยงจึงมีขนาดใหญ่พอที่รัฐบาลต้องทำให้มาตรการภาษี การส่งเสริมการผลิต และการยกระดับทักษะไปในทิศทางเดียวกัน บททดสอบต่อจากนี้คือการติดตามว่าแผนในช่วงห้าปีเปลี่ยนเป็นการผลิตจริง การใช้ชิ้นส่วนในประเทศ และการจ้างงานที่ต่อเนื่องเพียงใด รัฐบาลควรกำหนดเกณฑ์ที่ตรวจสอบได้ เปิดทางให้ผู้ผลิตไทยทุกระดับปรับตัว และฟื้นตลาดรถกระบะโดยคำนึงถึงผู้บริโภคด้วย หากทำได้ การลงทุนครั้งนี้จะช่วยเสริมฐานผลิตรถยนต์ให้แข่งขันได้ แต่หากวัดความสำเร็จจากยอดประกาศเพียงอย่างเดียว โอกาสรักษาห่วงโซ่อุปทานก็อาจหลุดมือ