
ตัวเลือกหลัก: ประกันรถชั้น 1 คือจุดเริ่มต้นที่ดีที่สุดสำหรับคนส่วนใหญ่
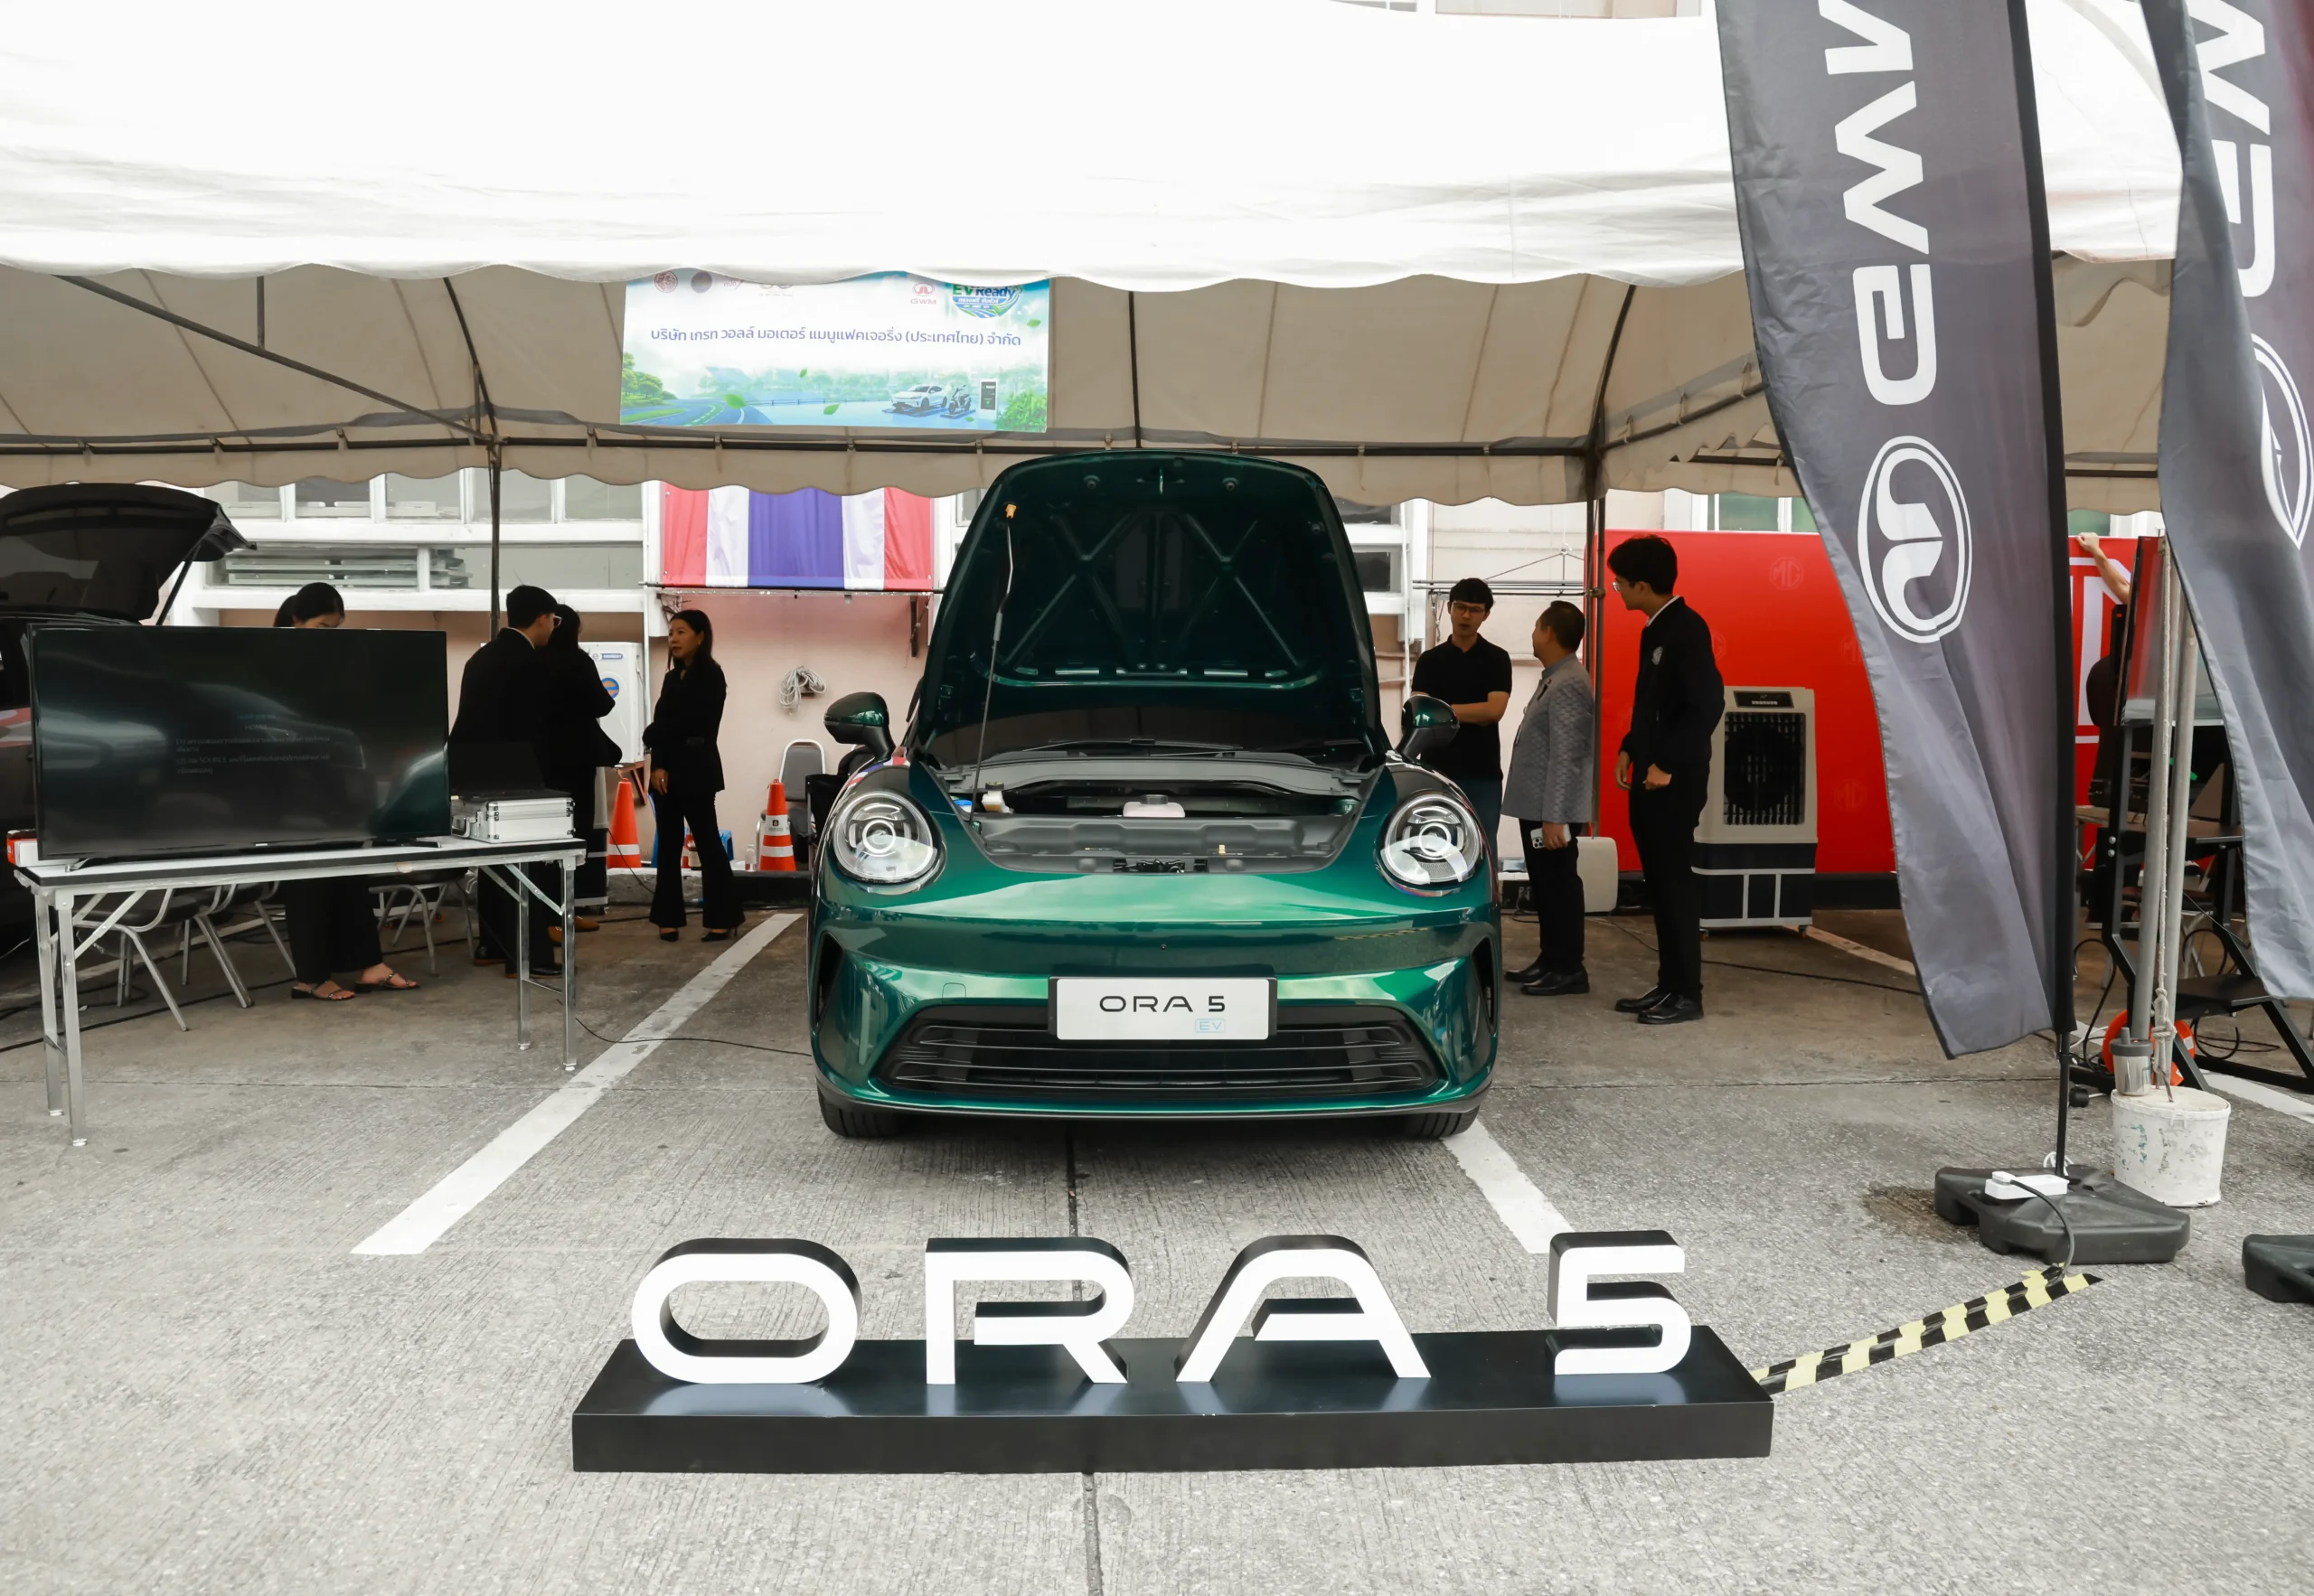
การเลือกประกันรถยนต์คือการตัดสินใจเลือกระดับความคุ้มครองให้สอดคล้องกับความเสี่ยงในการใช้รถ มูลค่ารถ พฤติกรรมการขับขี่ และงบประมาณที่รับได้ โดยมีเป้าหมายให้ไม่จ่ายเบี้ยเกินจำเป็น แต่ยังได้รับการคุ้มครองเพียงพอเมื่อเกิดอุบัติเหตุหรือเหตุไม่คาดคิด การทำความเข้าใจประเภทความคุ้มครองระดับต่าง ๆ และการประเมินความเสี่ยงของตนเองอย่างเป็นระบบ จะช่วยให้ผู้ใช้รถเลือกรูปแบบประกันรถตามความเสี่ยงได้เหมาะสมและคุ้มค่ามากขึ้น สำหรับคนใช้รถทั่วไปที่ยังใช้รถเป็นประจำและให้ความสำคัญกับความอุ่นใจ ประกันรถชั้น 1 คือทางเลือกหลักที่ควรเริ่มต้น เพราะให้ความคุ้มครองครอบคลุมทั้งตัวรถ ผู้ขับขี่ ผู้โดยสาร และบุคคลภายนอก เหมาะกับรถที่ยังมีมูลค่าสูง หรือรถที่ซ่อมแพง เช่น รถยุโรป รถหรู หรือรถยนต์ไฟฟ้า ซึ่งมีต้นทุนการซ่อมและเปลี่ยนอะไหล่สำคัญสูงกว่ารถทั่วไปมาก โดยเฉพาะแบตเตอรี่ที่มีมูลค่าสูงในสัดส่วนราคารถ ผู้ใช้รถส่วนใหญ่จึงควรตั้งต้นที่ประกันรถชั้น 1 แล้วค่อยปรับลดระดับความคุ้มครองเมื่อมูลค่ารถและการใช้งานเปลี่ยนไป
เข้าใจระดับความคุ้มครอง: เลือกประกันรถตามความเสี่ยง ไม่ใช่ดูแต่ราคา
หัวใจของการเลือกประกันรถยนต์ให้คุ้มค่าคือ ต้องมองมากกว่าตัวเลขเบี้ยประกันรถ แต่ดูว่าความคุ้มครองที่ได้ตรงกับความเสี่ยงจริงหรือไม่ ประกันรถชั้น 1 เหมาะกับรถมูลค่าสูง ใช้งานบ่อย หรืออยู่ในกลุ่มที่ค่าซ่อมแพง เช่น รถยนต์ไฟฟ้าที่ต้นทุนการซ่อมสูงกว่ารถทั่วไปราว 50-60% และแบตเตอรี่มีมูลค่าสูงราว 70% ของราคารถ ส่วนรถยนต์หรูระดับพรีเมียมควรเน้นทุนประกันสูง เงื่อนไขการซ่อม และเครือข่ายศูนย์บริการเฉพาะทาง ด้านรถยนต์ขนาดใหญ่ที่บรรทุกผู้โดยสารหลายคน ต้องให้ความสำคัญกับความคุ้มครองผู้ขับ ผู้โดยสาร วงเงินความรับผิดต่อบุคคลภายนอก และบริการช่วยเหลือฉุกเฉินควบคู่กัน ขณะที่รถอีโคคาร์และรถกระบะที่ใช้ทำงานหรือใช้งานหลากหลาย ควรเลือกระดับความคุ้มครองให้สัมพันธ์กับมูลค่าปัจจุบันของรถ อายุการใช้งาน และผลกระทบหากรถต้องหยุดใช้งาน เช่น ความคุ้มครองค่าชดเชยระหว่างซ่อมหรือค่าชดเชยรายได้ การเลือกประกันรถตามความเสี่ยงเฉพาะของรถแต่ละประเภทจึงช่วยลดการจ่ายเกินและได้ความคุ้มครองที่ตอบโจทย์จริง

เช็ก 5 จุดก่อนต่ออายุประกันรถทุกปี เพื่อไม่ให้เบี้ยประกันรถแพงเกินจำเป็น
ก่อนต่ออายุประกันรถ อย่ารีบตอบคำถามว่า “ต่อที่เดิมเลยไหม” โดยไม่ทบทวน เพราะความเสี่ยง มูลค่ารถ และโปรโมชั่นเปลี่ยนทุกปี การต่ออัตโนมัติทำให้หลายคนจ่ายเบี้ยประกันรถเกินจำเป็น ทั้งที่สามารถปรับกรมธรรม์ให้เหมาะขึ้นได้ ควรตรวจสอบอย่างน้อย 5 จุดสำคัญ หนึ่ง รถของคุณยังต้องการความคุ้มครองแบบเดิมหรือไม่ รถอายุ 1-3 ปีกับรถ 8-10 ปีมีมูลค่าและความเสี่ยงต่างกัน การใช้ทุนประกันเดิมจนอายุรถมากอาจไม่คุ้มแล้ว สอง พฤติกรรมใช้รถปีที่ผ่านมามากขึ้นหรือน้อยลง เช่น ทำงานแบบ Hybrid ใช้รถน้อยลง หรือเดินทางต่างจังหวัดบ่อยขึ้น ความเสี่ยงก็เปลี่ยนตาม สาม ตรวจสอบประวัติการเคลม หากไม่มีเคลมหลายปีอาจต่อรองส่วนลดหรือข้อเสนอที่ดีขึ้นได้ สี่ อย่าดูเฉพาะราคา แต่เทียบค่าเสียหายส่วนแรก จำนวนอู่เครือข่าย รูปแบบการซ่อม ความคุ้มครองอุปกรณ์ตกแต่ง และบริการฉุกเฉินห้า เปรียบเทียบก่อนตัดสินใจทุกครั้ง ผ่านช่องทางออนไลน์หรือแอป เพื่อเห็นภาพความต่างของราคาและเงื่อนไขอย่างชัดเจน
| จุดเช็ก | สิ่งที่ต้องดู | ผลต่อการเลือกประกัน |
|---|---|---|
| มูลค่าปัจจุบันของรถ | อายุรถและราคาขายต่อ | ปรับทุนประกันและระดับความคุ้มครองให้สมเหตุสมผล |
| พฤติกรรมการใช้รถ | ระยะทางและรูปแบบการเดินทาง | เลือกแผนที่ตอบโจทย์ความเสี่ยงจริงไม่มากหรือน้อยเกินไป |
| ประวัติการเคลม | จำนวนครั้งและลักษณะการเคลม | ใช้ต่อรองส่วนลดหรือเลือกบริษัทที่เหมาะกับพฤติกรรม |
| รายละเอียดความคุ้มครอง | ค่าเสียหายส่วนแรก อู่เครือข่าย การซ่อม บริการฉุกเฉิน | ลดโอกาสจ่ายส่วนต่างสูงหลังเกิดเหตุแม้เบี้ยถูก |
| ทางเลือกในตลาด | แผนจากหลายบริษัทและโปรโมชั่น | หาแพ็กเกจคุ้มค่าที่สุดตามงบและความเสี่ยง |
ใช้แอปนายหน้าประกันเทียบแผนและแบ่งจ่ายเบี้ยให้เบา ง่าย และคุ้มกว่า
เมื่อข้อมูลในตลาดประกันรถยนต์หลากหลาย การใช้เครื่องมือดิจิทัลอย่างแอปของนายหน้าประกันช่วยให้การเลือกประกันรถยนต์ง่ายขึ้นมาก ลูกค้าสามารถเปรียบเทียบแผนประกัน ตรวจสอบรายละเอียดความคุ้มครองและเบี้ยประกันรถ ตลอดจนเลือกซื้อประกันรถผ่านแอปในเมนูที่ออกแบบมาสำหรับรถได้โดยตรง ซึ่งช่วยลดขั้นตอนและทำให้การเลือกแผนสะดวกขึ้นอย่างชัดเจน แอปบางแห่งยังใช้ข้อมูลรถและประกันเดิมที่ลูกค้าเคยให้ไว้ เพื่อกรอกข้อมูลอัตโนมัติและค้นหาแผนที่เหมาะกับรถแต่ละคันได้เร็ว อีกจุดเด่นคือความยืดหยุ่นในการจ่ายเบี้ย ลูกค้าสามารถแบ่งชำระค่าเบี้ยประกัน 0% ได้ทั้งเงินสดและบัตรเครดิต นานสูงสุด 10 เดือนตามเงื่อนไข ช่วยลดภาระการจ่ายก้อนใหญ่และบริหารสภาพคล่องได้ดีขึ้น พร้อมยังถือประกันรถชั้น 1 หรือแผน 2+ ที่เหมาะสมกับความเสี่ยงของรถแต่ละประเภทได้โดยไม่ต้องกังวลเรื่องเงินก้อน การใช้เครื่องมือดิจิทัลจึงเป็นวิธีฉลาดในการต่ออายุประกันรถและปรับความคุ้มครองให้ทันสถานการณ์ชีวิต
Buy if / Skip if
- Buy the ประกันรถชั้น 1 if คุณใช้รถทุกวัน รถยังมีมูลค่าสูง หรือเป็นรถที่ค่าซ่อมแพง เช่น รถหรูหรือรถยนต์ไฟฟ้า และต้องการความอุ่นใจสูงสุดจากความคุ้มครองรอบด้าน
- Skip the ประกันรถชั้น 1 if รถของคุณมีอายุมาก มูลค่าลดลงมาก ใช้งานไม่บ่อย และสามารถรับความเสี่ยงได้บางส่วน เช่น ยอมรับการซ่อมบางกรณีด้วยตนเองเพื่อประหยัดเบี้ย
- Buy the ประกันรถตามความเสี่ยง if คุณมีรถหลากหลายประเภทในครอบครัว หรือใช้รถเพื่อทำงาน อยากให้แต่ละคันมีความคุ้มครองสอดคล้องกับรูปแบบการใช้งาน ไม่ใช่ใช้แพ็กเกจเดียวครอบทั้งหมด
- Skip the ประกันรถตามความเสี่ยง if คุณไม่อยากวิเคราะห์การใช้งาน แยกความเสี่ยงของรถแต่ละคัน และพอใจกับการจ่ายเบี้ยแบบใช้แผนมาตรฐานเดียว แม้จะอาจจ่ายเกินจำเป็นบ้าง
- Buy the แผนที่ปรับจากเช็กลิสต์ 5 ข้อ if คุณพร้อมเช็กมูลค่ารถ พฤติกรรมการขับ ประวัติการเคลม รายละเอียดความคุ้มครอง และข้อเสนอจากหลายบริษัทก่อนต่ออายุ เพื่อให้เบี้ยที่จ่ายคุ้มค่าที่สุด
- Skip the แผนที่ปรับจากเช็กลิสต์ 5 ข้อ if คุณต้องการต่อประกันแบบเร็วที่สุดต่อที่เดิมทุกปี ไม่สนใจเปรียบเทียบข้อมูลใหม่ และยอมรับความเสี่ยงเรื่องอาจจ่ายเบี้ยมากกว่าที่ควร
- Buy the การซื้อผ่านแอปนายหน้าประกัน if คุณชอบเปรียบเทียบหลายแผนในจอเดียว ต้องการรายละเอียดชัดเจน และอยากใช้ตัวเลือกแบ่งชำระเบี้ย 0% หลายงวดเพื่อบริหารเงินสดหมุนเวียน
- Skip the การซื้อผ่านแอปนายหน้าประกัน if คุณไม่สะดวกใช้ช่องทางดิจิทัล หรือมีตัวแทนที่ดูแลอยู่แล้วและพอใจกับบริการแบบพบหน้ามากกว่าการจัดการผ่านแอป