
สโตร์ทางการไม่ได้รับรองว่าแอปปล่อยกู้ถูกกฎหมาย
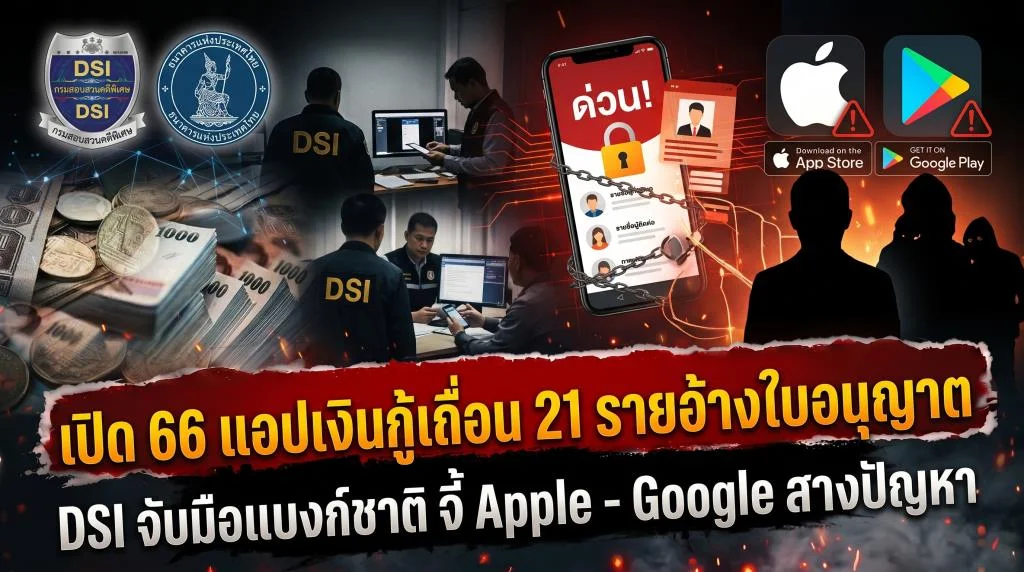
แอปเงินกู้เถื่อนคือแอปที่ปล่อยสินเชื่อโดยไม่ชอบด้วยกฎหมาย หรือแอบอ้างความเกี่ยวข้องกับผู้ให้บริการที่ได้รับอนุญาต โดยอาจหลอกให้ผู้ใช้เปิดเผยข้อมูลส่วนตัวและนำข้อมูลนั้นไปใช้กดดันเมื่อทวงหนี้ การที่แอปเงินกู้ในสโตร์อย่างเป็นทางการยังหลุดเข้าถึงผู้ใช้ได้ ชี้ให้เห็นช่องว่างสำคัญระหว่างการตรวจมาตรฐานทางเทคนิคของแพลตฟอร์มกับการตรวจใบอนุญาตตามกฎหมายด้านการเงิน ผู้ใช้จึงอาจเข้าใจผิดว่าการดาวน์โหลดจากร้านค้าแอปเป็นหลักประกันว่าแอปนั้นถูกกฎหมาย ทั้งที่สองเรื่องนี้ไม่ใช่กระบวนการเดียวกัน ข้อมูลที่สภาผู้บริโภครวบรวมในปี 2569 พบแอปเงินกู้ 66 รายการ โดย 21 รายการมีชื่อบริษัทตรงกับทะเบียนผู้ได้รับอนุญาต และ 20 รายการในกลุ่มนี้เปิดให้ดาวน์โหลดบน App Store หรือ Google Play ตัวเลขดังกล่าวยังไม่ใช่ข้อสรุปว่าแอปทั้งหมดกระทำผิด แต่แสดงชัดว่าการดูชื่อบริษัทเพียงอย่างเดียวไม่พอสำหรับตรวจสอบแอปเงินกู้
ข้อมูลในมือถือกลายเป็นเครื่องมือทวงหนี้
ความเสี่ยงไม่ได้จบที่ดอกเบี้ยหรือเงื่อนไขกู้ที่ไม่เป็นธรรม แอปบางรายการถูกกล่าวหาว่าขอเข้าถึงรายชื่อผู้ติดต่อ ภาพถ่าย และข้อมูลอื่นในโทรศัพท์ ก่อนนำข้อมูลไปใช้ข่มขู่หรือประจานผู้กู้เมื่อถึงกำหนดชำระ รูปแบบที่มีผู้ร้องเรียนคือ โฆษณาว่าอนุมัติไวและผ่อนชำระได้นาน แต่เมื่อโอนเงินกลับหักค่าใช้จ่ายจนผู้กู้ได้รับไม่เต็มจำนวน พร้อมกำหนดเวลาคืนหนี้สั้นกว่าที่โฆษณาไว้ จากนั้นการทวงหนี้อาจลามไปถึงครอบครัว เพื่อนร่วมงาน และคนรู้จักที่ไม่ได้กู้เงินหรือทำสัญญาใด ๆ นี่คือเหตุผลที่การตรวจสอบแอปเงินกู้ต้องพิจารณาสิทธิ์ที่แอปขอควบคู่กับสถานะใบอนุญาต หากแอปสินเชื่อขอข้อมูลที่ไม่จำเป็น ผู้ใช้ย่อมแบกรับความเสี่ยงที่เกินกว่าการกู้เงิน และคนรอบข้างก็อาจได้รับผลกระทบโดยไม่เกี่ยวข้องกับหนี้นั้น
รัฐเริ่มประสานแพลตฟอร์ม แต่ต้องตรวจทั้งก่อนและหลังเผยแพร่
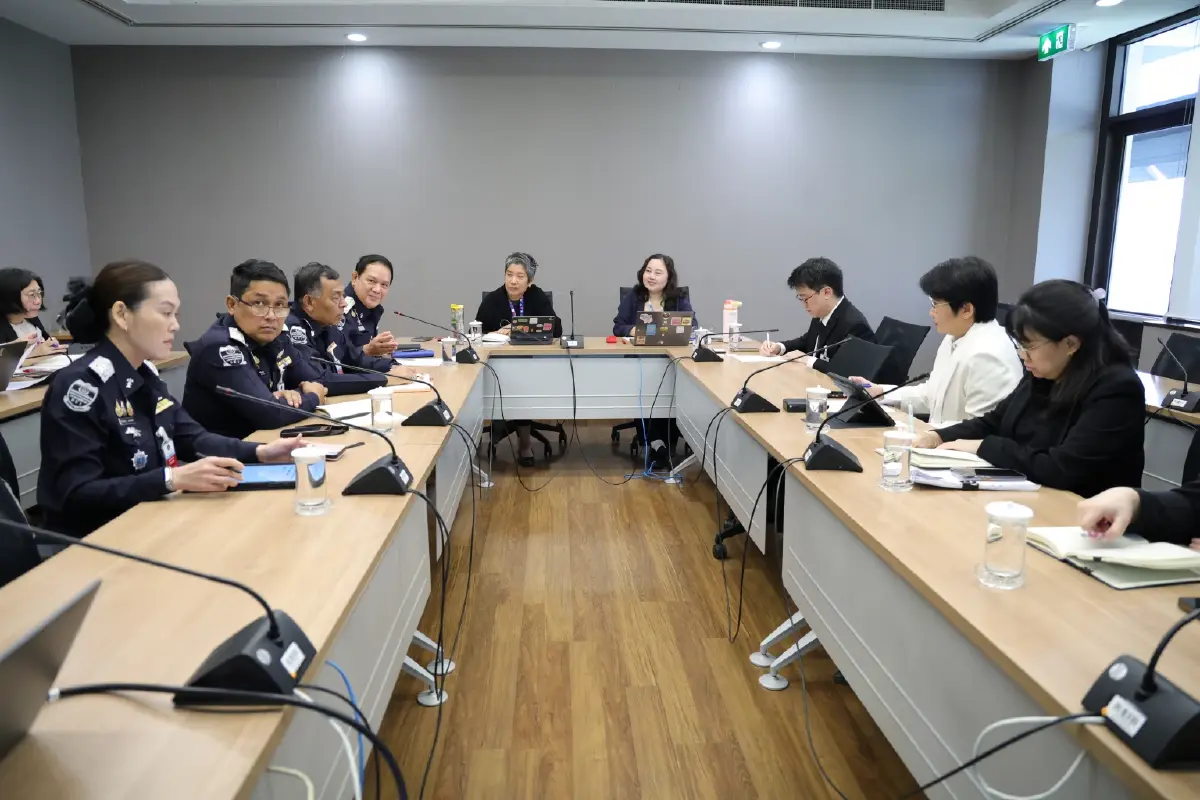
เมื่อวันที่ 13 พฤศจิกายน 2569 กรมสอบสวนคดีพิเศษส่งหนังสือถึง Google ประเทศไทยและ Apple South Asia เพื่อขอให้ตรวจสอบแอปเงินกู้บน Google Play Store และ Apple App Store โดยใช้รายชื่อผู้ประกอบธุรกิจสินเชื่อส่วนบุคคลดิจิทัลที่ได้รับอนุญาตเป็นฐาน หากพบแอปที่ไม่มีความเกี่ยวข้องกับผู้ได้รับอนุญาต ขอให้ถอดออกจากระบบ ต่อมาในวันที่ 16 พฤศจิกายน 2569 กรมสอบสวนคดีพิเศษ ธนาคารแห่งประเทศไทย สำนักงานเศรษฐกิจการคลัง และ Google หารือเรื่องการยกระดับการป้องกัน โดยมีแนวทางคัดกรองแอปก่อนเผยแพร่ ตรวจสอบซ้ำหลังขึ้นสโตร์ และควบคุมการขอสิทธิ์เข้าถึงข้อมูลในโทรศัพท์ เช่น รูปภาพและรายชื่อผู้ติดต่อ การประสานงานนี้เป็นทิศทางที่ควรเดินต่อ แต่การถอดแอปหลังมีผู้เสียหายแล้วไม่อาจทดแทนการตรวจตั้งแต่ต้นทางได้ ระบบต้องตรวจสถานะผู้ให้บริการและพฤติกรรมของแอปต่อเนื่อง เพราะแอปที่ผ่านการตรวจในวันเผยแพร่อาจเปลี่ยนวิธีทำงานภายหลัง
ทำให้การตรวจสอบเป็นเรื่องที่ประชาชนทำได้ก่อนดาวน์โหลด
มาตรการจะมีน้ำหนักก็ต่อเมื่อประชาชนตรวจสอบได้ง่ายและข้อมูลของหน่วยงานกับแพลตฟอร์มตรงกัน สำนักงานเศรษฐกิจการคลังกำลังพัฒนาระบบตรวจสอบผู้ให้กู้ออนไลน์ผ่านเว็บไซต์ เพื่อให้ประชาชนเช็กข้อมูลก่อนติดตั้งแอป ขณะที่กรมสอบสวนคดีพิเศษ ธนาคารแห่งประเทศไทย สำนักงานเศรษฐกิจการคลัง รวมถึง Google และ Apple เตรียมประสานการทำงานอย่างใกล้ชิด ผู้ใช้ควรตรวจชื่อผู้ให้บริการกับฐานข้อมูลของหน่วยงานกำกับ อย่าอาศัยเพียงชื่อบริษัทหรือหน้าตาแอป และระวังแอปกู้เงินปลอมที่อ้างความน่าเชื่อถือโดยไม่มีหลักฐานยืนยัน หากแอปขอเข้าถึงข้อมูลส่วนตัวเกินความจำเป็น นั่นควรเป็นสัญญาณให้หยุดก่อนสมัคร ข้อสรุปคือ การแก้ปัญหาไม่ควรเป็นเพียงการไล่ปิดแอปทีละรายการหลังเกิดเหตุ แต่ต้องเชื่อมการตรวจใบอนุญาต การคัดกรองก่อนขึ้นสโตร์ การตรวจหลังเผยแพร่ และการจำกัดสิทธิ์เข้าถึงข้อมูลให้เป็นระบบเดียวกัน มิฉะนั้นแอปเดิมอาจกลับมาในชื่อใหม่ ขณะที่ภาระการระวังภัยยังตกอยู่กับประชาชนฝ่ายเดียว