
การหลอกลวงออนไลน์คืออะไร และทำไมมือถือจึงกลายเป็นช่องโหว่ใหญ่ของคนรุ่นใหม่
การหลอกลวงออนไลน์ คือการใช้เทคโนโลยีอินเทอร์เน็ต โทรศัพท์มือถือ หรือแพลตฟอร์มดิจิทัลหลอกให้เหยื่อเปิดเผยข้อมูลส่วนตัว โอนเงิน หรือยืนยันตัวตนในลักษณะที่มิจฉาชีพนำไปใช้ทำธุรกรรม การก่อหนี้ หรือปลอมแปลงเอกสาร โดยอาศัยทั้งกลยุทธ์ทางเทคนิคและจิตวิทยา เหยื่อมักเชื่อเพราะมองเห็นภาพว่าเป็นบริการทางการเงิน ผ่อนฟรีออนไลน์ หรือกระบวนการสมัครงานที่ดูเป็นทางการ ไม่ทันคิดว่าข้อมูลดิจิทัลทุกชิ้นเมื่อส่งผ่านหน้าจอมือถือออกไป จะกลายเป็นหลักฐานให้คนร้ายสวมรอย ดังนั้น ความปลอดภัยมือถือจึงไม่ใช่แค่การตั้งรหัสผ่าน แต่คือการตั้งคำถามทุกครั้งก่อนส่งหน้าเรา บัตรประชาชน และเอกสารส่วนตัวออกไป
สิ่งที่น่ากังวลคือแม้คนรุ่นใหม่จะใช้เทคโนโลยีคล่อง แต่งานวิจัยพบว่ากลุ่มเจนซีมีโอกาสถูกหลอกลวงมากกว่าคนรุ่นเบบี้บูมเมอร์ นี่สะท้อนว่า ความคุ้นมือกับมือถือไม่เท่ากับความเข้าใจกลยุทธ์มิจฉาชีพ หลายคนเชื่อว่าตัวเองเก่งดิจิทัลจึงกล้าให้ข้อมูล ตรวจสอบทุกอย่างผ่านหน้าจอ และมองว่าการหลอกลวงออนไลน์เกิดกับผู้ใหญ่ที่ไม่เก่งเทคโนโลยีเท่านั้น ทัศนคติแบบนี้ยิ่งเปิดช่องให้คนร้ายเจาะเข้าที่ความมั่นใจ ใช้การข่มขู่ การสร้างเรื่องคดีปลอม หรือแกล้งเป็นเจ้าหน้าที่ตรวจสอบเพื่อบีบให้เรายอมมอบข้อมูลและเงินด้วยตัวเอง โดยคิดว่าเป็นแค่กระบวนการตรวจสอบตามระบบ
กรณีสแกนหน้า สแกนบัตรประชาชน ทำงานหรือผ่อนมือถือ แต่กลายเป็นหนี้ทิพย์
หนึ่งในกลโกงที่เห็นชัดในช่วงนี้คือการหลอกให้สแกนใบหน้าและส่งสำเนาเอกสารส่วนตัว เช่น การสแกนบัตรประชาชนและทะเบียนบ้าน โดยอ้างว่าใช้ตรวจสอบประวัติสมัครงานหรือทำเรื่องผ่อนสินค้า เมื่อเหยื่อเชื่อใจและส่งข้อมูลครบ คนร้ายก็นำไปใช้ทำสัญญาผ่อนโทรศัพท์มือถือในชื่อเรา ทำให้มียอดหนี้ระหว่างประมาณ 15,000–20,000 บาทส่งมาถึงแม้ไม่เคยซื้อเครื่องดังกล่าวเลย ความน่าเชื่อถือของสถานที่ เช่น ร้านมือถือในห้าง และการแต่งกายเป็นพนักงาน มีโลโก้บริษัท ทำให้หลายคนรู้สึกว่าเป็นกระบวนการปกติ ยิ่งสมัครงานผ่านโซเชียลก็ยิ่งคิดว่าเป็นโอกาสที่ไม่ควรพลาด
อีกกลุ่มกลับไปผ่อนมือถือจริง แต่ถูกสับเปลี่ยนรายการจากเครื่องราคาใกล้ 15,000 บาทเป็นเครื่องรุ่นอื่นที่แพงกว่า 20,000 บาท หรือซื้อแค่ 1 เครื่องแต่ถูกเรียกเก็บเหมือนซื้อ 2 เครื่อง ผลคือหนี้พุ่งโดยไม่รู้ตัว และบางรายถึงขั้นมีประวัติเสียในเครดิตบูโรจนขอสินเชื่อเพื่อสร้างบ้านไม่ได้เลย เหตุการณ์แบบนี้คือสัญญาณเตือนแรงว่าการส่งหน้าเราและเอกสารทุกแผ่นให้คนอื่นโดยไม่ตรวจสอบให้ละเอียด เท่ากับมอบกุญแจให้เขาเข้าไปล็อกหนี้ในชีวิตเราเอง หากร้านหรือพนักงานรีบเร่งให้สแกนหน้า เซ็นเอกสาร หรือไม่ให้เวลาอ่านละเอียด นั่นควรเป็นธงแดงทันที ไม่ใช่อุปสรรคเล็กน้อย
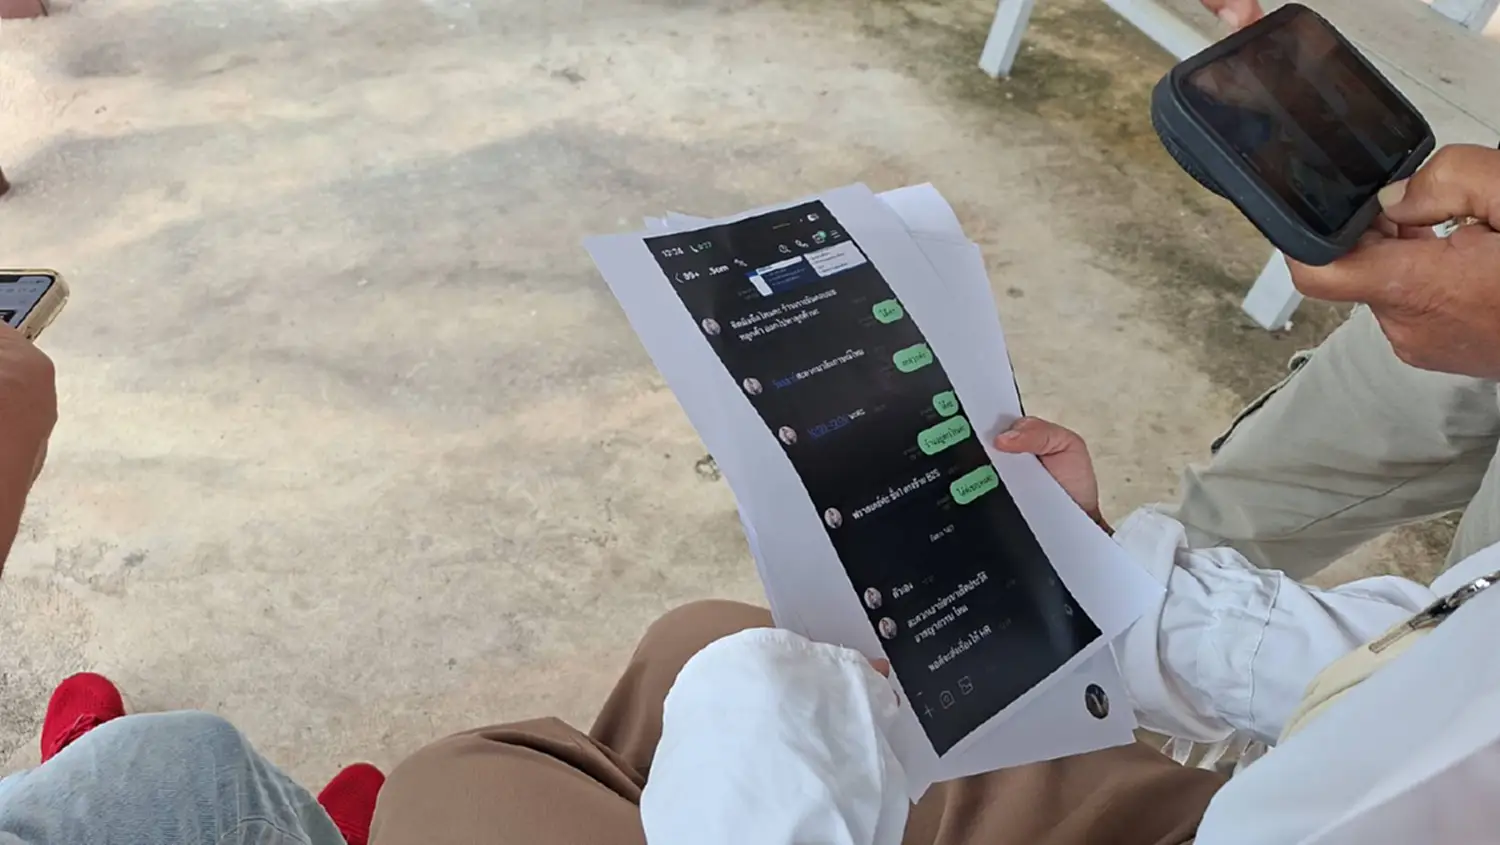
เจนซีโดนหลอกมากขึ้นไม่ใช่เพราะใช้มือถือไม่เป็น แต่เพราะประเมินจิตวิทยามิจฉาชีพต่ำไป
ข้อมูลจากศูนย์ต่อต้านการฉ้อโกงออนไลน์ระบุว่าในช่วงเดือนหนึ่งพบการหลอกลวงคนอายุ 19–22 ปี 3,419 คดี มูลค่าความเสียหายมากกว่า 112 ล้านบาท และเดือนถัดมามีคดีเพิ่มขึ้นเป็น 3,639 คดี เสียหายเกิน 94 ล้านบาท ตัวเลขเหล่านี้ชี้ชัดว่าเจนซีไม่ได้อยู่ในโซนปลอดภัยอย่างที่คิด เหตุผลสำคัญคือคนร้ายไม่ได้โจมตีด้านเทคนิค แต่เล่นกับความคิดและอารมณ์ ใช้การข่มขู่ว่ามีคดีติดตัว อ้างเป็นตำรวจหรือเจ้าหน้าที่ค่ายมือถือ สร้างสถานการณ์ให้เหยื่อรู้สึกผิด กลัวเสียอนาคต กลัวพ่อแม่เดือดร้อน บางรายถึงขั้นยอมโกหกครอบครัวเพื่อขอเงินจำนวนมากไปยืนยันความบริสุทธิ์ของตัวเองก่อนโอนให้มิจฉาชีพ
จุดอ่อนของเจนซีคือผูกชีวิตกับโลกออนไลน์เกือบทั้งหมด ทั้งการหาเพื่อน คุยแก้เหงา และหาคนช่วยดูงาน เมื่อมีแชตใหม่ที่ดูใส่ใจหรือแสดงความห่วงใย เหยื่อบางคนจึงเปิดใจเร็ว การหลอกเป็นทุนเรียนต่างประเทศ วิดีโอคอลตรวจสอบคดีปลอม หรือส่งคนมารับเงินสดถึงห้องพัก กลายเป็นเรื่องที่ยอมทำได้ เพราะเชื่อว่าตัวเองไม่ได้ทำผิดอะไรจึงพร้อมให้ตรวจสอบตามระบบ นี่คือจิตวิทยาแบบใช้ความมั่นใจของเหยื่อเป็นจุดโจมตี ไม่ใช่ความไม่รู้เทคโนโลยี ยิ่งเชื่อว่าตัวเอง “ไม่มีทางถูกหลอก” ก็ยิ่งเปิดช่องให้คนร้ายใช้ความกลัวและความเชื่อใจบังคับให้ทำในสิ่งที่ไม่เคยคิดว่าจะทำมาก่อน
ปกป้องตัวเองจากผ่อนฟรีออนไลน์และคอลหลอกตรวจสอบ ด้วยกฎเหล็กความปลอดภัยมือถือ 5 ข้อ
ถ้าเราไม่อยากกลายเป็นเหยื่อรายต่อไป การตั้งกฎเหล็กด้านความปลอดภัยมือถือเป็นเรื่องจำเป็น ไม่ใช่แค่รู้ว่า การหลอกลวงออนไลน์มีอยู่ แต่ต้องลงมือเปลี่ยนพฤติกรรมทันที หนึ่ง ตรวจสอบตัวตนทุกครั้งเมื่อมีคนอ้างว่าเป็นตำรวจ เจ้าหน้าที่ค่ายมือถือ หรือหน่วยงานรัฐ โทรกลับผ่านเบอร์ทางการจากเว็บไซต์เอง อย่าเชื่อสายที่ถูกโอนต่อ สอง ไม่สแกนหน้า ส่งรูปบัตรประชาชน หรือสำเนาทะเบียนบ้านให้คนแปลกหน้าหรือบริษัทที่ยังไม่ได้ตรวจสอบประวัติอย่างละเอียด สาม ระวังทุกข้อเสนอที่ดูเหมือนผ่อนฟรีออนไลน์หรือดีเกินจริง ถ้าผ่อนสินค้าผ่านมือถือให้ขอสำเนาสัญญา อ่านรายละเอียด และถ่ายรูปใบสัญญาทุกหน้าเก็บไว้
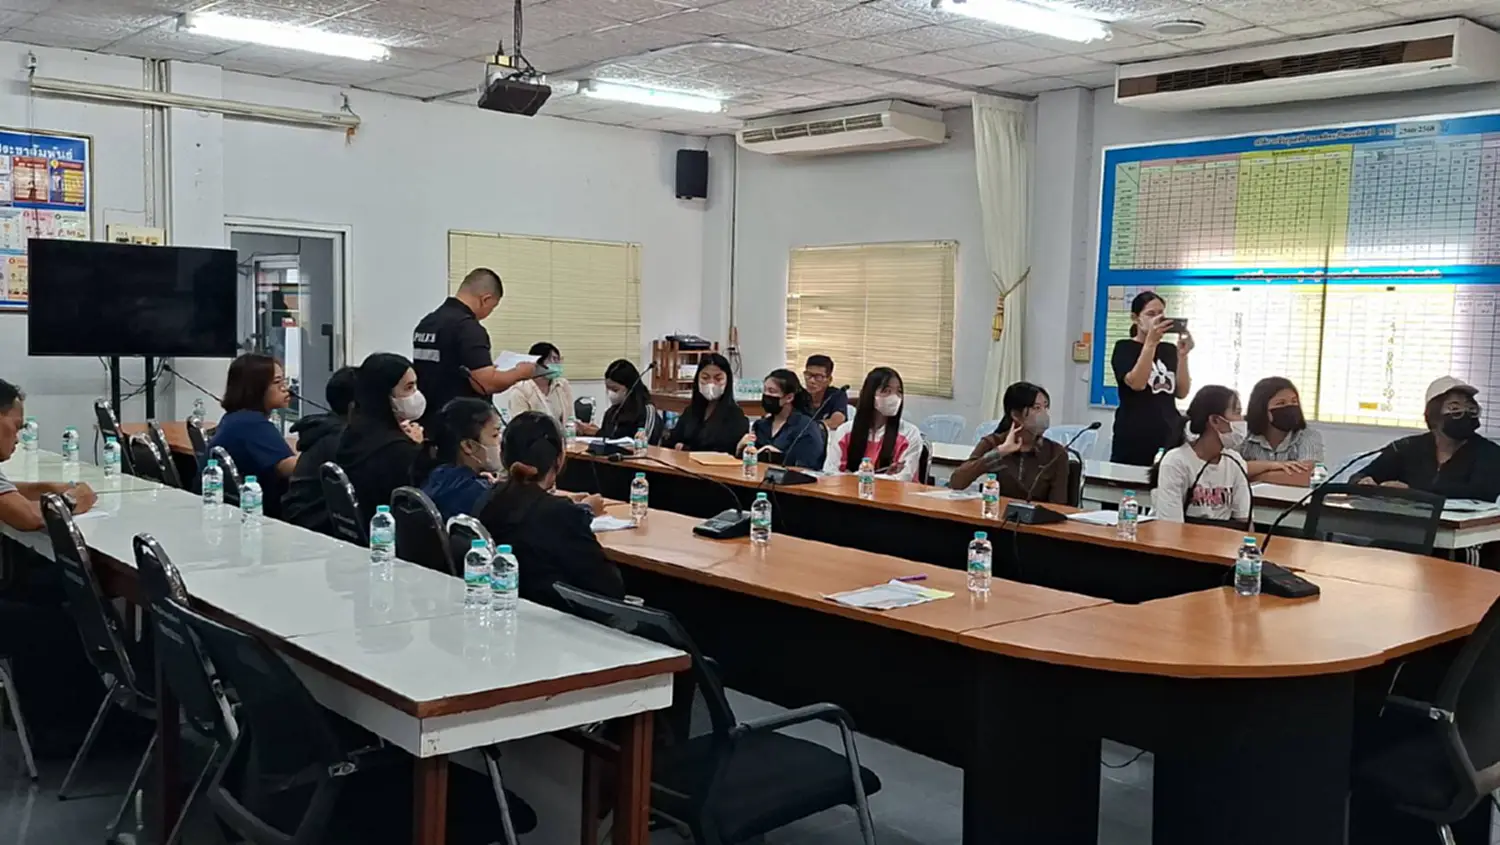
สี่ เรียนรู้การใช้ OTP อย่างปลอดภัย ไม่บอกรหัสผ่านครั้งเดียวหรือรหัสยืนยันให้ใครก็ตาม แม้จะอ้างว่าเป็นฝ่ายบริการลูกค้าหรือเจ้าหน้าที่ตรวจสอบ เพราะรหัสเหล่านี้คือกุญแจเปิดธุรกรรมออนไลน์ทั้งหมด ห้ามส่งผ่านแชตหรือวิดีโอคอลให้คนแปลกหน้า ห้า หยุดจ่ายเงินล่วงหน้าก่อนเห็นสินค้าและเอกสารครบ โดยเฉพาะเมื่อซื้อผ่านแพลตฟอร์มมือถือหรือไลฟ์ขายของ เพราะแผนหลอกส่วนใหญ่อาศัยความรีบและความโลภของเราเอง หน่วยงานด้านความปลอดภัยเตือนชัดว่าควรอบรมให้คนรุ่นใหม่รู้ว่าการจ่ายเงินล่วงหน้าหรือเปิดวิดีโอคุยกับคนที่ไม่รู้จักเป็นสิ่งไม่ควรทำ ไม่ว่าคนนั้นจะอ้างว่าเป็นตำรวจหรือเจ้าหน้าที่บริการใดๆ
- ตั้งข้อสงสัยก่อนให้ข้อมูลส่วนตัวทุกครั้ง
- ตรวจสอบเบอร์และตัวตนผู้โทรกลับเองจากเว็บไซต์ทางการ
- ไม่สแกนบัตรประชาชนหรือใบหน้าให้ร้านหรือบุคคลที่ไม่รู้จัก
- ไม่บอกรหัส OTP และไม่จ่ายเงินล่วงหน้าก่อนรับสินค้าและสัญญา
- เก็บเอกสารผ่อนสินค้าทุกฉบับและตรวจยอดเรียกเก็บอย่างสม่ำเสมอ
สรุป: ใช้มือถือเก่งไม่พอ ต้องรู้ทันเกมจิตวิทยามิจฉาชีพด้วย
เมื่อมองภาพรวมจะเห็นชัดว่าคนรุ่นใหม่ไม่ได้แพ้เทคโนโลยี แต่แพ้เกมจิตวิทยาที่แฝงอยู่ในการหลอกลวงออนไลน์ การใช้มือถือคล่องและการเชื่อว่าตัวเอง “ไม่น่าจะโดนหลอก” ตรงกันข้ามกลับทำให้วางใจง่ายกับคำว่า ตรวจสอบข้อมูล สมัครงาน ผ่อนฟรีออนไลน์ หรือทุนเรียนต่างประเทศ จนลืมตั้งคำถามพื้นฐาน การสแกนบัตรประชาชนและใบหน้าจึงกลายเป็นประตูเปิดให้หนี้ทิพย์เข้ามายึดชีวิต และตัวเลขคดีของวัย 19–22 ปีที่พุ่งสูงเป็นประวัติการณ์คือเสียงเตือนที่ดังมากพอแล้ว
ทางออกไม่ใช่การกลัวเทคโนโลยี แต่คือการใช้มันอย่างมีสติ ตั้งกฎเหล็กให้ตัวเองและคนรอบข้างว่าไม่มีใครมีสิทธิ์เรียกรหัส OTP ไม่มีใครควรได้สแกนหน้าหรือบัตรเราง่ายๆ และทุกการเสนอให้จ่ายเงินผ่านมือถือ ต้องผ่านการตรวจสอบแบบไม่เกรงใจ เมื่อตั้งใจสร้างวัฒนธรรมตั้งคำถามมากกว่าวัฒนธรรมรีบเชื่อ เราจะเปลี่ยนจากเป้าโจมตีที่เดินได้ ให้กลายเป็นผู้ใช้ดิจิทัลที่ปกป้องตัวเองและคนรอบข้างได้จริง ในโลกที่การหลอกลวงออนไลน์จะยิ่งซับซ้อนขึ้นทุกวัน