
ภาษีรถไฟฟ้าใหม่คืออะไร และทำไมจึงสำคัญต่อราคาในตลาด
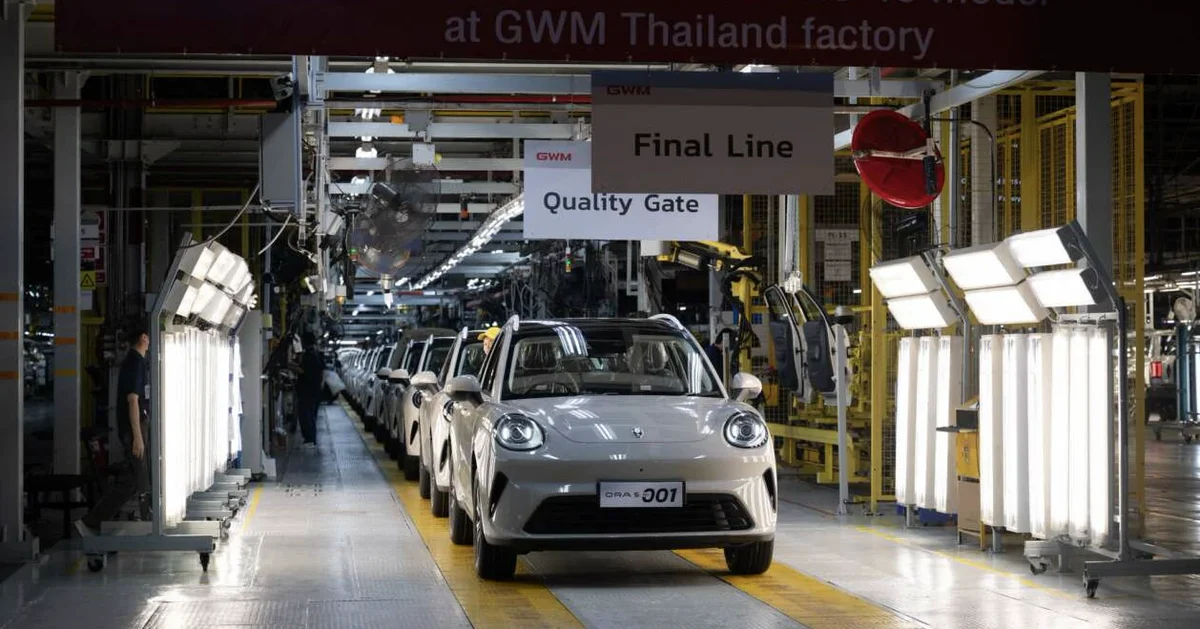
ภาษีรถไฟฟ้าใหม่ในบริบทนี้หมายถึงโครงสร้างภาษีสรรพสามิตแบบแบ่งชั้น ที่กำหนดอัตราภาษีต่างกันตามระดับการลงทุน การผลิต และการใช้ชิ้นส่วนท้องถิ่น EV ในประเทศ โดยตั้งใจให้ผู้ผลิตที่ตั้งโรงงานและสร้างห่วงโซ่อุตสาหกรรมในประเทศเสียภาษีน้อยกว่า ผู้ที่เพียงแต่นำเข้ารถมาขาย ซึ่งแตกต่างจากช่วงแรกที่เน้นลดภาษีเพื่อดันยอดขายรถไฟฟ้าเป็นหลัก หัวใจของนโยบายนี้คือการส่งสัญญาณว่า ยุคของการใช้มาตรการภาษีเพื่อทำให้รถไฟฟ้าราคาถูกลงเฉพาะฝั่งผู้บริโภคกำลังจบลง และกำลังเปลี่ยนเป็นยุคที่ภาษีรถไฟฟ้า ไทยถูกใช้เป็นคันโยกบังคับให้ค่ายรถลงรากในประเทศ ไม่ใช่เพียงยกคันรถลงท่าเรือแล้วตั้งโชว์รูมขาย เมื่ออัตราภาษีผูกกับ Local Content อย่างชิ้นส่วนท้องถิ่น EV นโยบายผลิตในประเทศจึงกลายเป็นเงื่อนไขหลักที่ทั้งราคารถไฟฟ้านำเข้าและราคารถที่ผลิตในประเทศจะหลีกเลี่ยงไม่ได้ ผู้ผลิตที่ยังคิดแค่ทำตลาดระยะสั้นจะเจอแรงกดดันด้านราคา ขณะที่ผู้เล่นที่กล้าลงทุนโรงงาน EV และชิ้นส่วนสำคัญจะมีพื้นที่ในการแข่งขันเรื่องราคาและทำกำไรได้มากกว่าในระยะยาว
จากยุทธศาสตร์ดันยอดขายสู่ยุทธศาสตร์สร้างฐานผลิตด้วยภาษี
ช่วงก่อนหน้านี้ รัฐเลือกใช้มาตรการ EV3 และ EV3.5 ลดภาษีสรรพสามิตจาก 8% เหลือ 2% สำหรับรถบางกลุ่ม พร้อมบังคับให้ผู้ผลิตที่นำเข้ารถต้องผลิตชดเชยในประเทศในภายหลัง โดยกำหนดให้ผลิตชดเชย 2 เท่าของยอดนำเข้าในปี 2569 และเพิ่มเป็น 3 เท่าในปี 2570 มาตรการแบบใช้เงินอุดหนุนและภาษีต่ำช่วยจุดให้ตลาด EV ติดไฟอย่างรวดเร็ว ตัวเลขจดทะเบียน BEV ในช่วง 7 เดือนแรกอยู่ที่ 126,950 คัน เพิ่มขึ้นถึง 88% จากปีก่อน และเมื่อรวมกลุ่ม xEV ทั้ง BEV HEV และ PHEV ก็คิดเป็น 55% ของยอดจดทะเบียนรถยนต์ทั้งหมด ข้อมูลนี้ยืนยันว่าโจทย์ด้านตลาดเริ่มบรรลุเป้าหมาย เมื่อยอดขายไปได้แล้ว คำถามต่อมาคือใครได้มูลค่าเพิ่มจากห่วงโซ่อุตสาหกรรม ถ้าปล่อยให้นำเข้าเป็นหลัก ผู้ผลิตแบตเตอรี่ มอเตอร์ และระบบอิเล็กทรอนิกส์ยังอยู่ต่างประเทศ ผู้ประกอบการในประเทศเป็นเพียงโชว์รูมและศูนย์บริการ ภาษีโครงสร้างใหม่จึงถูกออกแบบมาเพื่อขยับจุดโฟกัสไปจากคำว่า “ขาย” ไปยังคำว่า “ผลิต” อย่างชัดเจน
โครงสร้างภาษีแบบแบ่งชั้น: ราคารถไฟฟ้านำเข้ากับรถผลิตในประเทศจะแยกทางกัน
ตามหลักการใหม่ รถยนต์ไฟฟ้าที่นำเข้าจากบริษัทที่ไม่มีฐานผลิตในประเทศจะถูกกำหนดอัตราภาษีสูงขึ้นอย่างชัดเจน นี่คือการส่งข้อความตรงๆว่าการนำรถเข้ามาขายโดยไม่คิดลงทุนใดๆ ในประเทศต่อไปจะมีต้นทุนภาษีที่แพงกว่าเดิม ส่งผลโดยตรงต่อราคารถไฟฟ้านำเข้าในอนาคต ตรงกันข้าม รถที่ผลิตในประเทศจะถูกจัดชั้นภาษีตามระดับการใช้ชิ้นส่วนในประเทศ รถที่ใช้ชิ้นส่วนไทยในระดับสูง รวมถึงอุปกรณ์อิเล็กทรอนิกส์สำคัญ จะได้อัตราภาษีที่ลดลงตามระดับการลงทุน การผลิต และมูลค่าเพิ่มที่เกิดขึ้นภายในประเทศ ส่วนผู้ผลิตที่มีโรงงานอยู่แล้วแต่ต้องนำเข้ารถบางรุ่นเพื่อทดลองตลาด จะถูกกำหนดโควตานำเข้าตามมูลค่าทางเศรษฐกิจที่สร้างในประเทศ ถ้ามองจากมุมผู้ซื้อ โครงสร้างภาษีนี้จะค่อยๆ ทำให้ราคารถไฟฟ้าที่มีชิ้นส่วนท้องถิ่น EV สูงและยึดนโยบายผลิตในประเทศมีโอกาสตั้งราคาแข่งขันได้ดีขึ้น เมื่อเทียบกับรถที่ยังพึ่งการนำเข้าทั้งคัน เพราะต้นทุนภาษีแตกต่างกันตั้งแต่ต้นทาง
ภาษีในฐานะตัวจูงใจการลงทุนโรงงาน EV และซัพพลายเชนชิ้นส่วนท้องถิ่น
ข้อมูลจากหน่วยงานส่งเสริมการลงทุนระบุว่ามีโครงการในอุตสาหกรรม EV และกิจการเกี่ยวข้องที่ได้รับการส่งเสริมแล้ว 189 โครงการ มูลค่าการลงทุนรวม 151,372 ล้านบาท แบ่งเป็นการผลิตแบตเตอรี่ 87,073 ล้านบาท การผลิตรถยนต์ BEV 38,563 ล้านบาท และการผลิตชิ้นส่วนสำคัญ 12,558 ล้านบาท นี่ไม่ใช่ตัวเลขเล็กๆ แต่มันสะท้อนว่าฐานการลงทุนโรงงาน EV เริ่มตั้งเค้าอยู่แล้ว คำถามสำคัญคือจะทำอย่างไรให้การลงทุนเหล่านี้เชื่อมต่อกันเป็นห่วงโซ่อุตสาหกรรมในประเทศ ไม่ใช่เป็นแค่โรงงานประกอบที่ยังต้องพึ่งชิ้นส่วนจากต่างประเทศเป็นหลัก นโยบายภาษีใหม่พยายามตอบโจทย์นี้ด้วยการให้สิทธิภาษีกับโครงการที่ใช้ Local Content สูง และผลักดันให้ผู้ผลิตชิ้นส่วนไทยปรับตัวสู่เทคโนโลยีที่มีมูลค่าสูงขึ้น ทั้งแบตเตอรี่ มอเตอร์ และระบบอิเล็กทรอนิกส์ สำหรับผู้ประกอบการ ภาษีจึงไม่ใช่แค่กำแพง แต่คือแรงจูงใจให้ยกระดับไปสู่การผลิตเต็มรูปแบบ ตั้งแต่การลงทุนโรงงาน EV ชุดแรกไปจนถึงการพัฒนาซัพพลายเออร์ท้องถิ่นให้พร้อมรับงานจากค่ายรถระดับโลก
ผู้ซื้อและผู้ผลิตควรวางกลยุทธ์อย่างไรในเกมภาษีใหม่
สำหรับผู้ซื้อ แนวโน้มชัดเจนว่าราคารถที่ผลิตในประเทศและใช้ชิ้นส่วนท้องถิ่น EV สูงจะมีโอกาสคงความคุ้มค่าได้ดีกว่ารถนำเข้าทั้งคันในระยะกลางและระยะยาว เพราะระบบภาษีใหม่ตั้งใจให้ผู้ผลิตที่ลงรากในประเทศได้เปรียบด้านต้นทุน นี่อาจผลักให้ผู้บริโภคหันมามองแบรนด์ที่ประกอบและใช้ชิ้นส่วนในประเทศมากขึ้น ไม่ใช่ดูแค่ยี่ห้อหรือเทคโนโลยีเพียงอย่างเดียว ด้านผู้ผลิต เกมนี้เปลี่ยนจากการหาตัวแทนจำหน่ายมาขายรถไฟฟ้า ไปสู่การวางยุทธศาสตร์ลงทุนโรงงาน EV ตั้งแต่ต้น ไม่ว่าจะเป็นการผลิตตัวรถ แบตเตอรี่ หรือชิ้นส่วนอิเล็กทรอนิกส์สำคัญ นโยบายผลิตในประเทศและโครงสร้างภาษีแบบแบ่งชั้นกำลังบอกว่า ใครให้มูลค่าเพิ่มกับเศรษฐกิจในประเทศมากกว่า จะได้อัตราภาษีที่เอื้อให้ทำตลาดได้ยาวกว่า ข้อสรุปคือ ผู้ผลิตที่เลือกมองระยะยาวและสร้างเครือข่ายการลงทุนโรงงาน EV พร้อมซัพพลายเชนชิ้นส่วนท้องถิ่น จะมีที่ยืนมั่นคงกว่าในยุคภาษีรถไฟฟ้า ไทยรุ่นใหม่ ขณะที่ผู้ซื้อที่เข้าใจกลไกภาษีและที่มาของต้นทุน จะยิ่งมีอำนาจต่อรองและเลือกซื้อได้คุ้มค่าขึ้นในภาพรวม