
AI ตรวจดอกเบี้ยซ้ำซ้อนคืออะไร และทำไมจึงเป็นเรื่องใหญ่
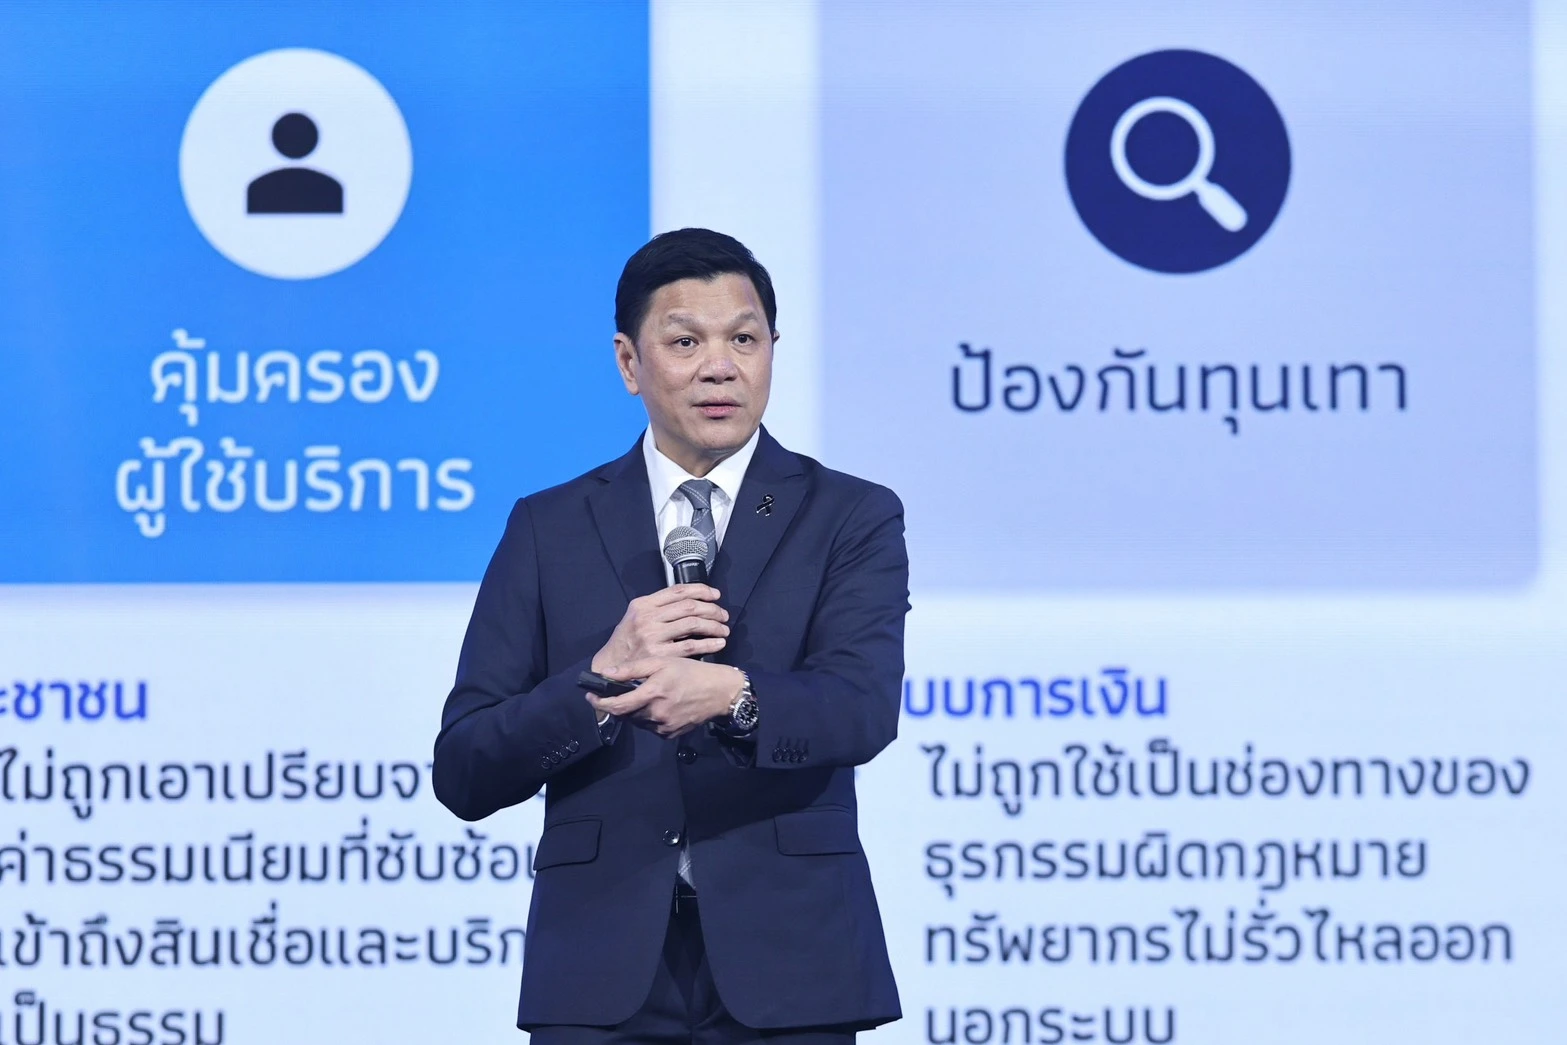
AI ตรวจดอกเบี้ยซ้ำซ้อนในภาคการเงิน คือการใช้ระบบปัญญาประดิษฐ์และการวิเคราะห์ข้อมูลอัตโนมัติ ตรวจสอบสัญญาเครดิต รายการเรียกเก็บเงิน และโครงสร้างค่าธรรมเนียม เพื่อค้นหาการคิดดอกเบี้ยซ้ำซ้อน การเรียกเก็บค่าธรรมเนียมที่ซ้ำซ้อน หรือไม่โปร่งใส และแจ้งเตือนให้ผู้กำกับดูแลหรือผู้ให้บริการแก้ไข เพื่อลดการเอาเปรียบผู้บริโภคและปิดช่องโหว่ที่อาจถูกใช้ทำธุรกรรมไม่โปร่งใส ประเด็นสำคัญไม่ใช่แค่ความไฮเทค แต่คือการเปลี่ยนวิธีคิดเรื่องการป้องกันการหลอกลวงการเงิน จากเดิมที่รอให้ผู้บริโภคร้องเรียน มาเป็นการตรวจสอบเชิงรุกด้วย AI การที่ผู้ว่าการธนาคารกลางประกาศขยายบทบาทเพื่อแก้ปัญหาเชิงโครงสร้างในระบบการเงิน สะท้อนชัดว่าค่าธรรมเนียมและดอกเบี้ยซับซ้อนถูกมองว่าเป็นอุปสรรคต่อเศรษฐกิจและความเป็นธรรม หากไม่ยกระดับการตรวจสอบด้วยเทคโนโลยี ผู้ใช้บริการรายย่อยจะยังเป็นฝ่ายเสียเปรียบในเกมข้อมูลที่ไม่สมดุล
เมื่อความเสี่ยงย้ายจากธนาคารไปอยู่ใน Non-Bank จำนวน 3,624 แห่ง
ทิศทางใหม่ของธนาคารกลางที่ออกมาพูดตรงว่า ความเสี่ยงไม่ได้อยู่ที่ธนาคาร แต่อยู่ที่ Non-Bank สะท้อนการยอมรับว่าภูมิทัศน์การเงินเปลี่ยนไปแล้ว ผู้ประกอบการ Non-Bank 3,624 แห่งใน 24 ประเภท ตั้งแต่ปล่อยกู้ ชำระเงิน แลกเงิน ไปจนถึงโอนเงิน ครอบคลุมสัดส่วนสินเชื่อรายย่อยในระบบมากกว่าธนาคารพาณิชย์และธนาคารรัฐรวมกัน ทั้งในมูลค่าสินเชื่อและจำนวนบัญชี เมื่อผู้เล่นใหญ่อยู่ในเงามืดของกติกาแบบเก่า การใช้ AI เข้ามาตรวจสอบค่าธรรมเนียมด้วย AI จึงไม่ใช่ทางเลือก แต่เป็นความจำเป็น จุดประสงค์หลักของการกำกับ Non-Bank คือการคุ้มครองผู้บริโภค ให้ได้รับบริการที่เป็นธรรม โปร่งใส และปกป้องสิทธิอย่างเท่าทัน การปล่อยให้โครงสร้างค่าธรรมเนียมซับซ้อนต่อไป คือการเปิดช่องให้ผู้เล่นทุนเทาและธุรกรรมพนันออนไลน์ใช้ประโยชน์จากระบบการเงินโดยตรง
BNPL โต 10 เท่า และดอกเบี้ยที่ถูกซ่อนอยู่ในค่าฟี
หากมองว่าดอกเบี้ยซ้ำซ้อนเป็นเรื่องเล็ก ให้ดูตัวอย่างธุรกิจ Buy Now Pay Later ที่โตขึ้น 10 เท่าใน 4 ปี ผู้ใช้จาก 600,000 คน กลายเป็น 6 ล้านคน และคนรุ่นใหม่ราว 45 เปอร์เซ็นต์กู้เงินครั้งแรกผ่าน BNPL การกำกับแบบเดิมที่อาศัยการตรวจสัญญาทีละฉบับไม่มีทางทันธุรกิจที่ขยายตัวแบบนี้ ธนาคารกลางจึงเตรียมออกใบอนุญาตใหม่ภายใต้เกณฑ์สินเชื่อส่วนบุคคล พร้อมกำหนดอายุขั้นต่ำ วงเงินกู้ไม่เกิน 20,000 บาท และอัตราดอกเบี้ย 15–20 เปอร์เซ็นต์เพื่อป้องกันไม่ให้กลายเป็นหนี้เสียเร็ว การใช้ AI เข้ามาอ่านโครงสร้างดอกเบี้ยและค่าธรรมเนียมจึงสำคัญ เพราะมีผู้ให้บริการบางรายคิดดอกเบี้ย 25 เปอร์เซ็นต์ แต่ซ่อนค่าใช้จ่ายอื่นอีก 10 เปอร์เซ็นต์ ทำให้ต้นทุนผู้กู้พุ่งเป็น 35 เปอร์เซ็นต์โดยไม่รู้ตัว นี่คือภาพชัดของดอกเบี้ยซ้ำซ้อนที่ต้องใช้ระบบอัตโนมัติเข้าไปขุดขึ้นมา ไม่ใช่รอให้ลูกหนี้รายย่อยที่เสียเปรียบด้านข้อมูลมาพิสูจน์เอง
AI จะช่วยได้แค่ไหน ถ้ากติกาและคนยังไม่พร้อม
ในอีกด้านหนึ่ง ธนาคารพาณิชย์รายใหญ่แสดงให้เห็นว่า AI ถูกใช้แล้วในกระบวนการอนุมัติสินเชื่อและการประมวลผลข้อมูล เพื่อย่นระยะเวลาทำงานและลดต้นทุน พร้อมผลักดันให้ลูกค้า SME ใช้ AI บริหารซัพพลายเชนและแรงงานแทนการรอทวงหนี้ แต่คำเตือนที่แรงพอๆ กันคือ อย่าทุ่มเงินซื้อ AI ใส่กระบวนการเดิม เพราะจะสูญเงินเปล่า ผู้บริหารเทคโนโลยีรายหนึ่งรายงานว่า องค์กรกว่า 82 เปอร์เซ็นต์เพิ่มงบซื้อ AI แต่มีเพียง 23 เปอร์เซ็นต์ที่เห็นมูลค่าคุ้มกับการลงทุน บทเรียนนี้ใช้กับการกำกับ AI ใน Non-Bank โดยตรง หากหน่วยงานกำกับและผู้ประกอบการไม่สร้างกติกาและทักษะคนให้พร้อม ระบบตรวจสอบค่าธรรมเนียมด้วย AI อาจกลายเป็นเพียงเครื่องมือราคาแพงที่ติดแท็ก “ใช้เพื่อคุ้มครองผู้บริโภค” แต่ไม่เปลี่ยนผลลัพธ์จริง การนำ AI มาใช้ต้องมาพร้อมวัฒนธรรมความรับผิดชอบ การตั้งคำถาม และการยอมรับความล้มเหลวในบางโครงการ เพื่อจะได้เรียนรู้และปรับปรุงอย่างต่อเนื่อง
จากพระเครื่องสู่กติกา: ทำให้ AI เป็นเครื่องมือคุ้มครองไม่ใช่เครื่องมือเอาเปรียบ
คำเปรียบเทียบที่ว่า AI เป็นเหมือนพระเครื่องที่ทุกคนอยากได้ แต่ต้องมีการปฏิบัติธรรมควบคู่ไปด้วย บอกประเด็นสำคัญของการใช้ AI ในระบบการเงินได้ดี AI ไม่ได้เข้ามาแทนคนทั้งตำแหน่ง แต่มาช่วยทำส่วนงานที่ไม่สนุก เช่น อ่านสัญญายาวๆ วิเคราะห์ข้อมูลดิบ ให้มนุษย์มีเวลาไปใช้วิจารณญาณตัดสินใจในส่วนที่มีคุณค่ามากกว่า มนุษย์ยังมีสามจุดแข็งที่ AI ทดแทนไม่ได้ คือการกำหนดทิศทางองค์กร การตัดสินใจในเรื่องที่ไม่อาจประนีประนอม และการรับผิดชอบต่อผลลัพธ์โดยไม่อ้างว่าเป็นคำตอบของ AI นี่คือหัวใจของการกำกับ AI ในสถาบันการเงิน ไม่ว่าจะเป็นธนาคารไทย AI หรือ Non-Bank หากไม่วางโครงสร้างธรรมาภิบาล ตรวจสอบอคติ และกำหนดให้ความรับผิดชอบสุดท้ายอยู่ที่คน การป้องกันการหลอกลวงการเงินด้วย AI มีโอกาสกลับด้าน กลายเป็นระบบอัตโนมัติที่เอื้อให้การเอาเปรียบแพร่หลายเร็วและกว้างขึ้นกว่าเดิม ข้อสรุปคือ เราต้องการ AI ที่เข้มแข็งด้านเทคโนโลยี ควบคู่กับคนและกติกาที่เข้มแข็งด้านคุณค่า จึงจะเปลี่ยนยุคดอกเบี้ยซับซ้อนให้เป็นยุคบริการทางการเงินที่โปร่งใสและยุติธรรมจริง ไม่ใช่แค่ภาพสวยในสไลด์นำเสนอ