
ดิจิทัลไฟแนนซ์สำหรับ SME คืออะไร และสำคัญต่ออาเซียนอย่างไร
SME ดิจิทัลไฟแนนซ์ คือรูปแบบการให้บริการทางการเงินผ่านแพลตฟอร์มออนไลน์ที่ออกแบบมาเพื่อสนับสนุนวิสาหกิจขนาดย่อมและขนาดกลางโดยเฉพาะ ตั้งแต่การปล่อยสินเชื่อ การบริหารกระแสเงินสด จนถึงบริการเสริมด้านข้อมูลเครดิตและการจัดการธุรกิจ จุดเด่นคือการใช้เทคโนโลยีลดขั้นตอนเอกสารและข้อจำกัดด้านหลักประกัน ทำให้ผู้ประกอบการเข้าถึงแหล่งเงินทุนได้เร็วขึ้น ต้นทุนการดำเนินงานต่ำลง และสามารถเชื่อมต่อกับคู่ค้าในหลายประเทศผ่านระบบดิจิทัล เป็นกลไกสำคัญที่ช่วยให้วิสาหกิจขนาดย่อมอาเซียนก้าวเข้าสู่ห่วงโซ่อุปทานภูมิภาคได้อย่างมีประสิทธิภาพ
ในบริบทประชาคมเศรษฐกิจอาเซียน การเปิดตลาดขนาดใหญ่มากกว่าหลายร้อยล้านคนสร้างโอกาสให้ธุรกิจขยายการผลิตและเข้าร่วมในห่วงโซ่คุณค่าระดับภูมิภาค แต่ในความเป็นจริง SMEs ซึ่งเป็นกระดูกสันหลังของเศรษฐกิจยังติดกับดักเดิม ทั้งข้อจำกัดด้านเงินทุน เทคโนโลยี มาตรฐาน และข้อมูลตลาด หากยังพึ่งพาเฉพาะสินเชื่อแบบดั้งเดิม วิสาหกิจขนาดย่อมอาเซียนจำนวนมากจะถูกทิ้งไว้ข้างหลัง ไม่สามารถแทรกตัวเข้าไปในโอกาสใหม่ที่เกิดจากการปรับโครงสร้างห่วงโซ่อุปทานภูมิภาคได้

Funding Societies ตัวอย่างแพลตฟอร์ม Non-Bank ที่กำลังขยายบทบาท
หากต้องการเห็นภาพว่า SME ดิจิทัลไฟแนนซ์ทำงานอย่างไรในภูมิภาค แพลตฟอร์มอย่าง Funding Societies เป็นกรณีศึกษาที่ชัดเจน แพลตฟอร์มนี้เป็นหนึ่งในผู้ให้บริการการเงินดิจิทัลสำหรับ SME ที่ใหญ่ในเอเชียตะวันออกเฉียงใต้ และยังเป็นผู้ให้บริการ Non-Bank รายสำคัญในภูมิภาคนี้ด้วย จุดยืนของแพลตฟอร์มคือไม่เดินตามตรรกะธนาคารที่เน้นสินทรัพย์และหลักประกัน แต่ให้ความสำคัญกับกระแสรายได้ สัญญา และรูปแบบธุรกิจของผู้ประกอบการมากขึ้น
สินเชื่อธุรกิจเพื่อความยั่งยืนของ Funding Societies ในภูมิภาคเติบโตขึ้นกว่า 62% เมื่อเทียบกับปีก่อน ซึ่งสะท้อนความต้องการเงินทุนของธุรกิจที่เพิ่มขึ้นตามกิจกรรมทางเศรษฐกิจที่ขยายตัว แพลตฟอร์มยังระบุชัดว่าสามารถสนับสนุนวงเงินได้สูงสุดรายละ 30 ล้านบาท เพื่อให้ครอบคลุมทั้งการลงทุนและเงินทุนหมุนเวียนตามลักษณะธุรกิจ ข้อมูลเหล่านี้ชี้ว่าดิจิทัลไฟแนนซ์ไม่ได้เป็นเพียงช่องทางสำรอง แต่กำลังกลายเป็นโครงสร้างพื้นฐานทางการเงินใหม่สำหรับผู้ประกอบการรายเล็กและรายกลาง
SME ในห่วงโซ่อุปทานภูมิภาค จากผู้ตามสู่ตัวแสดงหลัก
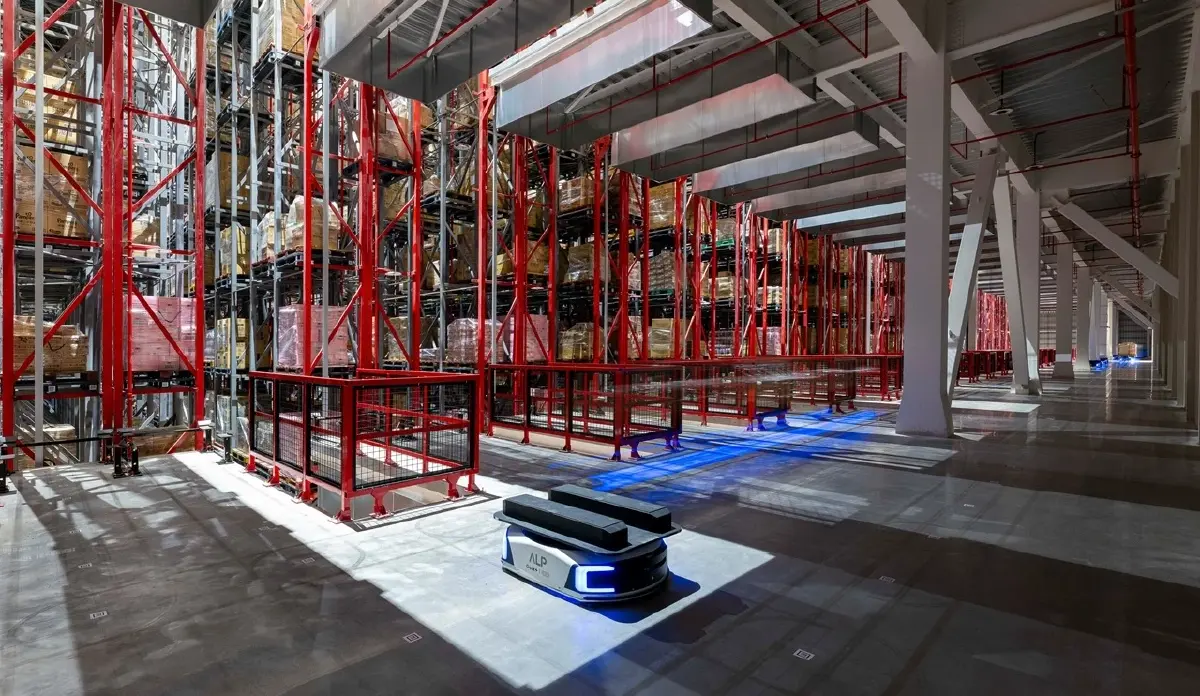
การปรับโครงสร้างห่วงโซ่อุปทานภูมิภาคทำให้บริษัทขนาดใหญ่ต้องกระจายแหล่งจัดซื้อและผู้ผลิตมากขึ้น โอกาสจึงเปิดให้วิสาหกิจขนาดย่อมอาเซียนเข้าไปเป็นซัพพลายเออร์และพันธมิตรทางธุรกิจโดยตรง อย่างไรก็ตาม การเข้าไปอยู่ในห่วงโซ่อุปทานภูมิภาคไม่ใช่แค่เรื่องของราคาหรือคุณภาพสินค้า แต่ต้องมีความสามารถบริหารข้อมูล อีคอมเมิร์ซ การชำระเงินดิจิทัล และความปลอดภัยข้อมูลควบคู่กันไป
แนวทางที่ถูกเสนอในระดับนโยบายคือการเชื่อมโยง SMEs กับองค์กรขนาดใหญ่ในภูมิภาคผ่านโครงการพัฒนาซัพพลายเออร์ การถ่ายทอดเทคโนโลยี การฝึกอบรมมาตรฐานคุณภาพ และการสนับสนุนด้านการจัดการ เมื่อเสริมด้วยแพลตฟอร์มดิจิทัลที่ช่วยลดต้นทุนการเข้าร่วมตลาดข้ามพรมแดน วิสาหกิจขนาดย่อมอาเซียนจะไม่ได้เป็นเพียงผู้รับจ้างผลิต แต่กลายเป็นฟันเฟืองสำคัญในห่วงโซ่อุปทานภูมิภาค ที่สามารถต่อรองและขยายธุรกิจได้บนฐานข้อมูลและทุนที่เข้าถึงได้ง่ายขึ้น
สินเชื่อธุรกิจสีเขียว โอกาสใหม่ของ SME ในเศรษฐกิจอาเซียน
อีกมิติที่น่าสนใจคือบทบาทของสินเชื่อธุรกิจสีเขียวต่อการเติบโตของผู้ประกอบการ Funding Societies เดินหน้าขยายการสนับสนุนสินเชื่อแก่ผู้ประกอบการธุรกิจสีเขียว เพื่อขับเคลื่อนเป้าหมายด้านการเงินเพื่อความยั่งยืนของบริษัท เทรนด์นี้เกิดขึ้นพร้อมกับการลงทุนด้านพลังงานสะอาด การจัดการของเสีย การรีไซเคิล และเศรษฐกิจหมุนเวียน ที่กำลังสร้างโอกาสใหม่ให้ SME ในหลายจุดของห่วงโซ่อุปทาน ตั้งแต่งานติดตั้งและบำรุงรักษาระบบ ไปจนถึงบริการข้อมูลคาร์บอนและ ESG
ผู้บริหาร Funding Societies ชี้ว่าธุรกิจสีเขียวกำลังเปลี่ยนจากระยะเริ่มต้นของการลงทุนไปสู่ระยะที่มีคำสั่งซื้อและรายได้จริงมากขึ้น ความต้องการเงินทุนจึงขยายจากการเริ่มโครงการ ไปสู่เงินทุนหมุนเวียนเพื่อรองรับต้นทุนล่วงหน้าและบริหารช่องว่างระหว่างต้นทุนกับรายได้ แพลตฟอร์มยังมองว่าธุรกิจสีเขียวเป็นกลุ่มที่มีศักยภาพเติบโตต่อเนื่อง และเตรียมขยายการสนับสนุนสินเชื่อเพื่อเติมเต็มช่องว่างด้านเงินทุนและสภาพคล่องให้ผู้ประกอบการเดินหน้าโครงการและขยายกิจการได้ต่อเนื่อง
ข้อสรุป ดิจิทัลไฟแนนซ์คือเงื่อนไขใหม่ของการบูรณาการอาเซียน
เมื่อมองภาพรวม จะเห็นว่าดิจิทัลไฟแนนซ์ไม่ได้เป็นแค่เครื่องมือการกู้ยืม แต่กลายเป็นโครงสร้างพื้นฐานสำคัญของการบูรณาการทางเศรษฐกิจในอาเซียน การลดข้อจำกัดด้านหลักประกัน การใช้ข้อมูลดิจิทัลแทนเอกสาร และการเชื่อมโยงกับแพลตฟอร์มอีคอมเมิร์ซ ทำให้ SMEs ที่เคยติดอยู่กับตลาดท้องถิ่นสามารถก้าวเข้าสู่ห่วงโซ่อุปทานภูมิภาคได้รวดเร็วยิ่งขึ้น
อย่างไรก็ตาม การเติบโตนี้จะยั่งยืนก็ต่อเมื่อมีการสร้างระบบนิเวศครบวงจร ทั้งนโยบายสาธารณะที่สนับสนุนการเงินดิจิทัล การฝึกอบรมทักษะการจัดการและอีคอมเมิร์ซ การยกระดับมาตรฐานสินค้า และการเชื่อมโยงกับบริษัทขนาดใหญ่ในภูมิภาค หากผสมผสานองค์ประกอบเหล่านี้เข้ากับแพลตฟอร์มอย่าง Funding Societies และแนวโน้มสินเชื่อธุรกิจสีเขียว เราจะเห็นวิสาหกิจขนาดย่อมอาเซียนก้าวจากบทบาทผู้เล่นรายเล็ก กลายเป็นฐานสำคัญของการเติบโตที่ครอบคลุมและยั่งยืนในภูมิภาค