
อายุยืนและเงินคือโจทย์ใหม่ของการวางแผนเงินเกษียณ
อายุยืนและเงิน คือแนวคิดที่ใช้มองความเสี่ยงเมื่อคนมีชีวิตยืนยาวขึ้นแต่แผนการเงินยังตั้งอยู่บนสมมติฐานเดิม เรื่องนี้เชื่อมโยงกับการวางแผนเงินเกษียณ การเตรียมพร้อมเกษียณ และ Longevity Risk ซึ่งหมายถึงความเสี่ยงที่เงินจะหมดก่อนชีวิต รวมถึงภาระค่ารักษาพยาบาลและการดูแลระยะยาวในช่วงบั้นปลาย เศรษฐกิจอายุวัฒน์จึงไม่ใช่แค่ภาพของสังคมสูงวัย แต่คือระบบเศรษฐกิจใหม่ที่ต้องรองรับคนจำนวนมากที่มีอายุยืนขึ้น ใช้ชีวิตนานขึ้น และต้องมีเงินใช้ไปพร้อมกับสุขภาพที่ดี
ประเด็นสำคัญที่ถูกมองข้ามคือ คนจำนวนมากยังวางแผนเงินไว้ใช้ถึงอายุ 80 ปี ซึ่งในยุคอายุยืนอาจกลายเป็นเพียงจุดกึ่งกลางของชีวิตหลังเกษียณ กรณีศึกษาชี้ว่าเมื่อยืดช่วงใช้เงินจาก 80 เป็น 90 ปี ต้องเตรียมเงินเพิ่มถึงประมาณ 3.57 ล้านบาท นี่ไม่ใช่ตัวเลขเล็ก ๆ แต่สะท้อนว่า Longevity Risk กำลังเป็นวิกฤตเงียบ เสียงเตือนจึงชัดเจนว่า หากไม่ขยับแผนการเงินตามอายุขัยที่ยาวขึ้น คนทำงานวันนี้อาจกลายเป็นผู้สูงวัยที่ต้องดิ้นรนหาเงินเพิ่มในวันที่ร่างกายไม่พร้อม
เมื่ออายุยืนขึ้น 10 ปี ตัวเลขเงินเกษียณเปลี่ยนไปอย่างไร
การยืดอายุขัยใช้งานเพิ่มอีก 10 ปีมีผลต่อการวางแผนเงินเกษียณอย่างชัดเจน เพราะไม่ได้เป็นแค่การเพิ่มค่าใช้จ่ายเล็กน้อย แต่คือการขยายทั้งระยะเวลาที่ต้องมีเงินใช้และความเสี่ยงด้านสุขภาพ ข้อมูลตัวอย่างระบุว่า หากเริ่มออมจากศูนย์ตอนอายุ 40 ปี ผลตอบแทนเฉลี่ย 2% ต่อปี ต้องออมประมาณ 24,000 บาทต่อเดือนเพื่อให้เงินพอถึงอายุ 80 ปี แต่ถ้าต้องการให้เงินยืนยาวถึง 90 ปี ต้องออมเพิ่มเป็นราว 36,000 บาทต่อเดือน
ความต่างเพียง 10 ปีจึงเท่ากับภาระการออมที่เพิ่มขึ้นประมาณ 50% และหมายถึงเงินเกษียณที่ต้องเพิ่มอีกประมาณ 3.57 ล้านบาท ถ้าไม่รับความจริงนี้ คนทำงานอาจเผลอวางแผนแบบสั้นเกินไป เหมือนเตรียมเสบียงเดินทาง 3 วันแต่ต้องเดินทางจริง 5 วัน แนวคิดการเตรียมพร้อมเกษียณจึงต้องปรับจากคำถามว่า "จะหยุดงานเมื่อไหร่" เป็น "จะต้องมีเงินใช้ถึงอายุเท่าไหร่" และ "พร้อมรับความเสี่ยงอะไรบ้าง" การนับเพียงเงินก้อนวันเกษียณจึงไม่พอ ต้องคิดถึงการไหลของเงินในระยะยาวด้วย
Longevity Risk วิกฤตเงียบในเศรษฐกิจอายุวัฒน์
Longevity Risk คือความเสี่ยงจากการมีชีวิตยืนยาวกว่าที่วางแผนไว้ จนเงินออมและรายได้หลังเกษียณไม่พอใช้ ข้อมูลชี้ว่าผู้สูงอายุจำนวนมากไม่มีภูมิต้านทานทางการเงิน ผู้สูงอายุ 44.6% ไม่มีเงินออม ประมาณหนึ่งในสามยังต้องทำงานหาเงิน และกว่าครึ่งของคนที่มีเงินออม มีเงินเก็บไม่ถึง 100,000 บาท เมื่อรายได้ลดลงแต่ระยะเวลาต้องใช้เงินยาวขึ้น ความเสี่ยงที่เงินหมดก่อนชีวิตจึงสูงมาก
Longevity Risk ยังพ่วงกับค่ารักษาพยาบาลที่โตเร็ว WTW คาดว่าอัตราเพิ่มขึ้นของค่ารักษาพยาบาลปี 2569 อยู่ที่ 10.8% ซึ่งสูงกว่าเงินเฟ้อทั่วไป ขณะเดียวกันข้อมูลจากองค์การอนามัยโลกระบุว่าคนไทยมีช่องว่างระหว่างอายุขัยเฉลี่ยกับช่วงชีวิตที่มีสุขภาพดีประมาณ 9.5 ปี หมายความว่าเรามีโอกาสใช้ชีวิตช่วงท้ายหลายปีในสภาพที่ต้องการการดูแลระยะยาว รายได้ลดลงแต่ค่าใช้จ่ายด้านอาหาร ที่อยู่อาศัย การเดินทางและสุขภาพยังเดินต่อ หากไม่วางแผนเงินเกษียณให้รัดกุมตั้งแต่วันนี้ เศรษฐกิจอายุวัฒน์อาจกลายเป็นยุคที่ผู้สูงวัยจำนวนมากต้องพึ่งพาลูกหลานและระบบรัฐมากกว่าที่คิด
ออกแบบแผนเงินเกษียณให้ยืดหยุ่นตามอายุที่ยืนยาว
การเตรียมพร้อมเกษียณในยุคอายุยืนต้องคิดเกินกว่าแค่เงินออมก้อนเดียว ต้องเป็นแผนแบบ Ecosystem ส่วนตัวที่เชื่อมสุขภาพ รายได้ และเครื่องมือทางการเงินเข้าด้วยกัน การออมและลงทุนอย่างสม่ำเสมอเป็นแกนกลาง แต่ไม่ใช่ทุกคนจะสามารถออมได้ตามตัวเลขในกรณีศึกษา จึงต้องเติมส่วนอื่น เช่น เพิ่มทักษะอาชีพเพื่อสร้างรายได้หลังเกษียณ ใช้ประกันสุขภาพและประกันโรคร้ายแรงเพื่อปิดความเสี่ยงค่ารักษาพยาบาล และแยกเงินฉุกเฉินออกจากเงินเกษียณ เพื่อไม่ให้การเจ็บป่วยครั้งใหญ่ทำลายเงินที่สะสมมานาน
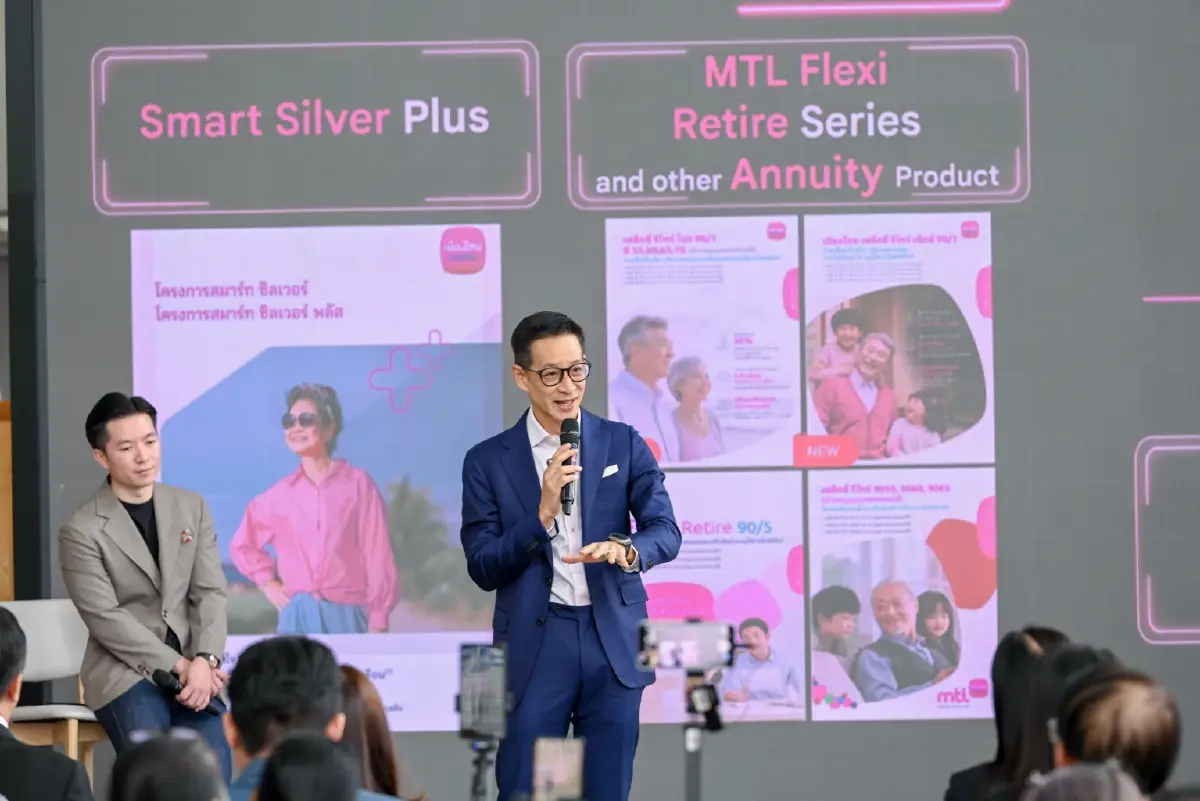
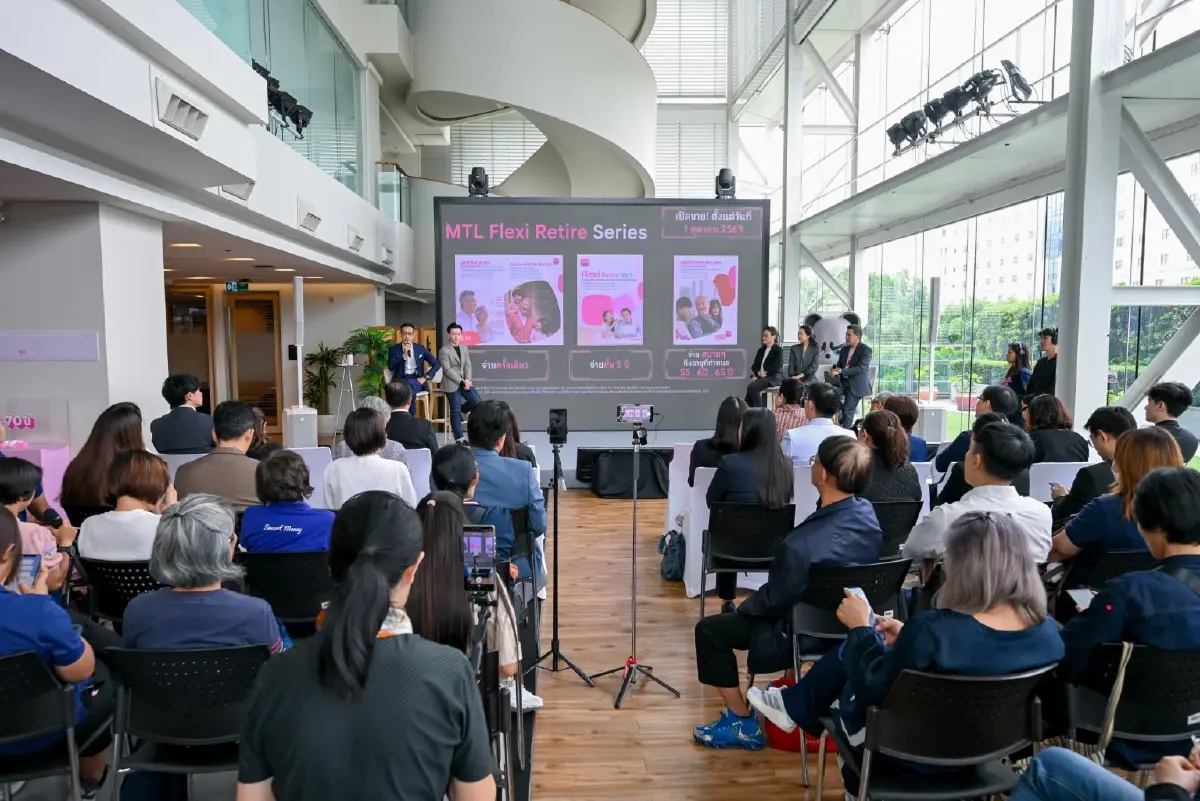
ในตลาดเริ่มมีผลิตภัณฑ์ที่ออกแบบมารองรับชีวิตยาวขึ้น เช่น แผนบำนาญที่ยืดหยุ่นเรื่องช่วงอายุรับเงินและวิธีจ่ายเบี้ย ลูกค้าสามารถเลือกจ่ายเบี้ยครั้งเดียว แบบ 5 ปี หรือจ่ายตามช่วงอายุที่กำหนด และเลือกเริ่มรับบำนาญที่อายุ 55 60 65 หรือ 70 ปี แนวคิดแบบนี้สะท้อนว่าเครื่องมือทางการเงินกำลังปรับจากการคุ้มครองแบบตายตัวไปสู่การออกแบบให้เข้ากับรูปแบบชีวิตที่เปลี่ยนไป ซึ่งเป็นทิศทางที่คนรุ่นใหม่ควรใช้ให้เป็นประโยชน์ ไม่ใช่ซื้อเพราะคำว่าคุ้มครอง แต่ซื้อเพราะช่วยให้เงินยืนยาวตามอายุขัย
จากแผนส่วนตัวสู่ระบบรองรับเศรษฐกิจอายุวัฒน์
แม้การวางแผนเงินเกษียณเป็นหน้าที่ของแต่ละคน แต่โจทย์อายุยืนและเงินไม่อาจแก้ด้วยคนคนเดียวได้ การเข้าสู่สังคมสูงวัยเต็มรูปแบบกำลังใกล้เข้ามา หน่วยงานด้านนโยบายคาดว่า ภายในปี 2576 จะเข้าสู่สังคมสูงอายุระดับสุดยอด และปี 2583 ผู้สูงอายุจะมีสัดส่วนเกือบหนึ่งในสามของประชากร หากระบบเศรษฐกิจและสวัสดิการไม่ปรับตาม เศรษฐกิจอายุวัฒน์อาจกลายเป็นภาระมากกว่าคุณภาพชีวิต
ภาครัฐ เอกชน สถาบันการศึกษา โรงพยาบาล ผู้ประกอบการ Senior Living สื่อ และประชาชนต่างต้องร่วมกันออกแบบระบบรองรับชีวิตยาวขึ้น ไม่ว่าจะเป็นการสร้างความรู้ด้านสุขภาพ การเงิน และประกัน การพัฒนา Senior Ecosystem ที่เชื่อมเงินบำนาญกับบริการดูแลผู้สูงอายุ ซึ่งปัจจุบันมีพันธมิตรด้าน Senior Living และ Nursing Home จำนวน 44 แห่งในเครือข่ายหนึ่ง สิ่งที่ควรเกิดขึ้นต่อจากนี้ไม่ใช่แค่เพิ่มจำนวนบ้านพักผู้สูงวัยหรือผลิตภัณฑ์บำนาญ แต่คือการสร้างทางเลือกให้คนสามารถอยู่ได้นานขึ้น สุขภาพดีขึ้น และมีเงินใช้เพียงพอโดยยังพึ่งพาตัวเองได้ สรุปแล้ว อายุยืนไม่ใช่ปัญหา หากเรายอมรับว่าต้องยืดแผนการเงินออกไปอีกหลายสิบปีตั้งแต่วันนี้และลงมือวางแผนจริงจัง