
สถิติรายได้สะท้อนแรงซื้อ แต่ยังไม่ใช่ชัยชนะรอบด้าน
ผลประกอบการรายไตรมาสของ Apple คือภาพรวมรายได้จากผลิตภัณฑ์และบริการในช่วงสามเดือน ซึ่งสะท้อนทั้งความต้องการของผู้บริโภค ความสามารถในการขายสินค้าใหม่ และต้นทุนที่บริษัทต้องรับภาระ รายได้ Apple ในไตรมาสเดือนกันยายนทำสถิติที่ 114.5 พันล้านดอลลาร์ เพิ่มขึ้น 12% จากปีก่อน โดย iPhone และ Mac เป็นแรงขับเคลื่อนสำคัญ แต่ตัวเลขนี้ไม่ควรถูกอ่านว่าเติบโตแข็งแรงทุกธุรกิจ เพราะ iPad ลดลง 10.4% และอุปกรณ์สวมใส่ บ้าน และอุปกรณ์เสริมลดลง 7.9% ขณะที่บริการเพิ่มขึ้น 9.8% ภาพที่ชัดจึงไม่ใช่การฟื้นตัวพร้อมกันทั้งบริษัท แต่เป็นการพึ่งพาผลิตภัณฑ์หลักและบริการที่ยังขายได้ดี การเปลี่ยนผ่านจากทิม คุกสู่จอห์น เทอร์นัส พร้อมผลิตภัณฑ์รุ่นใหม่และจังหวะเปิดตัว iPhone ที่เปลี่ยนไป ทำให้ไตรมาสนี้เป็นบททดสอบสำคัญของทีมบริหารชุดใหม่
ยอดขาย iPhone ทำรายได้ 57.6 พันล้านดอลลาร์ เพิ่มขึ้น 17.5% และสูงกว่าที่นักวิเคราะห์ประเมินไว้ ส่วนยอดขาย Mac อยู่ที่ 10.79 พันล้านดอลลาร์ เพิ่มขึ้น 23.7% โดยทั้งสองธุรกิจทำผลงานเหนือคาด อย่างไรก็ดี การเติบโตของ Mac และ iPhone ไม่ได้ลบความอ่อนแรงของหมวดอื่น และรายได้เพียงอย่างเดียวก็ยังตอบไม่ได้ว่าบริษัทจะรักษาความสามารถทำกำไรได้แค่ไหน
จีนสวนตลาด แต่แรงซื้อมีเงื่อนไข
ความโดดเด่นของรอบนี้อยู่ที่ตลาดสมาร์ทโฟนจีน ซึ่งภาพรวมกำลังหดตัว แต่รายได้จาก Greater China ซึ่งรวมจีนแผ่นดินใหญ่ ฮ่องกง และไต้หวัน กลับเพิ่มขึ้น 21% สู่ระดับสูงสุดของไตรมาสเดือนกันยายน ขณะที่ยอดจัดส่งสมาร์ทโฟนในจีนลดลง 10% และแตะระดับต่ำสุดในรอบ 14 ปี ตามข้อมูลของ Counterpoint Research ความต่างนี้ชี้ว่า Apple ยังดึงดูดผู้ซื้อได้ แม้ตลาดโดยรวมจะซบเซา โดยยอดขาย iPhone 18 Pro Series ในสามสัปดาห์แรกสูงกว่ารุ่นก่อนในช่วงเดียวกัน 23.5% อย่างไรก็ตาม รายได้ภูมิภาคดังกล่าวยังต่ำกว่าที่นักวิเคราะห์คาดไว้ จึงเร็วเกินไปที่จะสรุปว่าการเติบโตครั้งนี้แก้ปัญหาการแข่งขันในจีนได้ถาวร
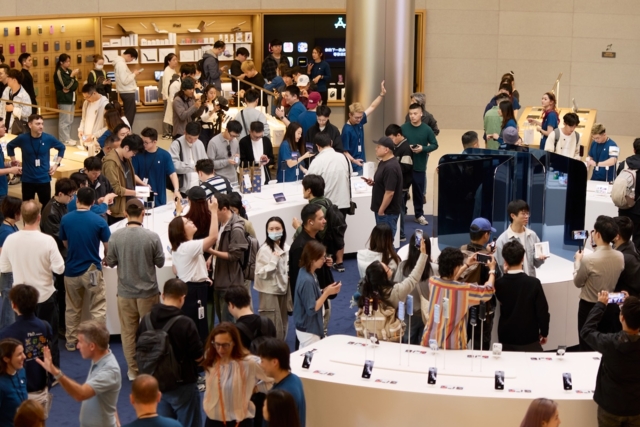
ปัจจัยหนุนอีกด้านคือฟีเจอร์ AI ของ Apple ที่ผ่านข้อกำหนดในจีนและเตรียมเปิดใช้งานบนแผ่นดินใหญ่ภายในเดือนพฤศจิกายน แต่ผลต่อยอดขายยังต้องรอดูหลังเปิดให้ใช้จริง สำหรับผู้ซื้อทั่วไป ความต้องการ iPhone รุ่นใหม่ยังมีผลที่จับต้องได้ทันทีในอีกด้าน: iPhone Duo ขายหมดภายในไม่กี่ชั่วโมงหลังเปิดขายออนไลน์ และยังผลิตไม่ทันความต้องการ บริษัทกำลังเพิ่มกำลังผลิตแต่ยังระบุเวลาไม่ได้ว่าจะทำให้สินค้าเพียงพอเมื่อใด อีกทั้งมีรายงานจากผู้บริโภคเรื่องหน้าจอแตกร้าว แม้บริษัทระบุว่ามีสินค้าส่วนน้อยที่ถูกส่งคืนและกำลังเปลี่ยนสินค้าให้ลูกค้า ความนิยมจึงมาพร้อมความเสี่ยงเรื่องการรอสินค้าและการติดตามคุณภาพ
ชิปหน่วยความจำคือโจทย์ที่รายได้โตแก้ไม่จบ
ต้นทุนชิปหน่วยความจำเป็นแรงกดดันสำคัญต่ออัตรากำไรขั้นต้น แม้ไตรมาสล่าสุดตัวเลขอยู่ที่ 47.9% แต่ Apple คาดว่าจะลดลงเหลือ 45–46% ในไตรมาสถัดไป เพราะราคาหน่วยความจำสูงขึ้นและอาจเพิ่มอีกในช่วงสิ้นสุดเดือนธันวาคม จอห์น เทอร์นัสระบุว่าการปรับขึ้นราคาหน่วยความจำเป็นสถานการณ์ที่ไม่เคยเกิดขึ้นมาก่อน นี่คือจุดที่ทำให้สถิติรายได้มีความหมายจำกัด: หากต้นทุนต่อเครื่องเพิ่มเร็วกว่ายอดขาย บริษัทก็อาจทำรายได้สูงขึ้นโดยเหลือกำไรจากการขายแต่ละหน่วยน้อยลง
Apple ทำงานใกล้ชิดกับซัปพลายเออร์และเพิ่มภาระผูกพันในการจัดซื้อหน่วยความจำ แต่การล็อกปริมาณจัดหาไม่ได้ทำให้ต้นทุนหายไป และอาจเพิ่มความสำคัญของการควบคุมราคาและการผลิต สำหรับไตรมาสตุลาคมถึงธันวาคม บริษัทคาดว่ารายได้จะโต 7–10% จากปีก่อน มากกว่าที่ตลาดประเมินไว้ แต่ยังต้องพิสูจน์ว่าการเติบโตดังกล่าวแปลงเป็นกำไรได้เพียงใด โดยเฉพาะเมื่อ iPhone Duo ยังมีข้อจำกัดด้านอุปทาน
ข้อสรุป: เครื่องยนต์ยังแรง แต่กำไรคือบททดสอบถัดไป
ผลประกอบการนี้แสดงว่า iPhone และ Mac ยังเป็นหัวจักรที่พา Apple ขยายรายได้ได้ และตลาดจีนยังสร้างโอกาสแม้ยอดจัดส่งสมาร์ทโฟนโดยรวมลดลง แต่แรงซื้อไม่ใช่คำตอบครบทุกข้อ เพราะยอดขายบางหมวดถอย ต้นทุนหน่วยความจำบีบมาร์จิ้น และสินค้ารุ่นใหม่ยังมีข้อจำกัดด้านกำลังผลิต สำหรับผู้บริโภค ผลที่เห็นได้คืออาจต้องรอ iPhone Duo ขณะที่บริษัทต้องจัดการทั้งความพร้อมของสินค้าและข้อร้องเรียนเรื่องหน้าจอ ส่วนผู้ลงทุนควรจับตาว่าการคาดการณ์รายได้ไตรมาสหน้าไปพร้อมกับอัตรากำไรที่ลดลงหรือไม่ สรุปแล้ว Apple ทำสถิติที่น่าประทับใจ แต่ความสำเร็จรอบถัดไปจะวัดจากการรักษากำไร ไม่ใช่รายได้สูงเพียงอย่างเดียว