
บัตรเครดิตท่องเที่ยวคืออะไร และทำไมคนงบน้อยควรสนใจ
บัตรเครดิตท่องเที่ยวคือบัตรที่ออกแบบให้การใช้จ่ายในชีวิตประจำวันและระหว่างเดินทางสะสมแต้มเที่ยวบินและสิทธิประโยชน์ด้านท่องเที่ยว เช่น ส่วนลดการจองที่พัก ประกันเดินทาง หรือเครดิตเงินคืน เพื่อช่วยลดต้นทุนการเดินทางของผู้ใช้ที่มีงบจำกัดแต่ต้องการเดินบ่อยและคุ้มค่ามากขึ้นในทุกทริปอย่างมีแผนและมีวินัยทางการเงินไปพร้อมกัน. เมื่อมองจากมุมคนเที่ยวประหยัด จุดแข็งของบัตรประเภทนี้คือ “ใช้เท่าที่ต้องใช้ แต่ได้คืนมากกว่าคนจ่ายเงินสด” เพราะทุกยอดใช้จ่ายถูกแปลงเป็นแต้ม สะสมต่อเนื่องจนแลกเป็นตั๋วหรือส่วนลดได้ในอนาคต แทนที่จะปล่อยให้เงินไหลออกโดยไม่เกิดมูลค่าเพิ่มใดๆ เลย.
AirAsia Platinum Mastercard: สายบิน AirAsia ต้องมีหรือแค่ดีพอ
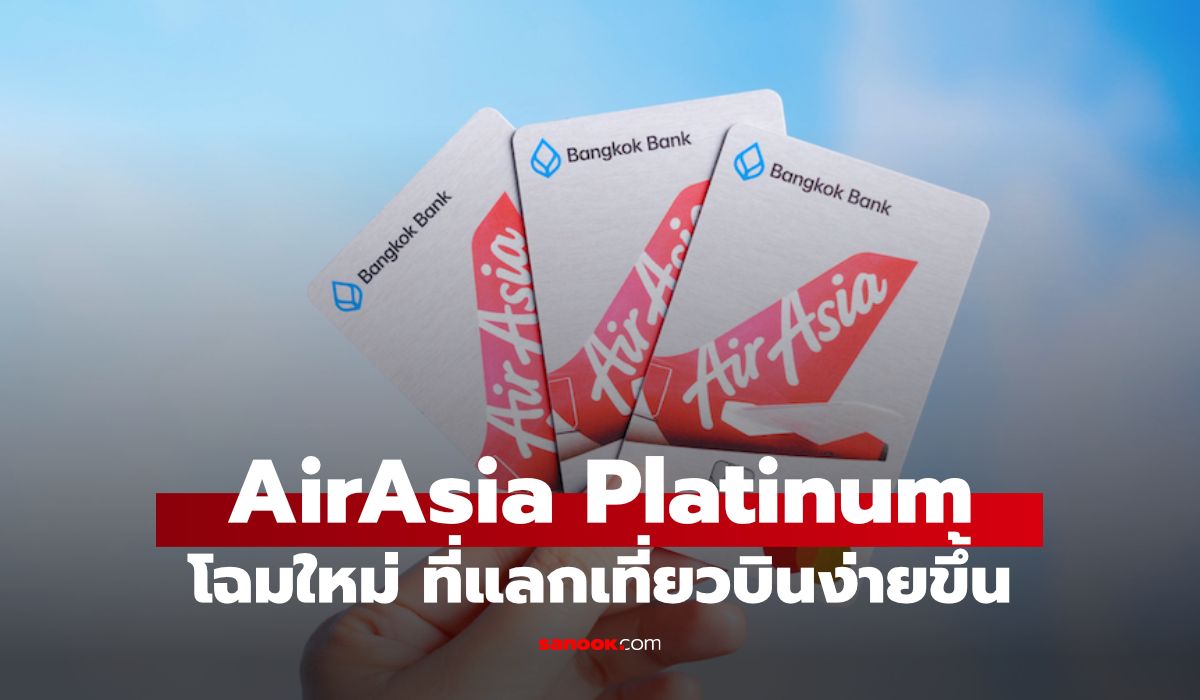
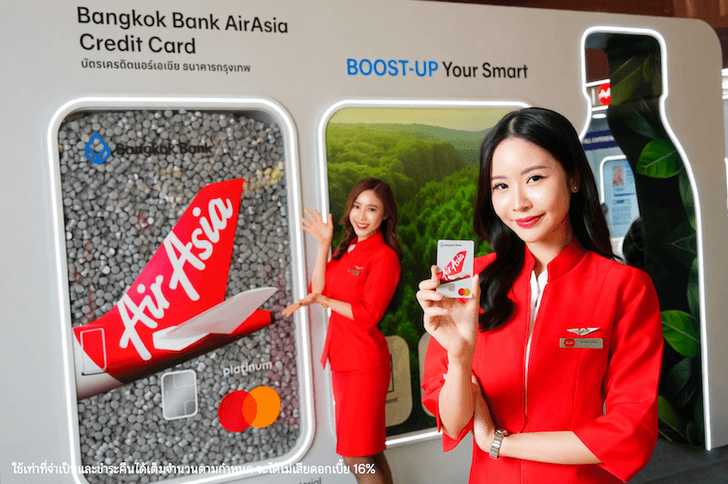
หากคุณบินกับสายการบินโลว์คอสต์เจ้านี้เป็นประจำ AirAsia Platinum Mastercard จากธนาคารกรุงเทพคือบัตรเครดิตท่องเที่ยวที่ออกแบบมาตรงจุด เพราะทุกการใช้จ่าย 20 บาทจะสะสมเป็น 1 AirAsia point ที่นำไปแลกตั๋วเครื่องบิน โรงแรม หรือสิทธิประโยชน์อื่นผ่าน AirAsia Rewards ได้. จุดเด่นคือเมื่อจองและเดินทางกับ AirAsia จะได้รับคะแนนสูงสุด 10 เท่า ทำให้คนที่บินบ่อยสะสมแต้มเที่ยวบินได้เร็วกว่าใคร แถมยังมีสิทธิ์ผ่อนค่าตั๋ว AirAsia ดอกเบี้ย 0% นาน 3 เดือน และทางเลือกดอกเบี้ยพิเศษสำหรับยอดใช้จ่ายตั้งแต่ 3,000 บาทขึ้นไป. ในเชิงประสบการณ์เดินทาง บัตรนี้ให้สิทธิ์โหลดสัมภาระฟรี เลือกที่นั่งทั้ง Hot Seat และที่นั่งมาตรฐาน และรับคูปองเครื่องดื่ม Santan รวมในปีแรก ซึ่งช่วยลดค่าใช้จ่ายจุกจิกที่มักบานปลายเวลาเดินทาง.
Krungthai Travel Debit Card: บัตรเดบิตท่องเที่ยวสำหรับคนไม่อยากเป็นหนี้
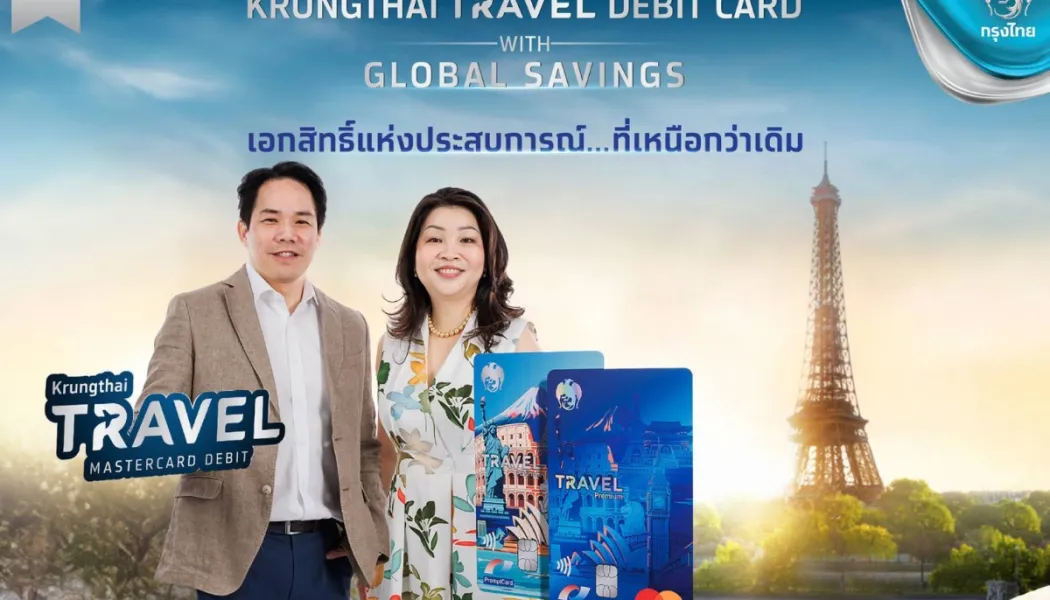
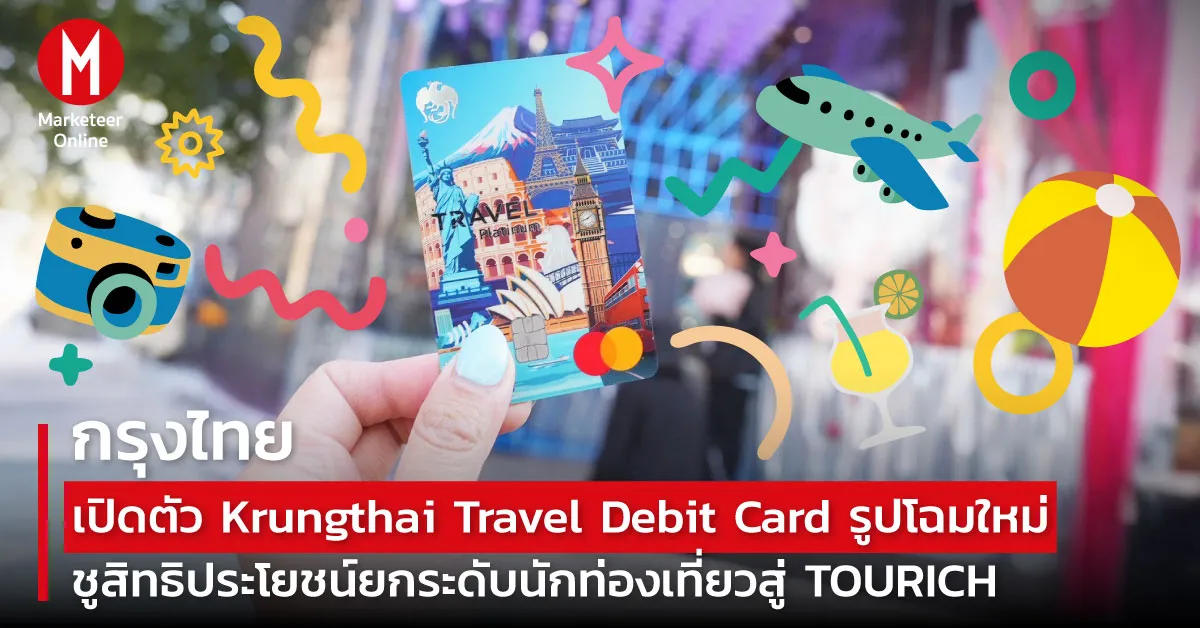
ในอีกฝั่งหนึ่ง Krungthai Travel Debit Card คือบัตรเดบิตท่องเที่ยวที่ตั้งใจทำมาเพื่อคนอยากคุมงบและไม่อยากใช้เครดิตเกินตัว โดยพัฒนาภายใต้แนวคิด TOURICH ซึ่งหมายถึงการเดินทางที่เปี่ยมด้วยความมั่งคั่งและสิทธิประโยชน์ครบครัน. จุดที่ต่างจากบัตรเครดิตคือเงินทุกบาทต้องมีในบัญชี แต่ธนาคารชดเชยด้วยสิทธิ์เครดิตเงินคืนเมื่อใช้จ่ายสกุลเงินต่างประเทศ ทั้งในรุ่น Premium และ Platinum พร้อมส่วนยกเว้นค่าธรรมเนียมบางรายการตามเงื่อนไข. ที่สำคัญ Travel Card ใบนี้รองรับการใช้ใน 210 ประเทศ และแลกเงินล่วงหน้าได้ 20 สกุลเงินหลัก อีกทั้งเชื่อมกับบัญชี Global Savings เพื่อรับดอกเบี้ยสูงสุด 2.5% ต่อปีสำหรับ 6 สกุลเงินสำคัญ. สำหรับคนเที่ยวต่างประเทศเป็นประจำ จุดแข็งคือไม่มีค่าธรรมเนียมความเสี่ยงอัตราแลกเปลี่ยน 2.5% และฟรีค่าธรรมเนียมโอนเงินสกุลต่างประเทศระหว่างบัตร ช่วยลดต้นทุนที่มักแอบแพงแต่หลายคนมองข้าม.
สะสมแต้มเที่ยวบินหรือส่วนลดการจองที่พัก: ทางเลือกของสายประหยัด
คำถามสำคัญของสายประหยัดคือจะโฟกัสที่การสะสมแต้มเที่ยวบิน หรือเน้นลดต้นทุนค่าที่พักและค่าใช้จ่ายต่างประเทศโดยรวม หากคุณบินกับ AirAsia เป็นหลัก การให้ทุกการใช้จ่ายในชีวิตประจำวันแปลงเป็น AirAsia points แล้วเอาไปแลกตั๋วเครื่องบินและโรงแรมผ่าน AirAsia Rewards คือกลยุทธ์ที่ชัดเจน เพราะยิ่งจองและบินกับสายการบินเดิม ยิ่งได้คะแนนสูงสุด 10 เท่า ทำให้แต้มกลับมาช่วยลดค่าตั๋วทริปต่อไปได้เร็วขึ้น. ในทางกลับกัน Krungthai Travel Debit Card เล่นเกมคนละแบบ ด้วยการลดต้นทุนผ่านอัตราแลกเปลี่ยนและการยกเว้นค่าธรรมเนียมสำคัญ รวมถึงเครดิตเงินคืนจากยอดใช้จ่ายต่างประเทศ. ใครที่เดินทางไปหลายประเทศ พักหลากหลายแพลตฟอร์ม และไม่ได้ผูกชีวิตกับสายการบินใดสายการบินหนึ่ง อาจได้ประโยชน์จากการประหยัดค่าใช้จ่ายทั้งระบบ มากกว่าการไล่ล่าแต้มสายการบินเฉพาะทาง.
เปรียบเทียบค่าธรรมเนียม จุดคุ้ม และข้อสรุปสำหรับนักท่องเที่ยวงบน้อย
แม้ทั้งสองผลิตภัณฑ์จะเป็นบัตรท่องเที่ยว แต่โครงสร้างค่าธรรมเนียมและความคุ้มค่าต่างกันอย่างชัดเจน แง่หนึ่ง AirAsia Platinum Mastercard เป็นบัตรเครดิตที่เน้นมูลค่าเพิ่มผ่านสิทธิ์บนสายการบิน เช่น Priority Check-in, Boarding, Baggage และ Priority Booking พร้อมสถานะ Platinum ของ AirAsia Rewards อัตโนมัติในปีแรก ทำให้คนที่บินบ่อยรู้สึกถึง “ระดับ” การเดินทางที่ต่างออกไป. อีกแง่ Krungthai Travel Debit Card เล่นเกมค่าธรรมเนียมตรงไปตรงมา ทั้งเครดิตเงินคืนสูงสุดตามประเภทบัตร ยกเว้นค่าธรรมเนียมออกบัตรและรายปีตามเงื่อนไข และฟรีค่าธรรมเนียมกดเงินสดผ่านตู้ ATM ทั่วโลกในส่วนธนาคารผู้ออกบัตรสำหรับบางรุ่น. สำหรับนักท่องเที่ยวงบน้อย บทสรุปคือควรถามตัวเองก่อนว่าเราบินกับสายไหนบ่อยแค่ไหน ใช้เงินต่างประเทศมากเพียงใด และรับความเสี่ยงการใช้เครดิตได้ไหม แล้วค่อยเลือกบัตรที่ทำให้ทุกบาทที่ใช้จ่าย “เดินทางกลับมา” ในรูปแต้ม หรือเงินคืน ตามสไตล์การเที่ยวของตัวเอง.