
Grab Quick Cash คืออะไร และทำไมการขยายวงเงินถึงสำคัญ
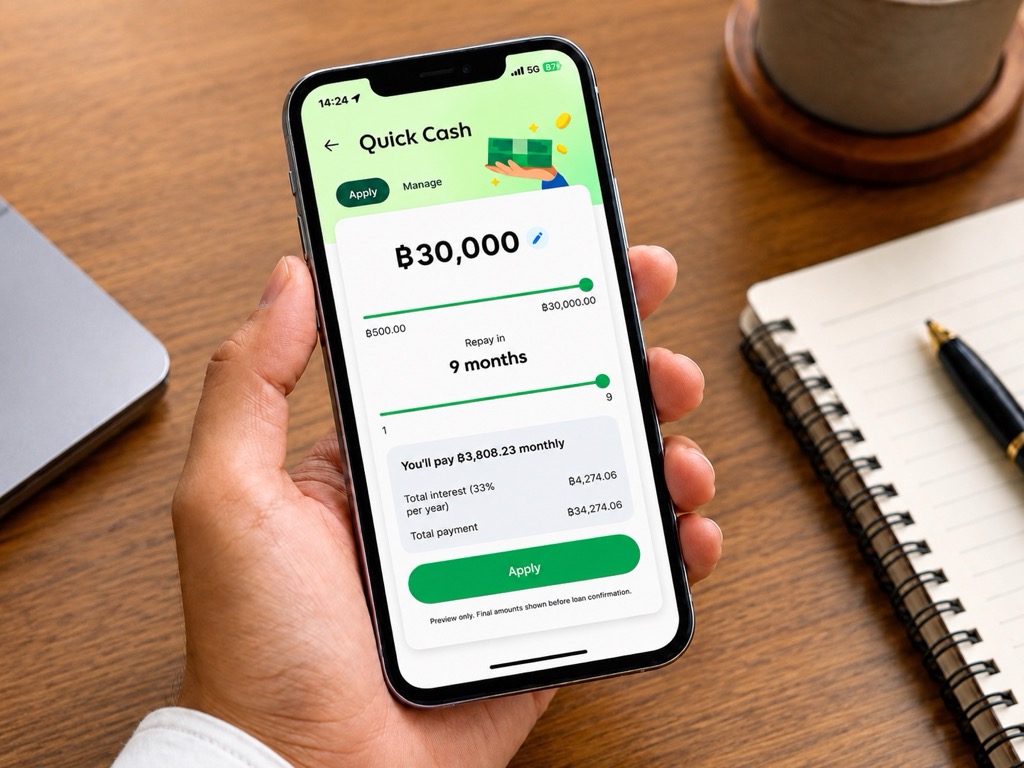
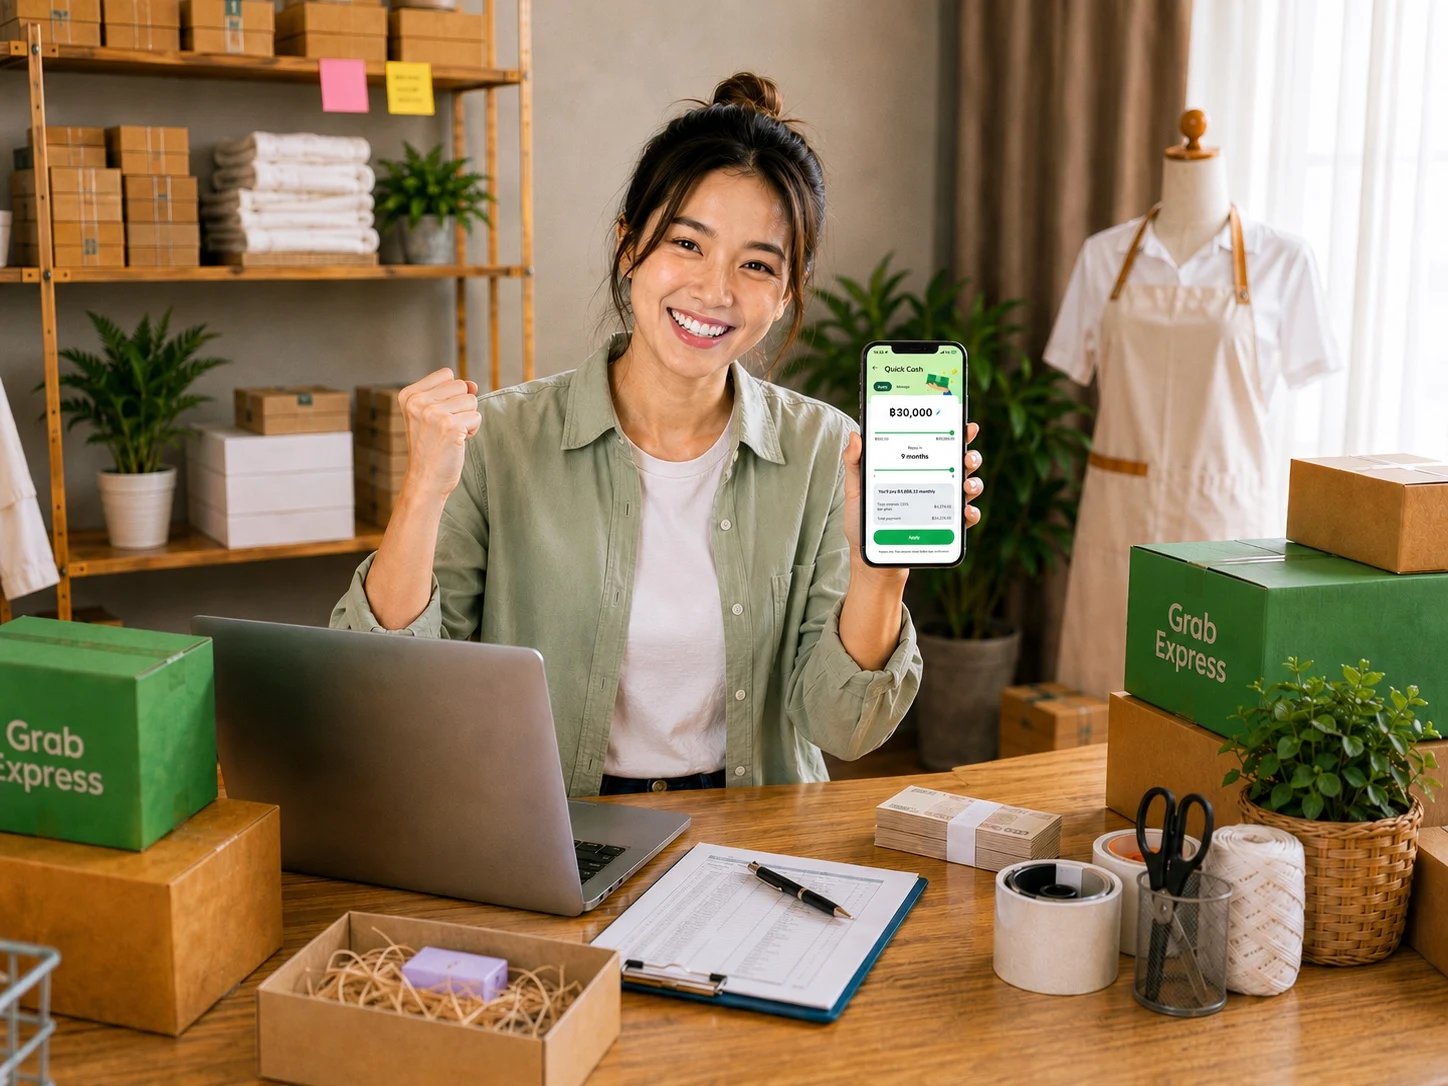
Grab Quick Cash สินเชื่อ คือบริการสินเชื่อเงินสดดิจิทัลสำหรับบุคคลทั่วไปที่เปิดให้สมัครและอนุมัติผ่านแอปมือถือแบบออนไลน์เต็มรูปแบบ เน้นความสะดวก รวดเร็ว และไม่ต้องใช้เอกสารประกอบ ทำให้ผู้ใช้สามารถยื่นกู้เพื่อเสริมสภาพคล่อง ใช้เป็นทุนหมุนเวียน หรือใช้จ่ายจำเป็นได้โดยตรงจากสมาร์ตโฟน โดยมีวงเงินและระยะเวลาผ่อนชำระที่ออกแบบให้สอดคล้องกับรายได้และภาระต่อเดือนของผู้กู้ เพื่อลดความเสี่ยงในการผิดนัดชำระและช่วยให้วางแผนการเงินได้ดีขึ้น หัวใจสำคัญของข่าวนี้ไม่ใช่แค่การมีบริการ ยืมเงินผ่านแอป แต่คือการที่แกร็บเลือกยกระดับ Grab Quick Cash สินเชื่อจากวงเงินสูงสุดเดิม 20,000 บาทและผ่อนได้ 6 เดือนไปสู่เพดานใหม่ 30,000 บาทพร้อมผ่อนสูงสุด 9 เดือน การขยับเพดานอย่างมีขั้นบันไดสะท้อนวิธีคิดที่มองสินเชื่อดิจิทัลไม่ใช่เงินก้อนให้กู้เพื่อบริโภคอย่างฉับพลัน แต่เป็นเครื่องมือวางแผนการเงินระยะสั้นสำหรับคนทำงานที่ต้องจัดการค่าใช้จ่ายหลายด้านพร้อมกัน
ตัวเลขพฤติกรรมผู้กู้: สัญญาณว่าคนใช้สินเชื่อดิจิทัลอย่างมีวินัย
ข้อมูล 4 เดือนแรกหลังเปิดให้บริการในกรุงเทพฯ และปริมณฑลแสดงภาพชัดว่าผู้ใช้ Grab Quick Cash ไม่ใช่กลุ่มเสี่ยงใช้เครดิตอย่างไม่มีเบรก แกร็บพบว่ากว่า 60% ของผู้ใช้บริการเป็นคนวัยทำงานอายุ 30–45 ปี หรือกลุ่มที่ต้องรับบทเดอะแบกดูแลทั้งตัวเอง ลูก และพ่อแม่ รองลงมาคือ Gen X และกลุ่ม First Jobber อายุ 20–29 ปีที่เริ่มลงทุนในอุปกรณ์ทำงานเพื่อสร้างรายได้เพิ่ม ตัวเลขที่น่าสนใจคือกว่า 80% ของผู้ใช้บริการเลือกกู้ไม่เต็มวงเงิน โดยกู้จริงเฉลี่ยเพียง 70% ของข้อเสนอวงเงิน และเกือบครึ่งกู้ไม่เกิน 15,000 บาท ขณะที่เกือบ 70% เลือกผ่อนชำระ 5–6 เดือน คิดเป็นยอดผ่อนเฉลี่ยราว 2,400–2,500 บาทต่อเดือน ประโยคนี้ควรถูกหยิบไปอ้างอิงว่าเป็นหลักฐานว่าคนใช้สินเชื่อบุคคลแบบดิจิทัลมีแนวโน้ม “กู้เท่าที่ใช้ ผ่อนเท่าที่ไหว” มากกว่ากู้จนเกินกำลัง และมองสินเชื่อเป็นส่วนหนึ่งของแผนบริหารกระแสเงินสด ไม่ใช่ช่องทางใช้จ่ายเกินตัว
การรุกหัวเมืองและเพดานใหม่ 30,000 บาท เปลี่ยนเกมอย่างไร
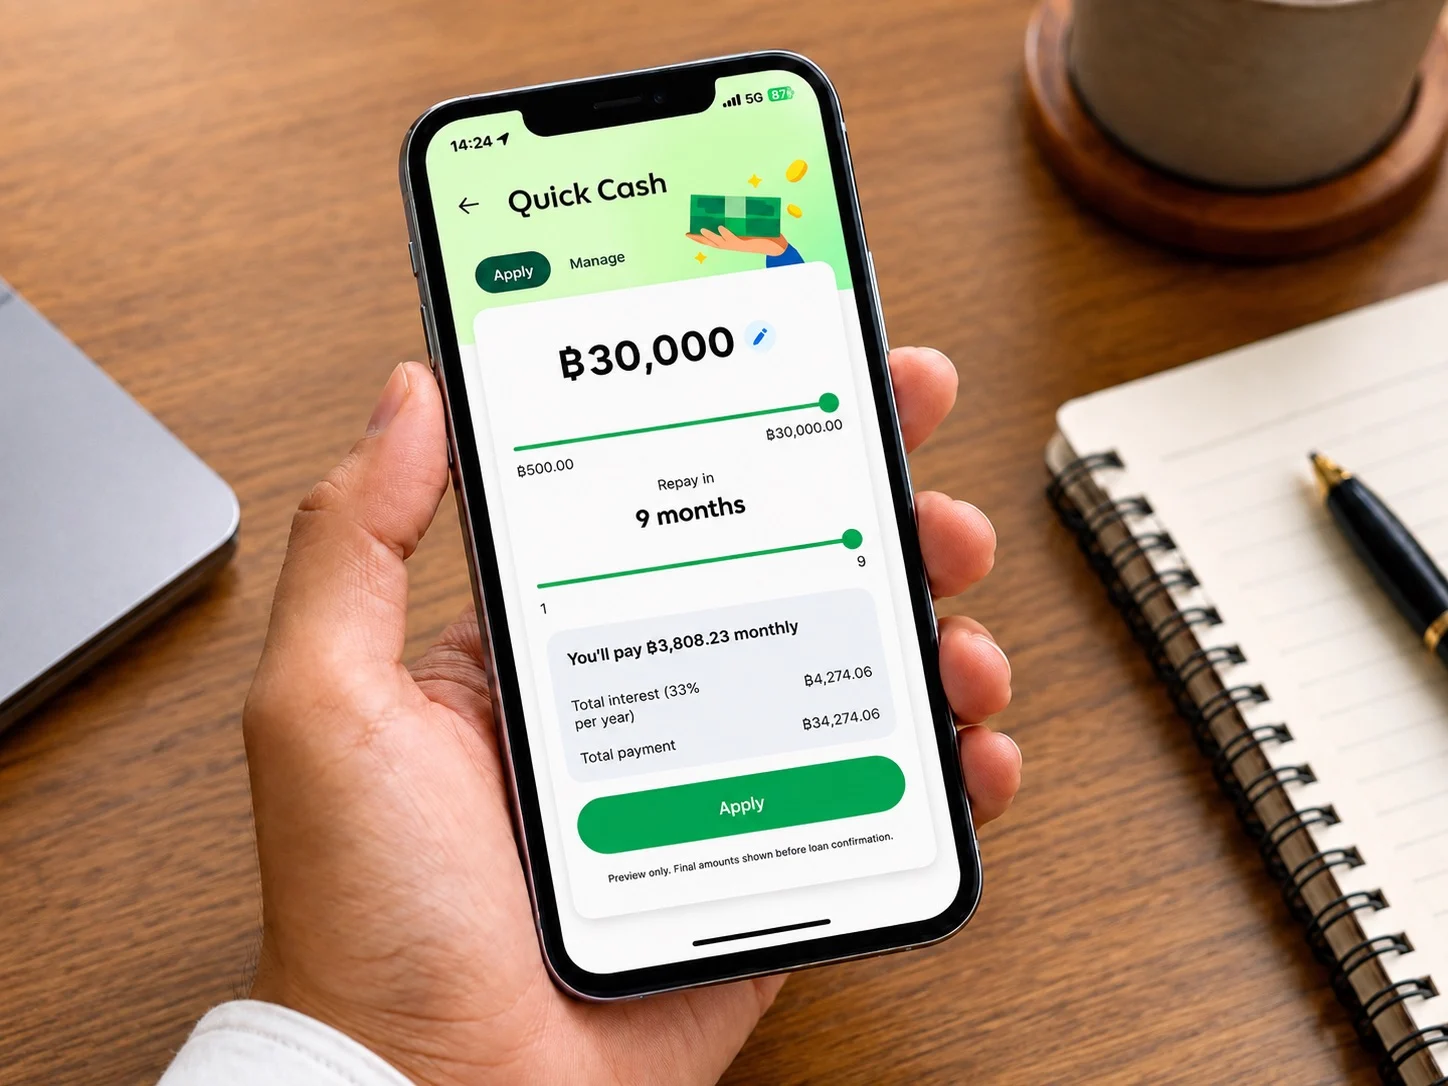
การประกาศขยาย Grab Quick Cash ไปยังต่างจังหวัดในช่วงไตรมาส 3 โดยเริ่มจากหัวเมืองสำคัญอย่างชลบุรี ขอนแก่น และเชียงใหม่ พร้อมเพิ่มวงเงินกู้สูงสุดเป็น 30,000 บาท และขยายระยะเวลาผ่อนชำระสูงสุดเป็น 9 เดือน เป็นสัญญาณชัดว่าผู้เล่นแพลตฟอร์มดิจิทัลกำลังมองเห็นช่องว่างของตลาดสินเชื่อในพื้นที่ที่ระบบสถาบันการเงินดั้งเดิมยังเข้าถึงคนบางกลุ่มได้ไม่เต็มที่ เพดานใหม่ 30,000 บาทไม่ได้มีความหมายแค่ตัวเลขสูงขึ้น แต่สะท้อนการยอมรับว่าความต้องการทุนหมุนเวียนของคนทำงานและผู้ประกอบการรายเล็กในหัวเมืองมีขนาดใหญ่กว่าที่เคยตั้งสมมติฐานไว้ วงเงินระดับนี้เพียงพอสำหรับการซื้ออุปกรณ์ทำงานเพิ่มเติม ปรับปรุงหน้าร้าน หรือสำรองค่าใช้จ่ายฉุกเฉินในระยะสั้น โดยไม่ต้องผ่านกระบวนการขอ สินเชื่อบุคคล แบบยาวนานจากธนาคาร การเข้าถึงสินเชื่อผ่านแพลตฟอร์มที่คนคุ้นเคยอยู่แล้วจึงมีโอกาสเปลี่ยนพฤติกรรมการเงินและลดความพึ่งพาเงินกู้นอกระบบ
BNPL ไทย และอนาคตของการยืมเงินผ่านแอป
แม้ Grab Quick Cash จะไม่ใช่บริการผ่อนของแบบดั้งเดิม แต่การที่ผู้ใช้สามารถยื่นกู้ ยืมเงินผ่านแอป โดยไม่ต้องเอกสารและได้รับเงินสดทันใจ ทำให้มันกลายเป็นคู่แข่งโดยตรงของบริการ BNPL ไทย ที่อนุญาตให้ผ่อนค่าสินค้าและบริการแบบแบ่งจ่าย ความต่างสำคัญคือสินเชื่อดิจิทัลลักษณะนี้ให้เงินสดเพื่อใช้ตามโจทย์ของผู้กู้ ส่วน BNPL ผูกกับการซื้อของเฉพาะรายการ เมื่อดูจากอินไซต์ที่ผู้ใช้กว่า 70% ในกลุ่มเดอะแบกและ Gen X นำเงินไปใช้เป็นทุนหมุนเวียน ขยายกิจการ หรือสำรองค่าใช้จ่ายฉุกเฉิน ขณะที่ First Jobber ใช้เป็นทุนตั้งต้นซื้ออุปกรณ์ทำงาน จะเห็นว่าความยืดหยุ่นของเงินสดตอบโจทย์การจัดการชีวิตและงานมากกว่าการผ่อนสินค้าเพียงไม่กี่ชิ้น แนวโน้มนี้ชี้ให้เห็นว่าแอปสินเชื่อบุคคลกำลังกลายเป็นเครื่องมือการเงินหลักสำหรับคนรุ่นใหม่ ที่ต้องการควบคุมกระแสเงินสดแบบละเอียดในแต่ละเดือน และพร้อมรับผิดชอบการผ่อนชำระอย่างมีวินัย
ข้อคิดต่อผู้ใช้: สินเชื่อดิจิทัลเป็นโอกาสหรือกับดัก
การขยาย Grab Quick Cash สินเชื่อให้วงเงินสูงสุด 30,000 บาทและผ่อนได้ถึง 9 เดือน เปิดโอกาสให้คนจำนวนมากเข้าถึงทุนหมุนเวียนระยะสั้นได้ง่ายขึ้น แต่ทุกโอกาสด้านการเงินย่อมมาพร้อมความเสี่ยง หากมองสินเชื่อเป็นเงินพิเศษที่ใช้จ่ายโดยไม่คิด ผลที่ตามมาคือภาระหนี้สะสมและสภาพคล่องรายเดือนตึงตัว ในทางกลับกัน หากใช้สินเชื่อเป็นสะพานเชื่อมช่วงรายรับรายจ่าย ลงทุนเพิ่มศักยภาพการทำงาน และคำนวณยอดผ่อนให้สอดคล้องรายได้ การยืมเงินผ่านแอปอาจเป็นเครื่องมือสร้างเสถียรภาพระยะสั้นที่มีประโยชน์มาก คำแนะนำสำคัญคือผู้สมัครควรตรวจสอบคุณสมบัติ อัตราดอกเบี้ย ค่าธรรมเนียม และเงื่อนไขสินเชื่อในแอปให้ครบถ้วน รวมถึงประเมินความสามารถในการชำระคืนของตัวเองก่อนตัดสินใจสมัคร ในยุคที่ BNPL ไทย และสินเชื่อบุคคลดิจิทัลขยายตัวเร็ว การเข้าใจผลิตภัณฑ์และรู้เท่าทันพฤติกรรมการใช้เงินของตัวเองคือเกราะป้องกันที่ดีที่สุด เพื่อให้เทคโนโลยีการเงินเป็นตัวช่วย ไม่กลายเป็นกับดักหนี้ในระยะยาว