
ประกันบำนาญยืดหยุ่นคืออะไร และทำไมยุคอายุยืนต้องเริ่มจากตรงนี้
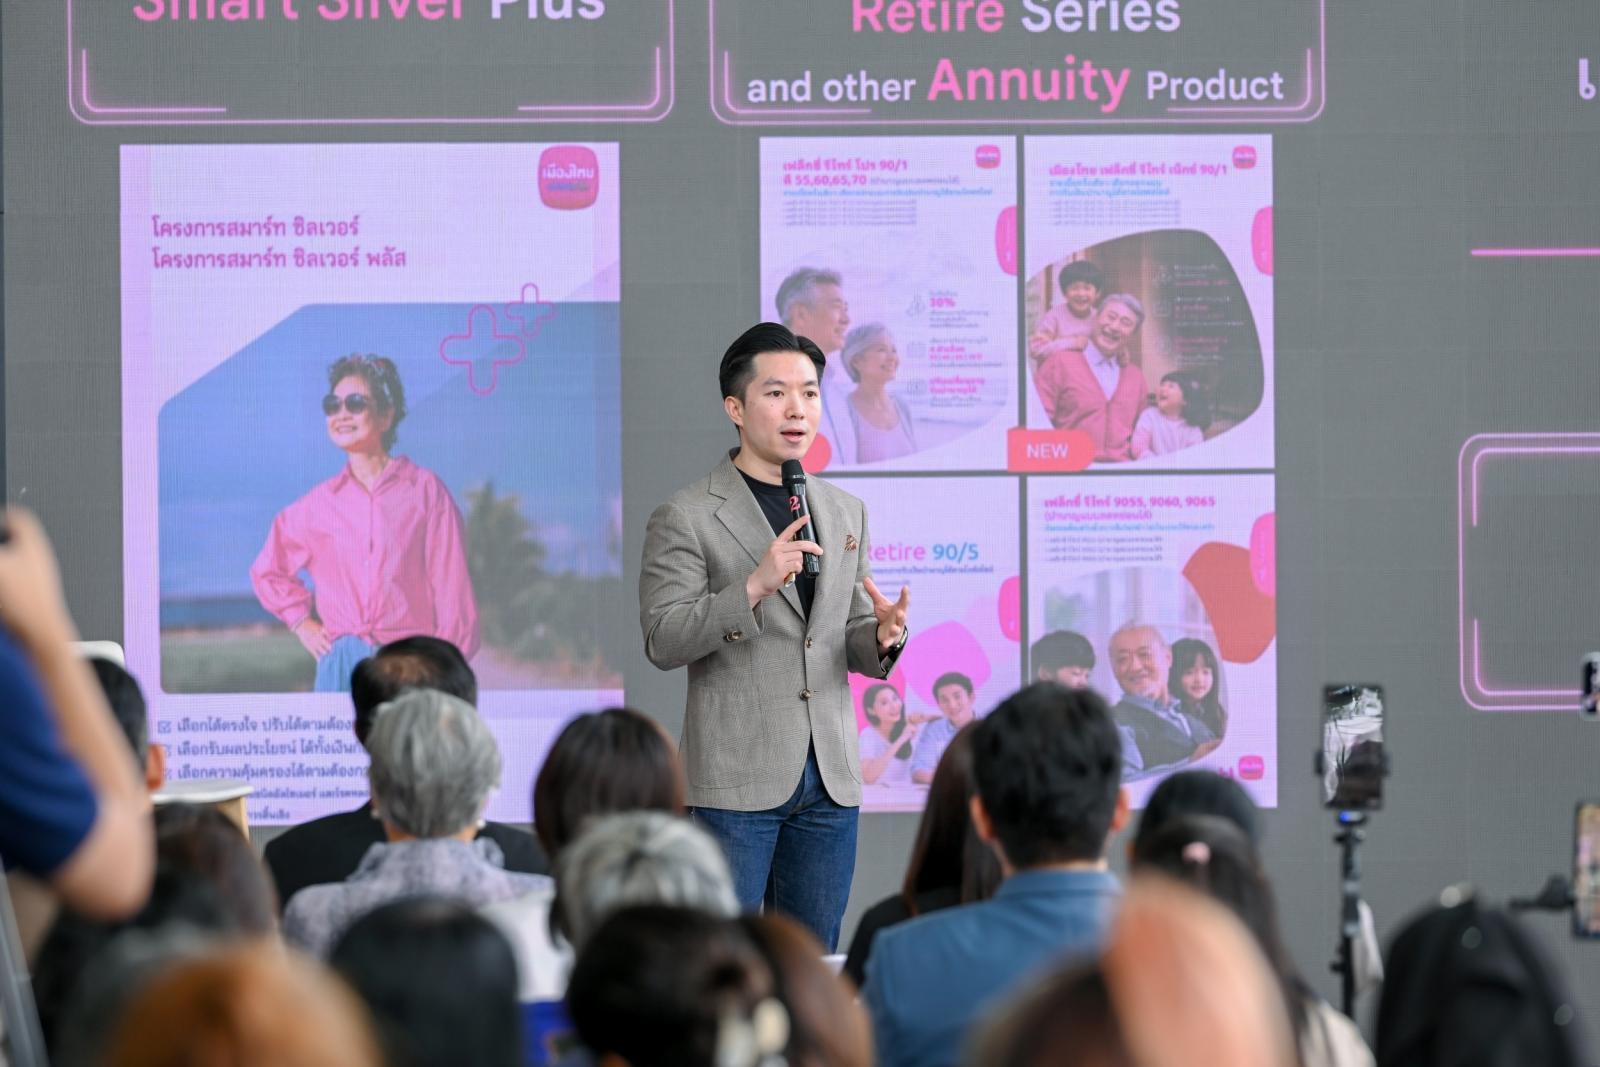
ประกันบำนาญยืดหยุ่น คือแบบประกันเกษียณที่เปิดโอกาสให้ผู้ถือกรมธรรม์กำหนดวิธีจ่ายเบี้ย ระยะเวลาเริ่มรับเงินบำนาญ รูปแบบการรับเงินรายเดือนหรือรายปี รวมถึงการปรับแผนให้สอดคล้องกับการเปลี่ยนแปลงของชีวิตโดยไม่ต้องทำสัญญาใหม่ แตกต่างจากประกันบำนาญดั้งเดิมที่กำหนดตายตัวและแทบไม่รองรับการเปลี่ยนแปลงของอาชีพ รายได้ หรือสุขภาพในระยะยาว สาระสำคัญคือ มันยอมรับความจริงว่าเรากำลังเข้าสู่ยุค “เกิดน้อย แต่อายุยืน” อายุขัยเฉลี่ยยาวขึ้น ขณะที่เงินออมและสวัสดิการส่วนใหญ่กลับไม่โตทัน ทำให้การวางแผนเกษียณแบบเส้นตรงใช้ไม่ได้อีกต่อไป การมีตัวเลือกอย่างการเลือกอายุเริ่มรับบำนาญ 55 60 65 หรือ 70 ปี และปรับเปลี่ยนได้ภายหลังโดยไม่ต้องจ่ายเบี้ยเพิ่มหรือผ่านการพิจารณารับประกันใหม่ คือเข็มทิศใหม่ของการวางแผนเกษียณที่เน้นความยืดหยุ่นมากกว่าความตายตัว
เมื่ออายุยืนกว่ากระเป๋าเงิน ประกันชีวิตอายุยืนต้องคิดแบบ Longevity Ecosystem
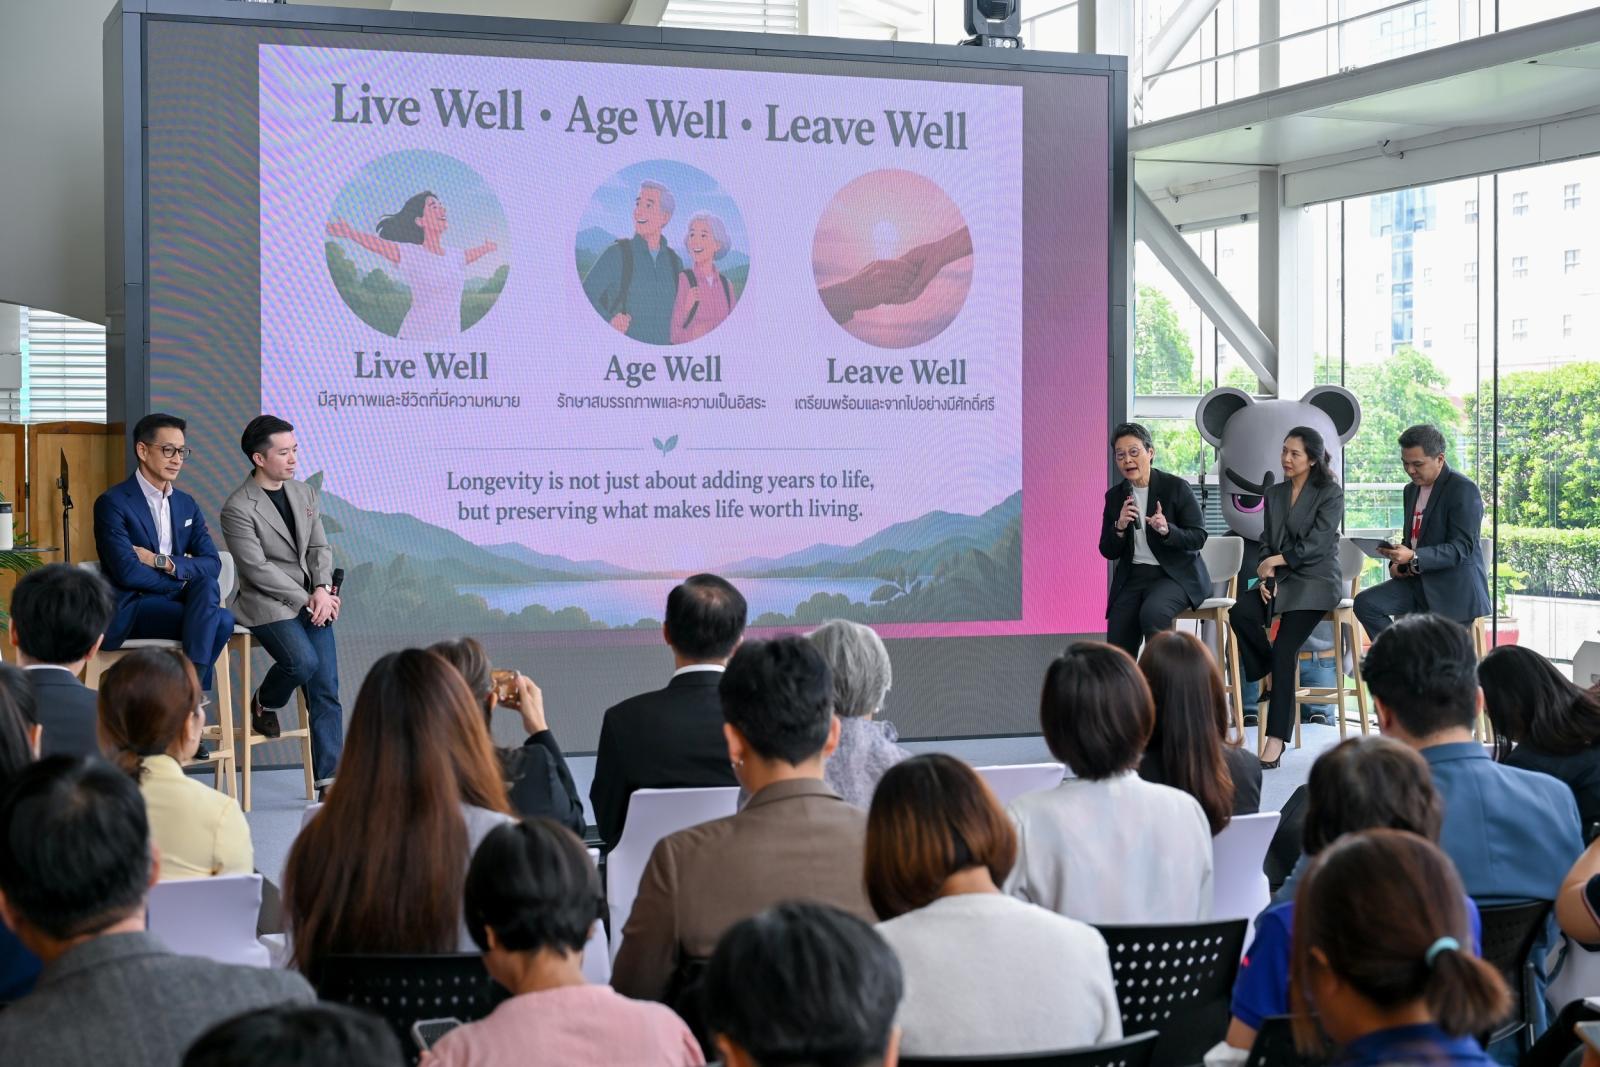
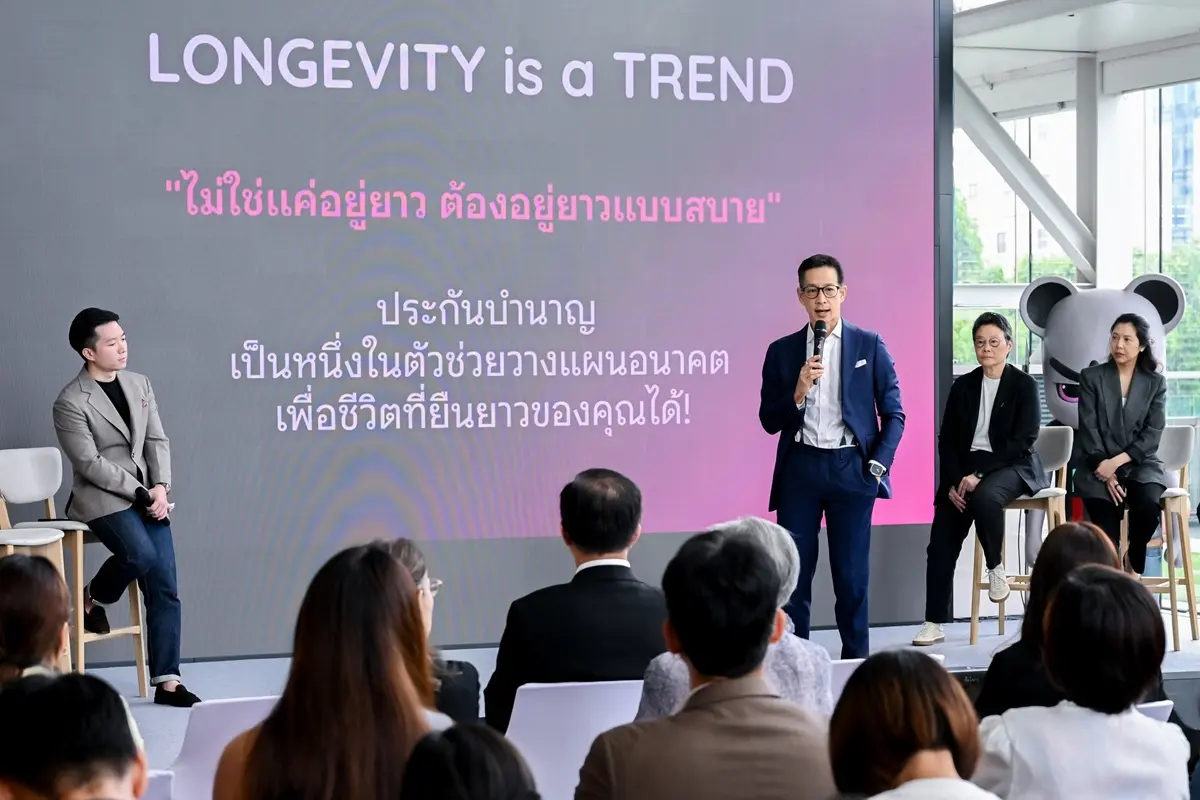
จุดเปลี่ยนสำคัญของการวางแผนเกษียณในวันนี้ไม่ใช่แค่การเพิ่มยอดเงินออม แต่คือการออกแบบระบบสุขภาพและการเงินให้เดินไปด้วยกันในโลกที่คนใช้ชีวิตหลังเกษียณนานขึ้นอย่างชัดเจน อายุขัยเฉลี่ยขยับไปแถว 82 ปี แต่ช่วงสุขภาพดีกลับอยู่ราว 71–72 ปี ช่องว่าง 10–11 ปีนี้คือช่วงที่ต้องใช้เงินมากที่สุด ทั้งค่ารักษาและการดูแลระยะยาว เมืองไทยประกันชีวิตเลือกตอบโจทย์นี้ด้วยการยกระดับ Longevity Ecosystem ที่เชื่อมผลิตภัณฑ์ประกันกับพันธมิตรด้าน Senior Living และ Nursing Home ทั่วประเทศ เพื่อดูแลตั้งแต่การวางแผนการเงินไปจนถึงบริการสุขภาพครบวงจร แนวคิดนี้สะท้อนว่า “ประกันชีวิตอายุยืน” ต้องทำมากกว่าจ่ายเงินคุ้มครอง แต่ต้องออกแบบเส้นทางชีวิตยาว ๆ ให้ลูกค้ามีทั้ง Lifespan Healthspan และ Wealthspan ที่สมดุล คำกล่าวที่ควรถูกจดจำคือ “ประชากรแรงงานกว่า 30% มีเงินไม่พอใช้ และมากกว่า 60% มีเงินออมน้อยกว่า 200,000 บาท” ซึ่งชี้ชัดว่าปัญหาไม่ได้อยู่ที่คนอายุยืน แต่ที่เงินไม่ยืนตาม
จากแพ็กเกจตายตัวสู่ประกันบำนาญยืดหยุ่น ปรับเงิน ปรับเวลา ปรับชีวิต
ถ้าย้อนดูประกันบำนาญยุคเก่า เรามักเจอรูปแบบเดียวกันคือจ่ายเบี้ยตามที่กำหนด รับบำนาญเมื่อถึงอายุที่ระบุ แทบไม่มีพื้นที่ให้ปรับเปลี่ยน แต่โลกการทำงานและรายได้ในยุค AI ไม่ได้เรียงเส้นตรงอีกต่อไป คนเปลี่ยนงานบ่อย ภาระครอบครัวเปลี่ยน และบางคนเลือกเกษียณเร็วหรือช้ากว่ามาตรฐานเดิม ซีรีส์ Muang Thai Flexi Retire จึงถูกออกแบบมาเพื่อพลิกภาพนี้ด้วยความยืดหยุ่นสูง เลือกได้ว่าจะจ่ายเบี้ยครั้งเดียว จ่ายสั้น 5 ปี หรือทยอยจ่ายจนถึงอายุ 55 60 หรือ 65 ปี เลือกได้ว่าจะเริ่มรับบำนาญเมื่อครบ 55 60 65 หรือ 70 ปี และถ้าเปลี่ยนใจยังสามารถปรับแผนเกษียณโดยไม่ต้องจ่ายเบี้ยเพิ่มหรือผ่านการพิจารณารับประกันใหม่ นอกจากนี้ยังเลือกได้ว่าจะรับเงินบำนาญแบบรายปีหรือรายเดือน พร้อมทางเลือกให้รับงวดแรกเป็นเงินก้อน 30% และรับบำนาญที่เพิ่มขึ้นแบบขั้นบันไดเพื่อลดผลกระทบจากเงินเฟ้อ ประกันบำนาญยืดหยุ่นจึงไม่ใช่แค่สินค้าทางการเงิน แต่เป็นเครื่องมือออกแบบชีวิตในช่วงที่หลายคนไม่มีรายได้ประจำ
Health & Wealth เมื่อการวางแผนเกษียณไม่ใช่เรื่องเงินอย่างเดียวอีกต่อไป
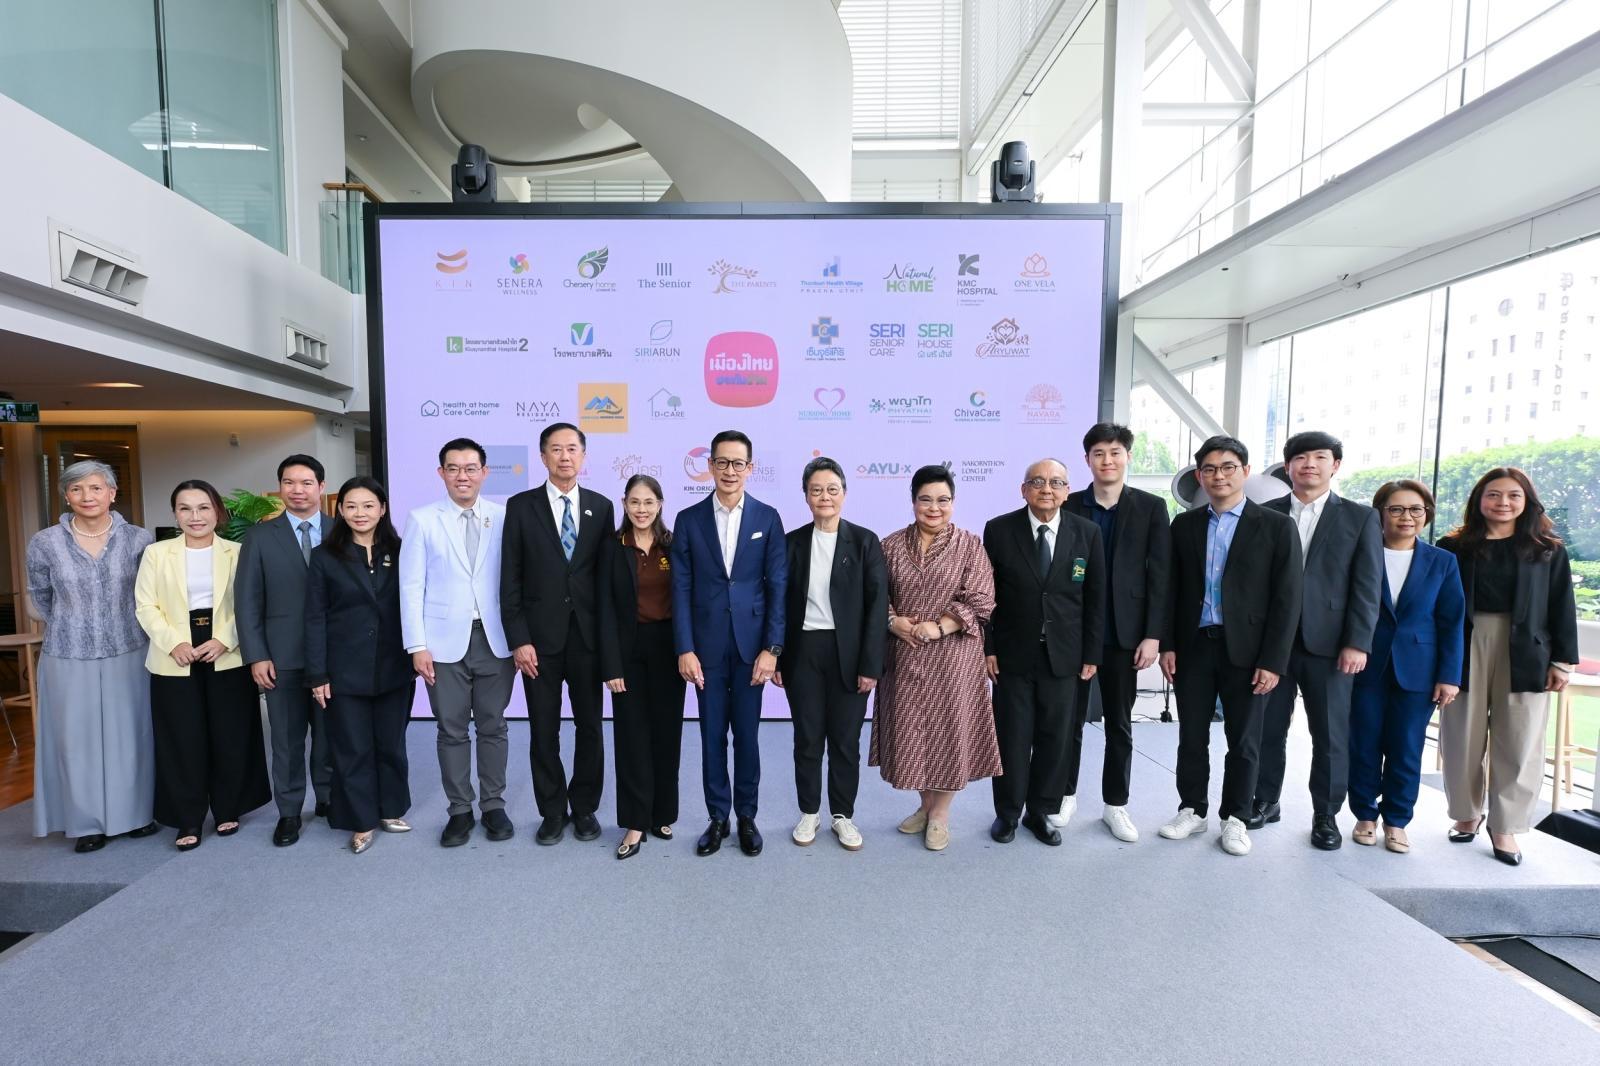
บทเรียนจากสังคมสูงวัยชี้ให้เห็นว่าการวางแผนเกษียณแบบแยกสุขภาพออกจากการเงินคือสูตรล้มเหลว ตั้งเป้าอายุยืนแต่ไม่ดูแลสุขภาพ สุดท้ายต้องใช้เงินก้อนใหญ่รักษาโรค และถ้ามีเงินออมไม่มาก ช่องว่างนี้กลายเป็นความเสี่ยงหนักสำหรับทั้งตัวเองและระบบสวัสดิการโดยรวม แนวคิด Health & Wealth ที่เมืองไทยประกันชีวิตหยิบมาใช้คือการออกแบบแบบประกันที่สร้างสมดุลระหว่างการคุ้มครองสุขภาพและการออมระยะยาว เน้นให้ Healthspan และ Wealthspan ไปด้วยกัน ไม่ใช่ยาวด้านเดียว ประกันบำนาญยืดหยุ่นอย่าง Flexi Retire จึงไม่ได้หยุดอยู่ที่เงินบำนาญ แต่ผูกเข้ากับการดูแลผู้สูงอายุผ่านเครือข่าย Senior Living และ Nursing Home จำนวนหลายสิบแห่งทั่วประเทศ ซึ่งช่วยดูแลผู้สูงอายุและผู้ป่วยระยะพักฟื้นแบบต่อเนื่อง มุมมองนี้ส่งสัญญาณชัดว่าผู้เล่นประกันรายใหญ่กำลังขยับจากบทบาท “ผู้ชดเชยความเสี่ยง” ไปเป็น “ผู้วางแผนชีวิตและความมั่งคั่ง” ให้ลูกค้าในระยะยาว ระบบสุขภาพและการเงินจึงถูกผูกเข้าด้วยกันในกรมธรรม์
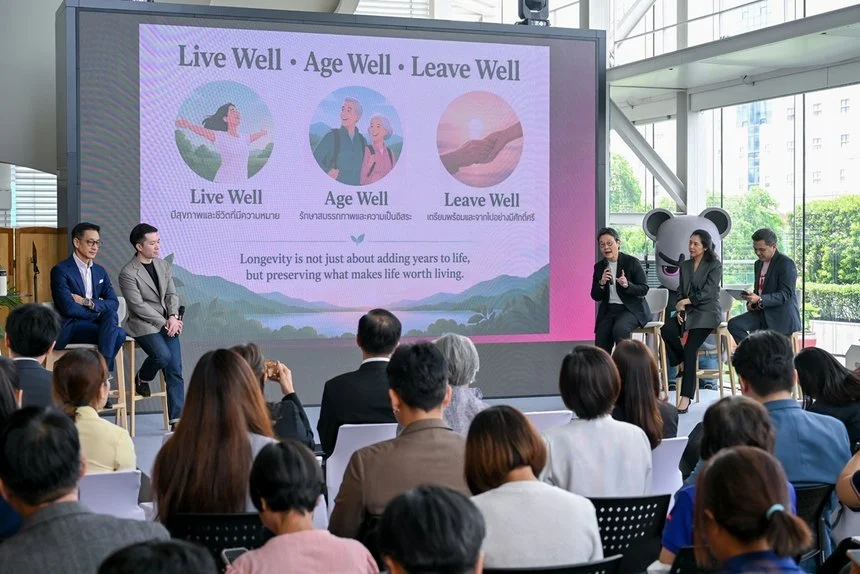
แก้โจทย์แก่ก่อนรวย ด้วยการวางแผนเกษียณแบบปรับได้ตลอดทาง
ปัญหาใหญ่ที่คนวัยทำงานวันนี้ต้องกล้ายอมรับคือเราเสี่ยง “แก่ก่อนรวย” มากกว่ารุ่นพ่อแม่ สถิติชี้ว่ามากกว่า 60% ของคนทำงานมีเงินออมน้อยกว่า 200,000 บาท ขณะที่ค่าใช้จ่ายด้านสุขภาพและค่าครองชีพยังเพิ่มขึ้นต่อเนื่อง ช่องว่างนี้ทำให้หวังพึ่งสวัสดิการรัฐอย่างเดียวไม่พอ และการออมแบบฝากเงินธรรมดาไม่ทันเกมเงินเฟ้อและความเสี่ยงป่วยระยะยาว ประกันบำนาญยืดหยุ่นจึงเข้ามาอุดช่องว่าง “แก่จน” ด้วยกลไกสองด้าน ด้านหนึ่งคือช่วยแปลงวินัยการออมให้กลายเป็นกระแสเงินบำนาญที่แน่นอน อีกด้านคือเพิ่มตัวเลือกในการรับเงิน บางคนอาจใช้สิทธิรับเงินก้อน 30% ในงวดแรกเพื่อเคลียร์หนี้หรือปรับบ้านให้เหมาะกับการเป็นผู้สูงอายุ จากนั้นรับเงินบำนาญแบบขั้นบันไดเพื่อให้ทันกับภาระค่าใช้จ่ายที่เพิ่มขึ้นตามอายุ ข้อได้เปรียบสำคัญคือความสามารถในการปรับอายุเริ่มรับบำนาญให้สอดคล้องกับแพลนชีวิตจริง หากต้องเลื่อนเกษียณหรือมีรายได้เสริมต่อ ประกันแบบยืดหยุ่นเปิดช่องให้ปรับได้โดยไม่เสียสิทธิ์เดิม นี่คือคำตอบที่เป็นรูปธรรมกว่าการฝากความหวังไว้กับดอกเบี้ยหรือโบนัสปีต่อปี และคือเครื่องมือที่คนรุ่นใหม่ควรพิจารณาเป็นแกนกลางของการวางแผนเกษียณในยุคอายุยืน ในภาพรวม การขยับครั้งนี้สะท้อนว่าโลกประกันชีวิตกำลังปรับบทบาทให้ทันโจทย์สังคมสูงวัย และสำหรับคนที่ไม่อยากเป็นรุ่น “แก่แล้วค่อยคิดเรื่องเงิน” การเริ่มเข้าใจและใช้ประกันบำนาญยืดหยุ่นตั้งแต่วันนี้คือการตัดสินใจเชิงกลยุทธ์ ไม่ใช่แค่การซื้อกรมธรรม์เพิ่มอีกฉบับ