
จุดเปลี่ยนครั้งประวัติการณ์ของยอดขายรถเบนซินโลก
จุดเปลี่ยนของยอดขายรถเบนซินโลกคือช่วงเวลาที่รถเครื่องยนต์เบนซินล้วนมีสัดส่วนต่ำกว่าครึ่งของยอดขายรถใหม่ทั่วโลกเป็นครั้งแรก ส่งสัญญาณว่าระบบขับเคลื่อนพลังงานทางเลือกอย่างไฮบริดและรถยนต์ไฟฟ้ากำลังขึ้นมาท้าทายบทบาทเดิมของเครื่องยนต์สันดาปภายในที่ครองตลาดมาเกือบศตวรรษ และสะท้อนการเปลี่ยนแปลงเชิงโครงสร้างทั้งด้านเทคโนโลยี พฤติกรรมผู้บริโภค และนโยบายพลังงานของรัฐในหลายภูมิภาค ในช่วงครึ่งปีแรก ยอดขายรถเบนซินล้วนทั่วโลกไม่รวมไฮบริดลดลงเหลือ 20.25 ล้านคัน ตกลง 10% จากปีก่อน และคิดเป็นเพียง 49% ของยอดขายรถใหม่ทั้งหมด นี่ไม่ใช่แค่การแกว่งขึ้นลงตามรอบเศรษฐกิจ แต่เป็นสัญญาณชัดว่ารถเบนซินล้วนสูญเสียสถานะ “เสียงข้างมาก” ในตลาดยานยนต์โลกแล้ว ขณะที่ยอดขายรถ EV โตขึ้น 12% สู่ระดับ 6.87 ล้านคัน มีส่วนแบ่ง 17% และไฮบริดเติบโต 10% มีส่วนแบ่ง 18% ของตลาด การที่ทั้งไฮบริดและไฟฟ้ากินส่วนแบ่งเพิ่มพร้อมกัน แสดงว่าการเปลี่ยนผ่านไม่ได้มีเพียงรูปแบบเดียว แต่เป็นการค่อยลดความพึ่งพาเบนซินผ่านหลายเทคโนโลยีควบคู่กันไป
ทำไมรถเบนซินถึงเสียส่วนแบ่ง และใครกำลังได้ประโยชน์
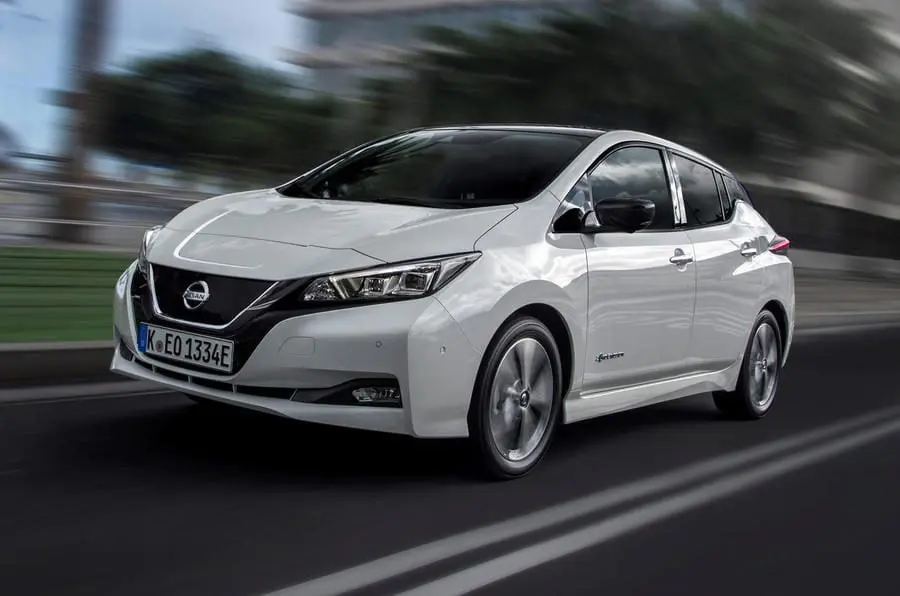
การที่ยอดขายรถเบนซินล้วนหลุดต่ำกว่า 50% ไม่ได้เกิดจากกระแสอนุรักษ์สิ่งแวดล้อมเพียงอย่างเดียว แต่มีแรงผลักหลายด้านมาบรรจบกัน สาเหตุสำคัญคือราคาน้ำมันที่พุ่งสูงจากความขัดแย้งในตะวันออกกลาง และความกังวลด้านอุปทานเชื้อเพลิง ซึ่งทำให้อุปสงค์รถใช้น้ำมันทั่วโลกลดลงอย่างเห็นได้ชัด โดยยอดขายรถน้ำมันร่วงลงถึง 26% ในจีน และ 13% ในยุโรป เมื่อค่าใช้จ่ายในการใช้งานรถเบนซินยืดหยุ่นไม่ได้ ผู้บริโภคจึงมองหาระบบขับเคลื่อนทางเลือกมากขึ้น ในทางตรงกันข้าม รถไฮบริดและไฟฟ้าได้รับประโยชน์เต็มๆ ยอดขายไฮบริดเพิ่มเป็น 7.27 ล้านคัน ส่วนแบ่ง 18% ขณะที่ Battery EV ขึ้นมาอยู่ที่ 6.87 ล้านคัน ส่วนแบ่ง 17% ของตลาดโลก ตัวเลขนี้ยืนยันว่าการเปลี่ยนผ่านโครงสร้างตลาดไม่ได้เป็นชัยชนะของ EV อย่างเดียว แต่เป็นการย้ายจากเบนซินไปสู่ “ไฮบริดและไฟฟ้า” พร้อมกัน ตามข้อมูล Mobility Global คาดว่า EV จะมีสัดส่วนเกิน 30% ของการผลิตรถยนต์ทั้งหมดภายในปี 2030 และก้าวขึ้นเป็นรถกระแสหลักเหนือกว่ารถไฮบริดและรถสันดาป ใครที่ยังยึดติดกับเบนซินล้วนจึงกำลังเสียแต้มในเกมระยะยาวอย่างชัดเจน
ตลาด EV โลกเปลี่ยนสมการอำนาจ และบทบาทค่ายรถจีน
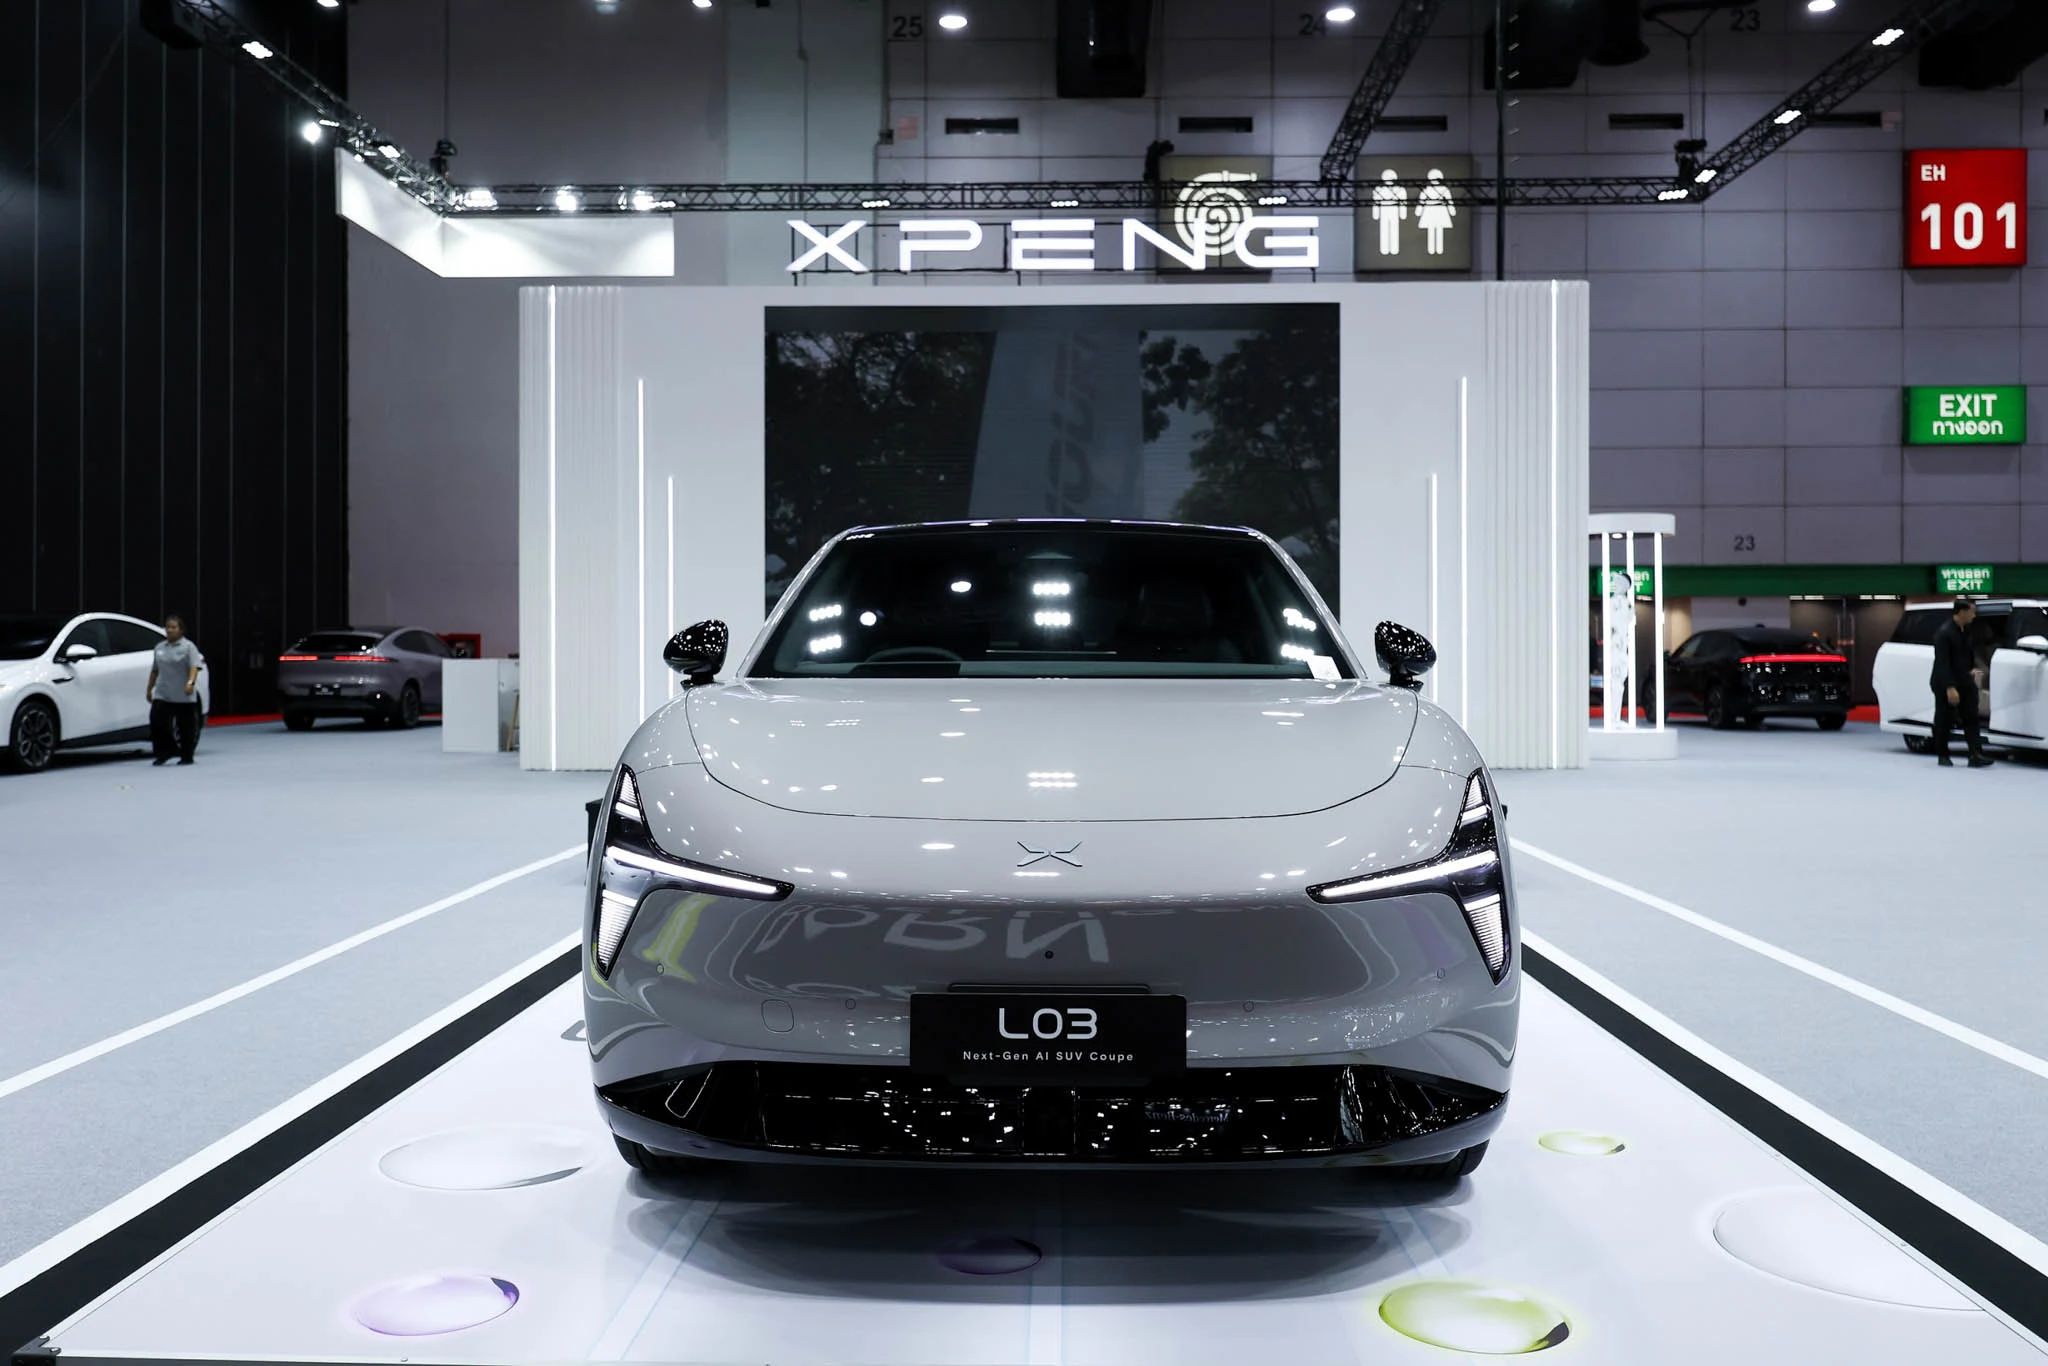
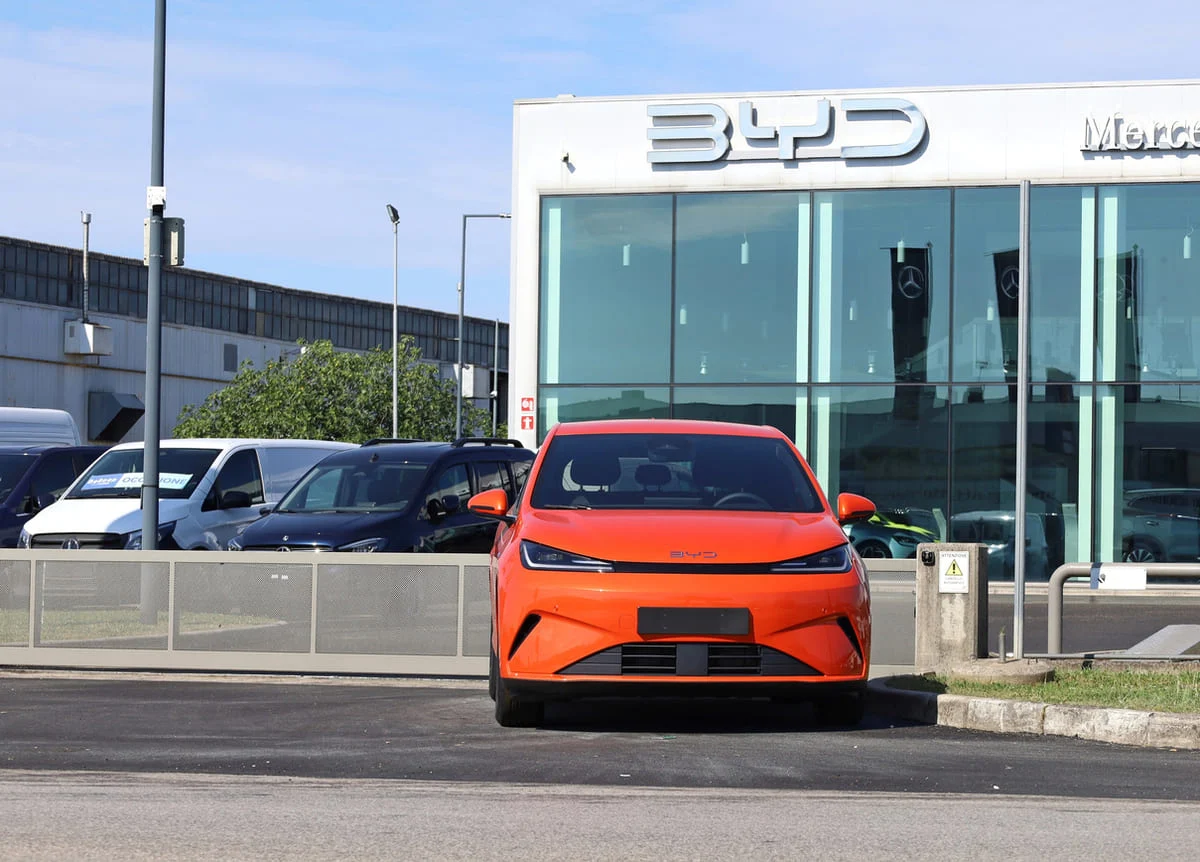
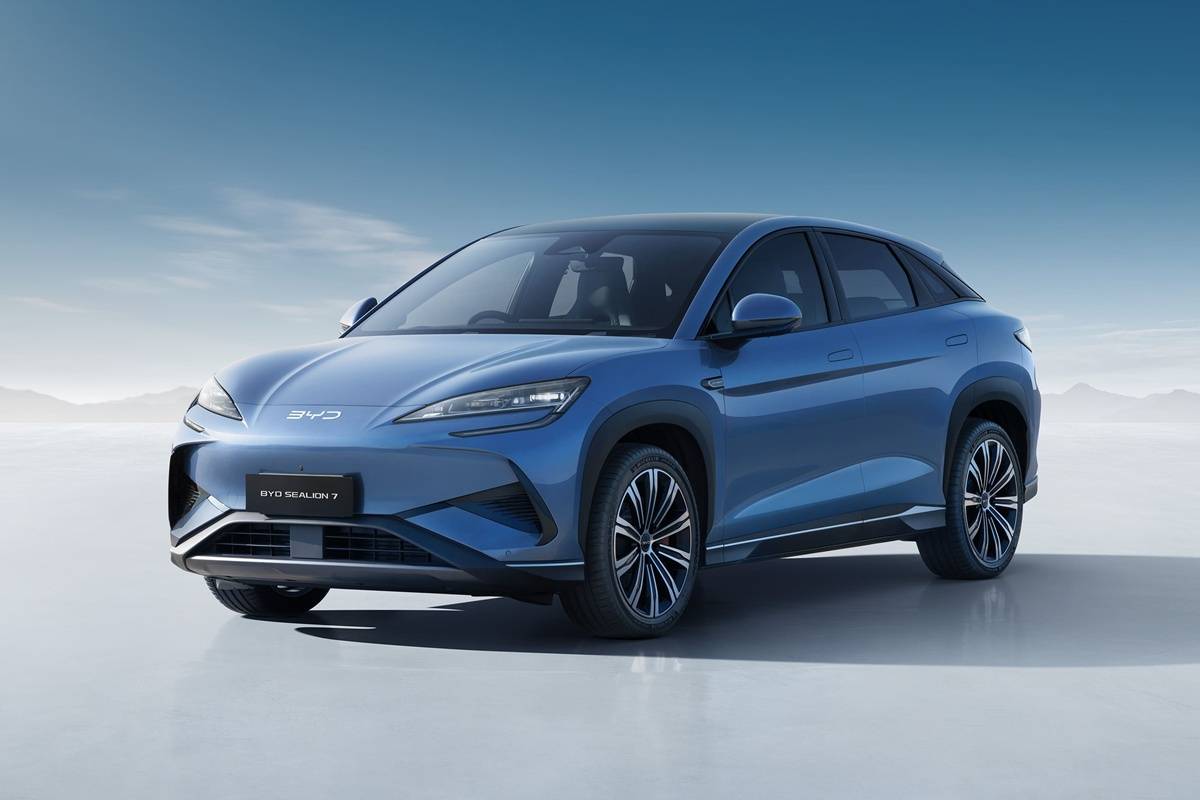
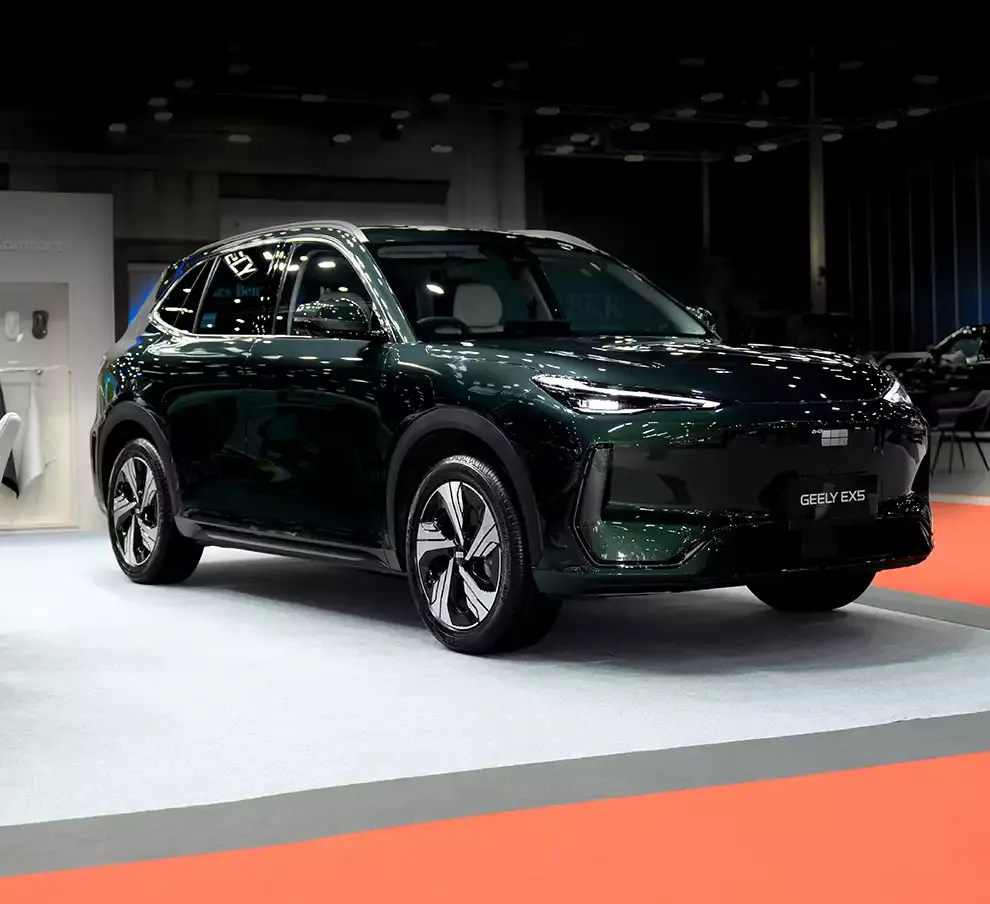
เมื่อยอดขายรถเบนซินโลกหดตัว ตลาด EV โลกกลับแสดงภาพตรงกันข้าม ยอดขายรถไฟฟ้าแบตเตอรี่ทั่วโลกเติบโต 12% สู่ระดับ 6.87 ล้านคัน คิดเป็น 17% ของยอดขายรถใหม่ทั้งหมด ถ้ามองเชิงภูมิภาค ยุโรปเป็นตัวอย่างของการเปลี่ยนสมการอย่างชัดเจน ยอดขาย EV พุ่ง 32% สู่ 1.81 ล้านคัน และยอดขาย EV รวมใน 31 ประเทศยุโรปแซงหน้ารถสันดาปเป็นครั้งแรก ขณะเดียวกัน เอเชียตะวันออกเฉียงใต้กลายเป็นหนึ่งในภูมิภาคที่ EV โตเร็วที่สุด ยอดขายเพิ่มขึ้นถึง 81% เป็นประมาณ 350,000 คัน โดยมีตลาดนี้และโอเชียเนียที่โตมากกว่าสองเท่าเป็น 110,000 คัน ดันให้สัดส่วน EV โลกขยับขึ้นต่อเนื่อง ในสมรภูมินี้ ค่ายรถจีนคือผู้เล่นที่ได้อานิสงส์ชัดเจน ข้อมูลจากสำนักงานพลังงานระหว่างประเทศระบุว่าผู้ผลิตจีนอย่าง BYD และ Geely ครองส่วนแบ่งถึง 60% ของยอดขายรถ EV และปลั๊กอินไฮบริดทั่วโลก และถือสัดส่วน 55% ของรถกลุ่มนี้ในตลาดนอกสหรัฐ ยุโรป และจีนเอง นี่คือการพลิกอำนาจจากผู้ผลิตดั้งเดิมไปสู่ผู้เล่นใหม่ที่กล้าลงทุนด้าน EV ตั้งแต่ต้น ทั้งในเทคโนโลยีแบตเตอรี่ การผลิตขนาดใหญ่ และการตั้งราคาที่กดดันคู่แข่งอย่างหนัก
ไฮบริดและไฟฟ้าในอาเซียน เมื่อแบรนด์จีนรุกหนัก
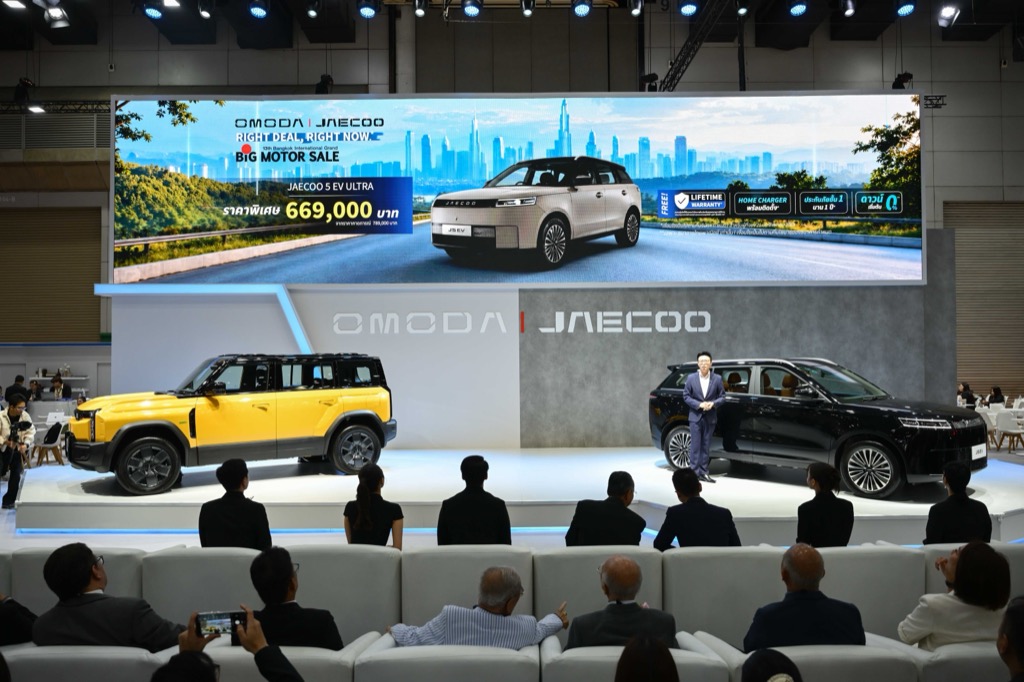
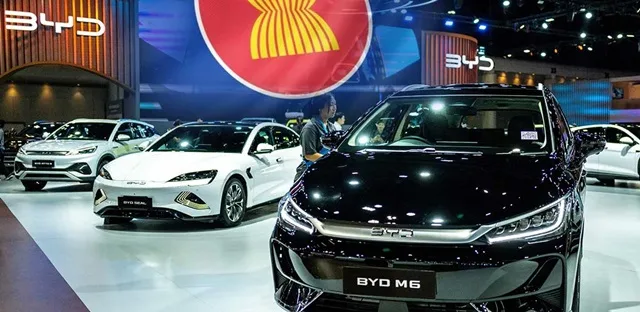
การที่ไฮบริดและไฟฟ้ากินส่วนแบ่งเพิ่มไม่ได้เป็นเพียงเรื่องระดับโลก แต่สะท้อนชัดในตลาดอาเซียนด้วย ยอดขายยานยนต์พลังงานไฟฟ้า xEV ในกลุ่มอาเซียน 6 คิดเป็น 32% ของยอดขายรถทั้งหมดในช่วงครึ่งแรก และในบางตลาดสัดส่วนนี้ทะลุเกินครึ่งแล้ว โดยยอดขาย xEV เพิ่มขึ้นแรงถึง 47% แตะ 206,000 คัน ขณะที่ยอดขาย BEV ในภูมิภาคเพิ่มขึ้นประมาณ 84% จากปีก่อน สะท้อนว่าผู้บริโภคหันมาเลือกใช้รถไฟฟ้าแบตเตอรี่และไฮบริดมากขึ้นจากรุ่นรถที่หลากหลาย การขยายสถานีชาร์จ ราคาพลังงานที่ผันผวน และความตระหนักด้านความยั่งยืนที่สูงขึ้น ในเวลาเดียวกัน ค่ายรถจีนรุกหนักอย่างเห็นได้ชัด ส่วนแบ่งตลาดของผู้ผลิตจีนในอาเซียน 6 เพิ่มจากราว 11% เป็น 16% ในครึ่งปีเดียว กลยุทธ์คือราคาแข่งขันได้ รุ่นรถครอบคลุมตั้งแต่ EV เมืองจนถึงไฮบริดเอสยูวี การลงทุนฐานการผลิตในภูมิภาค และการยกระดับบริการหลังการขาย เมื่อไฮบริดและไฟฟ้ากลายเป็นเวทีหลัก แบรนด์ที่เคลื่อนตัวเร็วและพร้อมลงทุนในภูมิภาคจึงได้เปรียบอย่างชัดเจน ผู้ผลิตดั้งเดิมที่เคยแข็งแรงด้านรถสันดาปจำเป็นต้องเร่งปรับตัว ไม่เช่นนั้นส่วนแบ่งตลาดจะถูกกินต่อเนื่องโดยแบรนด์จีนที่กำลังใช้ EV และไฮบริดเป็นหัวหอกในการขยายอิทธิพล
ผู้บริโภคและผู้ผลิตต้องตัดสินใจใหม่ในยุคหลังเบนซินล้วน
เมื่อรถเบนซินล้วนไม่ใช่เสียงข้างมาก ตลาดไม่ได้ถามแล้วว่า “EV มาไหม” แต่ถามว่าเราจะจัดสมดุลระหว่างเบนซิน ดีเซล ไฮบริด และไฟฟ้าอย่างไร สำหรับคนซื้อรถใหม่ การตัดสินใจจึงต้องมองเกินกว่าประเภทเครื่องยนต์ ต้องคิดถึงรูปแบบการใช้จริง ระยะทางต่อวัน ความพร้อมในการชาร์จ ค่าไฟและค่าน้ำมัน การบำรุงรักษา มูลค่าขายต่อ และความเหมาะสมกับการเดินทางต่างจังหวัดตามข้อแนะนำด้านตลาดโลก ในหลายกรณี ไฮบริดอาจเป็นสะพานที่เหมาะสม ในขณะที่ EV เต็มรูปแบบตอบโจทย์คนเมืองหรือผู้ใช้ที่มีโครงสร้างชาร์จพร้อมกว่า สำหรับผู้ผลิต การเปลี่ยนผ่านแบบสุดโต่งไปเทคโนโลยีเดียวไม่ใช่คำตอบ รายงานวิเคราะห์ชี้ว่าผู้ผลิตควรบริหารการเปลี่ยนผ่านอย่างสมดุล เสนอระบบขับเคลื่อนหลากหลาย เพิ่มการสร้างมูลค่าในประเทศในส่วนสำคัญของห่วงโซ่อุปทาน เช่น แบตเตอรี่ อิเล็กทรอนิกส์ ซอฟต์แวร์ และงานวิศวกรรมขั้นสูง พร้อมพัฒนาผลิตภัณฑ์ราคาจับต้องได้และประสบการณ์ลูกค้าที่ดี เมื่อ Mobility Global คาดว่า EV จะกลายเป็นกระแสหลักภายในปี 2030 ใครวางแผนและลงทุนวันนี้อย่างมีเหตุผลจะเป็นผู้ได้เปรียบในยุคหลังเบนซินล้วนโดยไม่ต้องทิ้งลูกค้าปัจจุบันไปทั้งหมด