
รายได้ที่พุ่งแรงสะท้อนความต้องการจริง
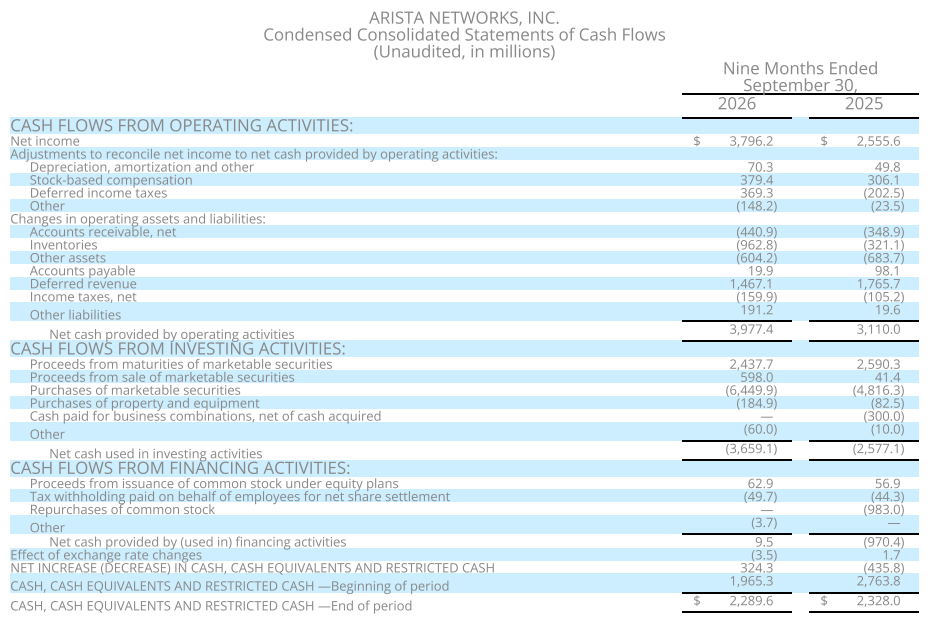
Arista Networks คือผู้ให้บริการโครงสร้างพื้นฐานเครือข่ายสำหรับดาต้าเซ็นเตอร์และปัญญาประดิษฐ์ ที่ช่วยให้ระบบประมวลผลจำนวนมากสื่อสารกันได้รวดเร็วและเสถียรเมื่อคลัสเตอร์มีขนาดใหญ่ขึ้น ผลประกอบการ Arista ไตรมาส 3 ปีงบประมาณ 2026 จึงเป็นมากกว่าตัวเลขสวยงาม เพราะรายได้เพิ่มขึ้น 58.5% เมื่อเทียบกับปีก่อน มาอยู่ที่ 3.66 พันล้านดอลลาร์ ยอดขายยังสูงกว่าที่บริษัทคาดไว้ และกำไรต่อหุ้นแบบปรับปรุงอยู่ที่ 1.20 ดอลลาร์ มุมมองที่ควรจับคือการเติบโตมาจากลูกค้ากลุ่ม AI และองค์กร ไม่ใช่เพียงกระแสความสนใจต่อเทคโนโลยี บริษัทระบุว่ามีลูกค้า Ethernet AI มากกว่า 100 ราย และคาดว่าแพลตฟอร์มที่รองรับจะเชื่อมโยงกับกำลังประมวลผลเกิน 10 กิกะวัตต์ภายในสิ้นปี 2027 นี่ทำให้หุ้น Arista Networks มีเรื่องราวการเติบโตที่ชัด แต่ตัวเลขรายไตรมาสเพียงครั้งเดียวยังไม่รับประกันว่าจังหวะเร่งนี้จะดำเนินต่อไป
เครือข่ายคือส่วนที่ขาดไม่ได้ของการลงทุน AI
การลงทุน AI มักถูกพูดถึงผ่านชิปและกำลังประมวลผล แต่เมื่อคลัสเตอร์มีขนาดใหญ่ขึ้น แบนด์วิดท์ ความหน่วง และความเสถียรของเครือข่ายก็กลายเป็นเงื่อนไขสำคัญต่อการทำงานของระบบ นั่นคือเหตุผลที่ความต้องการโครงสร้างพื้นฐานดาต้าเซ็นเตอร์ส่งผลต่อยอดขายของ Arista โดยตรง บริษัทให้บริการสถาปัตยกรรม AI ทั้งแบบ scale-out, scale-across และ scale-up โดยผู้บริหารประเมินว่าความต้องการปี 2026 มาจาก scale-out ราว 70% และ scale-across ราว 30% ผู้บริหารคาดว่า scale-across จะมีสัดส่วนอย่างน้อยหนึ่งในสามของความต้องการ AI ในปี 2027 อีกแรงหนุนคือ Open Ethernet ซึ่งเปิดทางให้ลูกค้าเลือกโปรเซสเซอร์ สวิตช์ และซอฟต์แวร์จากผู้ให้บริการหลายราย แทนการผูกกับสถาปัตยกรรมปิด แนวทางนี้เพิ่มความยืดหยุ่นให้ผู้ซื้อ และช่วยให้ Arista แข่งขันในตลาดที่ลูกค้าให้ความสำคัญกับประสิทธิภาพและการเลือกอุปกรณ์ได้มากขึ้น
เป้ารายได้ปี 2027 สูง แต่ต้องส่งมอบให้ทัน
ผู้บริหารคาดว่ารายได้ปีงบประมาณ 2027 จะเติบโต 38% ถึง 40% โดยมีค่ากลางประมาณ 18.5 พันล้านดอลลาร์ เป้าหมายนี้มีน้ำหนัก เพราะบริษัทกำลังวางแผนให้รายได้จาก AI fabric เพิ่มเป็นสองเท่า สู่ประมาณ 7 พันล้านดอลลาร์ ขณะที่ธุรกิจ cognitive campus ตั้งเป้าราว 2 พันล้านดอลลาร์ อย่างไรก็ตาม การมองเห็นความต้องการล่วงหน้าของผู้บริหารมีระยะประมาณสองไตรมาส และการเติบโตที่คาดไว้ส่วนหนึ่งอาศัยแผนและการหารือกับลูกค้ารายใหญ่ ข้อจำกัดชิ้นส่วนและการขาดแคลนทั่วอุตสาหกรรมยังเป็นความเสี่ยง โดยเฉพาะผลิตภัณฑ์ AI ที่มีระยะเวลาจัดส่งนาน สินค้าคงคลังและภาระผูกพันในการสั่งซื้อที่เพิ่มขึ้นสะท้อนการเตรียมรองรับคำสั่งซื้อ แต่ก็ทำให้การบริหารห่วงโซ่อุปทานมีความสำคัญยิ่งขึ้น
นักลงทุนไม่ควรมองการเติบโตเป็นเส้นตรง เพราะลูกค้ารายใหญ่มีสัดส่วนสำคัญ และโครงการลงทุนดาต้าเซ็นเตอร์อาจถูกเลื่อนออกไปได้ Scale-up Ethernet ยังอยู่ระหว่างการทดสอบและร่วมพัฒนา โดยผู้บริหารคาดว่าจะเริ่มทดสอบในปี 2027 แต่ยังไม่คาดว่าจะสร้างรายได้อย่างมีนัยสำคัญก่อนปี 2028 ส่วน AVA ซึ่งเป็นผู้ช่วยด้านการเฝ้าระวังและแก้ปัญหาเครือข่าย ยังไม่มีข้อสรุปเรื่องราคาและการสร้างรายได้ สำหรับผู้ถือหุ้น ประเด็นชี้ขาดจึงไม่ใช่เพียงว่ารายได้จะโตหรือไม่ แต่คือ Arista จะรักษาการเติบโตของยอดขายและกำไร พร้อมส่งมอบสินค้าให้ทันความต้องการได้แค่ไหน
ข้อสรุปสำหรับนักลงทุน
ภาพรวมผลประกอบการ Arista แข็งแกร่ง และประมาณการปี 2027 แสดงว่าผู้บริหารเชื่อว่าความต้องการเครือข่าย AI ยังมีพื้นที่เติบโตต่อ จุดแข็งไม่ได้อยู่แค่การขายอุปกรณ์ แต่รวมถึงการวางตำแหน่งในเครือข่ายดาต้าเซ็นเตอร์และ Open Ethernet ซึ่งตอบโจทย์ลูกค้าที่ต้องการตัวเลือกและความยืดหยุ่นมากขึ้น ทว่าการเติบโตระดับสูงย่อมเพิ่มความเสี่ยงจากการพึ่งพาลูกค้ารายใหญ่ การแข่งขันด้านความหน่วง ประสิทธิภาพและต้นทุน ตลอดจนข้อจำกัดด้านชิ้นส่วน ดังนั้น หุ้น Arista Networks น่าสนใจสำหรับผู้ที่เชื่อว่าการลงทุน AI จะต่อเนื่อง แต่การตัดสินใจควรติดตามคำสั่งซื้อ การส่งมอบ และอัตรากำไรควบคู่กันไป ข้อสรุปคือแนวโน้มยังเป็นบวก แต่การพิสูจน์ว่าบริษัททำตามเป้าได้จริงสำคัญกว่าการไล่ตามตัวเลขเติบโตเพียงอย่างเดียว