
การศึกษาการเงินเยาวชนคืออะไร และทำไมธนาคารถึงลงมาเล่นบทนี้เอง
การศึกษาการเงินเยาวชน คือกระบวนการจัดการเรียนรู้ให้เด็กและวัยรุ่นเข้าใจเรื่องการเงินส่วนบุคคล ตั้งแต่การบริหารรายรับรายจ่าย การออม การจัดการหนี้ ไปจนถึงการตัดสินใจทางการเงินในสถานการณ์จริง โดยเน้นให้การเงินกลายเป็นทักษะชีวิตการเงิน ไม่ใช่แค่วิชาตัวเลขบนกระดานเรียน เพื่อสร้างภูมิคุ้มกันต่อพฤติกรรมใช้จ่ายที่เสี่ยงและปัญหาหนี้ในอนาคต ประเด็นสำคัญในวันนี้คือ สถาบันการเงินเริ่มไม่พอใจกับการเป็นเพียงผู้ปล่อยสินเชื่อ แต่หันมารับบท “พี่เลี้ยงทางการเงิน” ตั้งแต่ระดับโรงเรียน ผ่านโปรแกรมเรียนการออมและการจัดการหนี้เยาวชนที่ออกแบบอย่างเป็นระบบ จุดยืนนี้น่าสนใจ เพราะธนาคารเคยถูกมองว่าเป็นหนึ่งในต้นทางหนี้ ในขณะที่โครงการใหม่เหล่านี้พยายามเป็นต้นทางวินัยการเงิน ถ้ามองให้ลึก นี่คือการปรับภาพบทบาทสถาบันการเงินและตอบโจทย์ความเสี่ยงการเงินยุคดิจิทัลมากกว่าการทำกิจกรรมเพื่อภาพลักษณ์แบบผิวเผิน
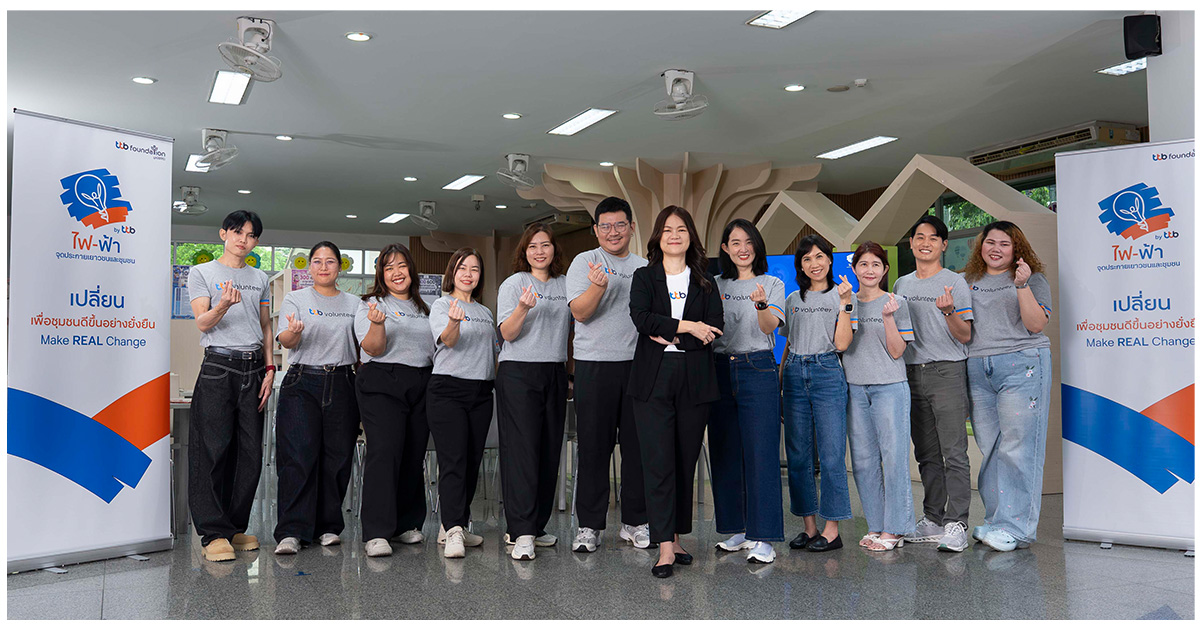
รุ่นพี่การเงินของทีทีบี โมเดลพี่สอนน้องที่ลงมือเปลี่ยนพฤติกรรมจริง
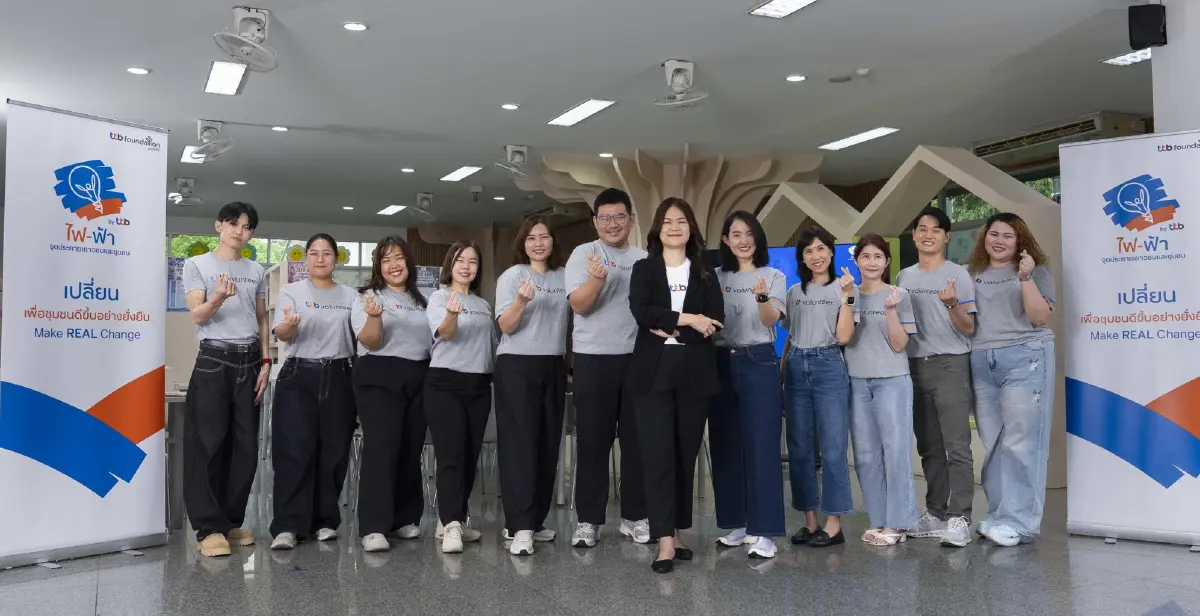
ตัวอย่างที่ชัดที่สุดของการทำให้การเงินกลายเป็นทักษะชีวิตการเงิน คือโครงการ Fun for Fin ที่เริ่มให้ความรู้เยาวชนในศูนย์เรียนรู้ไฟฟ้ามาตั้งแต่ปี 2565 และพัฒนาเป็นโครงการ รุ่นพี่การเงิน ในปี 2569 โดยดึงอาสาสมัครทีทีบีมาปลูกฝังทักษะการเงินให้กลุ่มนักเรียนมัธยมในโรงเรียนรัฐบาล โครงการนี้ไม่ใช่การบรรยายแบบทางเดียว แต่ใช้แนวคิดพี่สอนน้อง และบอร์ดเกมการเงินจำลองสถานการณ์ชีวิต ให้เด็กได้ลองคิด วางแผน และตัดสินใจเองในพื้นที่ปลอดภัย สิ่งที่น่าจับตา คือผลลัพธ์เชิงตัวเลขที่สะท้อนว่าความรู้ทางการเงินไม่ใช่เรื่องนามธรรม กลุ่มเป้าหมาย 400 คนมีคะแนนเฉลี่ยความรู้ทางการเงินเพิ่มขึ้นจาก 63 เป็น 82 หรือเพิ่มขึ้น 20 เปอร์เซ็นต์ หลังร่วมกิจกรรม และปัจจุบันขยายผลไป 9 โรงเรียน มีเยาวชนผ่านการอบรมแล้ว 860 คน นี่ไม่ใช่แค่การให้ข้อมูล แต่คือการออกแบบประสบการณ์เรียนรู้ที่เปลี่ยนพฤติกรรมจริง ตั้งแต่การออมเป็น การทำบัญชีรายรับรายจ่าย ไปจนถึงการแยกความจำเป็นกับความต้องการ
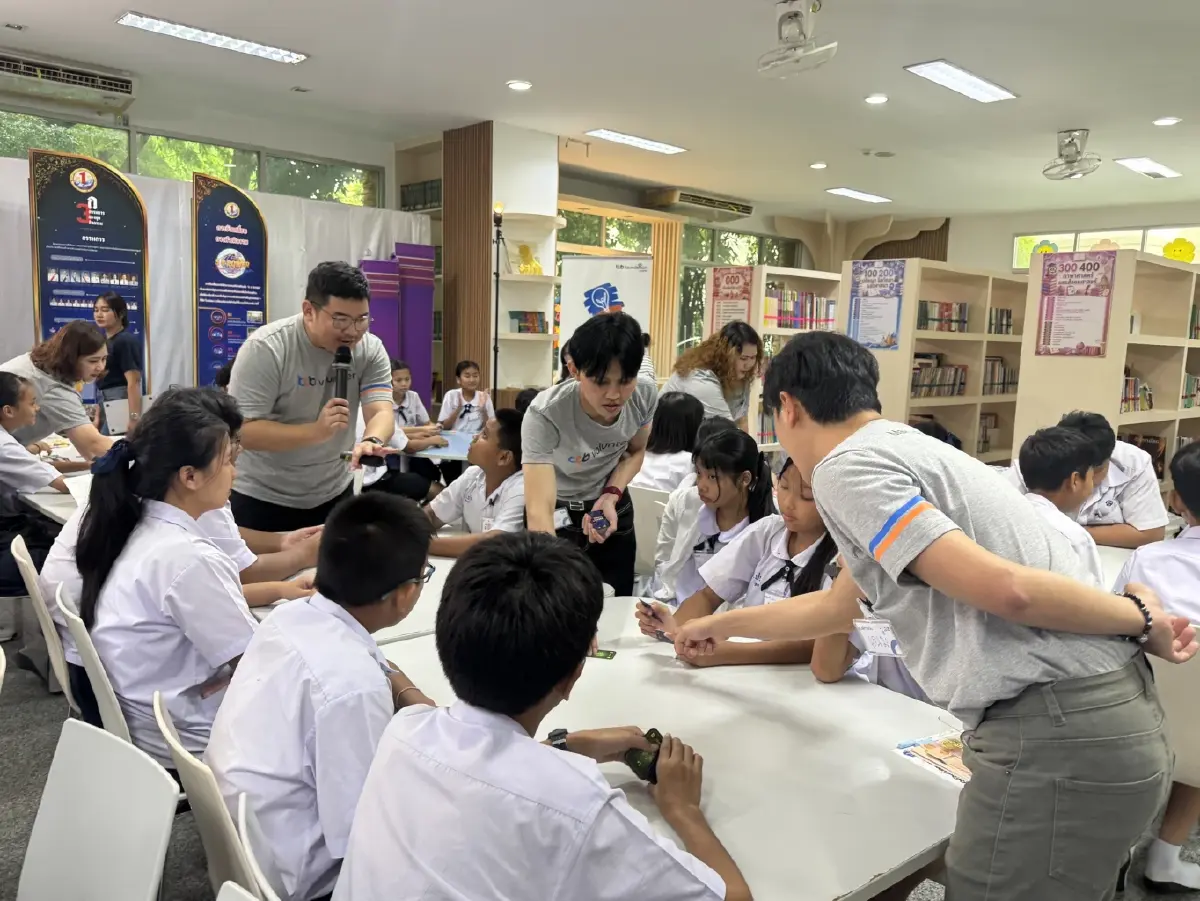
เมื่ออาสาสมัครกลายเป็นพี่เลี้ยงการเงิน เปลี่ยนความรู้เป็นทักษะชีวิตที่ใช้ได้จริง
ทีทีบีต่อยอดพันธกิจ Make REAL Change ด้วยการดึงพนักงานกว่า 200 คนมาเป็น รุ่นพี่การเงิน ถ่ายทอดความรู้และประสบการณ์ด้านการเงินให้เยาวชนมัธยม ผ่านแนวคิด คิดเป็น ใช้เป็น ออมเป็น และกระบวนการเรียนรู้ที่สนุก เข้าใจง่าย และนำไปใช้ได้จริง แนวทางนี้ฉลาด เพราะเด็กมักเปิดรับคำแนะนำจากรุ่นพี่มากกว่าจากคนในเครื่องแบบทางการ โครงการเน้น 7 ทักษะพื้นฐาน ตั้งแต่การตัดสินใจเรื่องเงิน การแยกแยะความจำเป็นกับความต้องการ เทคนิคการออม การบริหารสินทรัพย์และหนี้สิน ไปจนถึงพื้นฐานการลงทุน สิ่งที่โดดเด่นคือการใช้บอร์ดเกมเป็นสื่อหลัก ให้เด็กฝึกคิดและตัดสินใจผ่านสถานการณ์จำลองที่ใกล้ชีวิตจริง แทนการสอนแบบท่องจำ ผลการประเมินพบว่าระดับความรู้ทางการเงินเฉลี่ยเพิ่มจาก 63 เปอร์เซ็นต์เป็น 82 เปอร์เซ็นต์ พร้อมสัญญาณการเปลี่ยนพฤติกรรม เช่นเริ่มออมผ่านบัญชีเงินฝาก ตั้งเป้าหมายการเงิน และวางแผนออมระยะยาวเพื่อการศึกษา ที่สำคัญทีทีบีตั้งเป้านำร่องให้ความรู้นักเรียน 1,000 คนใน 10 โรงเรียน ก่อนขยายไปทั่วประเทศ นี่คือการมองการศึกษาการเงินเยาวชนเป็นโครงสร้างระยะยาว ไม่ใช่กิจกรรมครั้งคราว
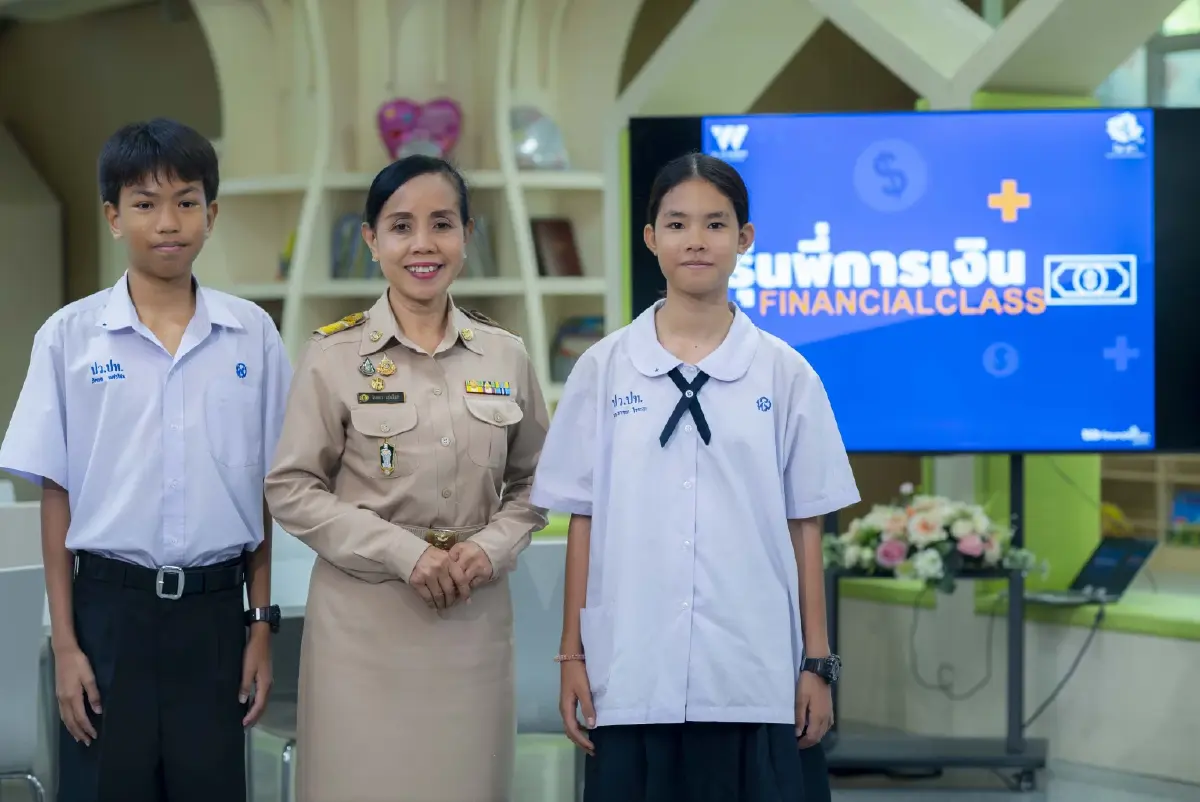
CU Financial Change Agent ความร่วมมือใหม่ที่เปลี่ยนเด็กมหาวิทยาลัยให้เป็นตัวกลางส่งต่อความรู้
อีกมิติที่น่าสนใจของการศึกษาการเงินเยาวชนคือการสร้างเครือข่ายตัวแทนเผยแพร่ความรู้ ไม่ใช่ให้ธนาคารหรือองค์กรสอนเองทั้งหมด โครงการ CU Financial Change Agent ซึ่งได้รับการสนับสนุนจากบริษัท PrimeStreet Advisory เลือกนิสิตจุฬาฯ 100 คนเข้าอบรมทักษะการเงินพื้นฐานและการเป็นวิทยากร จากนั้นใช้บอร์ดเกมการเงิน Wishlist เป็นเครื่องมือกระจายองค์ความรู้ไปยังเครือข่ายนักเรียนกว่า 10,000 คนในหลายพื้นที่ จุดแข็งของโครงการนี้คือการมองการเงินส่วนบุคคลในกรอบทักษะชีวิตการเงินครบวงจร ครอบคลุมการหารายได้ การจัดสรรค่าใช้จ่าย การออม และการต่อยอดการลงทุน แทนที่จะสอนแค่การประหยัด โครงสร้างแบบนี้ช่วยให้เยาวชนเห็นภาพชีวิตการเงินทั้งระบบ และเข้าใจว่าการตัดสินใจเล็ก ๆ วันนี้ส่งผลต่อเป้าหมายระยะยาวอย่างไร ที่สำคัญ โครงการสอดคล้องกับแนวคิดขององค์กรระหว่างประเทศที่ผลักดันให้การปลูกฝังพฤติกรรมทางการเงินต้องเริ่มจากในระบบการศึกษา สะท้อนว่าการจัดการหนี้เยาวชนและภูมิคุ้มกันทางการเงินไม่ใช่เรื่องเฉพาะพื้นที่ใด แต่เป็นโจทย์ระดับโครงสร้าง
บทสรุป การเงินไม่ใช่วิชาตัวเลข แต่คือทักษะเอาตัวรอดที่ธนาคารต้องช่วยปลูกฝัง
เมื่อดูภาพรวมของโครงการรุ่นพี่การเงิน Fun for Fin และ CU Financial Change Agent จะเห็นชัดว่าการเงินถูกยกระดับจากเรื่องตัวเลขไปเป็นทักษะชีวิตการเงินอย่างแท้จริง เด็กไม่ได้เรียนแค่สูตรดอกเบี้ย แต่ได้ฝึกคิดวางแผนชีวิต ผ่านโปรแกรมเรียนการออม การแบ่งแยกความจำเป็นกับความต้องการ และการจัดการหนี้เยาวชนในแบบที่จับต้องได้ผ่านเกมและกิจกรรมลงมือทำ มุมมองเชิงวิเคราะห์คือ สถาบันการเงินกำลังสร้างภูมิคุ้มกันให้ลูกค้ารุ่นต่อไปตั้งแต่ยังไม่ถือบัตรเครดิต ซึ่งอาจมองได้ทั้งในเชิงความรับผิดชอบต่อสังคมและในเชิงกลยุทธ์ธุรกิจระยะยาว หากเยาวชนโตขึ้นพร้อมวินัยการเงินและความเข้าใจการเงินส่วนบุคคล พวกเขาย่อมเป็นลูกค้าที่ตัดสินใจได้ดี ลดปัญหาหนี้เสีย และเปิดโอกาสให้บริการทางการเงินเชิงสร้างสรรค์มากขึ้น ในโลกที่การซื้อของออนไลน์ การเติมเกม และการลงทุนอยู่ใกล้แค่ปลายนิ้ว โครงการเหล่านี้จึงไม่ใช่ส่วนเสริม แต่ควรถูกมองเป็นโครงสร้างพื้นฐานด้านการศึกษาการเงินเยาวชนที่จำเป็นเทียบเท่าการสอนอ่านออกเขียนได้