
AI สินเชื่อ SME คืออะไร และทำไมจึงเป็นจุดเปลี่ยนของรายย่อย
AI สินเชื่อ SME หมายถึงกระบวนการให้สินเชื่อแก่ผู้ประกอบการรายเล็กและรายกลางโดยใช้ปัญญาประดิษฐ์ช่วยวิเคราะห์ข้อมูลธุรกรรมจริง วัดความสามารถในการชำระหนี้จากพฤติกรรมทางการเงินแท้จริงแทนการยึดหลักฐานกระดาษหรือหลักทรัพย์ค้ำประกันแบบเดิม ช่วยให้ธนาคารตัดสินใจอนุมัติสินเชื่ออัตโนมัติได้เร็วขึ้นแม่นยำขึ้น และเปิดโอกาสให้ผู้ประกอบการที่เคยถูกมองว่าไม่มีเอกสารเพียงพอสามารถเข้าถึงสินเชื่อในระบบได้ง่ายกว่าเดิม ลดการพึ่งพาหนี้นอกระบบและสร้างฐานข้อมูลที่โปร่งใสสำหรับการเติบโตในระยะยาว หัวใจของการเปลี่ยนผ่านนี้คือการวิเคราะห์ข้อมูลธนาคาร เก็บและอ่านข้อมูลจากแอปพลิเคชันและระบบดิจิทัลที่ผู้ประกอบการใช้อยู่แล้ว เพื่อเปลี่ยนธุรกรรมทุกบิลทุกรายการขายให้กลายเป็นคะแนนความน่าเชื่อถือ แทนที่จะถามหาสมุดบัญชีที่ไม่มีและงบการเงินที่ยังไม่เคยจัดทำ แนวโน้มนี้ทำให้ FinTech ประเทศไทย เริ่มเข้าไปอยู่ใจกลางระบบสินเชื่อ ไม่ใช่แค่บริการเสริมอีกต่อไป และนั่นคือจุดที่เกมสินเชื่อ SME เริ่มเปลี่ยนจากการคัดกรองคนออก เป็นการพยายามดึงคนเข้า
จากแอปถุงเงินสู่หลักฐานสินเชื่อ AI นกกระซิบของออมสินกำลังท้าทายสมุดบัญชี
กรณีของธนาคารออมสินคือภาพชัดว่าธนาคารเริ่มเชื่อข้อมูลจริงมากกว่ากระดาษ ดร เอกนิติ นิติทัณฑ์ประภาศรองนายกรัฐมนตรีและรัฐมนตรีว่าการกระทรวงการคลังได้ผลักดันให้ออมสินนำข้อมูลบัญชีจาก AI นกกระซิบบนแอปถุงเงินมาใช้เป็นหลักฐานอนุมัติสินเชื่อให้พ่อค้าแม่ค้ารายย่อยที่เข้าร่วมโครงการไทยช่วยไทย พลัส การตัดสินใจนี้มีนัยทางนโยบายชัดเจน เพราะเป็นการประกาศว่าธุรกิจรายย่อยที่ไม่มีงบการเงินแบบบริษัทใหญ่ ก็มีสิทธิ์เข้าถึงสินเชื่อในระบบถ้ามีประวัติการขายและรายรับรายจ่ายที่โปร่งใส AI นกกระซิบทำหน้าที่วิเคราะห์ข้อมูลการขายและสรุปบัญชีรายวันรายเดือนออกมาเป็นรูปแบบบัญชีที่ชัดเจนเพื่อใช้ขออนุมัติสินเชื่อ เมื่อธนาคารยอมรับข้อมูลลักษณะนี้ แปลว่าการอนุมัติสินเชื่ออัตโนมัติในอนาคตอาจอิงพฤติกรรมการรับจ่ายแทบเรียลไทม์ ไม่ต้องรอผู้ประกอบการวิ่งหานายหน้าหรือหนี้นอกระบบอีกต่อไป มุมมองหนึ่งคือธนาคารกำลังแย่งลูกค้าจากเจ้าหนี้นอกระบบด้วยเครื่องมือที่ฉลาดกว่าและยุติธรรมกว่า
เมื่อสินเชื่อพบที่ปรึกษาดิจิทัล ความร่วมมือ LH Bank – depa และการเติบโตอย่างยั่งยืน
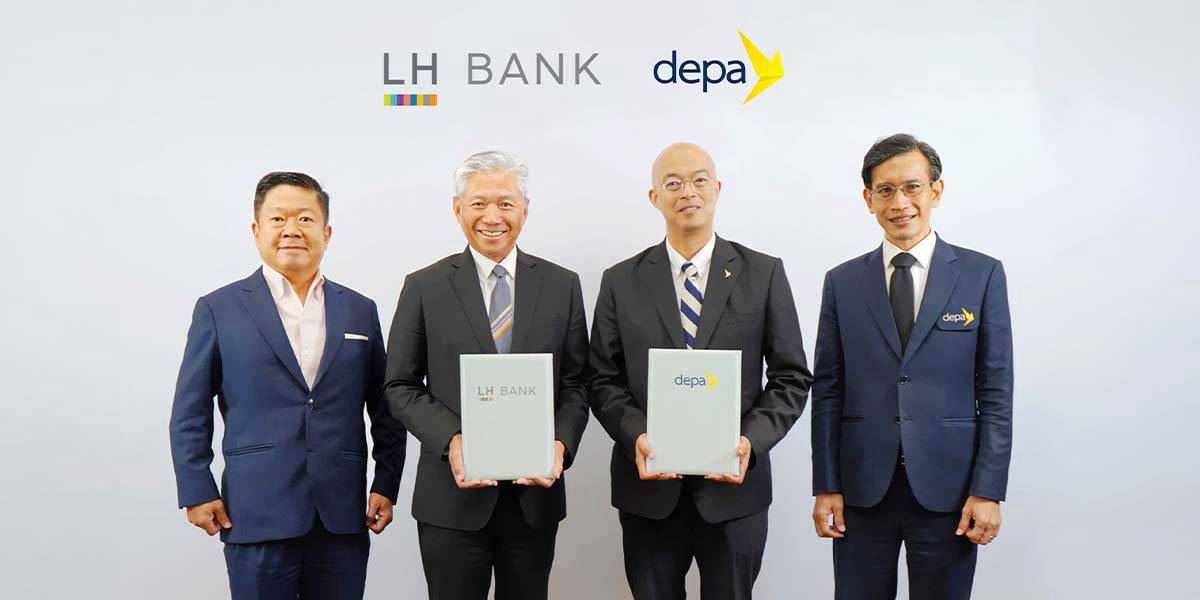
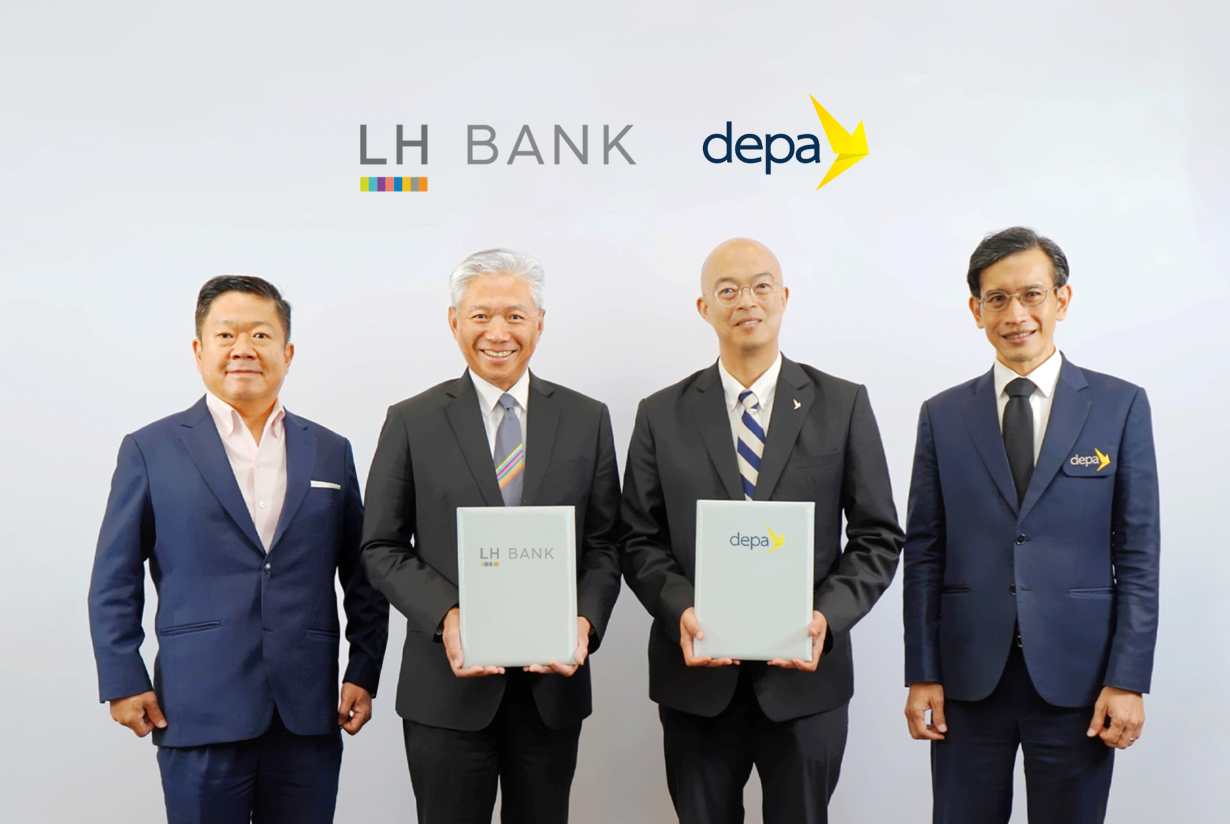
อีกด้านหนึ่งของการใช้ AI สินเชื่อ SME คือการช่วยให้ธุรกิจปรับตัวสู่ดิจิทัลไม่ใช่แค่ปล่อยเงินกู้ ธนาคารแลนด์ แอนด์ เฮ้าส์ จำกัด มหาชน หรือ LH Bank โดยนายฉี ชิง ฟู่ และนายมาร์ค เฉิน ได้ลงนามบันทึกข้อตกลงความร่วมมือกับสำนักงานส่งเสริมเศรษฐกิจดิจิทัล depa เพื่อสนับสนุนผู้ประกอบการให้ก้าวสู่ธุรกิจดิจิทัลและเติบโตอย่างยั่งยืน จุดแข็งของความร่วมมือนี้คือ LH Bank ไม่ได้ให้แต่สินเชื่อ แต่ให้คำปรึกษาการลงทุนและการเปลี่ยนผ่านสู่ดิจิทัลควบคู่กับการประเมินความพร้อมของธุรกิจและแนะนำเทคโนโลยีที่เหมาะสมร่วมกับ depa ด้าน depa มีโครงการ AI Transformation พร้อมมาตรการ d transform ในรูปแบบ Matching Fund สนับสนุนค่าใช้จ่ายร่วมกับผู้ประกอบการ 50 เปอร์เซ็นต์ของสินค้าหรือบริการดิจิทัลที่ร่วมโครงการสูงสุดไม่เกิน 200000 บาทต่อราย และมาตรการ d voucher ให้ทดลองใช้เทคโนโลยีดิจิทัลโดยไม่เสียค่าใช้จ่ายขั้นต่ำ 6 เดือน นี่ไม่ใช่โปรแกรมแต่งหน้าธุรกิจให้ดูทันสมัย แต่เป็นการใช้ AI และดิจิทัลเข้าไปอยู่ในโครงสร้างการดำเนินงานจริง ลดต้นทุนและวางฐานข้อมูลให้ธนาคารประเมินเครดิตได้แม่นยำขึ้นในอนาคต
ทำไมการวิเคราะห์ข้อมูลธนาคารด้วย AI จึงเปิดประตูเครดิตให้คนที่เคยถูกปิดกั้น
เมื่อธนาคารเริ่มย้ายฐานคิดจากหลักทรัพย์ค้ำประกันมาเป็นข้อมูลธุรกรรมจริง การวิเคราะห์ข้อมูลธนาคารด้วย AI จึงกลายเป็นเครื่องมือประชาธิปไตยทางเครดิต ผู้ประกอบการรายย่อยที่เคยถูกปฏิเสธเนื่องจากไม่มีบ้านที่ดินค้ำหรือไม่มีงบการเงิน กลับกลายเป็นกลุ่มที่ได้เปรียบเพราะมีประวัติการขายผ่านแอปและช่องทางดิจิทัลที่ตรวจสอบได้ การใช้ระบบอย่าง AI นกกระซิบเพื่อจัดทำรายงานรายรับรายจ่าย และความร่วมมือเชิงระบบระหว่าง LH Bank กับ depa ผ่านโครงการ AI Transformation แสดงให้เห็นว่าหลายสถาบันการเงินกำลังหันมาใช้การวิเคราะห์ข้อมูลด้วย AI เพื่อเปิดทางสินเชื่อแก่กลุ่มที่เคยถูกมองข้าม อย่างไรก็ดี การเปิดประตูนี้มาพร้อมคำถามเรื่องความเป็นส่วนตัวและความเสี่ยงการใช้ข้อมูลที่ต้องจับตา แต่หากธนาคารสามารถออกแบบกรอบกำกับดูแลที่ชัดเจน โปร่งใส และให้ผู้ประกอบการเข้าใจว่าข้อมูลของตนถูกใช้เพื่อประโยชน์ในการเข้าถึงสินเชื่อ ไม่ใช่เพื่อกีดกัน แนวโน้มนี้จะช่วยลดบทบาทหนี้นอกระบบและย้ายผู้ประกอบการเข้าสู่ระบบการเงินที่ปลอดภัยมากขึ้น
บทสรุป AI สินเชื่อ SME เร็วขึ้น ยุติธรรมขึ้น แต่ต้องไม่ลืมมนุษย์ในระบบ
ทิศทางที่ธนาคารใช้ AI ในการอนุมัติสินเชื่อ SME แสดงภาพชัดว่าระบบการเงินกำลังเปลี่ยนจากการคัดกรองคนผ่านเอกสารไปสู่การอ่านชีวิตทางการเงินผ่านข้อมูลธุรกรรมจริง กรณีของ AI นกกระซิบบนแอปถุงเงินที่ถูกผลักดันให้ใช้เป็นหลักฐานอนุมัติสินเชื่อพ่อค้าแม่ค้า และความร่วมมือเชิงลึกของ LH Bank กับ depa ที่ผูกบริการทางการเงินเข้ากับการปรับธุรกิจสู่ดิจิทัล ล้วนตอกย้ำว่า AI ไม่ได้เป็นแค่เครื่องมือเก็บสถิติ แต่กำลังเป็นตัวตัดสินว่าใครควรได้เครดิตในระบบ อย่างไรก็ตาม หากปล่อยให้โมเดลตัดสินใจล้วนโดยไม่ใส่การพิจารณาเชิงมนุษย์ ระบบอาจเริ่มทำซ้ำอคติในข้อมูลเดิม ดังนั้นเส้นทางที่สมเหตุสมผลคือใช้ AI ทำงานหนัก วิเคราะห์และอนุมัติสินเชื่ออัตโนมัติในกรณีตรงไปตรงมา แต่ยังเปิดพื้นที่ให้เจ้าหน้าที่สินเชื่อเข้ามาทบทวนและช่วยเหลือผู้ประกอบการที่มีเรื่องราวซับซ้อน สุดท้ายแล้ว AI สินเชื่อ SME ควรเป็นเครื่องมือเปิดโอกาส ไม่ใช่กำแพงดิจิทัลรูปแบบใหม่