
จากประกันชีวิตและสุขภาพแบบรอเคลม สู่ภารกิจดูแลชีวิตให้ดีได้นานขึ้น
ระบบสุขภาพป้องกันโรคในบริบทของประกันชีวิตและสุขภาพ คือการที่บริษัทประกันเปลี่ยนบทบาทจากผู้จ่ายค่าสินไหมเมื่อเกิดเหตุ มาเป็นผู้ดูแลสุขภาพเชิงรุกแบบองค์รวม ทั้งการส่งเสริมพฤติกรรมสุขภาพ การป้องกันโรค และการฟื้นฟูหลังเจ็บป่วย ผ่านบริการและแพลตฟอร์มที่เชื่อมโยงข้อมูล การดูแล และผลิตภัณฑ์ทางการเงิน เพื่อให้ผู้เอาประกันมีความเป็นอยู่ที่ดีต่อเนื่องในสังคมอายุยืน ไม่ใช่แค่มีเงินรักษา แต่มีคุณภาพชีวิตที่ดีในทุกช่วงวัย สิ่งที่น่าจับตาในวันนี้คือการที่บริษัทประกันเริ่มยอมรับว่าโจทย์ของธุรกิจไม่ใช่แค่ขายกรมธรรม์ แต่ต้องออกแบบชีวิตที่ดีให้ลูกค้า กรุงเทพประกันชีวิตจึงเปิดแนวคิด “BLA GoodLife Keeper: Keep Life Good, for Longer ชีวิตดี มีได้ยาวๆ” ซึ่งสะท้อนชัดว่าบริษัทเห็นปัญหาช่องว่างระหว่างอายุขัยที่ยืนยาวกับช่วงเวลาที่สุขภาพดี และเลือกตอบโจทย์ด้วยการสร้างระบบนิเวศด้านสุขภาพเชิงรุกแทนการรอจ่ายเคลมในวันที่สายเกินไป
สังคมอายุยืนกับช่องว่าง 11 ปี: ทำไมประกันต้องคิดใหม่
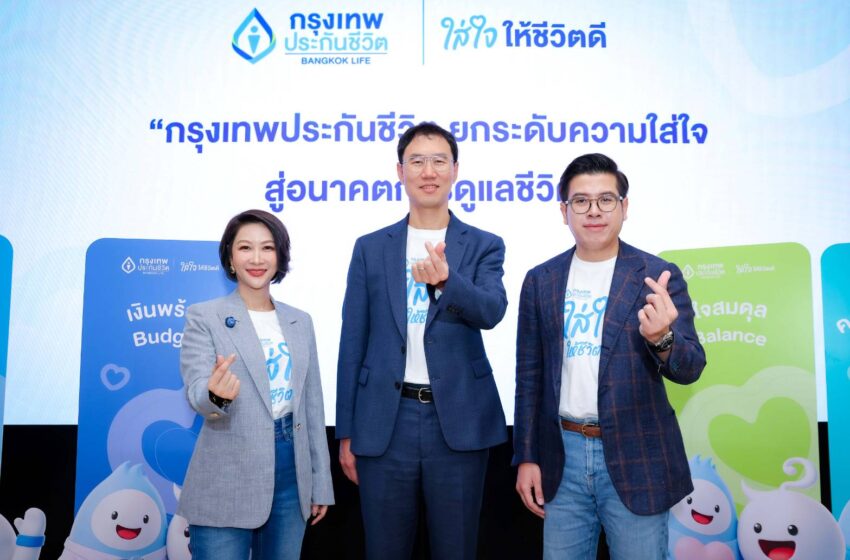
ข้อมูลวิจัยที่กรุงเทพประกันชีวิตเปิดเผยชี้ให้เห็นภาพที่น่ากังวล คนไทยมีอายุเฉลี่ยสูงขึ้นเป็น 78 ปี แต่ช่วงเวลาที่สุขภาพดีหยุดอยู่ราว 67 ปี นั่นหมายความว่ามีช่วงชีวิตท้ายถึง 11 ปีที่ต้องอยู่กับโรคเรื้อรังหรือภาวะสุขภาพไม่ดี หากประกันชีวิตและสุขภาพยังทำหน้าที่แค่จ่ายเงินเมื่อเจ็บป่วย ระบบนี้จะยิ่งตอกย้ำให้ 11 ปีท้ายกลายเป็นช่วงเวลาที่เต็มไปด้วยค่าใช้จ่ายและภาระครอบครัวมากกว่าคุณภาพชีวิต งานวิจัยเดียวกันยังสะท้อน 5 ความต้องการลึกของผู้บริโภค ตั้งแต่การอยากทำสิ่งต่างๆ ด้วยตนเองให้นานที่สุด ไปจนถึงการไม่อยากเป็นภาระคนที่รัก โดยกว่า 60% กังวลเรื่องการกลายเป็นภาระครอบครัว ตัวเลขนี้เป็นคำเตือนตรงไปตรงมาว่า หากอุตสาหกรรมประกันไม่ขยับจากการดูแลแบบตั้งรับไปสู่การดูแลเชิงรุก สังคมอายุยืนจะกลายเป็นสังคมที่ยืดอายุความทุกข์ ไม่ใช่ยืดอายุความสุข

BLA GoodLife Keeper และ Life Care Partner: โมเดลใหม่ของระบบนิเวศสุขภาพ
การเปิดตัว BLA GoodLife Keeper คือสัญญาณชัดว่าประกันชีวิตกำลังสร้างระบบนิเวศเพื่อความเป็นอยู่ที่ดี ไม่ใช่แค่แพ็กเกจคุ้มครอง กรุงเทพประกันชีวิตยกระดับบริการด้วย BLA EveryCare และ BLA Well-Being Ecosystem ที่ครอบคลุมการดูแลเชิงรุก การป้องกัน และการฟื้นฟูสุขภาพ พร้อมเพิ่มบริการ GoodLife Care Check-in เพื่อทบทวนแผนชีวิตอย่างสม่ำเสมอ สิ่งที่น่าสนใจคือการยกระดับตัวแทนจากผู้ขายกรมธรรม์ไปเป็น “Life Care Partner” ที่ช่วยวางแผนชีวิตผ่านเครื่องมือ “4 บัญชีชีวิต” ครอบคลุมมิติ กายฟิต เงินพร้อม ใจสมดุล และความสัมพันธ์ดี โมเดลนี้สะท้อนมุมมองใหม่ว่า ประกันชีวิตและสุขภาพต้องเป็นส่วนหนึ่งของการออกแบบชีวิต ไม่ใช่เอกสารที่หยิบมาดูเฉพาะวันที่เข้าโรงพยาบาล การมี Life Care Partner ที่เข้าใจทั้งความเสี่ยงทางการเงินและความต้องการด้านสุขภาพ ทำให้การวางแผนในสังคมอายุยืนมีโครงสร้างรองรับมากขึ้น ไม่ปล่อยให้ผู้บริโภคเดินลำพังในช่วง 11 ปีท้ายของชีวิต
ผลิตภัณฑ์ใหม่: จากเจอจ่ายจบ สู่เจอจ่ายไม่จบและดูแลสุขภาวะระยะยาว
เมื่อสังคมอายุยืนขึ้น ผลิตภัณฑ์ประกันชีวิตและสุขภาพก็ต้องยืดและขยายบทบาทตาม กรุงเทพประกันชีวิตแบ่งแนวทางออกแบบผลิตภัณฑ์เป็นสองแกนหลักคือ Extension และ Expansion ด้าน Extension มี “บีแอลเอ ลองไลฟ์แคร์” ที่เปลี่ยนจากแบบเจอจ่ายจบเป็น “เจอ จ่าย ไม่จบ” ให้ความคุ้มครองโรคร้ายแรงทางสมองและโรคที่กระทบต่อการดำรงชีวิตระยะยาว พร้อมจ่ายเงินชดเชยต่อเนื่อง 10% ของจำนวนเงินเอาประกันภัยต่อปี นานสูงสุดถึงอายุ 99 ปี ด้าน Expansion มีผลิตภัณฑ์อย่าง “เกนเฟิส เซฟวิ่ง & เฟล็กซี่ แคร์” ที่มอบผลประโยชน์ด้านสุขภาวะ 10% ของจำนวนเงินเอาประกันภัยทุกปี รวมถึง “บีแอลเอ เซฟวิ่ง แอนด์ แคร์ 168” และ “บีแอลเอ เพนชั่น แอนด์ แคร์ 888” ที่ออกแบบให้รองรับทั้งรายได้หลังเกษียณและความเสี่ยงโรคร้ายแรง ล่าสุดแบบประกัน “ห่วงรัก สุดคุ้ม” ถูกออกแบบให้คนทำงานทุกอาชีพเข้าถึงการคุ้มครองชีวิต โรคร้ายแรง 25 โรค และอุบัติเหตุ 2 ต่อในกรมธรรม์เดียว ให้ความคุ้มครองถึงอายุ 99 ปี สะท้อนชัดว่าผลิตภัณฑ์ใหม่ไม่ได้มองแค่การจ่ายเงินก้อนเมื่อเสียชีวิต แต่คิดถึงการอยู่ร่วมกับโรคและการรักษาความเป็นอยู่ที่ดีในระยะยาว
ข้อสรุป: ถ้าไม่สร้างระบบสุขภาพป้องกันโรค ประกันจะล้าหลังสังคมอายุยืน
ทิศทางที่กรุงเทพประกันชีวิตเลือกเดินด้วย BLA GoodLife Keeper และการสร้าง Well-Being Ecosystem เป็นตัวอย่างชัดว่าบริษัทประกันเริ่มเข้าใจความจริงข้อหนึ่ง สังคมอายุยืนต้องการมากกว่ากรมธรรม์ มันต้องการระบบดูแลสุขภาพเชิงรุกที่ช่วยลดความยาวของ 11 ปีท้ายที่เต็มไปด้วยโรคและภาระครอบครัว หากอุตสาหกรรมยังยึดติดกับโมเดลเจอแล้วค่อยจ่าย สุดท้ายประกันจะกลายเป็นผู้ตามหลังปัญหา ไม่ใช่ผู้ช่วยป้องกันปัญหา ในมุมมองเชิงนโยบาย ผู้บริโภคควรเริ่มมองประกันชีวิตและสุขภาพในฐานะเครื่องมือออกแบบคุณภาพชีวิต ไม่ใช่แค่เกราะกันความเสี่ยงทางการเงิน การเลือกผลิตภัณฑ์ที่มีองค์ประกอบด้านสุขภาวะ การดูแลเชิงป้องกัน และการฟื้นฟู จะช่วยให้สังคมอายุยืนไม่ใช่แค่สังคมที่คนอยู่ได้นานขึ้น แต่เป็นสังคมที่คนอยู่ดีได้นานขึ้นด้วย และนี่คือจุดที่บริษัทประกันที่กล้าปรับบทบาทจะได้เปรียบทั้งในเชิงธุรกิจและในสายตาของผู้บริโภค