
จากระบบแยกส่วนสู่สินเชื่อที่เชื่อมต่อกัน
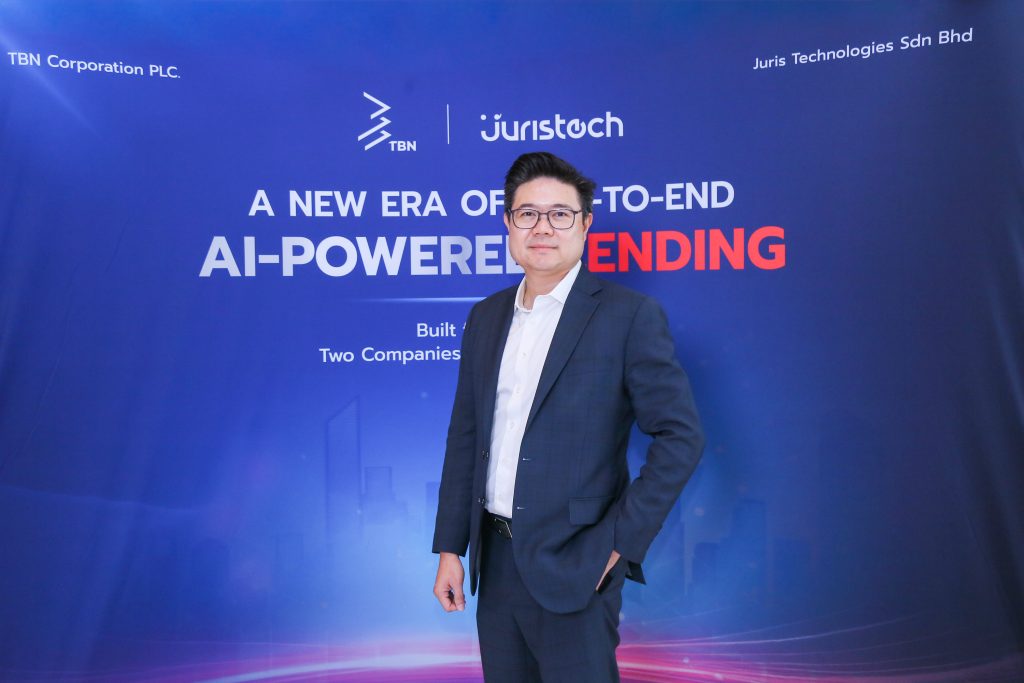
สินเชื่อดิจิทัล คือกระบวนการให้บริการสินเชื่อผ่านระบบเทคโนโลยี ตั้งแต่รับคำขอ ตรวจสอบข้อมูล และตัดสินใจอนุมัติ ไปจนถึงบริหารบัญชีและติดตามหนี้ โดยมุ่งให้ข้อมูลกับงานแต่ละช่วงเชื่อมต่อกันอย่างต่อเนื่อง ไม่ต้องเริ่มต้นใหม่ทุกครั้งที่ส่งต่องาน TBN และ Juris Technologies หรือ JurisTech ลงนามบันทึกข้อตกลงความร่วมมือเพื่อพัฒนาโซลูชันสินเชื่อดิจิทัลครบวงจร โดยใช้แนวคิด “One Connected Lending Lifecycle” เชื่อมข้อมูล การตัดสินใจ และขั้นตอนทำงานตลอดวงจรสินเชื่อ จุดสำคัญไม่ใช่เพียงการเพิ่ม AI เข้าไปในระบบเดิม แต่คือการลดช่องว่างระหว่างงานหน้าบ้าน การพิจารณาสินเชื่อ และการดูแลหนี้ ซึ่งมักใช้เครื่องมือคนละชุด ความร่วมมือนี้ตอบโจทย์ปัญหาที่ผู้ให้กู้เผชิญ ทั้งต้นทุนดำเนินงาน ข้อมูลผู้สมัครที่ไม่ครบ และกฎเกณฑ์ที่เข้มงวดขึ้น เมื่อระบบแต่ละขั้นทำงานแยกกัน การส่งข้อมูลซ้ำและงานด้วยมือย่อมเพิ่มทั้งเวลาและโอกาสผิดพลาด การเชื่อมวงจรจึงมีเหตุผลทางธุรกิจชัดกว่าการพูดถึง AI ในฐานะคำโฆษณา
AI จะช่วยตั้งแต่ประเมินคำขอถึงติดตามหนี้
แนวทางของสองบริษัทครอบคลุมตั้งแต่การหาลูกค้าและเริ่มยื่นขอสินเชื่อ การวิเคราะห์และประเมินคำขอ การอนุมัติและจ่ายเงิน ไปจนถึงบริหารสินเชื่อ ปรับโครงสร้างหนี้ ติดตามหนี้ กู้คืนหนี้ และดำเนินการทางกฎหมาย ขอบเขตเช่นนี้ทำให้ AI สินเชื่อมีบทบาทได้มากกว่าการช่วยคัดกรองผู้สมัครในขั้นต้น เพราะข้อมูลจากช่วงชำระคืนยังอาจช่วยให้ผู้ให้กู้มองเห็นสถานะลูกค้าและจัดการบัญชีได้ต่อเนื่อง AI ยังถูกวางไว้เพื่อช่วยจัดการเอกสารโดยอัตโนมัติ ยกระดับการวิเคราะห์สินเชื่อ และสนับสนุนการตัดสินใจด้านความเสี่ยง อย่างไรก็ตาม แหล่งข้อมูลระบุว่าบุคลากรยังคงกำกับและควบคุมกระบวนการ นี่เป็นเงื่อนไขสำคัญ เพราะการอนุมัติสินเชื่อกระทบชีวิตและภาระทางการเงินของผู้ขอ ระบบควรช่วยให้คนทำงานมีข้อมูลครบและตัดสินใจได้ไวขึ้น ไม่ใช่ทำให้ความรับผิดชอบต่อผลลัพธ์หายไป เมื่อข้อมูลไม่ต้องถูกป้อนซ้ำทุกช่วง ผู้ให้บริการมีโอกาสลดงานมือและปรับนโยบายหรือผลิตภัณฑ์ได้คล่องตัวขึ้น ส่วนงานติดตามหนี้ดิจิทัลอาจจัดการต่อเนื่องจากประวัติและสถานะบัญชี แทนการเริ่มค้นข้อมูลใหม่เมื่อหนี้เริ่มมีปัญหา
ประสิทธิภาพที่สัญญาไว้ ต้องพิสูจน์ด้วยการใช้งานจริง
เป้าหมายของความร่วมมือคือเพิ่มประสิทธิภาพ ลดต้นทุนและความซ้ำซ้อน พร้อมเชื่อมข้อมูลกับการทำงานตลอดวงจรสินเชื่อ ผลที่ผู้ขอสินเชื่ออาจสัมผัสได้คือขั้นตอนที่ลื่นไหลขึ้น การส่งเอกสารซ้ำน้อยลง และการตอบสนองที่เร็วขึ้น ซึ่งสอดคล้องกับเป้าหมายในการยกระดับประสบการณ์ลูกค้า แต่ประโยชน์เหล่านี้ยังเป็นผลที่คาดหวัง ไม่ใช่ผลลัพธ์ที่ยืนยันแล้วจากการใช้งานจริง การนำระบบไปใช้จะมีความหมายก็ต่อเมื่อเชื่อมกับงานและข้อมูลเดิมของผู้ให้กู้ได้จริง โดยไม่สร้างภาระใหม่ให้เจ้าหน้าที่หรือลูกค้า สำหรับธุรกิจ การประหยัดเวลาหรือค่าใช้จ่ายต้องชั่งกับคุณภาพการประเมิน ความสามารถในการอธิบายผล และการดูแลข้อมูลส่วนบุคคลด้วย หากเร่งอนุมัติได้แต่เกิดการปฏิเสธที่ไม่เป็นธรรมหรือการติดตามหนี้ไม่เหมาะสม ประสิทธิภาพก็ไม่ใช่ความสำเร็จที่ครบถ้วน บริษัทระบุว่า TBN จะติดตั้งและส่งมอบระบบให้ลูกค้า ส่วน JurisTech สนับสนุนด้านเทคนิคระดับ Tier-2 และงานวิจัยพัฒนาเทคโนโลยี การแบ่งหน้าที่นี้ทำให้ความพร้อมในการส่งมอบและดูแลหลังติดตั้งเป็นตัวชี้วัดสำคัญพอ ๆ กับความสามารถของ AI
บทสรุป: จุดชี้ขาดอยู่ที่ผลต่อผู้กู้
ความร่วมมือของ TBN กับ JurisTech วางภาพสินเชื่อดิจิทัลที่เชื่อมตั้งแต่รับคำขอจนถึงติดตามหนี้ ซึ่งมีเหตุผลรองรับในตลาดที่ยังติดปัญหาระบบแยกส่วน งานด้วยมือ และต้นทุนที่ต้องควบคุม การใช้ AI เพื่อจัดเอกสารและช่วยวิเคราะห์อาจทำให้ผู้ให้กู้เห็นข้อมูลครบขึ้นและดำเนินงานได้ต่อเนื่องกว่าเดิม แต่เทคโนโลยีเพียงอย่างเดียวไม่รับประกันว่าจะเข้าถึงสินเชื่อได้ดีขึ้นหรือเป็นธรรมขึ้น TBN คาดว่าจะเริ่มรับรู้รายได้จากความร่วมมือในไตรมาสที่สองของปี 2570 และทยอยเติบโตตามลำดับ ตัวเลขดังกล่าวเป็นกำหนดการด้านรายได้ของบริษัท ไม่ใช่หลักฐานว่าระบบจะสร้างผลลัพธ์ให้ลูกค้าได้ทันที ดังนั้น สิ่งที่ควรจับตาคือการนำไปใช้จริง ความต่อเนื่องระหว่างระบบเดิมกับระบบใหม่ และผลต่อระยะเวลาพิจารณา คุณภาพการประเมิน และประสบการณ์ของผู้ขอสินเชื่อ ท้ายที่สุด ความสำเร็จของ AI สินเชื่อไม่ควรวัดแค่จำนวนขั้นตอนที่ลดลงหรือความเร็วในการอนุมัติ แต่ต้องพิสูจน์ว่าผู้ให้กู้บริหารความเสี่ยงได้ดีขึ้น พร้อมให้บริการที่ชัดเจนและเหมาะสมกับลูกค้า หากทำได้ การเชื่อมวงจรนี้จึงจะเป็นการปรับระบบสินเชื่อที่มีคุณค่าจริง ไม่ใช่เพียงการเพิ่มเทคโนโลยีอีกชั้น