
ความหมายของการขึ้นนำตลาดรถไฟฟ้าไทยในอาเซียน
ตลาดรถไฟฟ้าไทยหมายถึงภาพรวมการผลิตและยอดขายรถยนต์พลังงานไฟฟ้าทุกประเภท ตั้งแต่รถแบตเตอรี่ไฟฟ้า รถไฮบริด ไปจนถึงโครงสร้างพื้นฐานสนับสนุนการใช้งาน เช่น สถานีชาร์จ บริการหลังการขาย และมาตรการภาครัฐ ที่ช่วยเร่งให้ผู้บริโภคเปลี่ยนจากรถเครื่องยนต์สันดาปภายในไปสู่ระบบขับเคลื่อนด้วยไฟฟ้า เพื่อเป้าหมายด้านเศรษฐกิจและความยั่งยืนในระยะยาว ความเคลื่อนไหวครึ่งปีแรกจึงไม่ใช่แค่ตัวเลข แต่เป็นสัญญาณชัดว่าระบบนิเวศยานยนต์กำลังพลิกโฉม ยอดขายยานยนต์พลังงานไฟฟ้าและไฮบริดรวม 206,000 คันในช่วงครึ่งปีแรก เพิ่มขึ้นถึง 47% จากปีก่อน ทำให้ยอดขาย xEV ขึ้นมาคิดเป็น 53% ของยอดขายรถยนต์ทั้งหมดในประเทศ จากเดิม 32% ในครึ่งแรกของปี 2567 นี่คือการพลิกสมดุลตลาดแบบหน้ามือเป็นหลังมือ และส่งผลให้ส่วนแบ่งยอดขาย xEV ในกลุ่มอาเซียน 6 ประเทศขึ้นมาเป็นอันดับหนึ่งอย่างเต็มตัว การครองแชมป์ครั้งนี้จึงสะท้อนทั้งพลังซื้อของผู้บริโภคและความพร้อมของโครงสร้างพื้นฐาน มากกว่าจะเป็นเพียงปรากฏการณ์ชั่วคราว
ยอดขาย xEV อาเซียน สัญญาณใหม่ของการแข่งขันระดับภูมิภาค
เมื่อมองออกไปในภาพรวมอาเซียน การเติบโตตลาด EV ไม่ได้เกิดขึ้นเฉพาะในตลาดใดตลาดหนึ่ง แต่เป็นกระแสที่กำลังกว้างขึ้นทั้งภูมิภาค ยอดขาย xEV ในกลุ่มอาเซียน 6 ประเทศคิดเป็น 32% ของยอดขายรถยนต์ทั้งหมดในช่วงครึ่งแรกของปี 2569 ขณะที่ยอดขายรถยนต์รวมเพิ่มขึ้น 11% โดยตลาดหลักที่ขับเคลื่อนการเติบโตคือเวียดนาม อินโดนีเซีย และไทย การขยับตัวพร้อมกันแบบนี้ทำให้อาเซียนเริ่มมีน้ำหนักในเวทีรถไฟฟ้าโลกมากขึ้นอย่างชัดเจน อย่างไรก็ตาม ตัวเลขชี้ชัดว่าแชมป์ยอดขาย xEV ครึ่งปีแรกคือประเทศที่ทำยอดได้ 206,000 คัน สูงกว่าเวียดนามที่ 127,000 คัน และอินโดนีเซียที่ 114,000 คัน ความเหลื่อมล้ำของตัวเลขสะท้อนว่าฐานตลาดรถไฟฟ้าของแต่ละประเทศยังต่างกันมาก ผู้ผลิตที่มองหา "ศูนย์กลาง" การลงทุนยานยนต์ไฟฟ้าในอาเซียนจึงย่อมจับตาตลาดที่มียอดขายและโครงสร้างพื้นฐานพร้อมกว่าก่อน ขณะเดียวกันประเทศอื่นก็ต้องเร่งออกมาตรการและลงทุนใหม่เพื่อไม่ให้ถูกทิ้งห่างในเกมใหญ่ระยะยาว
ผู้บริโภคเป็นตัวละครเอก การเติบโตตลาด EV มาจากความต้องการจริง
สิ่งที่น่าสนใจคือความเปลี่ยนแปลงด้านพฤติกรรมผู้ใช้รถ ไม่ใช่แค่แรงผลักจากนโยบายรัฐ การเติบโตอย่างรวดเร็วของการใช้ยานยนต์พลังงานไฟฟ้าสะท้อนว่าผู้บริโภคเริ่มมองรถไฟฟ้าเป็นทางเลือกหลัก โดยยอดขายรถยนต์ไฟฟ้าแบตเตอรี่เพิ่มขึ้นประมาณ 84% จากช่วงเดียวกันของปีก่อน ปัจจัยหนุนสำคัญคือรุ่นรถที่หลากหลายขึ้น การขยายตัวของโครงสร้างพื้นฐานด้านการชาร์จ และความผันผวนของราคาพลังงานที่ทำให้ต้นทุนการใช้รถเครื่องยนต์สันดาปภายในดูไม่น่าดึงดูดเท่าเดิม คำกล่าวของผู้เชี่ยวชาญรายงานว่า "การเติบโตอย่างรวดเร็วของการใช้ยานยนต์พลังงานไฟฟ้าในประเทศไทยสะท้อนถึงการเปลี่ยนแปลงครั้งสำคัญของพฤติกรรมผู้บริโภค" ผู้ใช้รถยุคใหม่ให้ความสำคัญกับความยั่งยืนและค่าใช้จ่ายระยะยาวมากขึ้น ตลาดจึงมีแนวโน้มรองรับระบบขับเคลื่อนหลายรูปแบบ ทั้ง BEV HEV และ ICE อยู่ร่วมกัน โดยการตัดสินใจซื้อจะพิจารณาราคาตัวรถ ความสะดวกในการชาร์จ ระยะทางใช้งาน และรูปแบบการเดินทางของแต่ละคนเป็นหลัก
แบรนด์จีนรถไฟฟ้าเขย่ากติกา เพิ่มแรงกดดันให้ผู้ผลิตรายเดิม
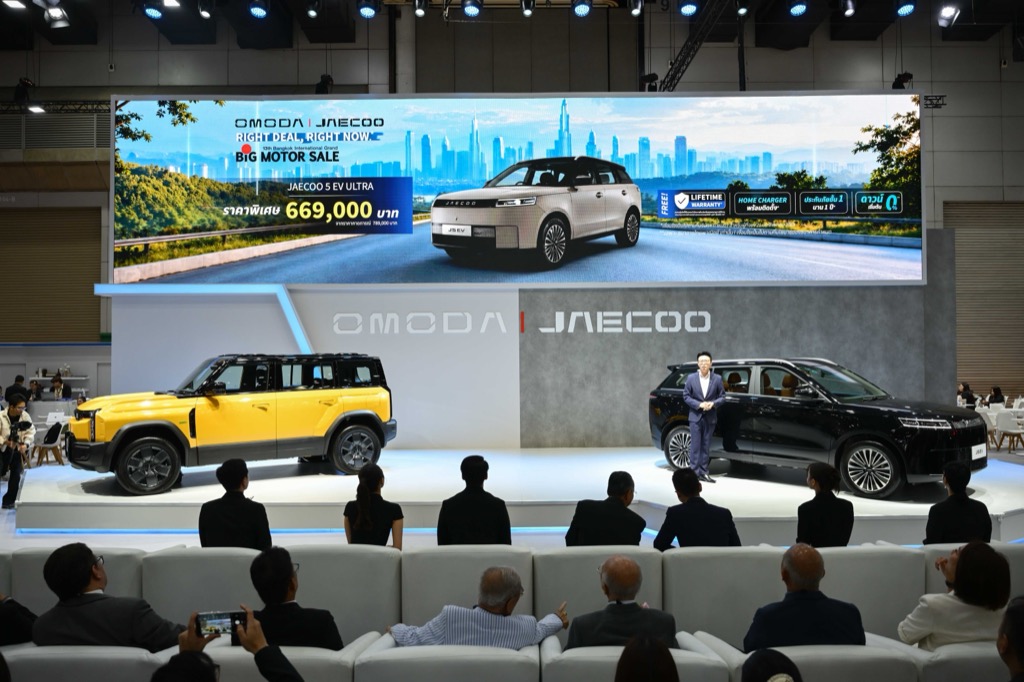
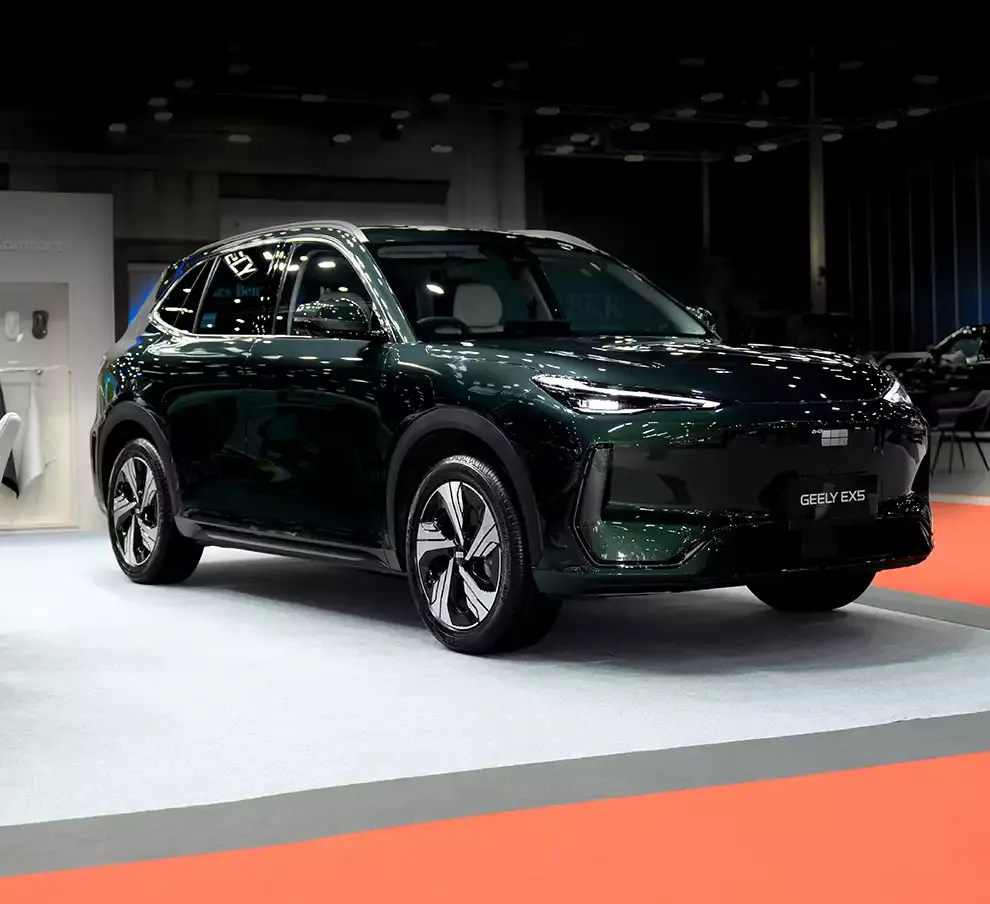
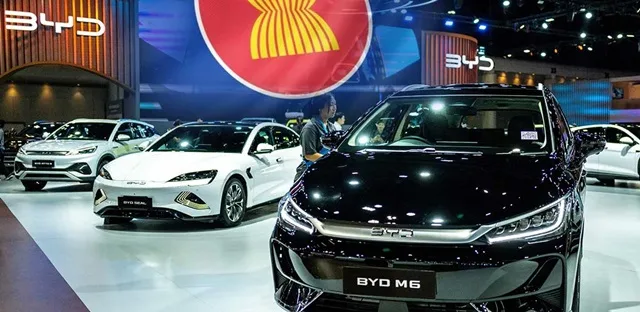
อีกมิติที่หลีกไม่พ้นในการวิเคราะห์ตลาดรถไฟฟ้าไทยคือบทบาทของแบรนด์จีนรถไฟฟ้า ผู้ผลิตจากจีนมีส่วนแบ่งตลาดในกลุ่มอาเซียน 6 เพิ่มขึ้นจากประมาณ 11% ในปี 2568 เป็น 16% ในช่วงครึ่งแรกของปี 2569 ตัวเลขนี้สะท้อนว่ากลยุทธ์รุกตลาดภูมิภาคกำลังได้ผล โดยเฉพาะในตลาดที่ยอดขาย xEV เติบโตแรง เช่นตลาดที่ครองอันดับหนึ่งในตอนนี้ ทำให้การแข่งขันกับผู้ผลิตรายใหญ่ที่ครองตลาดมานานเข้มข้นขึ้นอย่างเห็นได้ชัด แบรนด์จีนยังคงขยายธุรกิจผ่านการตั้งฐานการผลิตในประเทศ การยกระดับบริการหลังการขาย และการเสนอผลิตภัณฑ์ที่หลากหลายและครอบคลุม ตั้งแต่รถนั่งส่วนบุคคลไปจนถึงรถเชิงพาณิชย์ เส้นทางนี้ไม่ได้เป็นภัยเฉพาะกับผู้ผลิตญี่ปุ่นหรือยุโรป แต่เป็นแรงผลักให้ทุกค่ายต้องเร่งพัฒนาเทคโนโลยีไฟฟ้า ลดเวลาออกโมเดลใหม่ และทบทวนโครงสร้างราคาให้แข่งขันได้มากขึ้น ในมุมผู้บริโภค นี่คือข่าวดีเพราะหมายถึงตัวเลือกที่มากขึ้นและเทคโนโลยีที่ล้ำหน้าขึ้น ในมุมผู้ผลิตดั้งเดิม นี่คือแรงกดดันที่ต้องตอบสนองให้ทันก่อนส่วนแบ่งตลาดจะถูกกัดเซาะต่อเนื่อง
อนาคตตลาดรถไฟฟ้าไทย ขึ้นกับการสร้างมูลค่าในประเทศให้ทันเกมอาเซียน
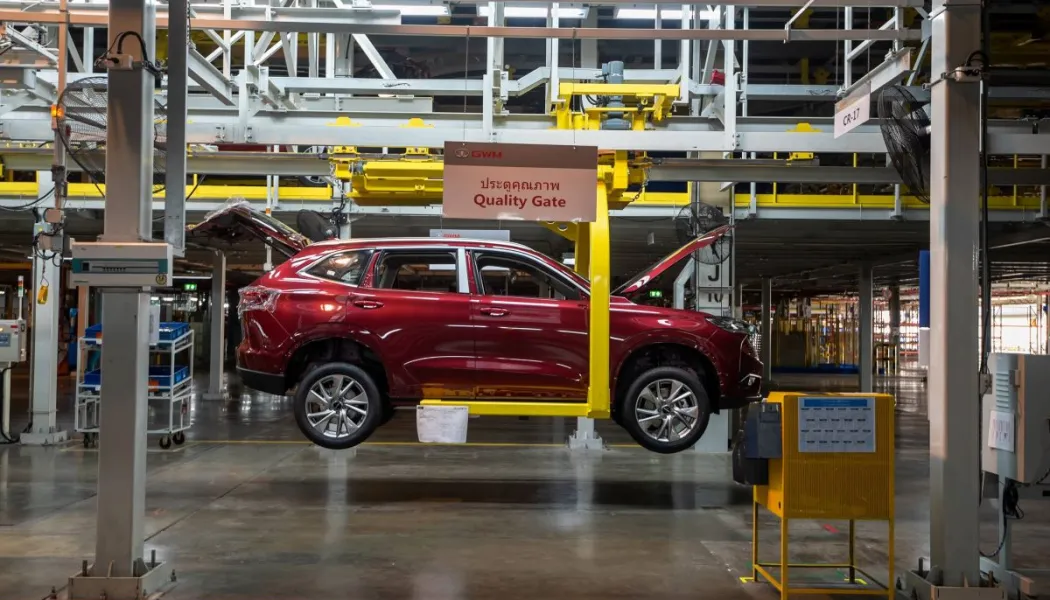
แม้ตลาดรถไฟฟ้าไทยจะขึ้นนำด้านยอดขาย xEV แต่คำถามสำคัญคือจะรักษาความได้เปรียบนี้ไว้อย่างไรในอีก 5 10 ปีข้างหน้า รายงานย้ำชัดว่าการเติบโตในระยะต่อไปจะขึ้นอยู่กับความสามารถในการเสริมสร้างระบบนิเวศยานยนต์ไฟฟ้าให้แข็งแกร่ง และเพิ่มสัดส่วนกิจกรรมในห่วงโซ่มูลค่าที่ดำเนินการภายในประเทศอย่างมีประสิทธิภาพ ไม่ว่าจะเป็นการผลิตแบตเตอรี่ ชิ้นส่วนอิเล็กทรอนิกส์ ซอฟต์แวร์ ไปจนถึงงานวิศวกรรมขั้นสูง หากยังพึ่งพาการนำเข้าเทคโนโลยีเป็นหลัก ความเป็นผู้นำด้านยอดขายอาจไม่เพียงพอในเกมการแข่งขันระยะยาว มีการคาดการณ์ว่าการผลิตยานยนต์ขนาดเล็กในกลุ่มอาเซียน 6 จะเพิ่มขึ้นเกือบแตะ 6 ล้านคันภายในปี 2573 และตลาดที่เป็นฐานการผลิตหลักยังมีโอกาสคงบทบาทสำคัญไปจนถึงปีดังกล่าว หากสามารถพัฒนาบุคลากรและระบบนิเวศนวัตกรรมด้านยานยนต์แห่งอนาคตให้ทัน ความเป็นแชมป์ยอดขายจึงควรเป็นจุดเริ่มต้นในการอัปเกรดอุตสาหกรรมทั้งระบบ ไม่ใช่เส้นชัยสุดท้าย บทเรียนสำคัญคือการสร้างมูลค่าในประเทศจะเป็นตัวชี้ขาดว่าตลาดรถไฟฟ้าไทยจะเป็นเพียงตลาดผู้บริโภคหรือจะก้าวสู่การเป็นศูนย์กลางเทคโนโลยีของอาเซียนอย่างแท้จริง