
ภาษีเปลี่ยนเกมจากนำเข้าเป็นผลิตในประเทศ
มาตรการชดเชยนำเข้าคือแนวทางที่เปิดให้ค่ายรถนำเข้ารถมาทำตลาดก่อน โดยแลกกับการลงทุนตั้งโรงงานและผลิตรถในประเทศตามสัดส่วนที่กำหนด เพื่อเชื่อมสิทธิทางภาษีกับการสร้างกำลังผลิตในประเทศอย่างเป็นรูปธรรม แรงกดดันเกิดขึ้นชัดเมื่อภาษีสรรพสามิตรถ BEV และ REEV นำเข้าจะขยับจาก 10% เป็น 35% ตั้งแต่วันที่ 1 มกราคม 2570 เป็นต้นไป การปรับนี้มุ่งลดแรงจูงใจในการนำเข้ารถสำเร็จรูปโดยไม่ลงทุนผลิตในประเทศ และทำให้ค่ายที่มีตลาดใหญ่ต้องทบทวนต้นทุนระยะยาว การมีโรงงานรถ EV จีนในไทยจึงไม่ใช่เพียงภาพลักษณ์การลงทุน แต่เป็นทางเลือกเพื่อรักษาความสามารถในการแข่งขัน อย่างไรก็ดี การตั้งโรงงานไม่ได้แปลว่ารถจะถูกลงทันที เพราะต้นทุนการผลิตและปริมาณการผลิตยังเป็นตัวแปรสำคัญ
มาตรการเปลี่ยนผ่าน xEV วางทางเลือกภาษีเป็นสามระดับ ตั้งแต่ภาษีต่ำสำหรับรถที่ผลิตในประเทศและใช้ชิ้นส่วนท้องถิ่นสูง ไปจนถึงภาษีสูงสุดสำหรับรถนำเข้าทั้งคัน เบื้องต้นมีการกล่าวถึงอัตรา 2% สำหรับรถ EV ที่เข้าเกณฑ์การผลิตในประเทศ ขณะที่การตั้งโรงงานแต่ไม่ผ่านเกณฑ์ชิ้นส่วนอาจอยู่ที่ 15–20% และรถนำเข้าทั้งคันอยู่ที่ 35% ตัวเลขสำหรับบางทางเลือกยังอยู่ระหว่างการศึกษา จึงไม่ควรมองว่าเป็นอัตราสุดท้ายทั้งหมด แต่ทิศทางชัดเจนว่ารัฐต้องการให้การนำเข้ามาพร้อมแผนผลิตชดเชย
แผนลงทุนเริ่มขยับ แต่แต่ละค่ายยังอยู่คนละขั้น
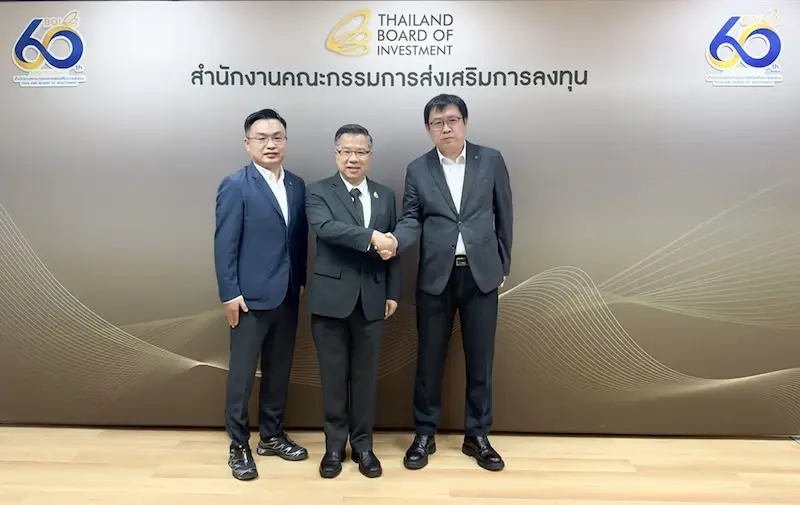
สัญญาณการเปลี่ยนแผนเริ่มปรากฏผ่านการหารือกับหน่วยงานส่งเสริมการลงทุน เอเอเอส กรุ๊ป ซึ่งเป็นผู้แทนจำหน่าย VOYAH ในเครือตงเฟิง นำผู้บริหารไทยและจีนเข้าพบ BOI เพื่อหารือเรื่องโรงงาน ขณะที่ผู้บริหารลีปมอเตอร์ก็เข้าหารือแนวทางจัดตั้งฐานผลิตเช่นกัน ลีปมอเตอร์ระบุแผนลงทุนและเริ่มผลิตในไทยปี 2570 ส่วนการใช้ทางเลือกภาษีระดับกลางที่เปิดให้นำเข้าก่อนนั้นกำหนดให้ต้องได้รับการส่งเสริมจาก BOI และมีโรงงานผลิตชดเชยในปี 2571
สำหรับ XPENG ผู้แทนจำหน่ายระบุว่ากำลังประเมินความเหมาะสมทางธุรกิจ ปริมาณการผลิต ความพร้อมของผู้ผลิตในประเทศ และการทำตามเกณฑ์ชิ้นส่วนท้องถิ่น ส่วนกลุ่มธนบุรีกับ Geely ยังรอรายละเอียดมาตรการและชั่งน้ำหนักต้นทุนก่อนตัดสินใจ แผนของแต่ละรายจึงมีความคืบหน้าไม่เท่ากัน และไม่ควรสรุปว่าทุกค่ายจะเปิดโรงงานพร้อมกันในปีเดียว สิ่งที่เห็นร่วมกันคือการผลิต EV ในไทยกำลังกลายเป็นเงื่อนไขเชิงกลยุทธ์ ไม่ใช่แค่คำมั่นด้านการลงทุน เพราะค่ายใหญ่ยังมองโอกาสใช้ฐานผลิตเพื่อส่งออกไปตลาดอื่นด้วย
เกณฑ์ชิ้นส่วน 40% คือบททดสอบของซัพพลายเชน
การตั้งโรงงานเป็นเพียงด่านแรก อีกด่านคือเกณฑ์ MIT ที่ภาครัฐคาดว่าจะเริ่มใช้ราวปี 2573 โดยมีแนวคิดกำหนด Local Content ที่ 40% และนับชิ้นส่วนที่ตรวจเห็นได้ เช่น เบาะ ประตู และยาง หากเกณฑ์นี้มีผลตามแนวทางที่เสนอ ค่ายรถจะต้องสร้างเครือข่ายผู้ผลิตในประเทศให้ลึกกว่าการประกอบรถ ชิ้นส่วนรถยนต์ไทยจึงมีโอกาสเข้าสู่ห่วงโซ่อุปทาน แต่โอกาสนั้นไม่ได้เกิดขึ้นเอง ผู้ผลิตต้องผ่านเงื่อนไขด้านต้นทุน คุณภาพ ปริมาณส่งมอบ และความต่อเนื่องที่ค่ายรถกำหนด
โจทย์หนักคือชิ้นส่วนในประเทศอาจมีต้นทุนสูงกว่าชิ้นส่วนจากจีน ขณะที่โรงงานใหม่อาจผลิตได้ไม่มากพอให้เกิดการประหยัดต่อขนาด ผู้แทนกลุ่มธนบุรีให้ความเห็นว่ารถ EV ที่ผลิตในประเทศไม่ได้หมายความว่าจะมีราคาถูกลงโดยอัตโนมัติ เพราะจำนวนผลิตน้อยและต้นทุนชิ้นส่วนยังเป็นข้อจำกัด นี่คือจุดที่นโยบายต้องพิสูจน์ผลสองด้านพร้อมกัน ได้แก่ ดึงการลงทุนให้เกิดจริง และช่วยให้ผู้ผลิตท้องถิ่นแข่งขันได้ หากบังคับสัดส่วนโดยไม่ทำให้ต้นทุนและมาตรฐานสอดคล้องกัน ภาระอาจตกทั้งกับซัพพลายเออร์และผู้ซื้อ
ลงทุนในประเทศไม่เท่ากับรถถูกลงทันที
สำหรับผู้ใช้รถ การเปลี่ยนจากนำเข้าเป็นผลิตในประเทศอาจช่วยให้การส่งมอบและการทำตลาดมีฐานรองรับในระยะยาว แต่ไม่ได้รับประกันว่าราคาขายจะลดลง เพราะค่ายรถยังต้องคำนวณต้นทุนหลังภาษี ปริมาณผลิต การแข่งขัน และการตอบรับของลูกค้าเป็นรายรุ่น ผู้ผลิตชิ้นส่วนไทยเองก็ต้องพิสูจน์ว่าสามารถส่งมอบในราคาและคุณภาพที่ค่ายจีนยอมรับได้ ความคาดหวังว่าการมีโรงงานจะทำให้รถทุกคันเข้าถึงง่ายขึ้นจึงควรระมัดระวัง
ทิศทางนโยบายกำลังเปลี่ยนแรงจูงใจอย่างมีนัยสำคัญ: นำเข้าได้ แต่สิทธิภาษีและการเติบโตระยะยาวผูกกับการลงทุนและการใช้ชิ้นส่วนในประเทศ ความสำเร็จจึงไม่ควรวัดจากจำนวนโรงงานที่ประกาศเพียงอย่างเดียว แต่ต้องดูว่ามีการผลิตต่อเนื่อง ซัพพลายเออร์ไทยเข้าร่วมได้จริง และต้นทุนไม่ผลักภาระไปยังผู้ซื้อเกินควร หากรัฐทำให้กติกาชัดและผู้ผลิตท้องถิ่นยกระดับความสามารถได้ มาตรการนี้อาจเปลี่ยนไทยจากตลาดขายรถนำเข้าให้เป็นฐานผลิตที่มีมูลค่าเพิ่ม ไม่เช่นนั้นก็เสี่ยงได้โรงงานโดยไม่เกิดห่วงโซ่อุปทานที่แข็งแรง