
แอปเงินกู้เถื่อนไม่ได้หลอกแค่เรื่องดอกเบี้ย
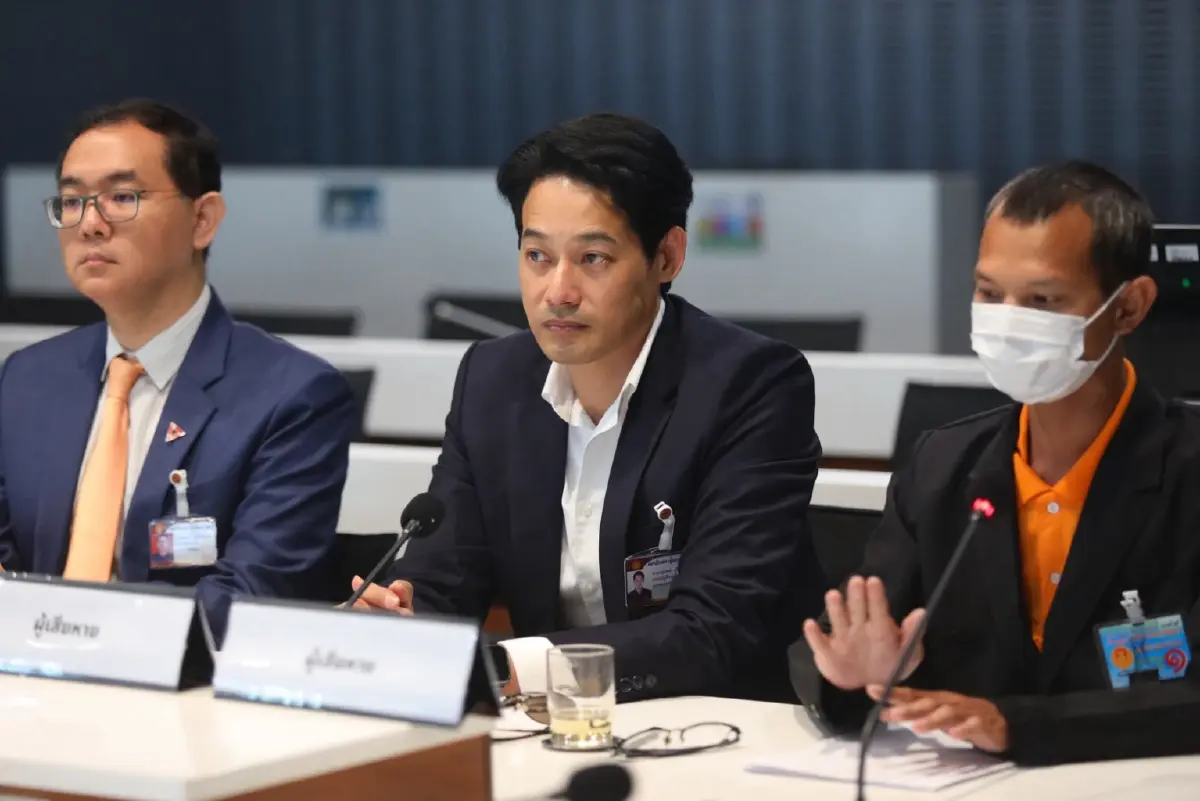
แอปเงินกู้เถื่อนคือแอปหรือช่องทางออนไลน์ที่ปล่อยกู้นอกระบบ โดยอาจแอบอ้างชื่อผู้ให้บริการที่ถูกกฎหมายหรือการรับรองจากรัฐ เพื่อชักชวนให้ประชาชนกรอกข้อมูลและรับเงินกู้ที่มีเงื่อนไขไม่เป็นธรรม พรรคประชาชนเรียกร้องให้กระทรวงการคลัง ธปท. และ ETDA เร่งตรวจสอบแอปที่สวมชื่อธุรกิจ Pico Finance พร้อมประสาน Apple และ Google ให้ถอดแอปจากสโตร์ เมื่อวันที่ 16 พฤศจิกายน 2569 ประเด็นนี้ไม่ควรถูกมองเป็นเพียงปัญหาผู้บริโภคเลือกแอปผิด เพราะการแอบใช้ชื่อบริษัทที่มีตัวตนและอ้างว่ารัฐรับรอง ทำให้คนเข้าใจผิดได้ตั้งแต่ก่อนกู้ ยิ่งในภาวะที่สินเชื่อในระบบเข้าถึงยาก ภาระป้องกันความเสียหายจึงต้องอยู่กับหน่วยงานกำกับและแพลตฟอร์มด้วย ไม่ใช่ผลักให้ประชาชนตรวจสอบทุกอย่างเอง
ความเสียหายลามจากเงินกู้ถึงข้อมูลส่วนตัว
คำบอกเล่าของผู้เสียหายชี้ให้เห็นว่าความเสี่ยงไม่ได้จำกัดอยู่ที่ยอดหนี้ มีรายงานกรณีเรียกดอกเบี้ยสูงถึงร้อยละ 66 ในเวลา 15–20 วัน โดยผู้กู้ขอ 35,000 บาท แต่ได้รับเงินจริง 21,000 บาท อีกกรณีหนึ่งมีเงินโอนเข้าบัญชีทั้งที่ยังไม่ได้ยื่นกู้ และแม้คืนเงินหรือลบแอปแล้ว ก็ยังมีการโอนเงินกู้ใหม่เข้ามา พร้อมกำหนดคืนภายใน 6 วัน ผู้เสียหายยังเล่าว่าถูกเข้าถึงข้อมูลส่วนตัวและคนใกล้ชิดเพื่อนำไปข่มขู่หรือประจาน รวมถึงมีสายทวงหนี้วันละนับร้อยสาย รายละเอียดเหล่านี้ทำให้การตรวจสอบต้องครอบคลุมทั้งอัตราดอกเบี้ย การโอนเงินโดยไม่ยินยอม การใช้ข้อมูลส่วนบุคคล และวิธีทวงหนี้ การถอนแอปออกจากสโตร์ช่วยลดโอกาสที่คนจะดาวน์โหลดเพิ่ม แต่ยังต้องสืบสวนและช่วยเหลือผู้ที่ได้รับผลกระทบแล้ว
สองข้อเรียกร้องเติมเต็มกัน แต่ฐานข้อมูลยังเป็นโจทย์
ข้อเสนอจากสองรายงานมีจุดร่วมคือให้หน่วยงานเร่งสกัดแอปแอบอ้างและประสาน Apple กับ Google เพื่อนำแอปผิดกฎหมายออกจากแพลตฟอร์ม แต่เน้นคนละด้าน รายงานหนึ่งชูบทบาท ETDA และกระทรวงการคลังในการประสานบริษัทแพลตฟอร์ม พร้อมให้คลังและสำนักงานเศรษฐกิจการคลังชี้แจงการตรวจสอบธุรกิจสินเชื่อที่อยู่ใต้กำกับ อีกด้านเสนอให้ ETDA ปิดช่องโหว่การตรวจแอป และให้สำนักงานเศรษฐกิจการคลังตรวจเชิงรุก หากพบแอปเถื่อนให้ประสานถอดทันที พร้อมชี้ว่าระบบรายชื่อผู้ให้บริการของ ธปท. กับกระทรวงการคลังแยกกัน ประชาชนจึงตรวจสอบยาก และควรรวมฐานข้อมูลเป็นระบบเดียว นี่คือจุดที่รัฐควรลงมือให้ชัด ทั้งจัดทำช่องทางตรวจสอบร่วม ตรวจความเชื่อมโยงระหว่างแอปกับบริษัทที่ถูกอ้างชื่อ และกำหนดขั้นตอนรับแจ้งเหตุที่นำไปสู่การระงับแอปได้รวดเร็ว
ถอดแอปเป็นจุดเริ่ม ไม่ใช่บทสรุป
Pico Finance เป็นธุรกิจสินเชื่อรายย่อยระดับจังหวัดภายใต้การกำกับ แต่ชื่อของผู้ประกอบการที่ถูกต้องกลับอาจถูกนำไปใช้สร้างความน่าเชื่อถือให้แอปปลอม โดยมีผู้ประกอบธุรกิจในกลุ่มนี้ราว 600–700 บริษัท การมีรายชื่อผู้ได้รับอนุญาตจึงยังไม่พอ หากประชาชนแยกไม่ออกว่าแอปใดเป็นของบริษัทจริง และบริษัทเจ้าของชื่อไม่มีส่วนเกี่ยวข้องกับแอปที่แอบอ้าง การถอดแอปจากสโตร์ควรเป็นมาตรการเร่งด่วนควบคู่กับการเผยแพร่รายชื่อแอปและผู้ให้บริการที่ตรวจสอบแล้ว การรับเรื่องร้องเรียนที่ประสานถึงตำรวจและหน่วยงานกำกับได้จริง ตลอดจนการตรวจสอบการใช้ข้อมูลและการทวงหนี้ ข้อเรียกร้องต่อคลัง ธปท. และ ETDA จึงควรนำไปสู่ระบบรับผิดชอบร่วมที่ประชาชนใช้งานได้ ไม่ใช่จบเพียงการส่งคำขอให้แพลตฟอร์มลบแอป