
AWR REIT Freehold คืออะไร และทำไมจึงสำคัญต่อภาพใหญ่การลงทุน
AWR REIT Freehold คือกองทรัสต์อสังหาริมทรัพย์ไทยรูปแบบกรรมสิทธิ์เต็มในสินทรัพย์คุณภาพ ที่ผสานทรัพย์สินเชิงพาณิชย์กับรีสอร์ตแบรนด์ระดับโลกเข้าด้วยกัน เพื่อสร้างกระแสเงินสดจากค่าเช่าและโอกาสเพิ่มมูลค่าสินทรัพย์ระยะยาว ภายใต้แพลตฟอร์มการเติบโตอย่างยั่งยืนที่ผู้จัดตั้งกองทรัสต์ออกแบบให้ตอบโจทย์ทั้งผู้ลงทุนสถาบันและรายย่อยที่ต้องการมีส่วนร่วมกับการเติบโตของภาคอสังหาฯ ท่องเที่ยวและธุรกิจของประเทศ
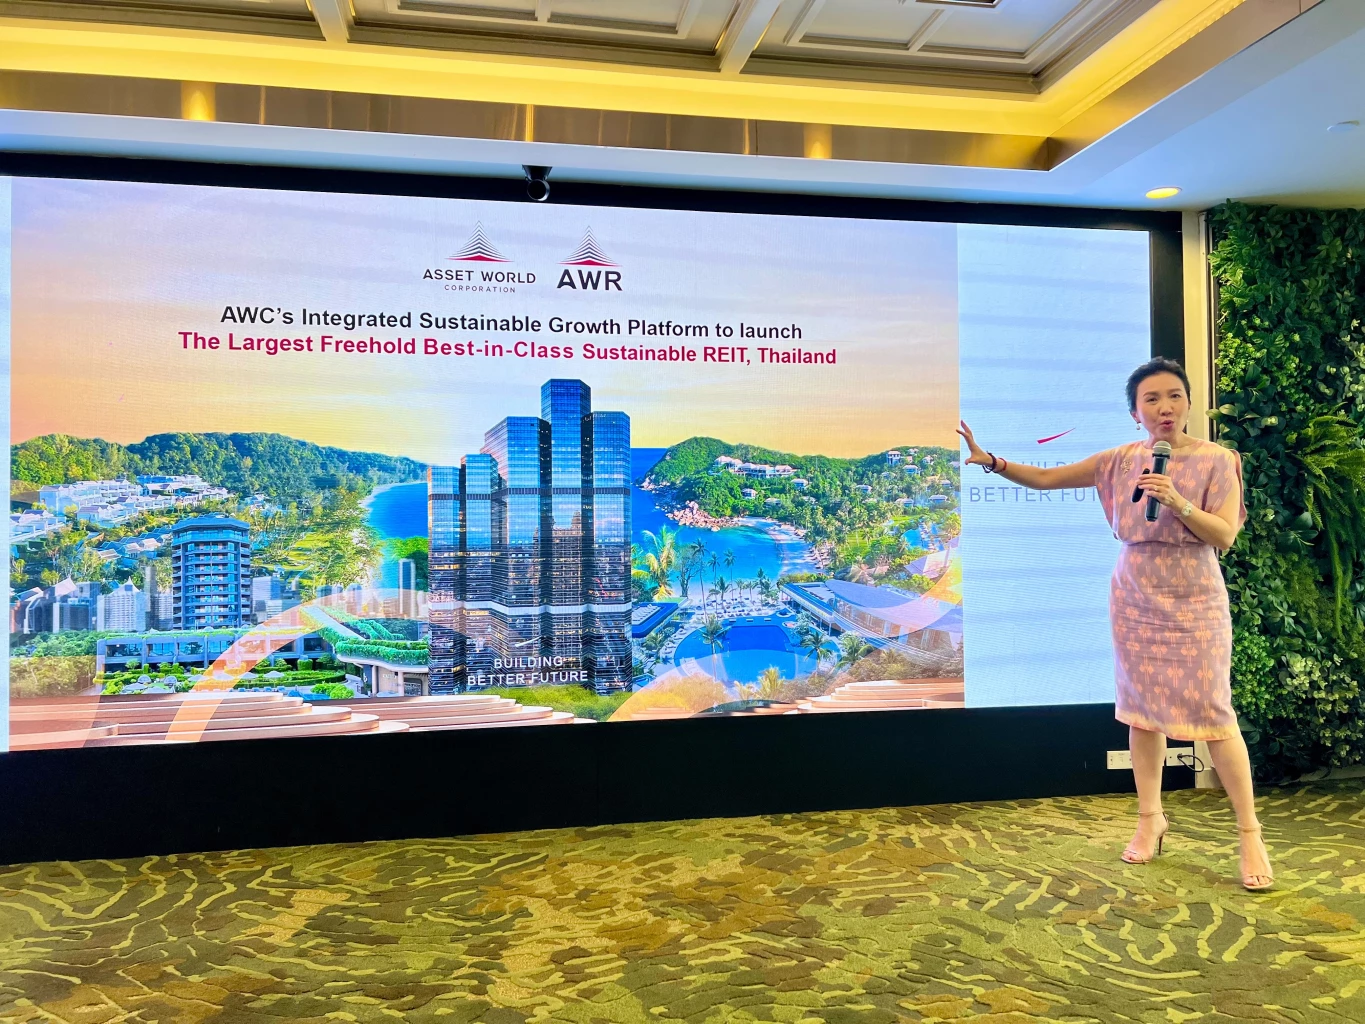
แกนหลักของการเคลื่อนไหวครั้งนี้คือการที่บริษัท แอสเสท เวิรด์ คอร์ป จำกัด มหาชน หรือ AWC เปิดโมเดล AWC’s Integrated Sustainable Growth Platform และจัดตั้งทรัสต์เพื่อการลงทุนในอสังหาริมทรัพย์ เอดับเบิ้ลยูซี ไลฟ์สไตล์ พร๊อพเพอร์ตีส์ หรือ AWR ด้วยมูลค่าการลงทุนเริ่มต้นไม่เกิน 51,388 ล้านบาท การยื่นแบบแสดงรายการข้อมูลการเสนอขายหน่วยทรัสต์และร่างหนังสือชี้ชวนต่อสำนักงาน ก.ล.ต. เกิดขึ้นในวันที่ 29 กันยายน 2569 ซึ่งสะท้อนว่าผู้เล่นรายใหญ่มองว่าถึงเวลาต้องยกระดับกองทรัสต์อสังหาฯ ไทยจากรูปแบบรับค่าเช่าอย่างเดียว ไปสู่แพลตฟอร์มการเติบโตที่มีความคิดเชิงพัฒนาอย่างเป็นระบบ
| Spec | A | B |
|---|---|---|
| ประเภทกองทรัสต์ | Freehold REIT ขนาดใหญ่ | กองทรัสต์ทั่วไป |
| แหล่งรายได้หลัก | ค่าเช่าเชิงพาณิชย์และธุรกิจโรงแรม | ค่าเช่าจากอสังหาฯ เดี่ยว |
| เป้าหมาย | เติบโตยั่งยืนทั้งกระแสเงินสดและมูลค่า | เน้นกระแสเงินสดระยะสั้น |
โมเดล 3 กลไกและบทบาท AWC ในฐานะ Development Engine
หัวใจที่ทำให้ AWR น่าสนใจไม่ใช่แค่ขนาด แต่คือโครงสร้างคิดแบบสามกลไกที่ AWC วางไว้ และบทบาทการเป็น Development Engine ของบริษัทแม่ AWC ทำทุกอย่างตั้งแต่เลือกทำเล ออกแบบ ลงทุนพัฒนา ก่อสร้าง ไปจนถึงสรรหาพันธมิตรจนโครงการเริ่มสร้างรายได้ ก่อนส่งต่อสินทรัพย์เข้าสู่กองทรัสต์ AWR เพื่อให้ผู้ถือหน่วยได้รับผลตอบแทนจากสินทรัพย์ที่ผ่านการพิสูจน์แล้ว นี่คือการแยกบทบาทนักพัฒนาและผู้ถือสินทรัพย์อย่างชัดเจน เพื่อให้ผู้ลงทุนเข้าถึงผลของการพัฒนาโดยไม่ต้องรับความเสี่ยงช่วงก่อสร้าง
สามกลไกเติบโตของ AWR คือ Performance Growth ที่เน้นการเติบโตจากผลการดำเนินงานของสินทรัพย์เริ่มต้น 5 แห่งที่มี EBITDA เติบโตประมาณร้อยละ 20 ในช่วง 2 ปีที่ผ่านมา Appreciation Growth ที่ให้ประโยชน์จากการถือกรรมสิทธิ์ Freehold บนทำเลศักยภาพที่ไม่สามารถสร้างเพิ่มได้ และ Acquisition Growth ที่เปิดประตูสู่การขยายพอร์ตจาก 5 สินทรัพย์ไปยัง 9 สินทรัพย์ที่คัดเลือกไว้ รวมถึงโครงการอีก 48 แห่งในพอร์ต AWC ภายใต้สิทธิในการปฏิเสธก่อน ROFR โครงสร้างนี้ทำให้กองทรัสต์ไม่ใช่กองรับกระแสเงินสดอย่างเดียว แต่เป็นเครื่องมือเติบโตระยะยาวอย่างมีวินัย
ผสานออฟฟิศแลนด์มาร์กกับรีสอร์ตปลายทางท่องเที่ยวในพอร์ตเดียว
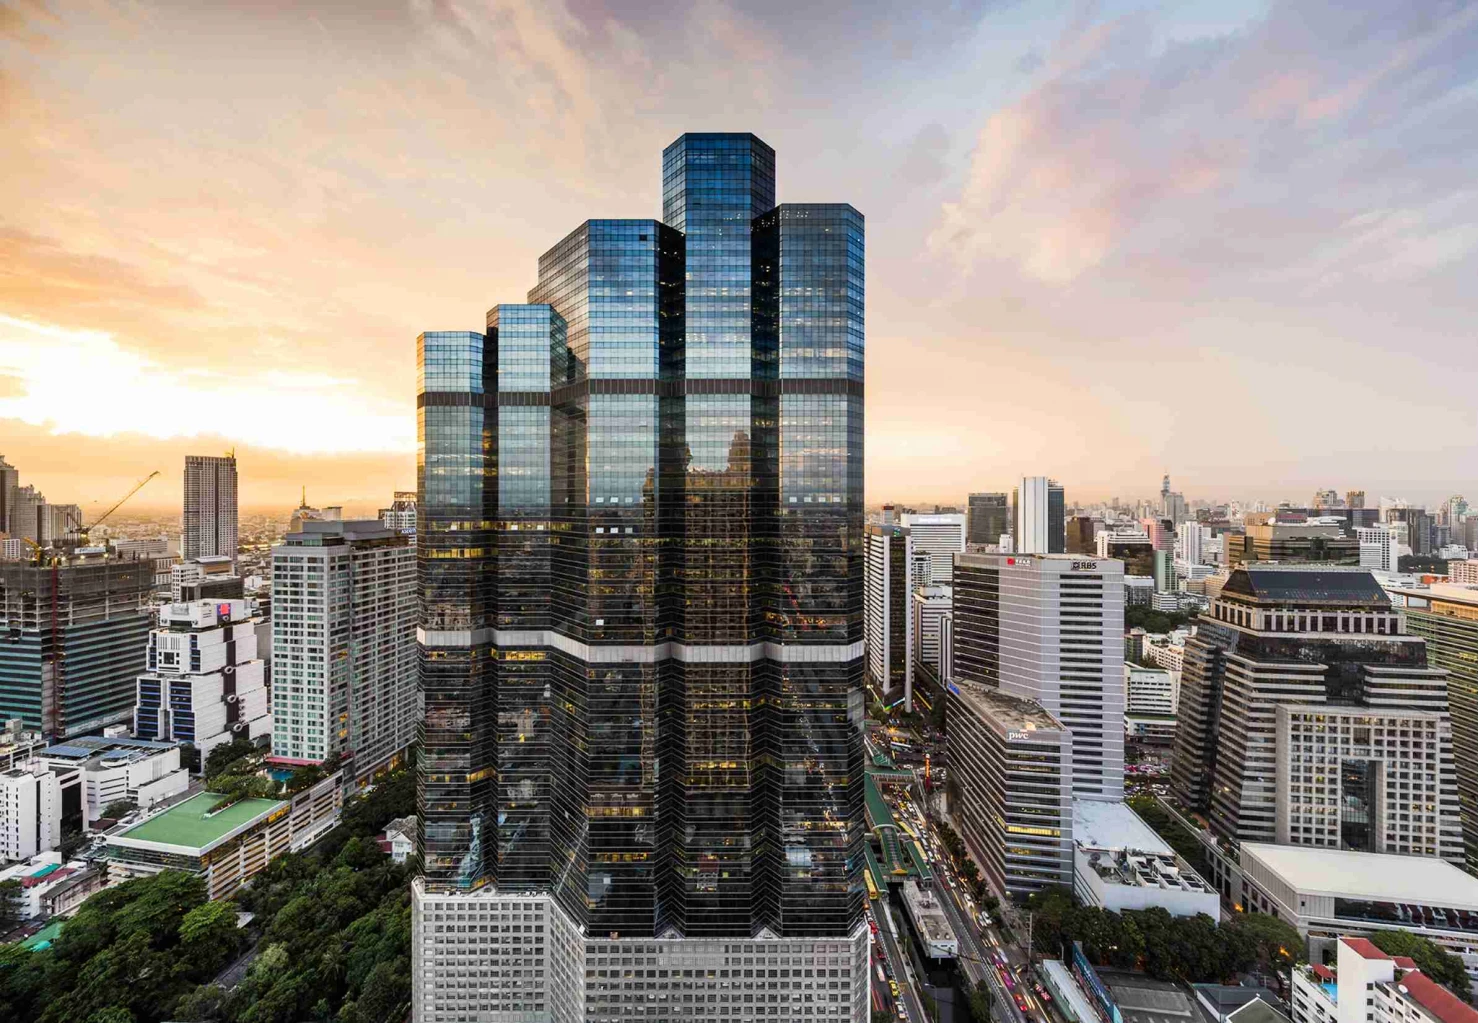
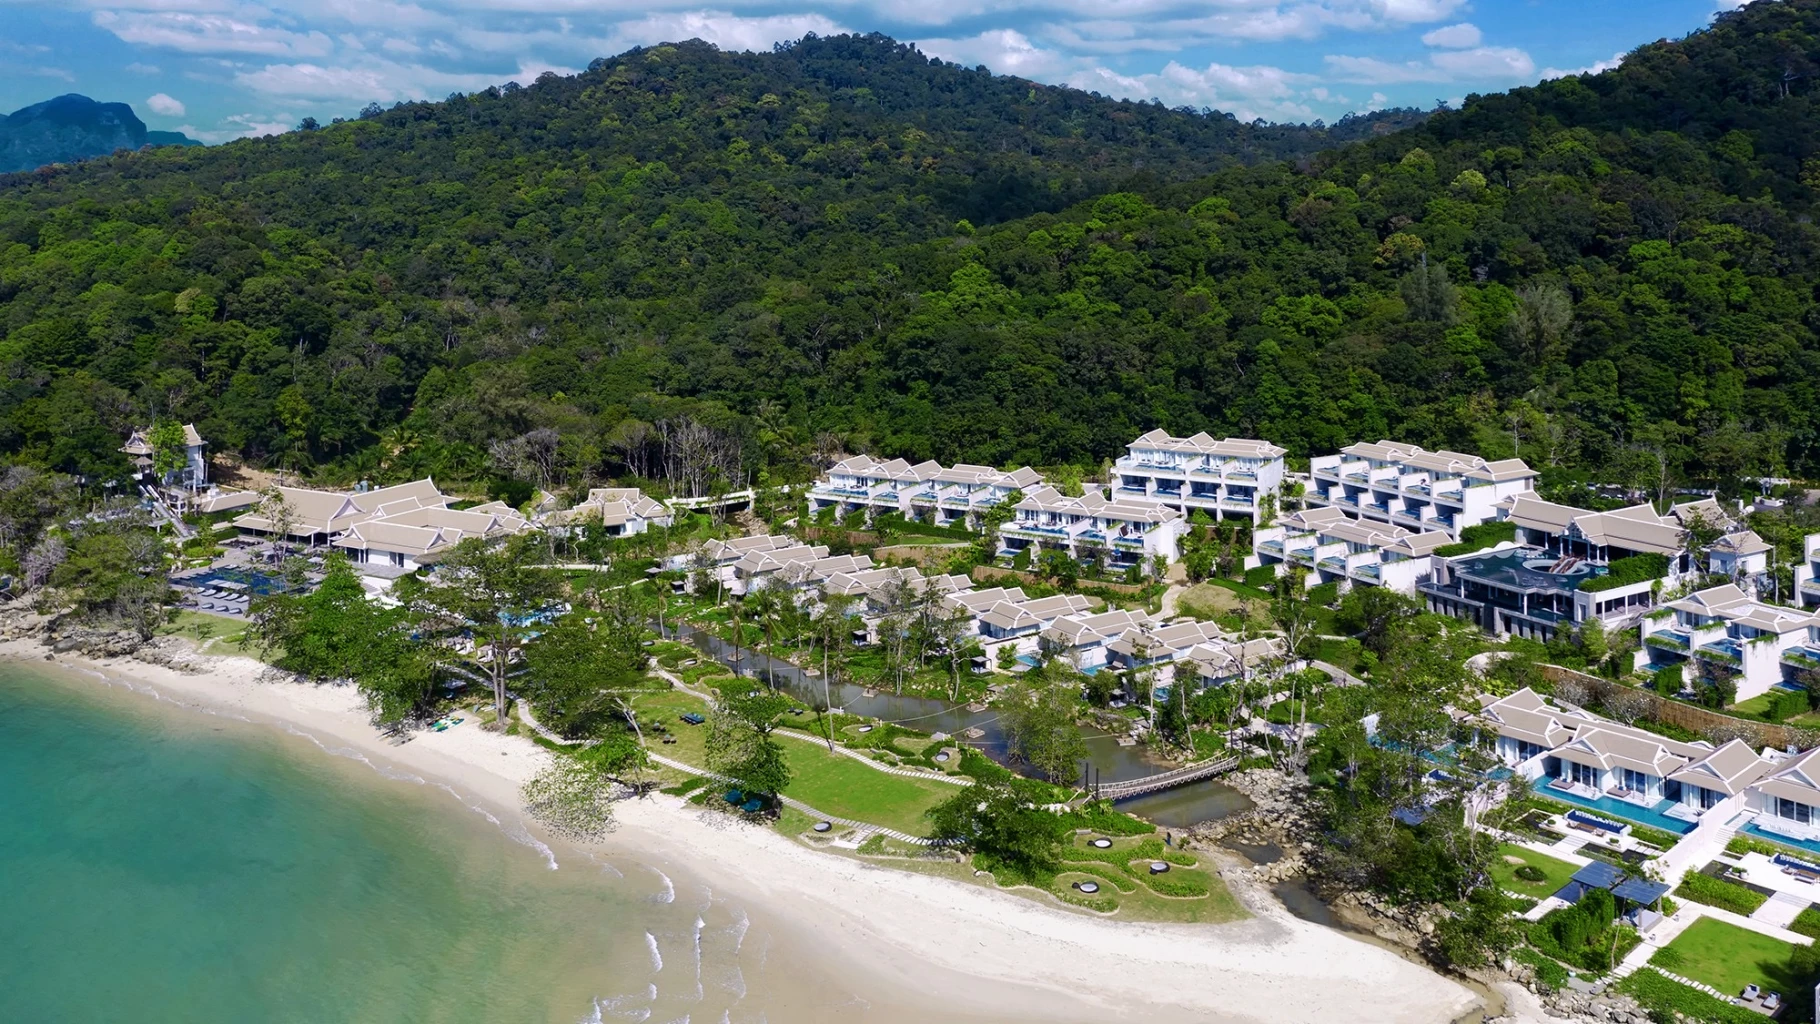
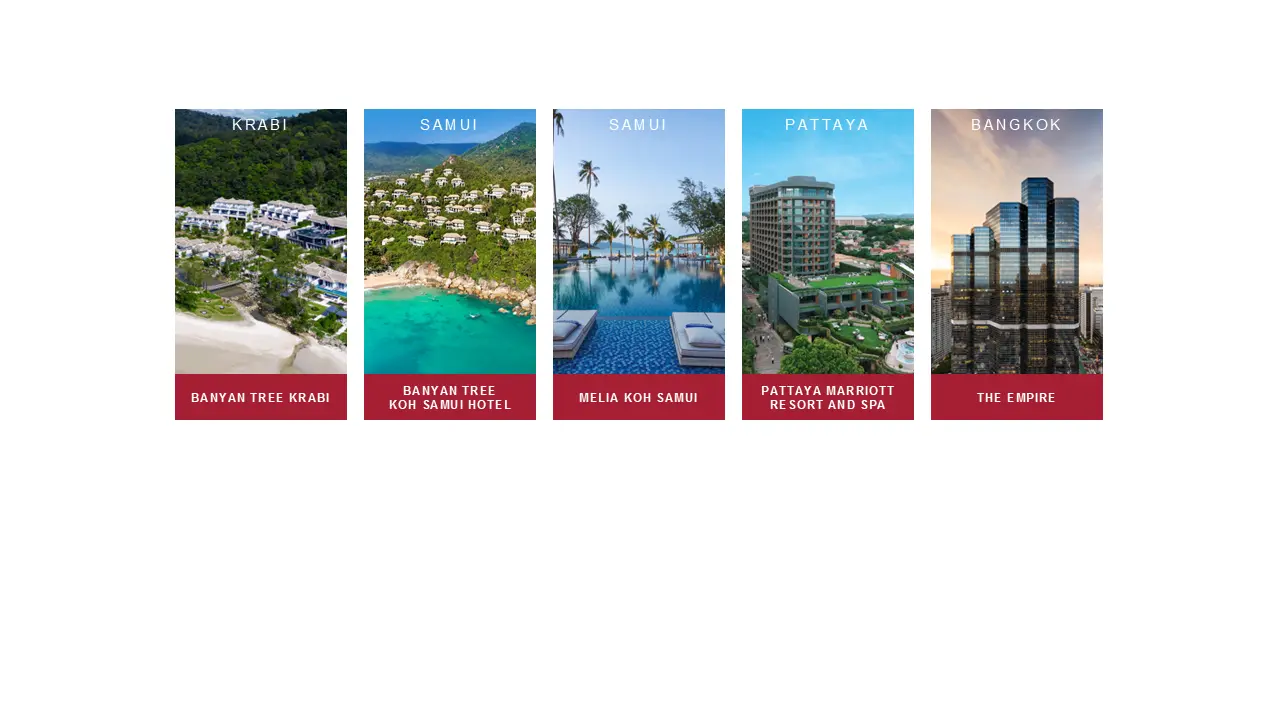
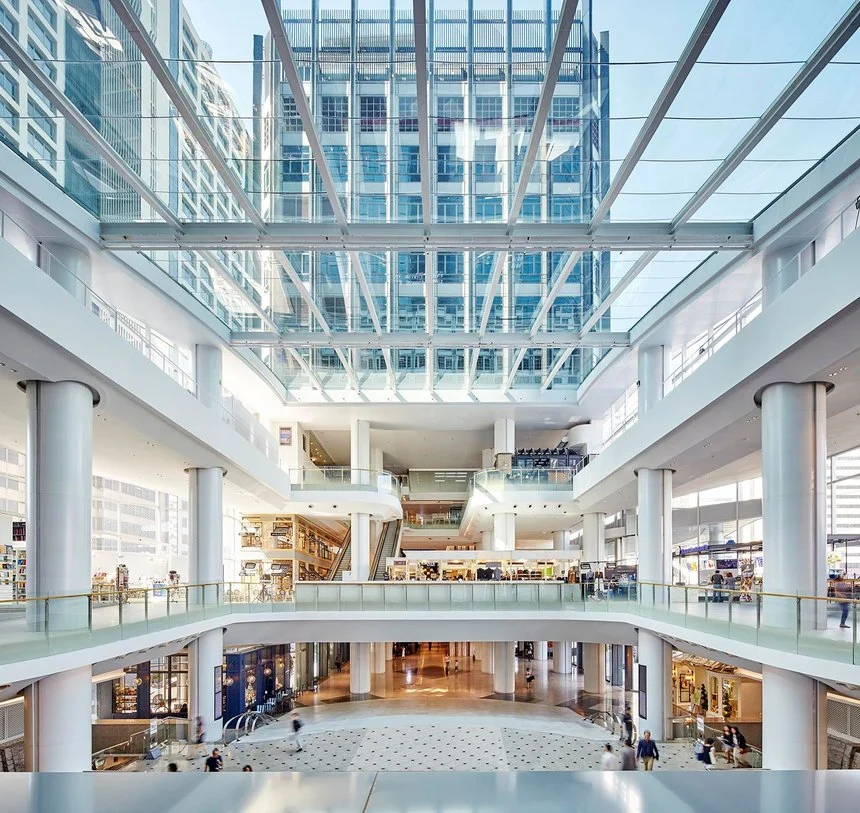
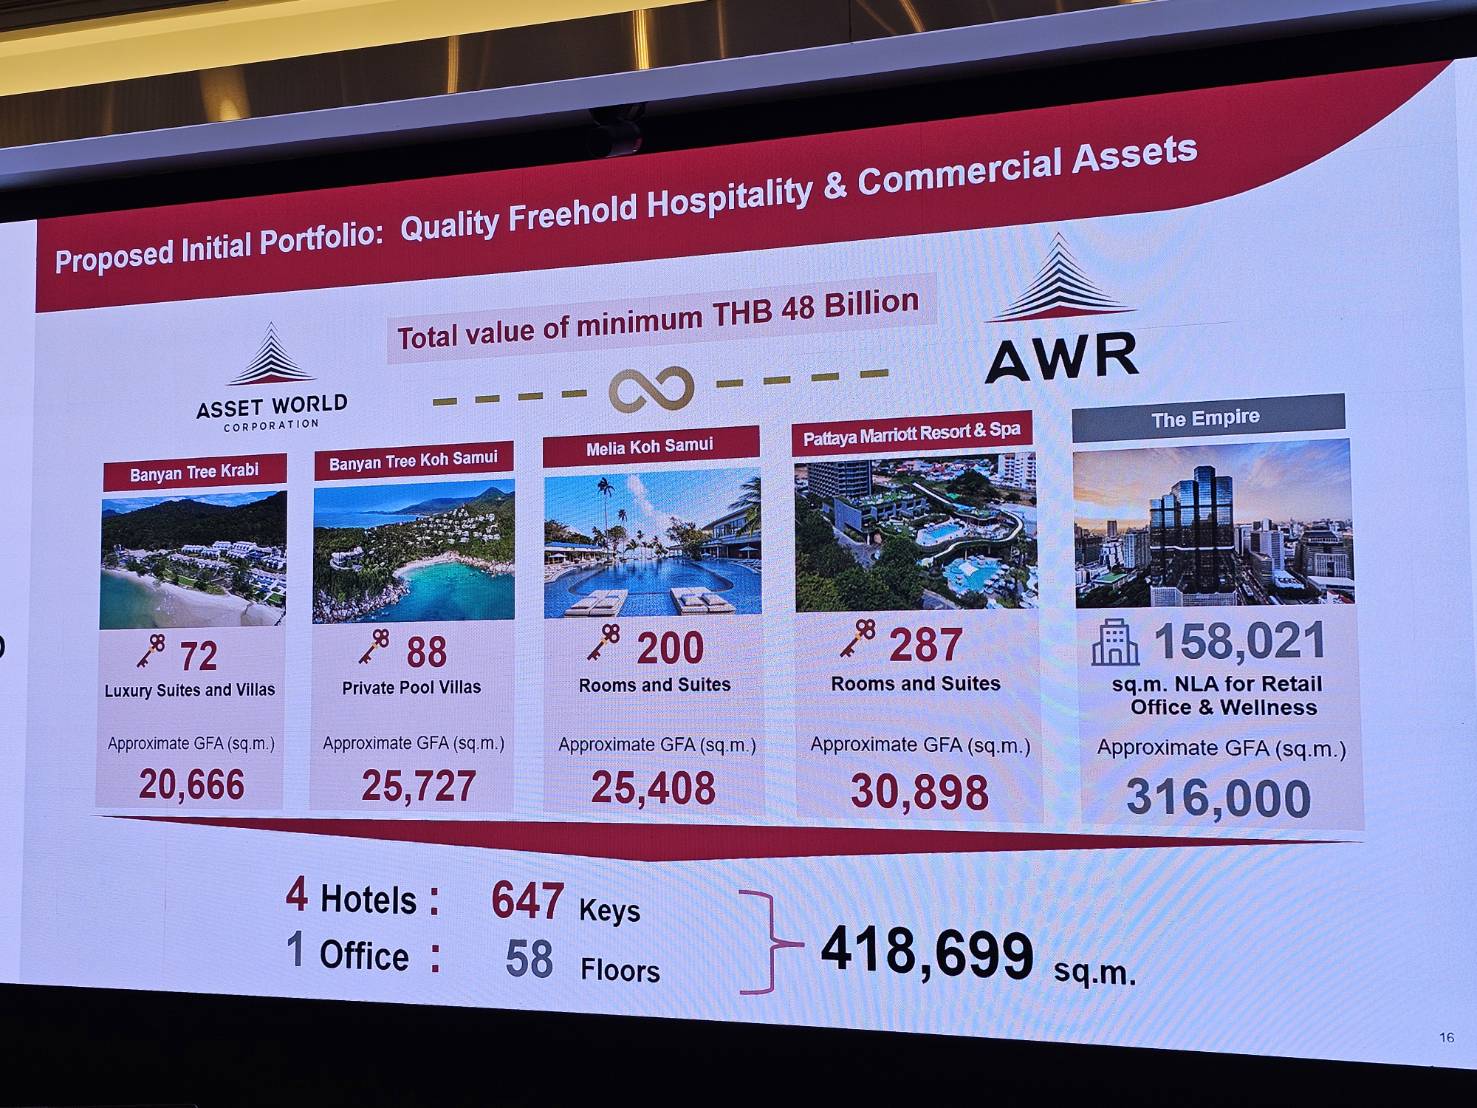
จุดแข็งเชิงกลยุทธ์ที่ต่างจาก REIT ลงทุนโรงแรม แบบเดิมคือ AWR เลือกผสมสินทรัพย์สองโลกในพอร์ตเดียว ทั้งธุรกิจ Hospitality และ Commercial เริ่มจากดิ เอ็มไพร์ อาคารสำนักงานระดับแลนด์มาร์กในกรุงเทพฯ และรีสอร์ตระดับโลก 4 แห่ง ได้แก่ บันยันทรี เกาะสมุย บันยันทรี กระบี่ มีเลีย เกาะสมุย และพัทยา แมริออท รีสอร์ต แอนด์ สปา การผสานฐานรายได้ค่าเช่าเชิงพาณิชย์ที่สม่ำเสมอกับรายได้จากธุรกิจโรงแรมที่อิงกับการเติบโตของจุดหมายปลายทางท่องเที่ยว ทำให้กองทรัสต์นี้อยู่ตรงจุดตัดระหว่างอสังหาฯ ท่องเที่ยวและอสังหาฯ ธุรกิจอย่างแท้จริง
กลยุทธ์นี้ตอบโจทย์นักลงทุนที่มองหากองทรัสต์อสังหาริมทรัพย์ไทยที่มีความหลากหลายของรายได้และสามารถรับมือกับวัฏจักรเศรษฐกิจได้ดี การกระจายรายได้ระหว่างธุรกิจโรงแรมและอาคารพาณิชย์ช่วยลดความผันผวน และเปิดโอกาสให้ผู้ถือหน่วยมีส่วนร่วมกับการฟื้นตัวและเติบโตของภาคการท่องเที่ยวผ่านสินทรัพย์ที่ถูกวางตัวให้เป็น Ultra-Luxury Wellness Destination และ Family & Friends Luxury Lifestyle Destination แทนที่จะลงทุนในโรงแรมเดี่ยวหรืออาคารสำนักงานเดี่ยว การเข้า AWR จึงเปรียบเหมือนการซื้อพอร์ตจุดหมายปลายทางท่องเที่ยวพร้อมศูนย์กลางธุรกิจในคราวเดียว
ดึงผู้ลงทุนทั้งในและต่างประเทศด้วยแพลตฟอร์มกลยุทธ์ลงทุนยั่งยืน
องค์ประกอบที่ทำให้ AWR โดดเด่นในฐานะกลยุทธ์ลงทุนยั่งยืนคือการออกแบบให้เป็น Freehold REIT ขนาดใหญ่ที่สุดในตลาดทุน รองรับผู้ลงทุนทั้งไทยและต่างประเทศที่ต้องการมีส่วนร่วมกับการเติบโตของภาคธุรกิจและการท่องเที่ยวของประเทศ โครงสร้างถือหน่วยทรัสต์ยังถูกออกแบบให้ AWC ถือไม่เกินร้อยละ 28 ขณะที่ผู้ลงทุนได้รับการจัดสรรอย่างน้อยร้อยละ 72 เพื่อให้ผลประโยชน์สอดคล้องกัน และมีคณะกรรมการที่ประกอบด้วยกรรมการอิสระมากกว่าร้อยละ 60 เพื่อดูแลคุณค่าของผู้ถือหน่วย
การที่ AWR มีกรรมสิทธิ์ Freehold บนทำเลศักยภาพที่ไม่อาจสร้างขึ้นใหม่และเป็นแพลตฟอร์มที่เชื่อมโยงสองภาคส่วนสำคัญของเศรษฐกิจคือ Commercial ในเมืองหลวงกับการท่องเที่ยวใน 3 จุดหมายปลายทางชั้นนำ ทำให้กองทรัสต์นี้ถูกวางตำแหน่งให้เป็นทางเลือกลงทุนระยะยาวสำหรับนักลงทุนสถาบันที่มองหา Exposure ไปยังอสังหาฯ ท่องเที่ยวและอสังหาฯ ธุรกิจผ่านกลไกที่มีการบริหารแบบมืออาชีพและมีทีมพัฒนาโครงการในองค์กรของ AWC เป็นฐานการเติบโต พอร์ตของ AWC เองเติบโตจากมูลค่าทรัพย์สินรวม 96,460 ล้านบาทในปีเข้าตลาดสู่ 224,100 ล้านบาท ณ กลางปี 2569 ซึ่งสะท้อนศักยภาพ Development Engine ที่จะหนุน AWR ให้ขยายตัวต่อเนื่อง
ข้อคิดเชิงกลยุทธ์ต่อผู้ลงทุนและบทสรุปของแพลตฟอร์ม AWR
หากพิจารณาในมุมผู้ลงทุน กองทรัสต์ AWR ทำให้โจทย์การลงทุนในอสังหาฯ ท่องเที่ยวไม่ใช่การเลือกโรงแรมรายโครงการอีกต่อไป แต่เป็นการเลือกแพลตฟอร์มที่ผูกมูลค่าจุดหมายปลายทางเข้ากับกลไกการเติบโตสามชั้น การมี Performance Growth ทำให้ผู้ลงทุนเห็นฐานกระแสเงินสดที่ชัดเจน การมี Appreciation Growth เปิดทางให้รับประโยชน์จากทำเลที่จำกัด และ Acquisition Growth ทำให้พอร์ตไม่หยุดนิ่งอยู่แค่สินทรัพย์ตั้งต้น นี่คือการออกแบบ REIT ลงทุนโรงแรม และอาคารพาณิชย์ให้มีมิติเชิงกลยุทธ์มากกว่ากองทรัสต์รับค่าเช่าแบบเดิม
แน่นอนว่าผู้ลงทุนต้องกลับไปอ่านแบบแสดงรายการข้อมูลและหนังสือชี้ชวนอย่างละเอียดเพื่อทำความเข้าใจสมมติฐานและความเสี่ยง แต่ในภาพใหญ่ AWR ส่งสัญญาณว่าตลาดทุนพร้อมเปิดพื้นที่ให้โมเดลกองทรัสต์อสังหาริมทรัพย์ไทยที่คิดจากมุมสร้างจุดหมายปลายทางและการพัฒนาอย่างต่อเนื่อง มากกว่าการถือสินทรัพย์นิ่ง ๆ สำหรับผู้ที่เชื่อในศักยภาพภาคการท่องเที่ยวและอสังหาฯ การมอง AWC เป็น Development Engine และ AWR เป็นเครื่องมือรับผลตอบแทนจากการพัฒนา อาจเป็นคำตอบที่น่าสนใจในยุคที่กลยุทธ์ลงทุนยั่งยืนเริ่มกลายเป็นมาตรฐานใหม่ของตลาดทุน