
หมุดหมายที่ขับเคลื่อนด้วยชิปองค์กร
รายได้ AMD คือยอดขายรวมจากธุรกิจชิปหลายประเภท ตั้งแต่หน่วยประมวลผลสำหรับคอมพิวเตอร์ส่วนบุคคลและเซิร์ฟเวอร์ ไปจนถึงชิปเร่งความเร็วและผลิตภัณฑ์ฝังตัว ตัวเลขนี้จึงสะท้อนภาพบริษัทโดยรวม แต่ไม่ได้บอกตรง ๆ ว่าผู้บริโภคกำลังซื้อพีซีมากขึ้นหรือไม่ เมื่อวันที่ 5 พฤศจิกายน 2026 ลิซา ซู ประธานเจ้าหน้าที่บริหารของ AMD เปิดเผยว่าบริษัทคาดรายได้ไตรมาส 4 ปี 2026 อยู่ที่ประมาณ 17,000 ล้านดอลลาร์ หากทำได้ตามเป้า AMD อาจมีรายได้แซง Intel เป็นครั้งแรกในประวัติศาสตร์ อย่างไรก็ตาม นี่เป็นการคาดการณ์ ไม่ใช่ผลประกอบการที่เกิดขึ้นแล้ว และตัวเลขรายได้รวมเพียงอย่างเดียวก็ยังไม่ใช่หลักฐานว่าตลาดพีซีกำลังฟื้น
ผลประกอบการ AMD ไตรมาส 3 ให้เบาะแสสำคัญกว่าพาดหัวเรื่องการแซงคู่แข่ง บริษัททำรายได้ 13,377 ล้านดอลลาร์ เพิ่มขึ้น 45% จากปีก่อน และกำไรสุทธิอยู่ที่ 2,428 ล้านดอลลาร์ ตัวเลขที่โดดเด่นที่สุดมาจากธุรกิจศูนย์ข้อมูล ซึ่งเติบโตจนกลายเป็นเครื่องยนต์หลักของรอบนี้

ศูนย์ข้อมูลเป็นแรงส่งหลัก ไม่ใช่พีซี
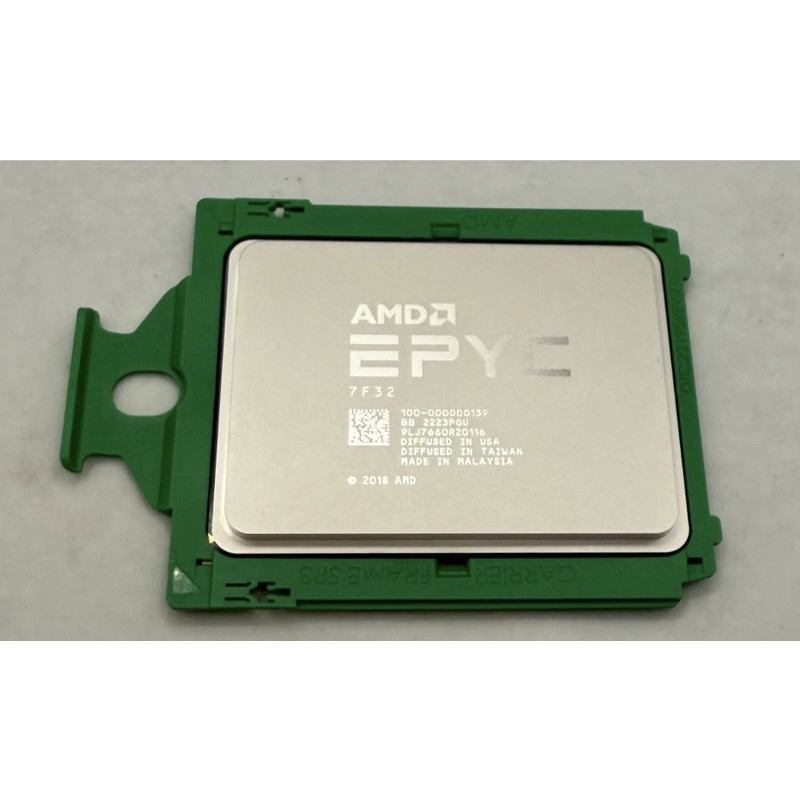
ธุรกิจศูนย์ข้อมูลทำรายได้ 8,546 ล้านดอลลาร์ในไตรมาส 3 เพิ่มขึ้น 97% จากปีก่อน และ 27% จากไตรมาสก่อน บริษัทเชื่อมโยงการเติบโตนี้กับความต้องการชิปเซิร์ฟเวอร์ EPYC และการเปิดตัวชิปเร่งความเร็ว Instinct MI450 โดยมีลูกค้ารายใหญ่ในกลุ่มคลาวด์และปัญญาประดิษฐ์ใช้งานระบบที่ขับเคลื่อนด้วยผลิตภัณฑ์เหล่านี้
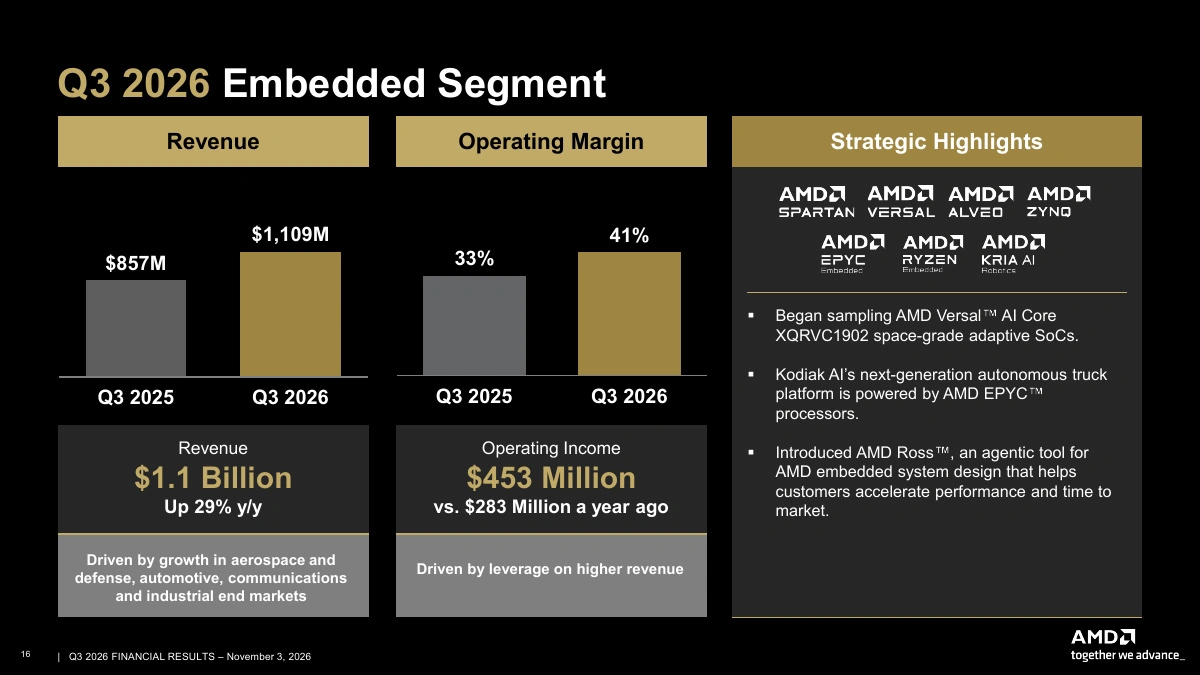
อีกแรงสนับสนุนคือธุรกิจ Embedded ซึ่งมีรายได้ 1,109 ล้านดอลลาร์ เพิ่มขึ้น 29% จากปีก่อน จากความต้องการในตลาดการบินและกลาโหม ยานยนต์ การสื่อสาร และอุตสาหกรรม ภาพรวมจึงเป็นการเติบโตจากลูกค้าองค์กรและตลาดเฉพาะทางอย่างชัดเจน ไม่ใช่หลักฐานว่าผู้ซื้อคอมพิวเตอร์ส่วนบุคคลกลับมาซื้อกันอย่างคึกคัก
ยิ่งไปกว่านั้น ธุรกิจ Client และ Gaming รวมกันมีรายได้ 3,722 ล้านดอลลาร์ ลดลง 8% จากปีก่อน โดยธุรกิจ Client ขยับขึ้นเล็กน้อย แต่เกมมิงอ่อนตัว ความทรงจำราคาแพงยังเป็นแรงกดดันต่อตลาด ดังนั้นการเติบโตของบริษัทแม่กับทิศทางตลาดพีซีจึงควรถูกอ่านแยกกัน
รายได้รวมไม่ใช่เครื่องวัดตลาดพีซี
การใช้รายได้รวมตัดสินว่าตลาดพีซีกำลังเติบโตเป็นข้อสรุปที่เร็วเกินไป เพราะยอดขายของ AMD รวมชิปเซิร์ฟเวอร์ ชิปเร่งความเร็ว AI และผลิตภัณฑ์ฝังตัวไว้ด้วย เมื่อธุรกิจศูนย์ข้อมูลขยายตัวมาก รายได้รวมก็เพิ่มได้ แม้ยอดขายชิปสำหรับคอมพิวเตอร์ทั่วไปจะทรงตัวหรืออ่อนลง
รายได้ยังไม่บอกจำนวนเครื่องที่ขาย ราคาเฉลี่ยของผลิตภัณฑ์ หรือสัดส่วนที่มาจากแต่ละตลาดได้ครบถ้วน หากต้องการประเมินตลาดพีซี ควรพิจารณารายได้แยกตามกลุ่ม Client ควบคู่กับแนวโน้มยอดส่งมอบและสัญญาณอุปสงค์ของผู้บริโภค ไม่ควรนำการเติบโตจากเซิร์ฟเวอร์ไปแทนคำตอบของตลาดคอมพิวเตอร์ส่วนบุคคล
การเปรียบเทียบ AMD กับ Intel ก็ต้องแยกยอดขายออกจากกำไรด้วย รายได้ที่สูงกว่าเป็นหมุดหมายด้านขนาดธุรกิจ แต่ไม่ได้ยืนยันว่ากำไรสุทธิจะสูงกว่า เพราะต้นทุนและส่วนผสมของผลิตภัณฑ์ต่างกัน ตัวเลขคาดการณ์ไตรมาส 4 จึงมีความหมายในฐานะสัญญาณแรงซื้อโครงสร้างพื้นฐาน มากกว่าคำประกาศว่าทุกตลาดของ AMD กำลังเติบโตพร้อมกัน
อ่านหมุดหมายให้ตรงกับแรงขับ
หาก AMD ทำรายได้ตามที่คาด การแซง Intel จะเป็นจุดเปลี่ยนสำคัญด้านขนาดรายได้ของบริษัท แต่บทเรียนสำหรับผู้ติดตามตลาดไม่ใช่การเหมารวมว่าพีซีกำลังกลับมาเป็นขาขึ้น หลักฐานจากไตรมาส 3 ชี้ว่าศูนย์ข้อมูลเติบโตเด่น ขณะที่ Embedded เพิ่มขึ้น และกลุ่ม Client กับ Gaming ยังอ่อนตัวเมื่อเทียบกับปีก่อน
ข้อสรุปที่แม่นยำกว่าคือ AMD กำลังได้แรงส่งจากความต้องการชิปสำหรับเซิร์ฟเวอร์และงาน AI จนมีโอกาสทำรายได้รวมแซงคู่แข่ง ส่วนตลาดพีซีต้องประเมินจากตัวเลขของกลุ่ม Client และข้อมูลอุปสงค์ที่เกี่ยวข้องโดยตรง การแยกสองภาพนี้ช่วยไม่ให้หมุดหมายของบริษัทถูกตีความเกินจริง และทำให้เห็นชัดว่าการเติบโตของ AMD รอบนี้มาจากธุรกิจใด