
REIT ยุคใหม่คือโครงสร้างพื้นฐานของชีวิตประจำวัน
REIT คือทรัสต์เพื่อการลงทุนในอสังหาริมทรัพย์ที่นำเงินผู้ลงทุนไปซื้อหรือเช่าสินทรัพย์อย่างคลังสินค้า ศูนย์กระจายสินค้า และศูนย์การค้า เพื่อนำมาปล่อยเช่าแล้วจ่ายผลตอบแทนในรูปเงินปันผลจากกระแสเงินสดที่เกิดขึ้น โดยรูปแบบนี้เปิดโอกาสให้รายย่อยเข้าถึงสินทรัพย์ขนาดใหญ่ที่แต่เดิมเป็นสนามของนักลงทุนสถาบัน และช่วยกระจายความเสี่ยงผ่านพอร์ตที่มีผู้เช่าหลายรายและสัญญาเช่าระยะยาว ภาพใหญ่ที่กำลังเกิดขึ้นวันนี้คือ REIT ลงทุนคลังสินค้า และคอมมูนิตี้มอลล์กำลังกลายเป็นโครงสร้างพื้นฐานของทั้งระบบโลจิสติกส์และวิถีชีวิตห้างใกล้บ้าน ผู้จัดการกองทรัสต์ไม่ได้มองแค่ค่าเช่า แต่กำลังเดิมพันกับดีมานด์ใช้งานจริงระยะยาว ทั้งฝั่งอุตสาหกรรมและฝั่งผู้บริโภค ผลคือผู้ถือหน่วยมีโอกาสได้พอร์ตโลจิสติกส์ไทย และศูนย์การค้าที่รับเงินสดสม่ำเสมอกว่าการลงทุนเก็งกำไรอสังหาฯ แบบเดิม
| มุมมอง | โลจิสติกส์ REIT | คอมมูนิตี้มอลล์ REIT |
|---|---|---|
| บทบาทหลัก | รองรับห่วงโซ่อุปทานและ E-Commerce | รองรับการใช้ชีวิตและการจับจ่ายใกล้บ้าน |
| ดีมานด์ | ผู้ประกอบการและอุตสาหกรรม | ผู้บริโภคในชุมชนรอบโครงการ |
| เป้าหมายผู้ลงทุน | สายชอบกระแสเงินสดมั่นคงจากโกดัง | สายชอบรายได้จากค้าปลีกและไลฟ์สไตล์ |
WHART กับเกมยาว 30 ปีในคลังสินค้าเขต EEC
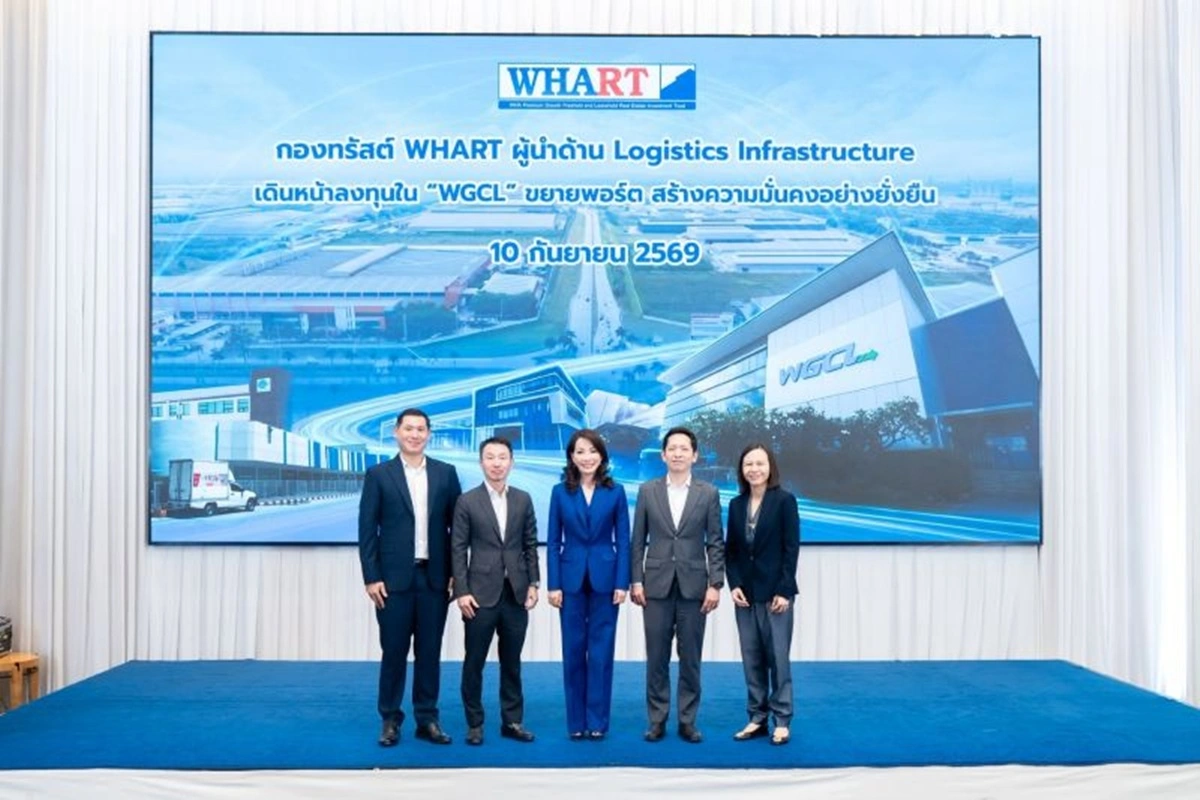
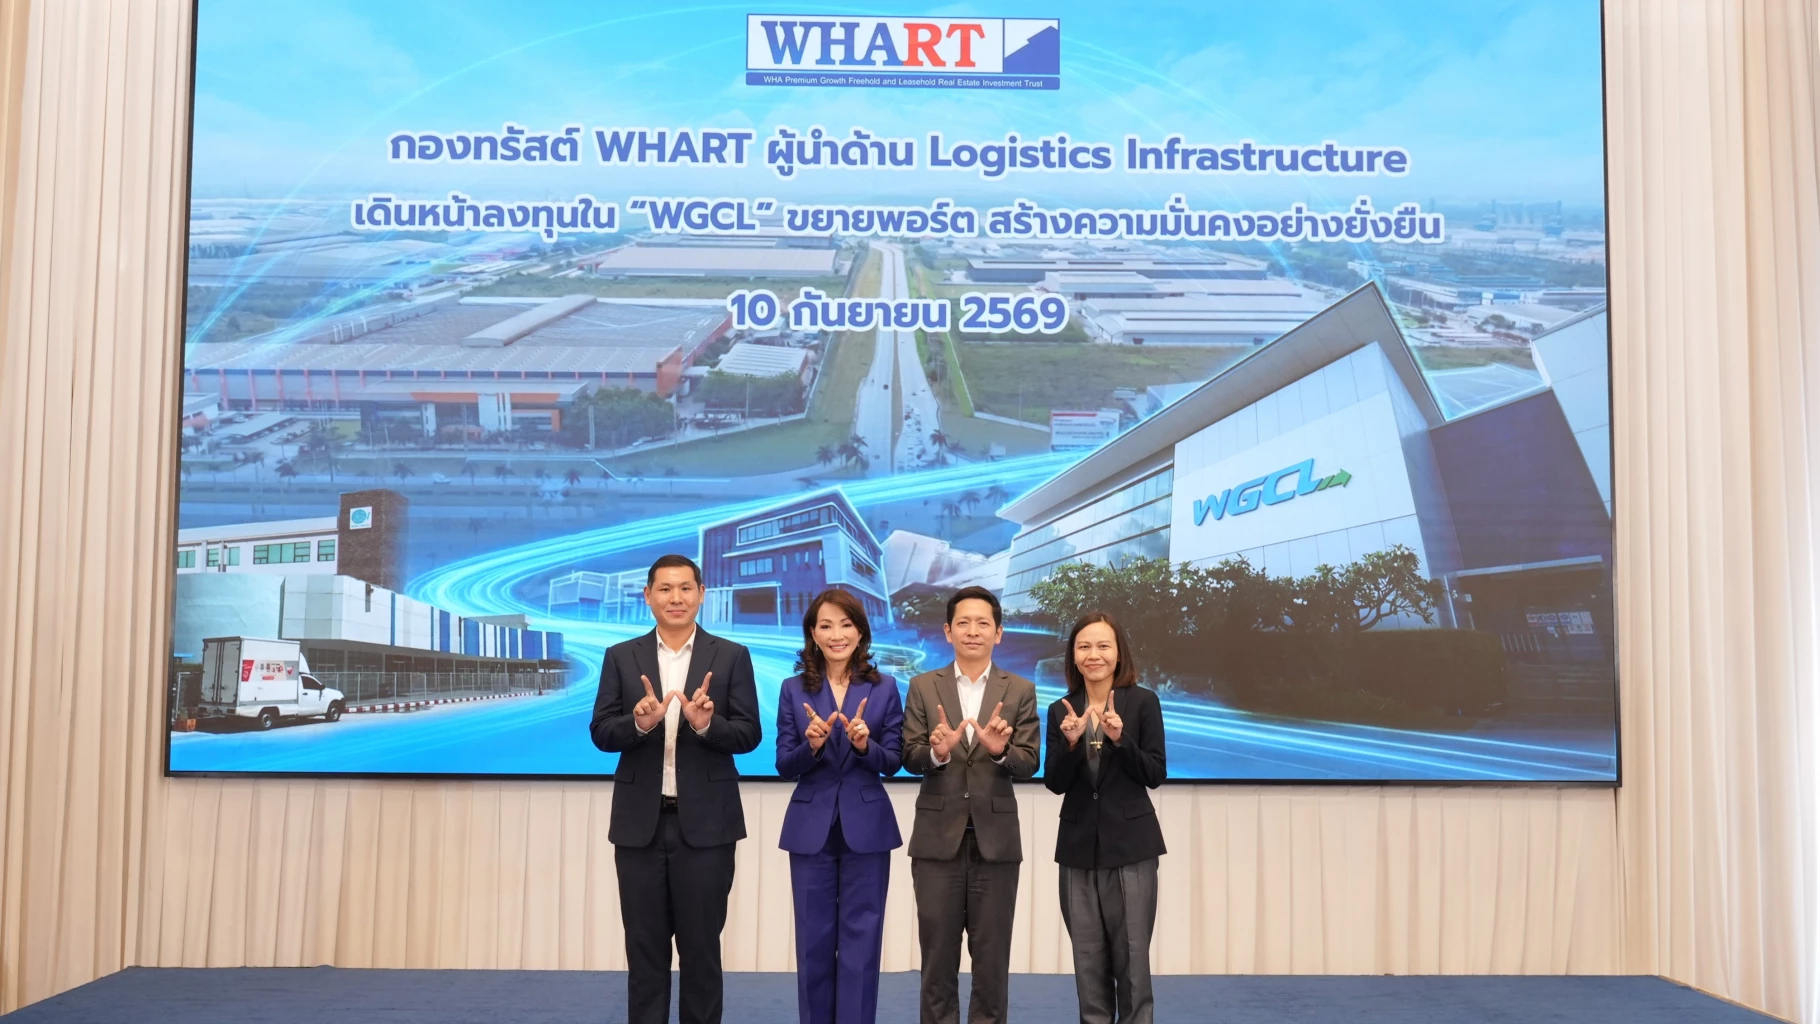
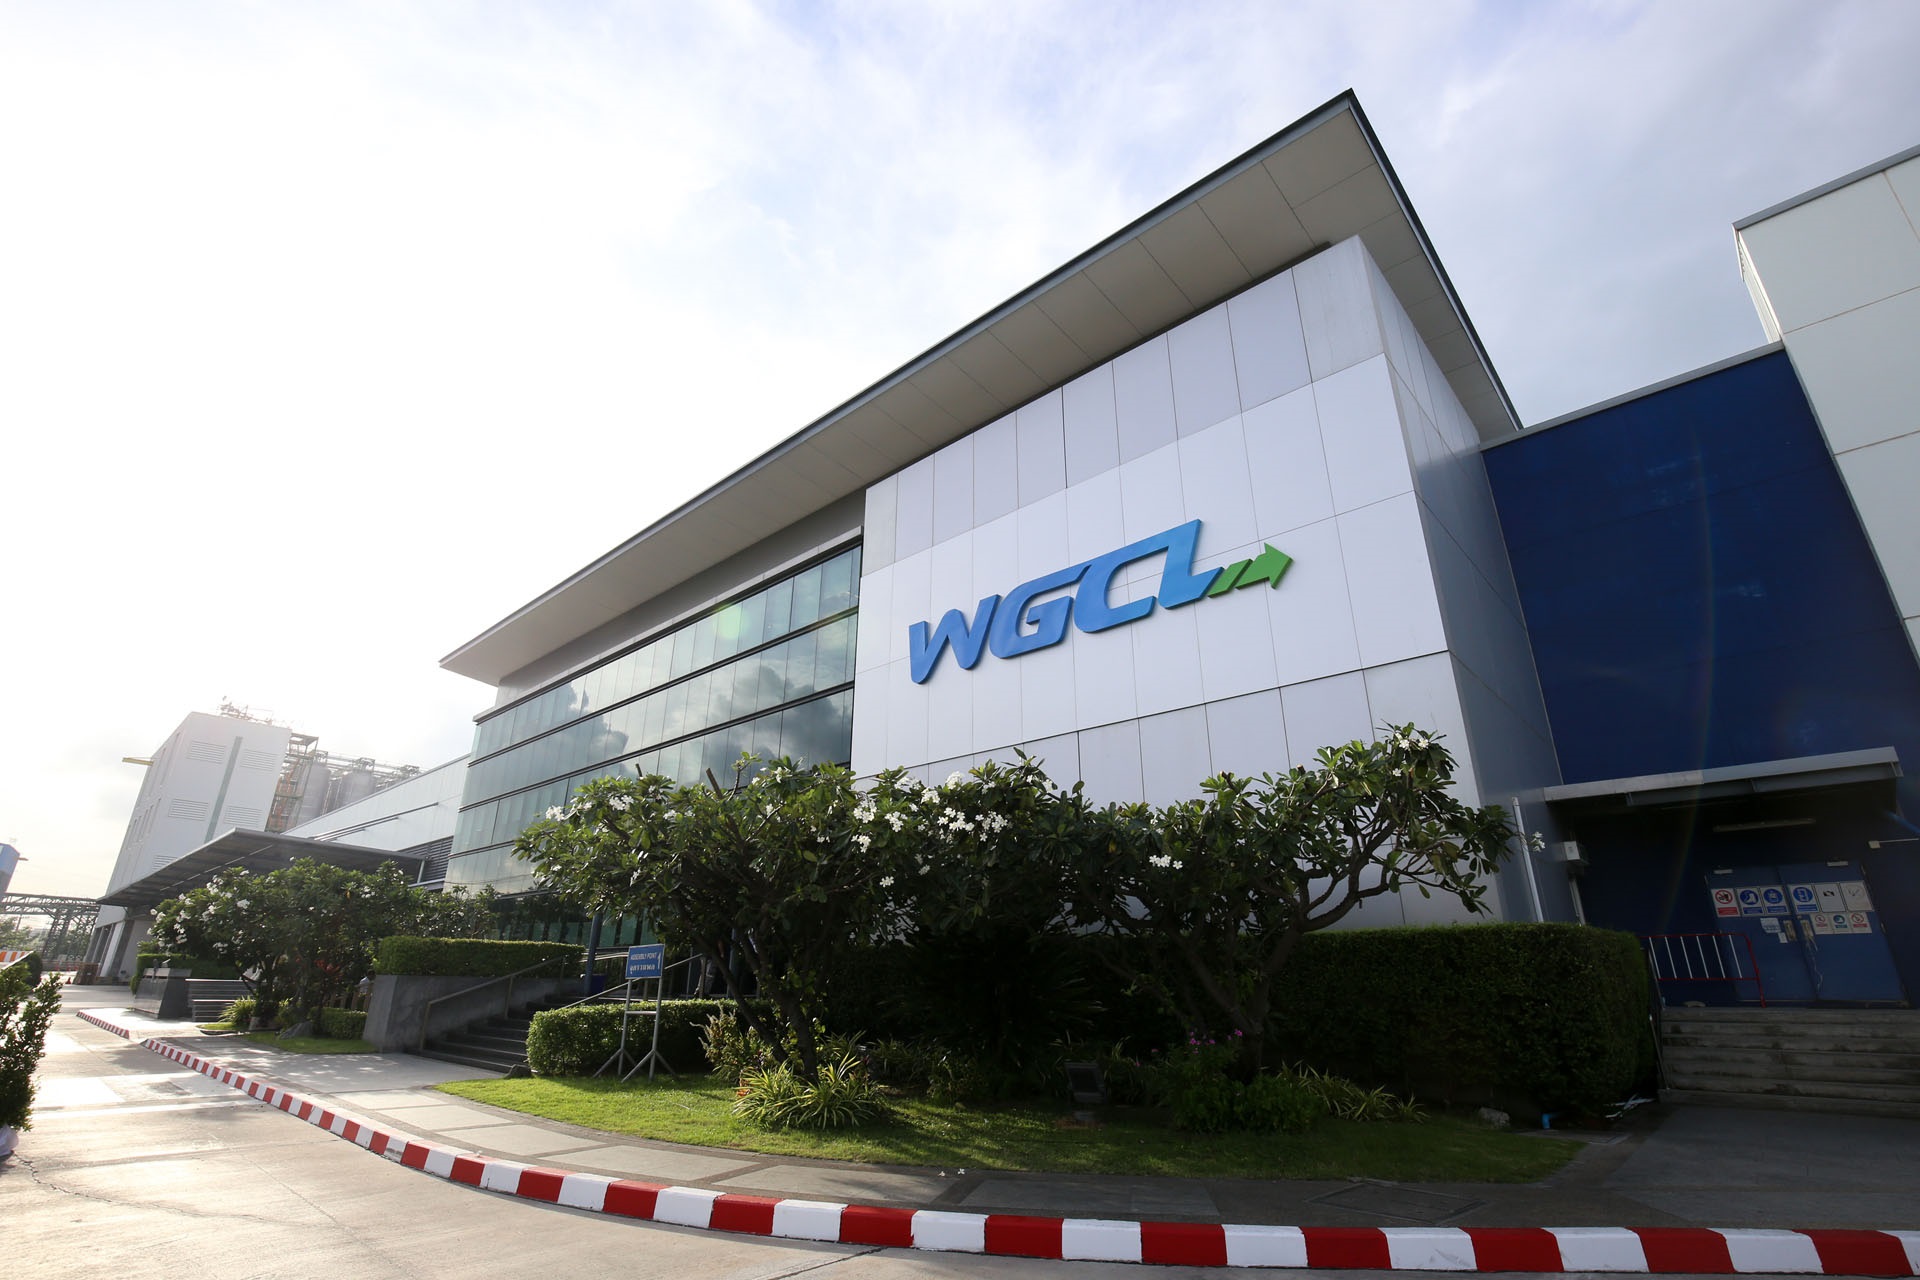
ฝั่งโลจิสติกส์ WHART กำลังส่งสัญญาณชัดว่า REIT ลงทุนคลังสินค้าไม่ใช่การเก็งกำไรพื้นที่ แต่คือการถือโครงสร้างพื้นฐานระยะยาว กองทรัสต์เดินหน้าลงทุนในโครงการ WGCL IDC ศูนย์กระจายสินค้าระดับสากล บนทำเลยุทธศาสตร์เขตพัฒนาพิเศษภาคตะวันออก มาบตาพุด จังหวัดระยอง มูลค่าลงทุนรวมไม่เกิน 2,507.60 ล้านบาท พื้นที่รวมราว 99,390 ตารางเมตร และถูกออกแบบแบบ Built-to-Suit รองรับการใช้งานของอุตสาหกรรมจริง หัวใจของดีลนี้อยู่ที่สัญญาเช่า 30 ปี ซึ่งผู้บริหารระบุว่าเป็นก้าวสำคัญที่ช่วยสร้างเสถียรภาพรายได้ระยะยาวให้กองทรัสต์ หลังเข้าลงทุน มูลค่าทรัพย์สินรวมของ WHART จะขยับทะลุ 56,000 ล้านบาท และพื้นที่เช่าที่อยู่ในการบริหารมากกว่า 2 ล้านตารางเมตร นี่คือการยืนยันว่าพอร์ตโลจิสติกส์ไทย กำลังถูกออกแบบให้รองรับ Real Demand จากห่วงโซ่อุปทานและธุรกิจ E-Commerce ไม่ใช่แค่พื้นที่ว่างรอผู้เช่าอีกต่อไป
| ประเด็น | รายละเอียด | ผลต่อผู้ลงทุน |
|---|---|---|
| มูลค่าลงทุน WGCL IDC | ไม่เกิน 2,507.60 ล้านบาท | เพิ่มขนาดสินทรัพย์และศักยภาพรับรายได้ค่าเช่า |
| สัญญาเช่า | ระยะยาว 30 ปี | เห็นภาพกระแสเงินสดต่อเนื่องระดับหลายทศวรรษ |
| มูลค่าทรัพย์สินรวม WHART | เพิ่มเป็นกว่า 56,000 ล้านบาท | เสริมความหลากหลายและความมั่นคงของพอร์ต |
| ทำเล | เขต EEC มาบตาพุด ระยอง | เกาะฐานอุตสาหกรรมและปิโตรเคมีสำคัญ ช่วยดันอัตราเช่า |
ALLY REIT กับการจับเทรนด์ห้างใกล้บ้านและผู้บริโภคยุค Quick-in & Quick-out
อีกฝั่งของสมการคือ ALLY REIT ที่เลือกเดินเกมคอมมูนิตี้มอลล์ตอบเทรนด์ห้างใกล้บ้าน กองทรัสต์ทุ่มงบไม่เกิน 2,240 ล้านบาท เข้าลงทุนสิทธิการเช่าโครงการใหม่ 3 แห่ง ได้แก่ สายไหม อเวนิว เดอะโซน ทาวน์อินทาวน์ และชาน แอท ดิ อเวนิว ทำให้มูลค่าสินทรัพย์รวมขยายแตะ 15,151 ล้านบาท และพื้นที่ให้เช่ารวมเพิ่มขึ้นเป็น 204,782 ตารางเมตร จุดแข็งของคอมมูนิตี้มอลล์ภายใต้การบริหาร ALLY REIT คือการเกาะดีมานด์การใช้ชีวิตใกล้บ้านแบบ Quick-in & Quick-out ทั้งการกิน ซื้อของอุปโภคบริโภค และบริการไลฟ์สไตล์ ซึ่งผู้บริหารชี้ว่าทำให้ทราฟฟิกและการใช้จ่ายต่อคนเติบโตสม่ำเสมอ และมีความถี่ในการเข้าใช้บริการสูงกว่าศูนย์การค้าขนาดใหญ่ เมื่อรวมกับการบริหาร Active Tenant Mix ที่ดึงแบรนด์แม่เหล็กเข้าพื้นที่ ผลคือห้างใกล้บ้านเหล่านี้กลายเป็นสินทรัพย์ที่ต้านทานภาวะเศรษฐกิจในระดับหนึ่ง และส่งต่อรายได้ค่าเช่าที่ค่อนข้างนิ่งให้ผู้ถือหน่วย
| ตัวชี้วัด | ก่อนลงทุนเพิ่ม | หลังลงทุนเพิ่ม |
|---|---|---|
| จำนวนโครงการในพอร์ต | น้อยกว่า 18 โครงการ | 18 โครงการ |
| พื้นที่ให้เช่ารวม | ต่ำกว่า 204,782 ตร.ม. | 204,782 ตร.ม. |
| มูลค่าสินทรัพย์รวม | ต่ำกว่า 15,151 ล้านบาท | 15,151 ล้านบาท |
| อัตราการเช่าเฉลี่ย | ต่ำกว่า 91.2% | 91.2% และ WALE 23.91 ปี |
สัญญาเช่ายาวและอัตราเช่าสูง แปลว่าอะไรสำหรับผู้ถือหน่วย
ทั้ง WHART และ ALLY REIT กำลังส่งสารเดียวกันไปยังผู้ลงทุน นั่นคือการเน้นสัญญาเช่ายาวและอัตราเช่าที่สูงเกิน 90% เพื่อแลกกับเสถียรภาพกระแสเงินสด ในฝั่งโลจิสติกส์ WGCL IDC มาพร้อมสัญญาเช่า 30 ปี ซึ่งถูกออกแบบมาเพื่อให้กองทรัสต์มองเห็นรายได้ค่าเช่ายาวตลอดช่วงอายุสัญญา ขณะที่ฝั่งคอมมูนิตี้มอลล์ ALLY REIT มีอัตราเช่าเฉลี่ย 91.2% และค่าเฉลี่ยอายุสัญญาเช่า WALE 23.91 ปี สาระสำคัญสำหรับผู้ถือหน่วยคือ คุณกำลังลงทุนในพอร์ตที่รองรับ Real Demand ของทั้งภาคธุรกิจและผู้บริโภค ไม่ใช่เพียงสินทรัพย์ที่หวังขึ้นราคาในอนาคต โครงสร้างแบบนี้ช่วยให้ผลตอบแทนในรูปเงินปันผลมีโอกาสสม่ำเสมอมากขึ้น เพราะรายได้จากค่าเช่ามีฐานผู้เช่าที่หลากหลายและผูกสัญญาเช่าระยะยาว มุมมองเชิงกลยุทธ์คือ REIT ทั้งสองกองกำลังวางตัวเป็นเสาหลักของโลจิสติกส์และห้างใกล้บ้านในระยะยาว ซึ่งน่าสนใจสำหรับสายที่มองหากระแสเงินสดมากกว่าการเก็งกำไรระยะสั้น
| ปัจจัย | โลจิสติกส์ REIT | คอมมูนิตี้มอลล์ REIT |
|---|---|---|
| อายุสัญญาเช่าหลัก | คลังสินค้า WGCL IDC 30 ปี | WALE รวมราว 23.91 ปี |
| อัตราเช่าเฉลี่ย | สูงกว่า 90% ในพอร์ตเดิมหลายโครงการ | 91.2% หลังลงทุนเพิ่ม |
| เสถียรภาพกระแสเงินสด | พึ่งพาธุรกิจโลจิสติกส์และอุตสาหกรรมที่โตตาม E-Commerce | พึ่งพากำลังซื้อและการใช้ชีวิตประจำวันของคนรอบโครงการ |
| เหมาะกับผู้ลงทุนแบบไหน | ผู้ต้องการรายได้มั่นคงจากภาคอุตสาหกรรม | ผู้ต้องการรายได้จากค้าปลีกและบริการใกล้บ้าน |
บทสรุป: พอร์ตโลจิสติกส์ไทยและห้างใกล้บ้าน กำลังกลายเป็นฐานรายได้ยาวของ REIT
เมื่อมองภาพรวม จะเห็นว่า REIT ไทยกำลังผลักตัวเองจากผู้ถืออสังหาฯ ทั่วไป ไปสู่การเป็นเจ้าของโครงสร้างพื้นฐานทั้งด้านโลจิสติกส์และการใช้ชีวิตประจำวัน WHART ใช้เขต EEC และคลังสินค้า Built-to-Suit พร้อมสัญญาเช่า 30 ปี เป็นเครื่องมือสร้างฐานรายได้ยาวให้ผู้ถือหน่วย ขณะที่ ALLY REIT เลือกจับเทรนด์ห้างใกล้บ้าน ด้วยการขยายพอร์ตคอมมูนิตี้มอลล์ศักยภาพสูง 3 โครงการใหม่ มูลค่าลงทุนไม่เกิน 2,240 ล้านบาท และดันอัตราการเช่าแตะกว่า 91% สำหรับนักลงทุนรายย่อย ประเด็นสำคัญไม่ใช่แค่ตัวเลขมูลค่าสินทรัพย์ แต่มุมมองว่ากองทรัสต์แต่ละกองกำลังเดิมพันกับดีมานด์แบบไหน หากเชื่อในการเติบโตของพอร์ตโลจิสติกส์ไทย และวิถีห้างใกล้บ้านที่คนเข้าใช้บ่อย การมี REIT ประเภทนี้ในพอร์ตลงทุนย่อมช่วยเพิ่มสัดส่วนสินทรัพย์ที่จ่ายเงินสดสม่ำเสมอ อย่างไรก็ตาม ก่อนตัดสินใจลงทุนควรอ่านรายละเอียดหนังสือชี้ชวน ทำการบ้านเรื่องโครงสร้างค่าใช้จ่าย และระดับความเสี่ยงของแต่ละกอง เพื่อให้การถือหน่วย REIT กลายเป็นแหล่งรายได้ยาวอย่างที่คาดหวัง ไม่ใช่แค่กระแสตามข่าวเพิ่มทุนชั่วคราว