
ระบบข้อมูลกลางการเงินคืออะไร และทำไมจึงเปลี่ยนเกมการปราบเงินทุจริต
ระบบข้อมูลกลางการเงิน คือโครงสร้างพื้นฐานที่เชื่อมโยงข้อมูลจากหลายสถาบันการเงิน หน่วยงานกำกับดูแล และหน่วยงานบังคับใช้กฎหมายเข้าด้วยกันแบบอัตโนมัติ เพื่อใช้วิเคราะห์เส้นทางการเงิน ตรวจจับการฉ้อโกงทางการเงิน และสกัดธุรกรรมผิดกฎหมายในเวลาที่ใกล้เคียงเรียลไทม์ โดยลดการทำงานแบบกระดาษและการส่งข้อมูลเฉพาะหน้า เปลี่ยนเป็นการแลกเปลี่ยนข้อมูลที่เป็นมาตรฐานเดียวกันทั่วทั้งระบบการเงิน
หัวใจของการเปลี่ยนเกมครั้งนี้คือท่าทีเชิงรุกของธนาคารกลางที่ไม่ยอมให้ระบบการเงินถูกใช้เป็นทางผ่านของอาชญากรรมอีกต่อไป ธนาคารกลางและผู้ประกอบธุรกิจภายใต้การกำกับได้ร่วมกันขับเคลื่อนกรอบความร่วมมือเพื่อป้องกันธุรกรรมผิดกฎหมายในภาคการเงิน โดยกำหนดให้แนวทางป้องกันการใช้ระบบการเงินในทางมิชอบเป็นส่วนหนึ่งของการกำกับดูแลองค์กรอย่างเป็นทางการ การยกระดับครั้งนี้จึงไม่ใช่การเพิ่มเอกสาร แต่คือการเปลี่ยนโครงสร้างการตรวจจับความเสี่ยงทั้งระบบ
เมื่อ 11 สถาบันการเงินเชื่อมฐานข้อมูลร่วมกัน: แพลตฟอร์มเดียวที่โจรไม่อยากเห็น
การเชื่อมโยงกันของ 11 หน่วยงานการเงินที่อยู่ภายใต้การกำกับของธนาคารกลาง ไม่ใช่เพียงการจับมือเชิงสัญลักษณ์ แต่คือการสร้างระบบข้อมูลกลางที่มี Central Fraud Registry เป็นแกนหลักในการติดตามบุคคลและธุรกรรมเสี่ยง เมื่อฐานข้อมูลบุคคลเสี่ยงถูกเชื่อมร่วมกัน การเปิดบัญชีใหม่ การขอสินเชื่อ หรือการโอนเงินในระบบใดระบบหนึ่ง ย่อมไม่สามารถหลุดจากภาพรวมของทั้งระบบได้ง่ายอีกต่อไป
มาตรการยกระดับ KYC CDD และ EDD กลายเป็นเครื่องมือสำคัญในการตรวจสอบตัวตนและพฤติกรรมลูกค้าอย่างลึกและสอดคล้องกับความเสี่ยง นี่หมายความว่ารูปแบบการหลบเลี่ยงเดิม เช่น การใช้บัญชีม้า หรือการหมุนเงินผ่านหลายสถาบันเพื่อเบลอเส้นทาง จะมีรอยเท้าดิจิทัลที่เชื่อมต่อกันได้ทั้งหมด หากระบบข้อมูลกลางทำงานเต็มที่ การฉ้อโกงทางการเงินที่เคยอาศัย “ช่องว่างระหว่างหน่วยงาน” จะเหลือพื้นที่น้อยลงอย่างเห็นได้ชัด
จากงานเอกสารสู่ Automated Data Sharing: ตรวจจับการฉ้อโกงจากระดับวันเหลือระดับเสี้ยววินาที
การเปลี่ยนจากการประสานงานแบบเฉพาะหน้าและการกรอกข้อมูลด้วยมือ ไปสู่ระบบ Automated Data Sharing คือการผ่าตัดโครงสร้างการทำงานของหน่วยงานการเงินและหน่วยงานรัฐ[SR C:373322] ระบบใหม่ออกแบบให้แชร์ข้อมูลระหว่างกันได้โดยอัตโนมัติ รวดเร็ว และมีความปลอดภัยสูง ซึ่งในทางปฏิบัติหมายถึงการลดเวลาตรวจสอบธุรกรรมต้องสงสัยจากระดับวันหรือสัปดาห์ เหลือใกล้เคียงการวิเคราะห์แบบทันทีที่ข้อมูลไหลเข้าสู่ระบบ
จุดที่น่าสนใจคือข้อมูลจะถูกแชร์ในลักษณะนิรนาม แต่ยังเปิดให้เห็นทิศทางและเส้นทางการไหลของเงิน เพื่อให้เจ้าหน้าที่สามารถติดตามและวิเคราะห์พฤติกรรมเชิงลึก พร้อมทั้งสั่งอายัดบัญชีต้องสงสัยได้โดยไม่จำเป็นต้องรอคำร้องเรียนจากประชาชน นี่คือก้าวสำคัญของการใช้เทคโนโลยี AI การเงินและการวิเคราะห์ความเสี่ยงบนระบบข้อมูลกลาง เพื่อทำให้การตรวจจับการฉ้อโกงทางการเงินใกล้ระดับเรียลไทม์มากที่สุด
ระบบข้อมูลกลางไม่ได้มีไว้เพื่อรัฐเท่านั้น ประชาชนได้อะไรจากการเชื่อมจุด Connect the Dots
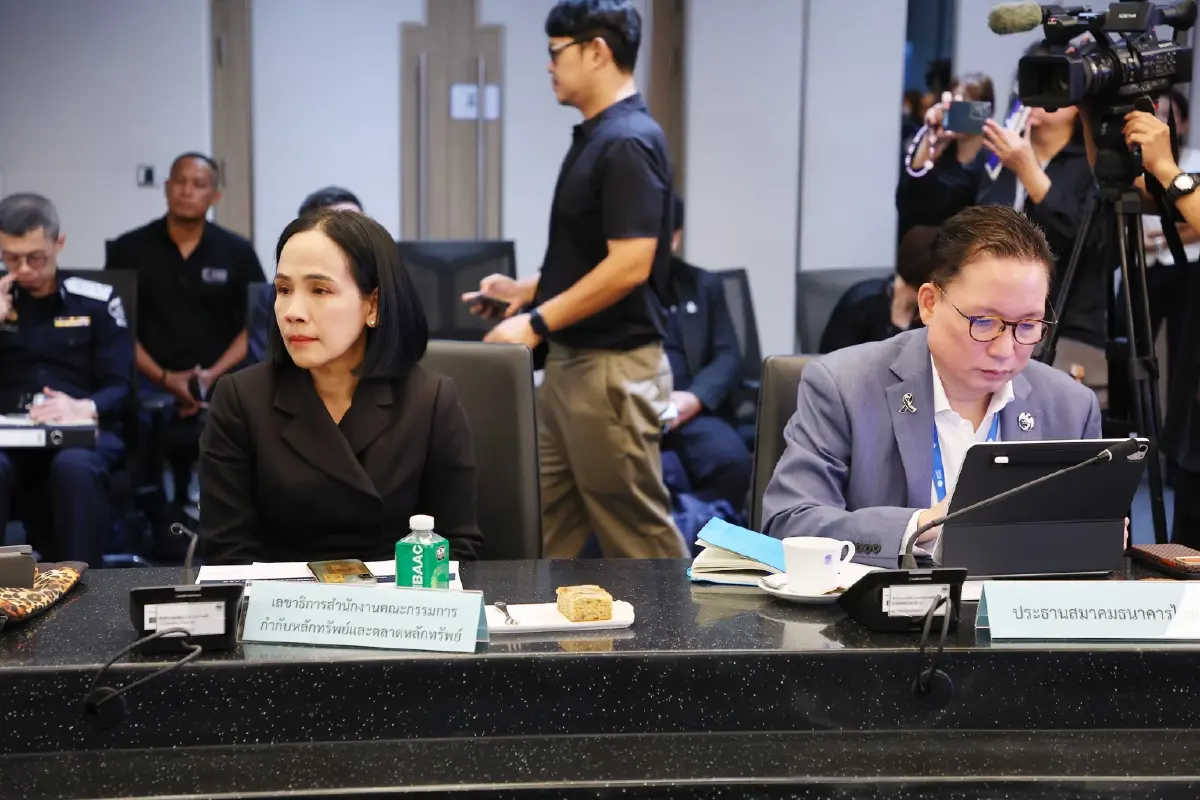
หลายคนอาจกังวลว่าการเชื่อมข้อมูลครั้งใหญ่จะยิ่งทำให้ชีวิตซับซ้อน แต่แนวคิดของบอร์ด Connect the Dots กลับเดินคนละทาง การออกแบบฐานข้อมูลกลางให้เชื่อมทุกช่องทางการรับแจ้งเหตุเข้าด้วยกัน ไม่ว่าจะเป็นสายด่วน 1441 สถานีตำรวจ หรือธนาคารพาณิชย์ แล้วรวมเป็น Case ID เดียวในระบบ ทำให้ประชาชนไม่ต้องแจ้งเรื่องซ้ำหลายครั้งหลายหน่วยงานอีกต่อไป
ในเชิงสิทธิของผู้บริสุทธิ์ ระบบใหม่กำหนดให้การอายัดบัญชีอิงตามเส้นทางเงิน แต่เปิดช่องให้เจ้าของบัญชีสามารถนำหลักฐานมาชี้แจงกับหน่วยงานที่เกี่ยวข้อง และเมื่อพิสูจน์ได้ว่าไม่มีส่วนเกี่ยวข้องกับการหลอกลวง หน่วยงานจะดำเนินการปลดล็อกบัญชีให้ทันที นอกจากนั้น การยกระดับโครงสร้างพื้นฐานข้อมูลกลางยังถูกวางให้ต่อยอดสู่การประเมินสินเชื่อที่แม่นยำขึ้น ช่วยให้คนที่เคยถูกมองว่า “ไร้ข้อมูลเครดิต” มีโอกาสเข้าถึงบริการทางการเงินมากขึ้น
ข้อสรุป: ระบบข้อมูลกลางจะสำเร็จ ก็ต่อเมื่อปกป้องทั้งระบบและคนเล็กๆ ไปพร้อมกัน
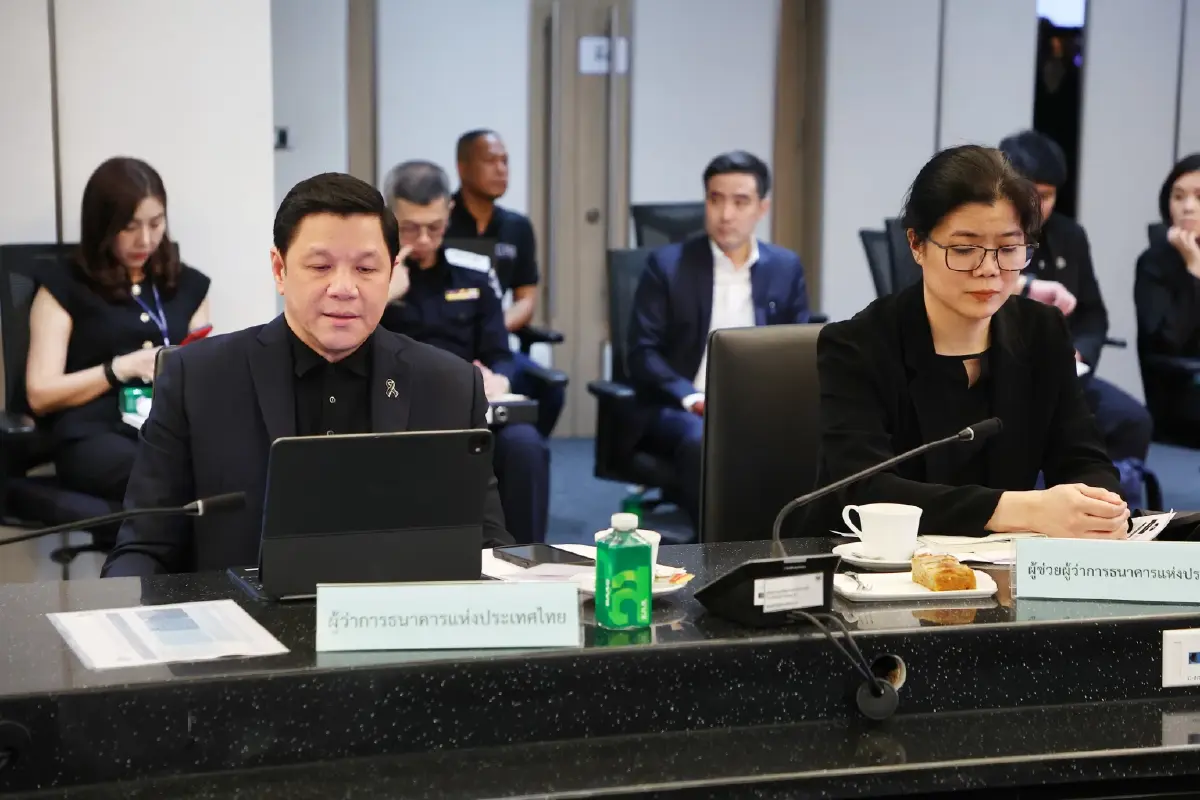
กรอบความร่วมมือของธนาคารกลางและสถาบันการเงินในการป้องกันธุรกรรมผิดกฎหมาย แสดงให้เห็นชัดว่าการตรวจจับการฉ้อโกงทางการเงินอีกต่อไปไม่สามารถพึ่งสถาบันใดสถาบันหนึ่งได้ การเชื่อมโยงฐานข้อมูลบุคคลเสี่ยง Central Fraud Registry และการยกระดับ KYC CDD EDD เป็นมาตรฐานอุตสาหกรรม ทำให้ระบบข้อมูลกลางกลายเป็น “สายตากลาง” ของทั้งระบบการเงิน
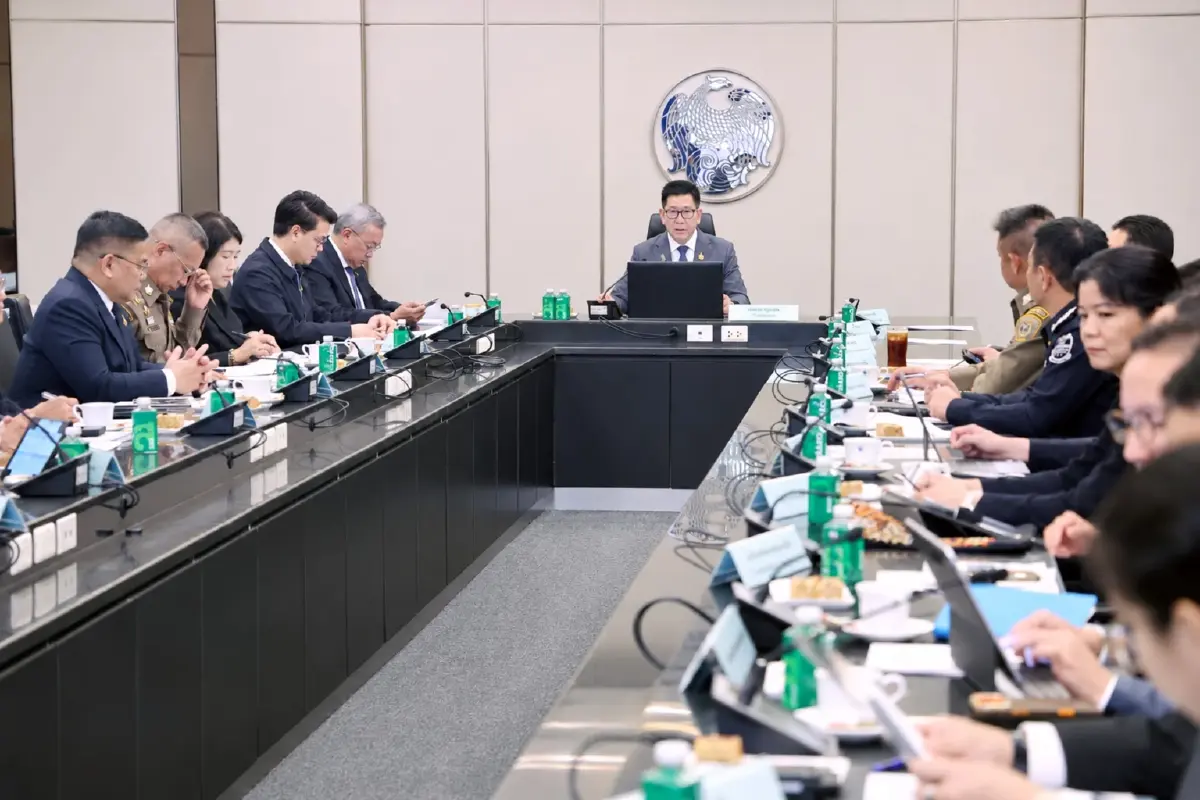
แต่คำถามสำคัญคือจะรักษาสมดุลระหว่างการปิดช่องโจรกับการเปิดทางให้คนสุจริตเข้าถึงบริการได้อย่างไร การประชุม Connect the Dots ชี้ทางไว้แล้วด้วยแนวคิดการแชร์ข้อมูลแบบนิรนาม การรวม Case ID เดียว และกลไกปลดล็อกบัญชีเมื่อพิสูจน์ความบริสุทธิ์ ท้ายที่สุด ระบบข้อมูลกลางจะเป็นชัยชนะของทุกฝ่ายก็ต่อเมื่อมันช่วยปิดช่องเงินเทาอย่างเฉียบคม โดยไม่ปิดโอกาสทางการเงินของคนธรรมดาไปพร้อมกัน