
จากยอดขายในมือถือสู่วงเงินกู้: คำจำกัดความของสินเชื่อ AI นกกระซิบ
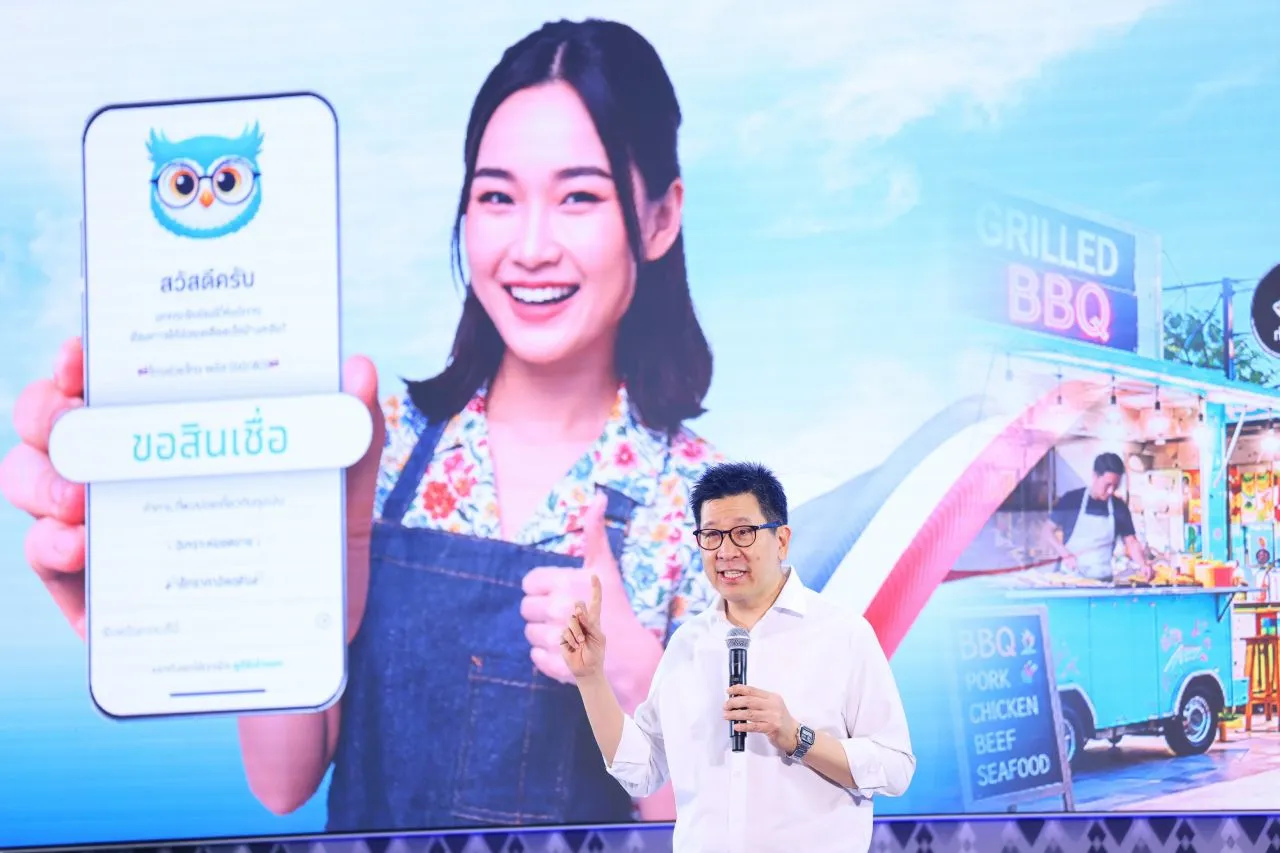
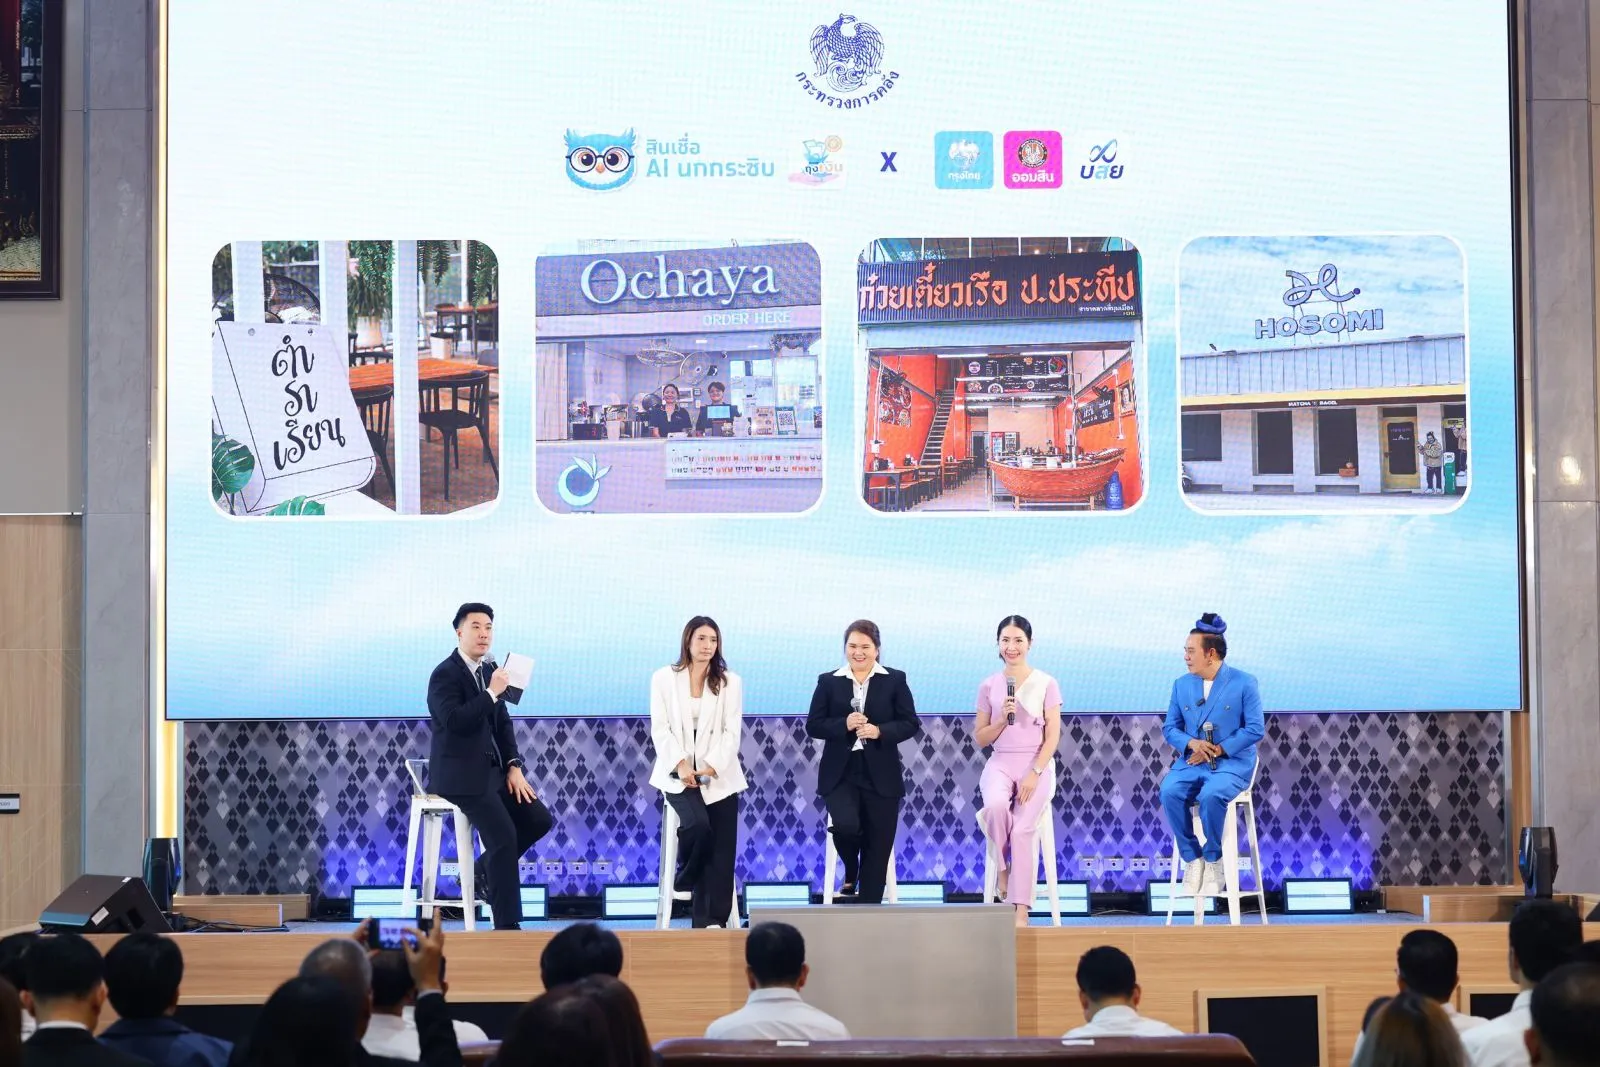
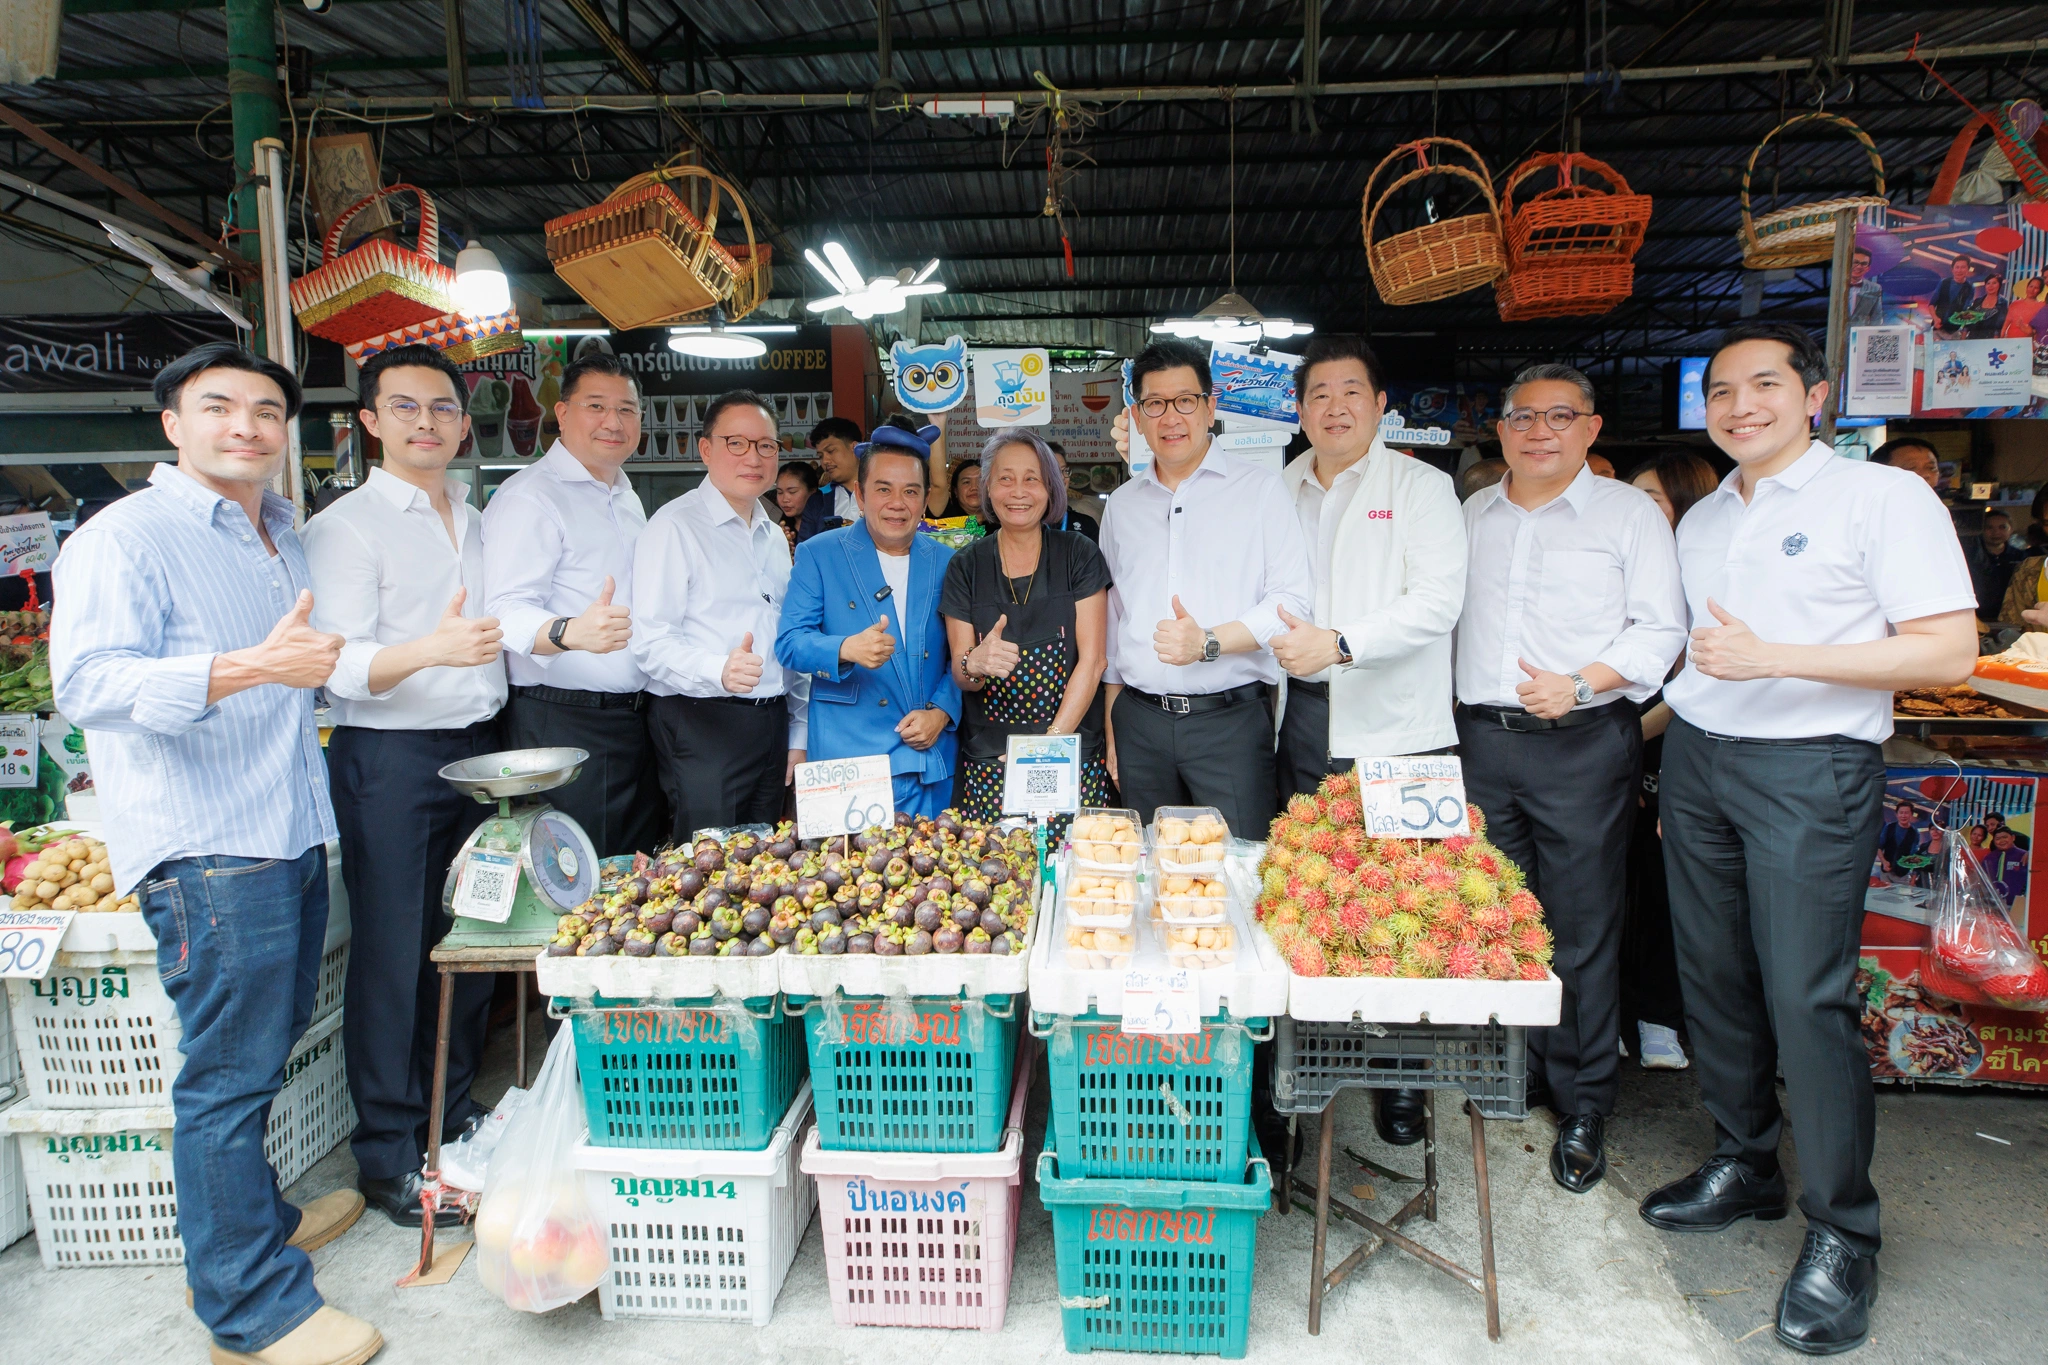
สินเชื่อ AI นกกระซิบ คือสินเชื่อรายย่อยรูปแบบใหม่ที่ใช้ระบบปัญญาประดิษฐ์วิเคราะห์ข้อมูลยอดขายจริงจากแอปพลิเคชันถุงเงินและการรับชำระเงินดิจิทัล เพื่อประเมินศักยภาพทางธุรกิจและความน่าเชื่อถือของผู้ประกอบการรายย่อยและ SMEs โดยไม่ต้องมีเอกสารทางการเงินแบบเดิมหรือหลักทรัพย์ค้ำ ผู้ค้าสามารถส่งประวัติยอดขายย้อนหลังผ่านมือถือให้ธนาคารใช้ตัดสินใจปล่อยสินเชื่อได้ สร้างช่องทางเข้าถึงสินเชื่อในระบบสำหรับผู้ที่เคยถูกกันออกจากระบบธนาคารเพราะขาดเอกสารหรือรายงานรายได้ที่เป็นทางการ จุดเปลี่ยนสำคัญของสินเชื่อ AI นกกระซิบคือการยอมรับว่าเงินหมุนเวียนจริงในร้านค้าคือหลักฐานเครดิตที่ทรงพลังมากกว่ากระดาษ ผู้กำหนดนโยบายจึงตั้งเป้าดึงพ่อค้าแม่ค้าและผู้ประกอบการฐานรากกว่า 1,200,000 รายให้เข้ามาทดลองใช้ระบบ AI นกกระซิบบนแอปถุงเงินเพื่อติดตามยอดขายและต่อยอดไปสู่การขอสินเชื่อในระบบ นี่ไม่ใช่แค่โปรแกรมช่วยคิดสต็อกหรือเปรียบเทียบต้นทุน แต่เป็นสะพานเชื่อมจากโลกค้าขายไม่เป็นทางการสู่โลกการเงินที่รับรองโดยสถาบัน
ข้อมูลยอดขายจริงแทนสลิปเงินเดือน: ทำไมโมเดลนี้จึงทรงพลังสำหรับสินเชื่อรายย่อย
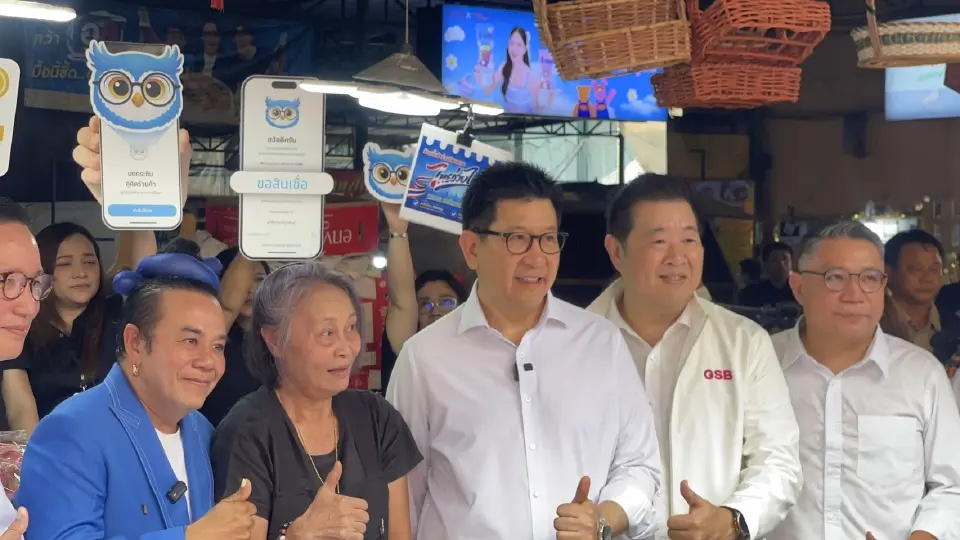
หัวใจของสินเชื่อ AI นกกระซิบคือการยึดข้อมูลยอดขายจริงเป็นหลักฐาน ไม่ยึดติดสลิปเงินเดือนหรือบัญชีรายได้แบบที่กิจการรายเล็กแทบไม่มี วันหนึ่งพ่อค้าแม่ค้าบนถุงเงินสามารถกดปุ่มส่งสรุปยอดขายย้อนหลัง 3 เดือนให้ธนาคารพิจารณาได้ทันที โดยไม่ต้องเตรียมแฟ้มเอกสารหรือเดินทางไปสาขา แนวคิดนี้คือการยอมรับว่าพฤติกรรมการขายที่ถูกบันทึกทุกวันคือโปรไฟล์เครดิตที่แท้จริงของคนทำธุรกิจฐานราก มุมที่น่าสนใจคือ AI นกกระซิบไม่ได้แค่รวมยอดขาย แต่ยังวิเคราะห์วันขายดี การวางสต็อก และต้นทุนวัตถุดิบ เช่น ราคาไข่ไก่ เพื่อให้เจ้าของร้านบริหารต้นทุนได้มีประสิทธิภาพ เมื่อเจ้าของกิจการเห็นภาพธุรกิจชัดขึ้น การขอสินเชื่อก็กลายเป็นส่วนหนึ่งของการบริหารกิจการ ไม่ใช่การวิ่งหากู้ไปอุดรอยรั่วแบบไร้ข้อมูล อีกด้านหนึ่ง ธนาคารก็ได้ชุดข้อมูลที่สดใหม่และละเอียดกว่าเอกสารรายได้ที่มักล่าช้าและไม่สะท้อนสภาพการค้าจริง
ไม่ต้องหลักทรัพย์ค้ำ แต่มีการค้ำจากรัฐ: พลิกสมดุลความเสี่ยงระหว่างธนาคารและรายย่อย
จุดแข็งที่ทำให้สินเชื่อ AI นกกระซิบต่างจากการกู้นอกระบบคือ ผู้กู้ไม่ต้องมีหลักทรัพย์ค้ำ แต่ธนาคารไม่ได้แบกรับความเสี่ยงล้วนๆ เพราะมีหน่วยงานค้ำประกันเข้ามาร่วมแบกรับความเสี่ยงแทน ผู้ประกอบการที่ใช้แอปถุงเงินสามารถเข้าถึงสินเชื่อ SME ไซส์เล็ก วงเงินสูงสุด 3,000,000 บาท ซึ่งมีการค้ำประกันจากหน่วยงานค้ำสินเชื่อและไม่ต้องใช้หลักทรัพย์ค้ำ คำพูดที่สะท้อนแนวคิดนี้คือ การค้ำประกันช่วยให้สถาบันการเงิน “มั่นใจในการอนุมัติวงเงิน” สำหรับรายย่อยที่เดิมถูกมองว่าเสี่ยงเกินไป ฝั่งการค้ำประกันเองก็มีโครงการรองรับหลายระดับ ทั้งนาโนพลัสที่ค้ำประกันต่อรายตั้งแต่ 5,000 ถึง 50,000 บาท และเครดิตพลัสที่ขยายเพดานค้ำประกันไปจนถึง 100,000,000 บาท โดยทั้งหมดมีโปรโมชันฟรีค่าดำเนินการค้ำประกันถึงวันที่ 31 ตุลาคม 2569 เมื่อผูกกับข้อมูลยอดขายจริงที่ AI วิเคราะห์ ธนาคารจึงสามารถรับลูกค้ารายเล็กจำนวนมากโดยไม่ต้องเรียกโฉนดบ้านหรือที่ดิน ช่วยลดการพึ่งพากู้นอกระบบที่ดอกเบี้ยโหดแต่ไม่เคยถามหาหลักทรัพย์
ผลบวกต่อรายย่อย
- เปิดทางให้คนไม่มีหลักทรัพย์ค้ำเข้าถึงสินเชื่อในระบบ
- ใช้ข้อมูลยอดขายจริงลดช่องว่างเอกสารทางการเงิน
- มีการค้ำประกันและโปรโมชันค่าธรรมเนียมช่วยลดต้นทุนการกู้
ความเสี่ยงและข้อกังวล
- ผู้ค้าต้องพึ่งพาระบบดิจิทัลและแอปมากขึ้น
- การใช้ข้อมูลยอดขายอาจทำให้คนขายนอกระบบรู้สึกถูกจับตามอง
- หากธุรกิจสะดุด ยอดขายลดลงอาจกระทบการประเมินเครดิตในอนาคต
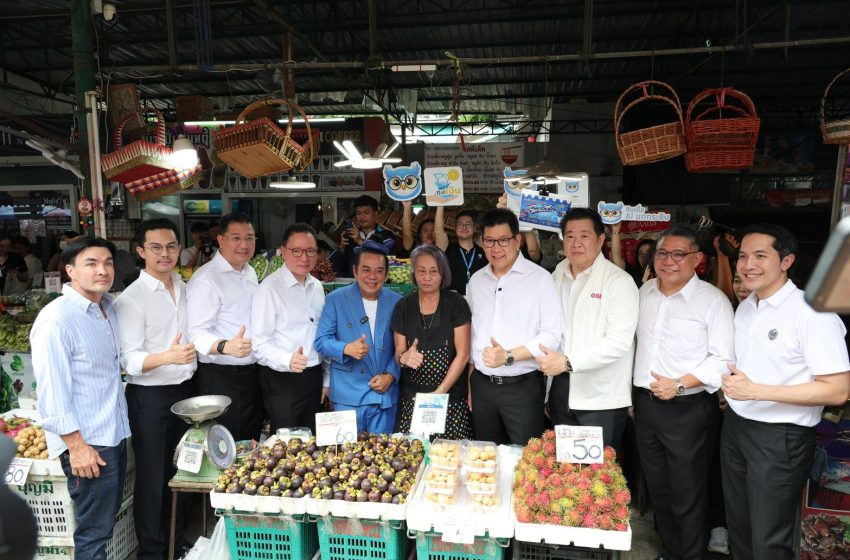
ธนาคารพาณิชย์และธนาคารเฉพาะกิจ: กลยุทธ์แตกต่างแต่เป้าหมายเดียวกันคือดึงรายย่อยเข้าสู่ระบบ
ฝั่งธนาคารกรุงไทยเลือกวาง AI นกกระซิบในแอปถุงเงินเพื่ออยู่ใกล้ชีวิตค้าขายรายวัน แล้วผูกต่อยอดไปเป็นสองผลิตภัณฑ์หลักคือ สินเชื่อสิบหมื่น วงเงินสูงสุด 500,000 บาท ดอกเบี้ยเริ่มต้น 11% ต่อปี ผ่อนเริ่มต้น 500 บาทต่อเดือน และสินเชื่อ SME ไซส์เล็ก วงเงินสูงสุด 3,000,000 บาท ดอกเบี้ยเริ่มต้น 3.5% ต่อปีคงที่ 2 ปีแรก โดยทั้งสองโครงการฟรีค่าธรรมเนียมการใช้สินเชื่อถึงวันที่ 31 ตุลาคม 2569 นี่คือการส่งสัญญาณชัดว่า ธนาคารพร้อมรับความเสี่ยงมากขึ้นเมื่อมีข้อมูลยอดขายจริงรองรับ ด้านธนาคารออมสินเน้นความยืดหยุ่นของเงินหมุนเวียนรายวันด้วยสินเชื่อ QR มหาเฮง x นกกระซิบ วงเงินกู้สูงสุด 50,000 บาท ดอกเบี้ยคงที่ 0.75% ต่อเดือน และไม่ต้องใช้หลักประกัน โดยใช้ข้อมูลยอดขายผ่านแอปถุงเงินและประวัติรับชำระ QR ประกอบกับระบบประเมินเครดิตของธนาคาร กลยุทธ์นี้เจาะกลุ่มพ่อค้าแม่ค้าที่ต้องกู้สั้นๆ 2–3 วันหรือช่วงออกบูธ 5–10 วัน แล้วปิดยอดทันทีเมื่อขายเสร็จ ผู้ประกอบการจึงมีทางเลือกทั้งวงเงินระดับหมื่น หลักแสน และหลักล้าน โดยใช้ฐานข้อมูลเดียวกันคือยอดขายจริงในมือถือ
บทสรุป: เมื่อข้อมูลยอดขายเป็นสินทรัพย์ใหม่ สินเชื่อรายย่อยกำลังถูกออกแบบใหม่ทั้งระบบ
สินเชื่อ AI นกกระซิบกำลังบอกเราว่า สินทรัพย์ที่สำคัญที่สุดของผู้ประกอบการรายย่อยอาจไม่ใช่ที่ดินหรืออาคาร แต่คือประวัติยอดขายที่บันทึกทุกวันในระบบดิจิทัล เมื่อรัฐ ธนาคาร และหน่วยงานค้ำประกันพร้อมยืนข้างข้อมูลยอดขายจริง ผู้ค้ารายเล็กกว่า 1.2 ล้านรายจึงมีโอกาสถูกมองเห็นในฐานะลูกค้าสินเชื่อ ไม่ใช่เพียงแรงงานนอกระบบหรือเจ้าของร้านเล็กที่ธนาคารมองผ่าน แน่นอนว่ามีคำถามตามมา ทั้งเรื่องความเป็นส่วนตัว การพึ่งระบบดิจิทัล และความเสี่ยงหนี้เสีย แต่หากเทียบกับภาพเดิมที่รายย่อยต้องพึ่งกู้นอกระบบดอกเบี้ยสูงและไร้มาตรการคุ้มครอง การยกระดับข้อมูลยอดขายให้เป็นฐานในการปล่อยกู้ในระบบคือก้าวเดินที่สมเหตุสมผล สินเชื่อ AI นกกระซิบจึงไม่ใช่แค่ผลิตภัณฑ์การเงินใหม่ แต่เป็นกรอบคิดใหม่ว่าคนตัวเล็กมีเครดิตในตัวเองเสมอ เพียงแต่ต้องมีระบบที่กล้ารับฟังยอดขายจริงของพวกเขา แล้วออกแบบสินเชื่อไม่ต้องหลักทรัพย์ค้ำให้สอดรับกับโลกการค้าขายในมือถือ