
สินเชื่อ AI นกกระซิบ คืออะไร และทำไมจึงสำคัญ
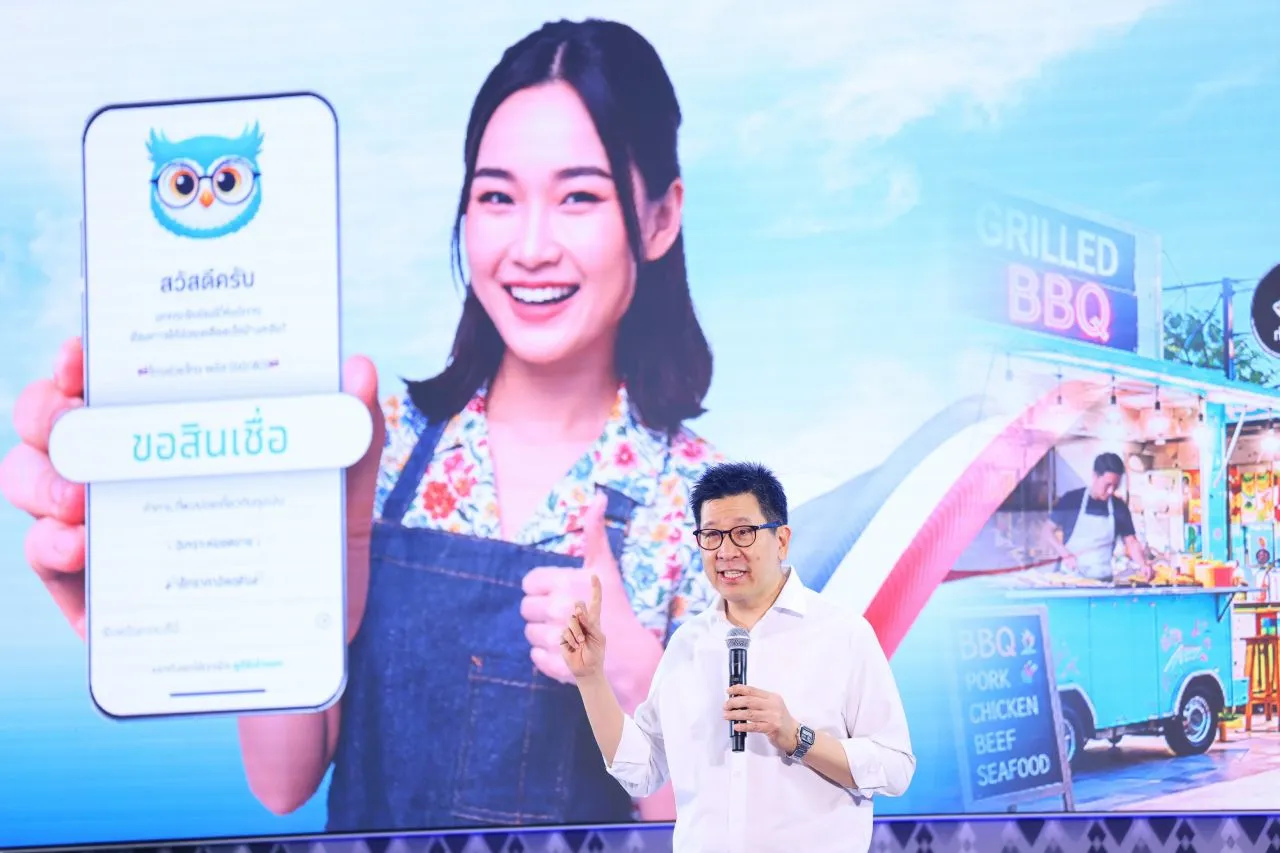
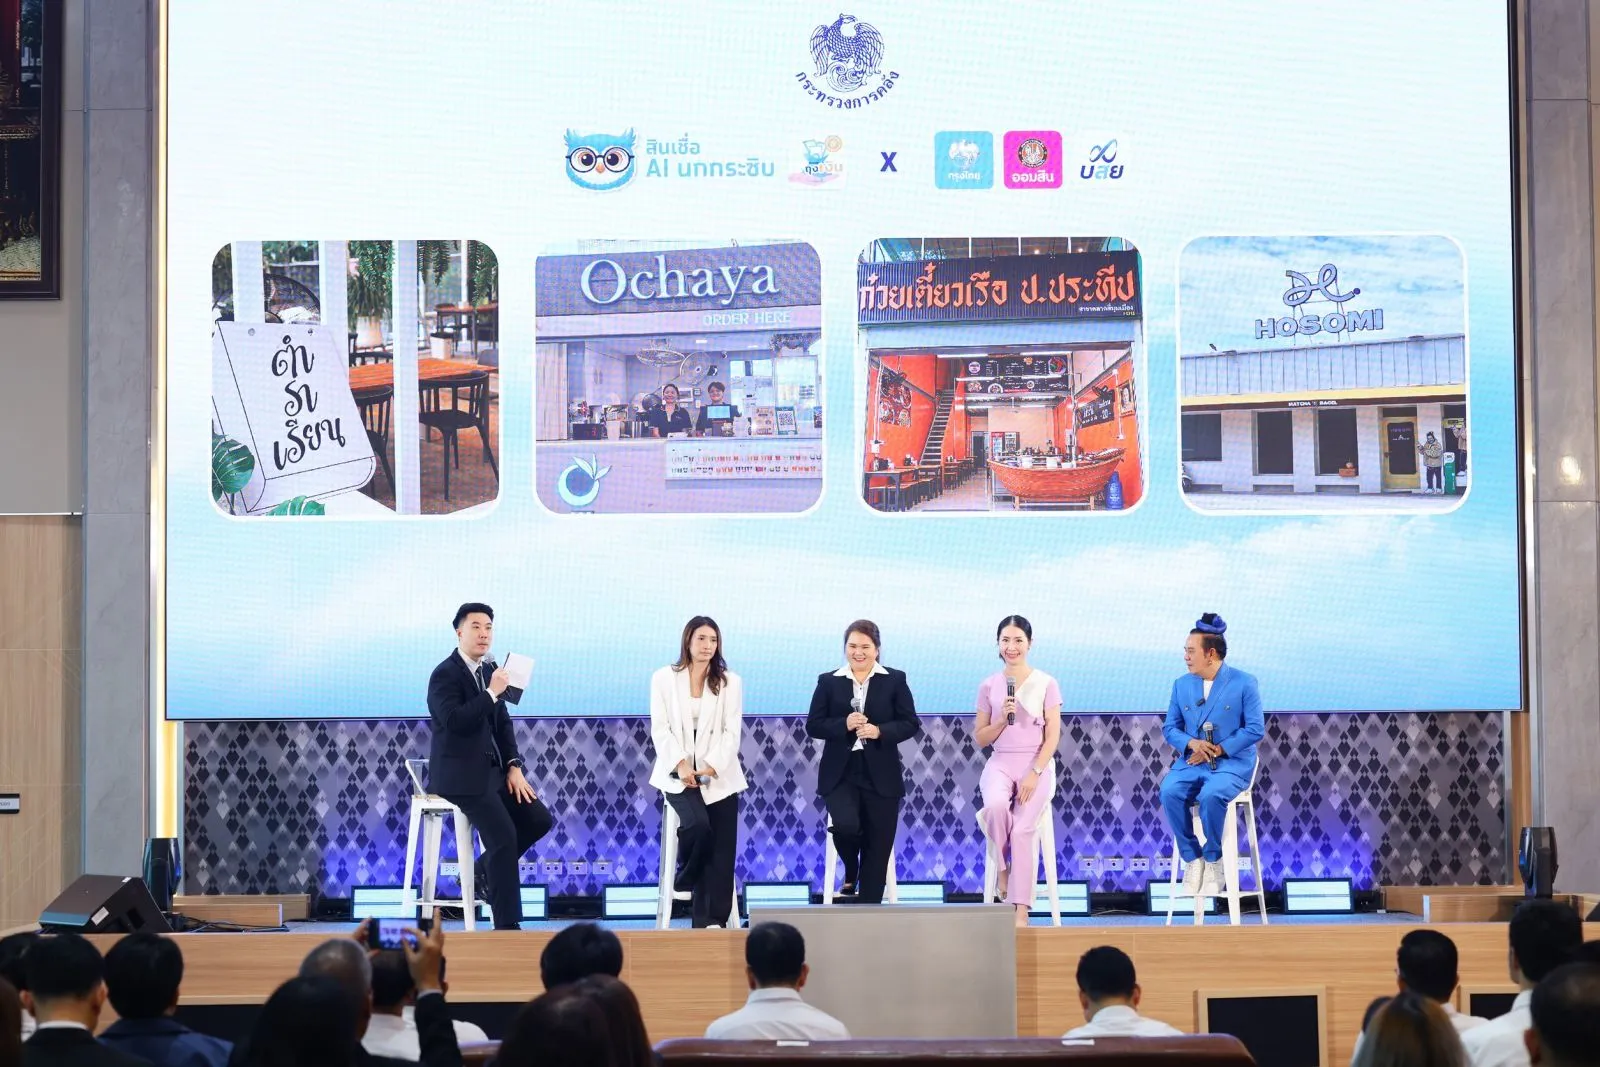
สินเชื่อ AI นกกระซิบ คือโครงการสินเชื่อรายย่อย SME ที่ใช้ปัญญาประดิษฐ์วิเคราะห์ข้อมูลยอดขายจริงจากแอปถุงเงิน เพื่อใช้เป็นฐานประเมินความสามารถในการชำระหนี้แทนเอกสารทางการเงินและหลักทรัพย์ค้ำประกัน เปิดโอกาสให้ผู้ประกอบการรายย่อยที่ไม่มีสลิปเงินเดือนหรือ Statement ชัดเจน เข้าถึงแหล่งเงินทุนในระบบได้สะดวกมากขึ้นผ่านช่องทางดิจิทัลของธนาคารพันธมิตร
หัวใจของ สินเชื่อ AI นกกระซิบ คือการเปลี่ยนมุมมองจากคำถามว่า ผู้กู้มีทรัพย์อะไรค้ำ ไปสู่คำถามใหม่ว่า ผู้กู้ขายของได้จริงแค่ไหน รัฐบาลร่วมกับธนาคารกรุงไทยและธนาคารออมสินนำเทคโนโลยี AI เข้ามา วิเคราะห์ข้อมูลยอดขายจริงจากแอปถุงเงินมาเป็นหลักฐานสำคัญแทน Statement ในการพิจารณาสินเชื่อ แนวคิดนี้ช่วยให้พ่อค้าแม่ค้าที่มีรายได้จริงแต่ไม่มีหลักฐานทางการเงินครบถ้วน เริ่มมีตัวตนในสายตาสถาบันการเงิน ไม่ต้องเริ่มต้นด้วยข้อเสียเหมือนเดิมอีกต่อไป
จุดที่น่าจับตาคือ ระบบถูกออกแบบมาสำหรับผู้ประกอบการ Micro SME โดยเฉพาะ ซึ่งที่ผ่านมาเป็นกลุ่มที่ถูกกันออกจากสินเชื่อในระบบบ่อยที่สุด การยอมรับข้อมูลธุรกรรมดิจิทัลจากแอปถุงเงินให้มีน้ำหนักเทียบเท่าหลักฐานดั้งเดิม จึงเป็นการส่งสัญญาณชัดว่า ระบบการเงินเริ่มหันมามองเศรษฐกิจฐานรากผ่านข้อมูลจริง ไม่ใช่แค่เอกสารบนกระดาษอีกต่อไป
จากยอดขายในถุงเงินสู่วงเงินสินเชื่อ 3 ล้านบาท
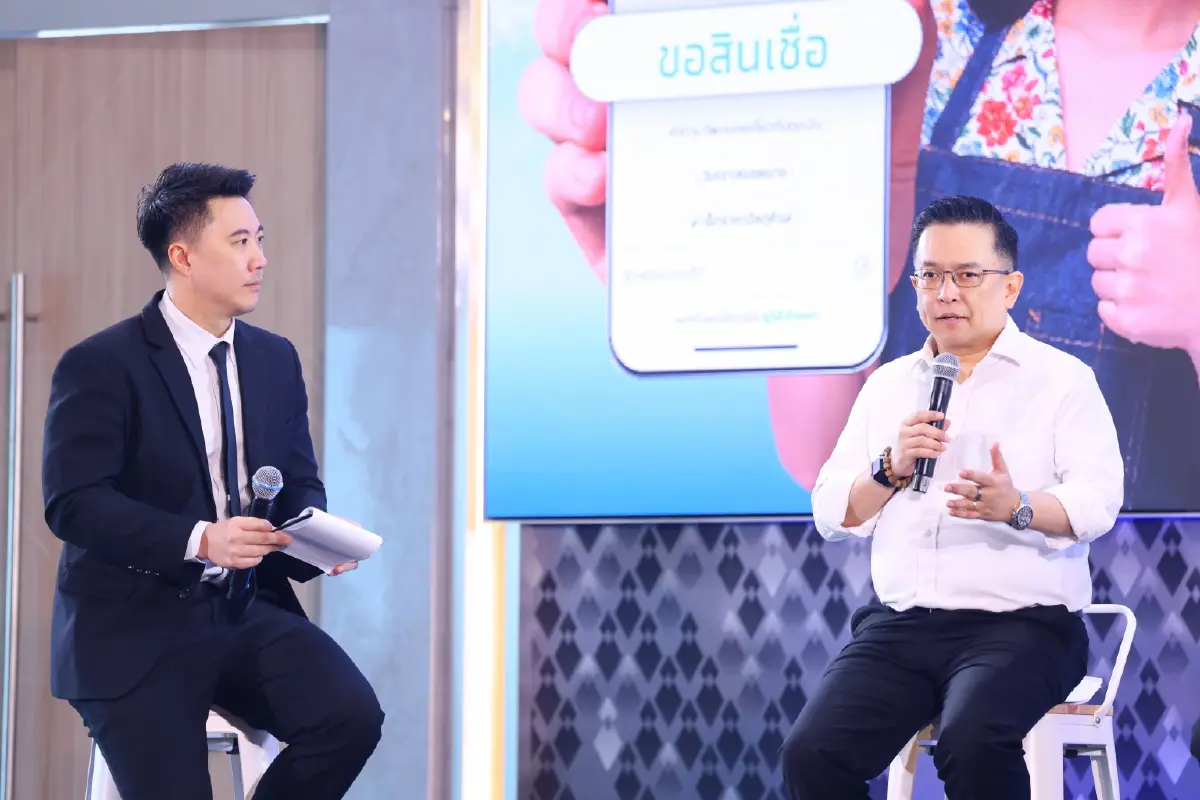
สิ่งที่ทำให้ สินเชื่อ AI นกกระซิบ แตกต่างคือ การใช้ข้อมูลสรุปยอดขายจาก AI นกกระซิบ บนแอปถุงเงิน เป็นหลักฐานประกอบการพิจารณาสินเชื่อ เพื่อสะท้อนรายได้และกระแสเงินสดจริงจากการค้าขาย แทนการดูรายการเดินบัญชีเพียงอย่างเดียว ผู้ประกอบการสามารถกดส่งข้อมูลยอดขายย้อนหลัง 3 เดือนไปยังธนาคารได้จากแอปทันที ไม่ต้องจัดแฟ้มเอกสารหนาเตอะเหมือนในอดีต
ในแง่ผลิตภัณฑ์ สินเชื่อรายย่อย SME ภายใต้โครงการนี้มีตั้งแต่ระดับหลักหมื่นถึงหลักล้าน ฝั่งธนาคารกรุงไทยมี สินเชื่อ SME ไซส์เล็ก สำหรับร้านค้าที่ใช้ AI นกกระซิบ บนแอปถุงเงิน ให้วงเงินสูงสุด 3,000,000 บาทต่อราย มี บสย ค้ำประกัน อัตราดอกเบี้ยเริ่มต้น 3.5% ต่อปีใน 2 ปีแรก ขณะที่ สินเชื่อสิบหมื่น ให้วงเงินสูงสุด 500,000 บาท อัตราดอกเบี้ยเริ่มต้น 11% ต่อปี ผ่อนเริ่มต้น 500 บาทต่อเดือน และไม่ต้องใช้เอกสารหรือหลักประกัน
ฝั่งธนาคารออมสินมี สินเชื่อ QR มหาเฮง x นกกระซิบ ใช้ข้อมูลยอดขายและประวัติการรับชำระผ่าน QR ร่วมกับระบบประเมินเครดิตของธนาคาร อนุมัติวงเงินสูงสุด 50,000 บาทต่อราย อัตราดอกเบี้ยคงที่ 0.75% ต่อเดือน ไม่ต้องใช้หลักประกัน และไม่คิดค่าธรรมเนียมในการขอสินเชื่อ โครงสร้างผลิตภัณฑ์แบบนี้สะท้อนชัดว่า รัฐต้องการปิดช่องว่างทั้งฝั่งรายย่อยมากและรายย่อยที่กำลังโต ให้มีทางเลือกที่เหมาะกับขนาดกิจการของตน
รัฐจับมือแบงก์และ บสย ประเมินสินเชื่อไม่ต้องค้ำประกัน
เบื้องหลังความกล้าที่จะ ประเมินสินเชื่อไม่ต้องค้ำประกัน คือการออกแบบโครงสร้างร่วมกันระหว่างกระทรวงการคลัง สถาบันการเงินของรัฐ และบรรษัทประกันสินเชื่ออุตสาหกรรมขนาดย่อม บสย เข้ามารับบทผู้ค้ำประกันสินเชื่อ AI นกกระซิบ ผ่านสองโครงการหลัก ทั้งโครงการค้ำประกันสินเชื่อนาโนพลัส วงเงินโครงการ 500 ล้านบาท สำหรับพ่อค้าแม่ค้ารายเล็ก และโครงการค้ำประกันเครดิตพลัส วงเงินโครงการ 5,000 ล้านบาท รองรับ Micro SMEs และ SMEs ที่ต้องการขยายกิจการ
บสย ค้ำประกันตั้งแต่ระดับ 5,000 บาทจนถึงสูงสุด 100 ล้านบาทต่อราย โดยใช้งานเครดิตสกอริ่ง TCG Score เป็นเครื่องมือประเมินความเสี่ยง และมีการชดเชย NPL สูงสุด 5% ในโครงการนี้ พร้อมโปรโมชันฟรีค่าดำเนินการค้ำประกันถึงวันที่ 31 ตุลาคม 2569 กลไกเหล่านี้คือเกราะป้องกันฝั่งธนาคาร ทำให้กล้าเปิดวงเงินให้ผู้ประกอบการที่ไม่มีหลักทรัพย์ค้ำได้มากขึ้น เพราะมีข้อมูลยอดขายจริงจาก AI รองรับ และมีการค้ำประกันจากรัฐช่วยแบกรับความเสี่ยงบางส่วน
นอกจากกรุงไทยและออมสิน ยังมีสถาบันการเงินของรัฐรายอื่นเข้าร่วมโครงการตามพันธกิจของแต่ละแห่ง ไม่ว่าจะเป็นธนาคารเฉพาะกลุ่มและธนาคารเพื่อการเกษตร ที่จะเชื่อมต่อข้อมูลยอดขายจากแอปถุงเงินเข้ากับผลิตภัณฑ์สินเชื่อของตน ภาพรวมจึงไม่ใช่แค่โปรดักต์เดี่ยว แต่คือแพลตฟอร์มข้อมูลเครดิตใหม่ซึ่งหลายธนาคารใช้ร่วมกัน และถ้าขยายไปสู่การรวมข้อมูลจากมาตรการรัฐต่างๆ อย่างไทยช่วยไทย พลัส หรือคนละครึ่ง พลัส ก็จะทำให้ฐานข้อมูลยิ่งสมบูรณ์มากขึ้น
เล็งช่วย 1.2 ล้านราย ลดพึ่งหนี้นอกระบบ และสิ่งที่ต้องจับตาต่อไป
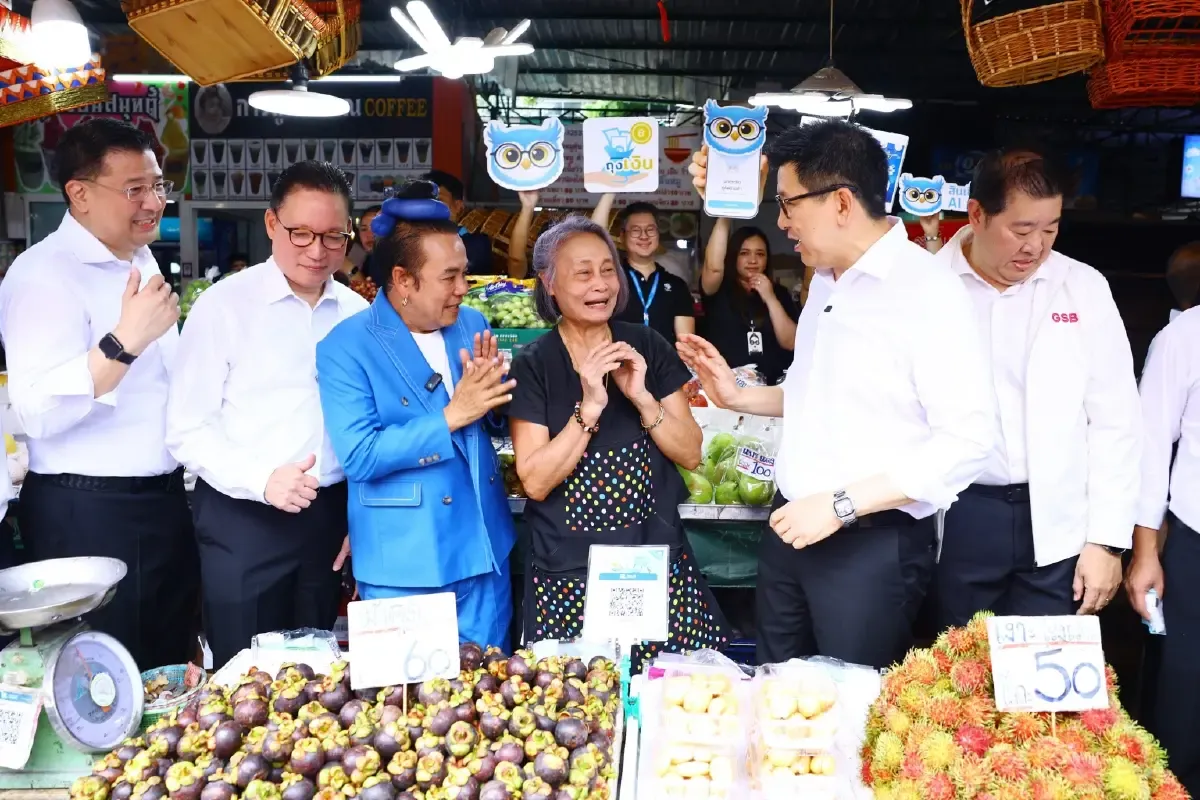
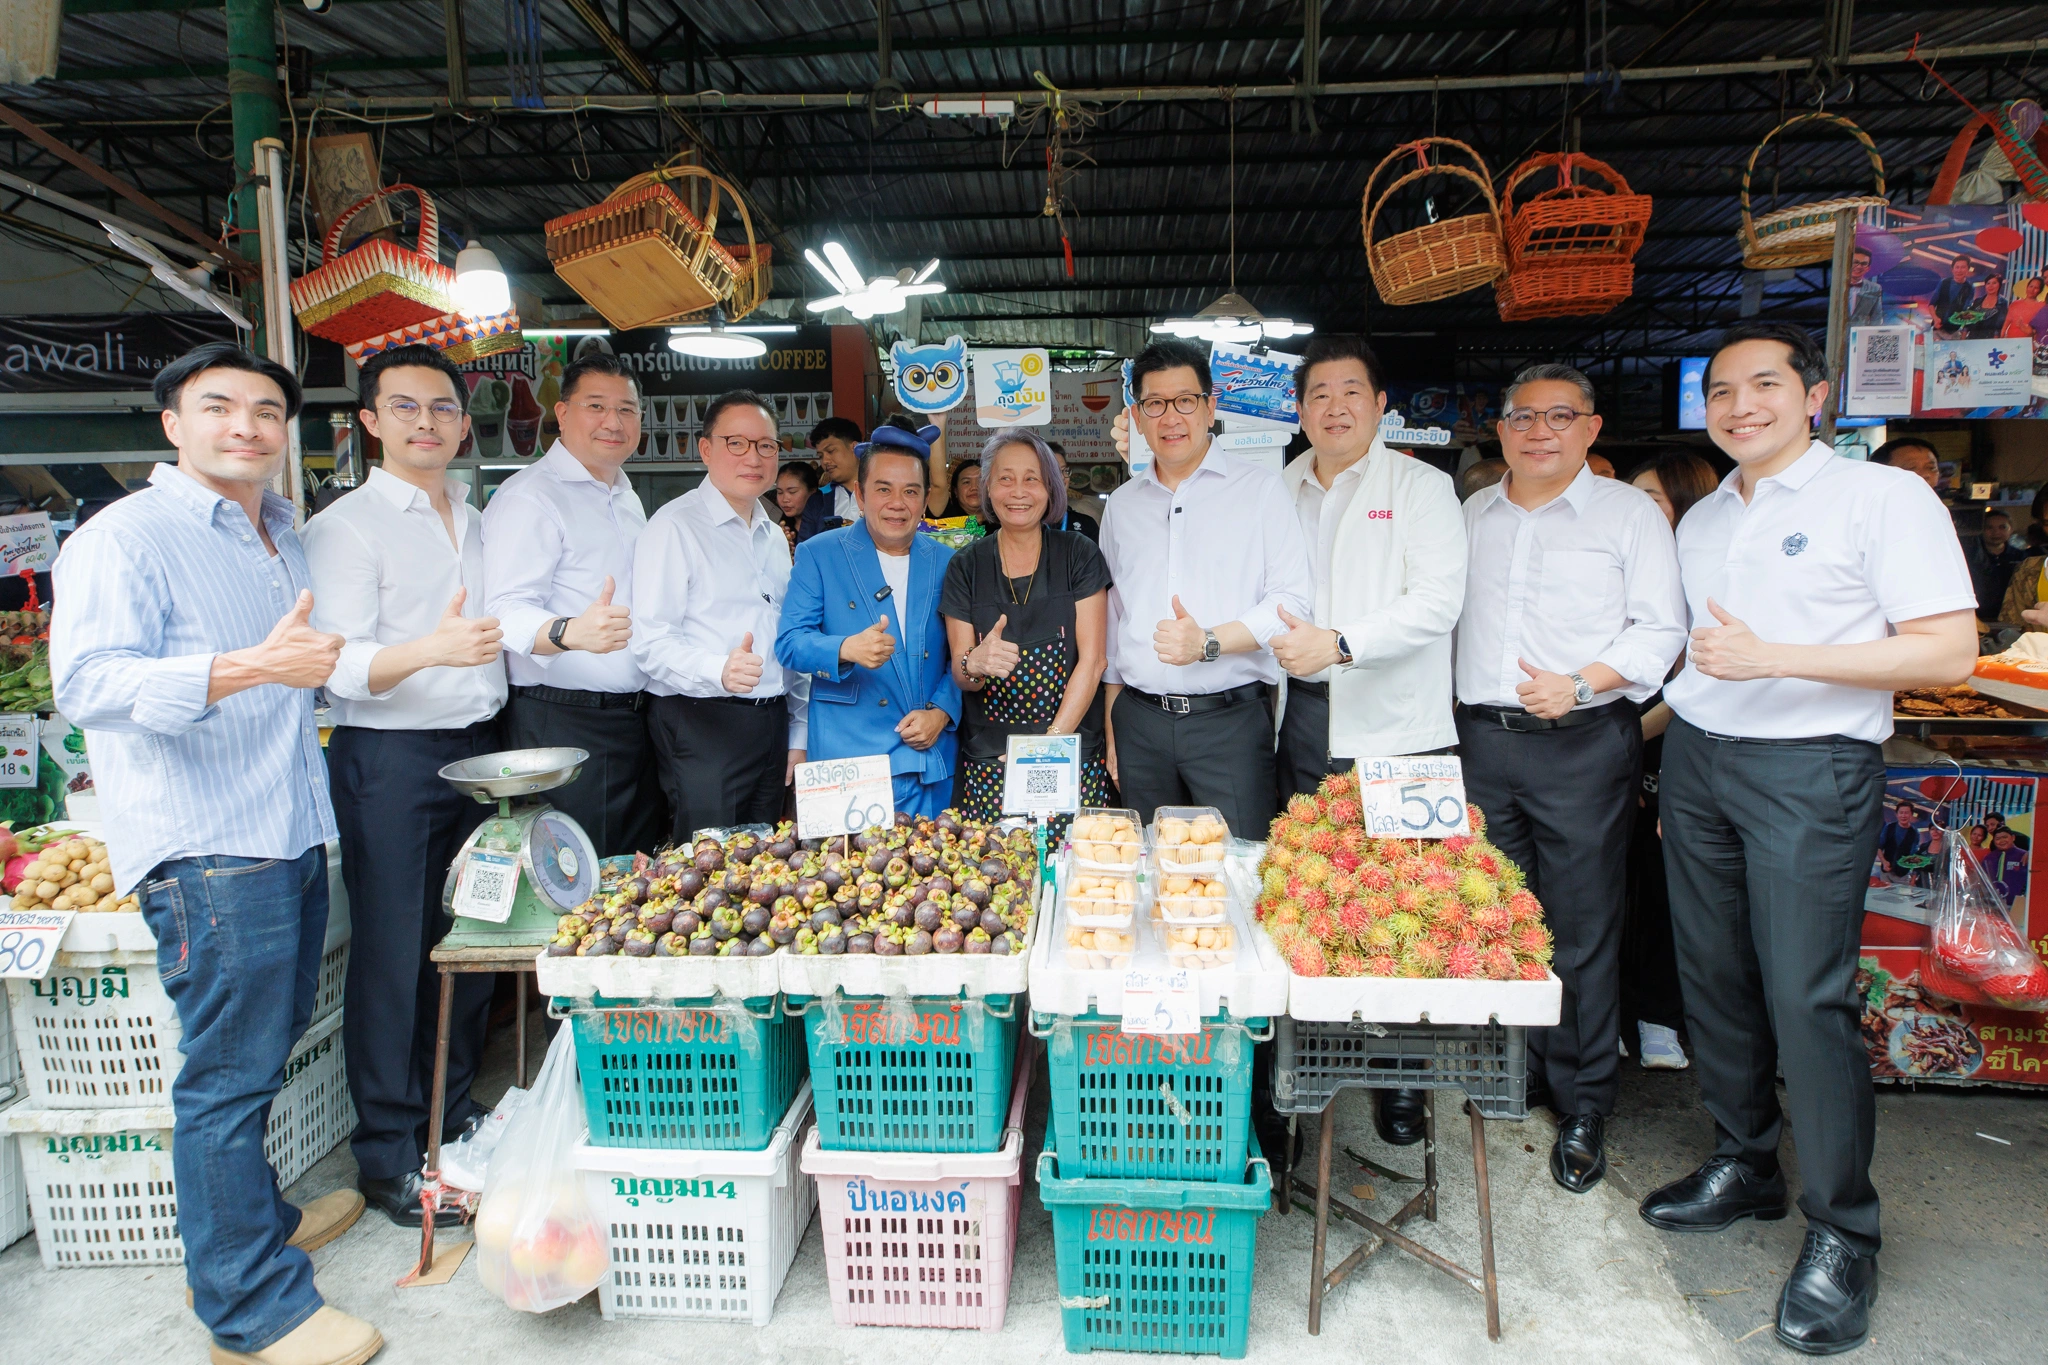
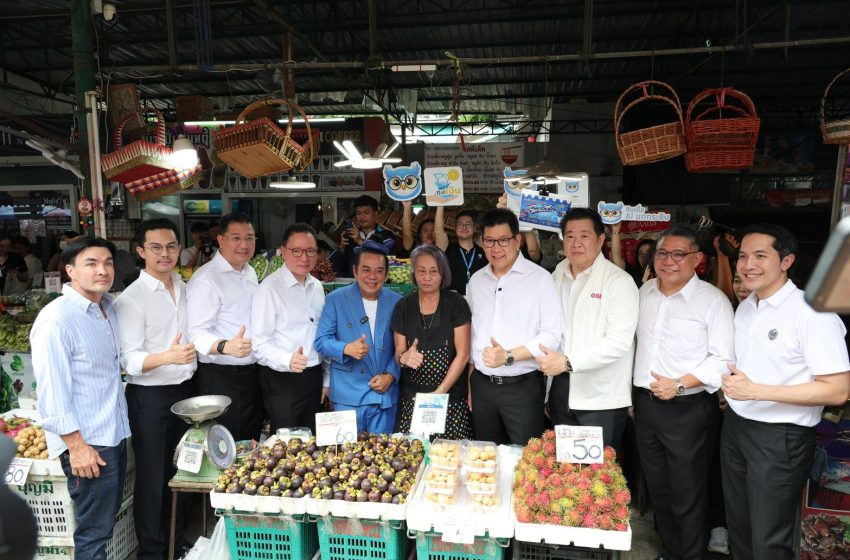
แรงผลักสำคัญที่ทำให้โครงการนี้เกิดขึ้น คือข้อเท็จจริงว่ามีคนวัยทำงานจำนวนมากไม่มีข้อมูลเครดิตในระบบ ทำให้เข้าไม่ถึงสินเชื่อ แม้จะมีรายได้จริง รัฐจึงมองหาโซลูชันใหม่โดยใช้เทคโนโลยีช่วยให้ประชาชนกลุ่มนี้เข้าถึงบริการทางการเงินได้มากขึ้นหนึ่งในนั้นคือ สินเชื่อ AI นกกระซิบ โครงการตั้งเป้าเชิญชวนพ่อค้าแม่ค้ากว่า 1,200,000 รายเข้ามาทดลองใช้ AI นกกระซิบ ในแอปถุงเงิน แน่นอนว่าหากทำได้ตามเป้า ผลกระทบต่อโครงสร้างหนี้รายย่อยจะไม่น้อย
โครงการนี้ออกแบบมาชัดเจนเพื่อลดการพึ่งพากู้นอกระบบที่ดอกเบี้ยแพง เพราะเปิดช่องให้ผู้ประกอบการยื่นขอสินเชื่ออย่างเป็นทางการผ่านช่องทางออนไลน์ของธนาคารร่วมโครงการ อีกด้านหนึ่ง ระบบ AI นกกระซิบ ยังช่วยวิเคราะห์พฤติกรรมการขาย วางแผนสต็อก และเปรียบเทียบต้นทุน เช่น ราคาไข่ไก่ เพื่อช่วยลดต้นทุนการผลิตและทำให้ผู้ประกอบการเหลือเงินเพิ่มขึ้น เมื่อผสมกับสินเชื่อที่เข้าถึงได้มากขึ้น ก็เหมือนมีทั้งเครื่องมือเพิ่มรายได้และเครื่องมือเพิ่มทุนในมือ
ข้างหน้ามีสองประเด็นใหญ่ที่ต้องจับตา หนึ่งคือความต่อเนื่องของมาตรการ ทั้งเงื่อนไขสินเชื่อและโปรโมชันต่างๆ เช่น การลงทะเบียนขอสินเชื่อผ่านช่องทางของธนาคารออมสินที่เปิดรับถึงวันที่ 31 ตุลาคม 2569 สองคือความโปร่งใสและความเข้าใจของผู้ใช้เกี่ยวกับการเก็บและใช้ข้อมูลยอดขายในระบบ AI หากภาครัฐและธนาคารสามารถรักษาสมดุลระหว่างการเปิดโอกาสทางการเงินกับการคุ้มครองข้อมูลส่วนบุคคลได้ สินเชื่อ AI นกกระซิบ จะไม่ใช่แค่โปรเจกต์ชั่วคราว แต่จะกลายเป็นมาตรฐานใหม่ของสินเชื่อรายย่อยที่ยึดข้อมูลจริงเป็นศูนย์กลาง