
พอร์ตหลายแบรนด์: คำตอบของธุรกิจอาหารยุควงจรสั้น
กลยุทธ์พอร์ตหลายแบรนด์ในธุรกิจอาหารไทยคือการสร้างและบริหารแบรนด์ร้านอาหาร เครื่องดื่ม และของหวานหลายชื่อภายใต้เครือเดียว เพื่อจับลูกค้าหลายกลุ่ม รายได้หลายทาง และลดความเสี่ยงจากการพึ่งพาแบรนด์หรือเมนูประเภทเดียว ในยุคที่วงจรร้านอาหารสั้นลง ผู้บริโภคเปลี่ยนใจเร็ว และมีตัวเลือกมากมายในตลาดอาหารเอเชีย กลยุทธ์นี้จึงกลายเป็นแกนกลางของผู้ประกอบการที่ต้องการเติบโตแบบต่อเนื่อง ไม่ใช่แค่รอดวิกฤตแต่สามารถขยายแบรนด์อาหารให้เหมาะกับพฤติกรรมการกินที่แตกต่างกันไปของคนเมือง นักท่องเที่ยว และผู้ใช้แพลตฟอร์มเดลิเวอรี
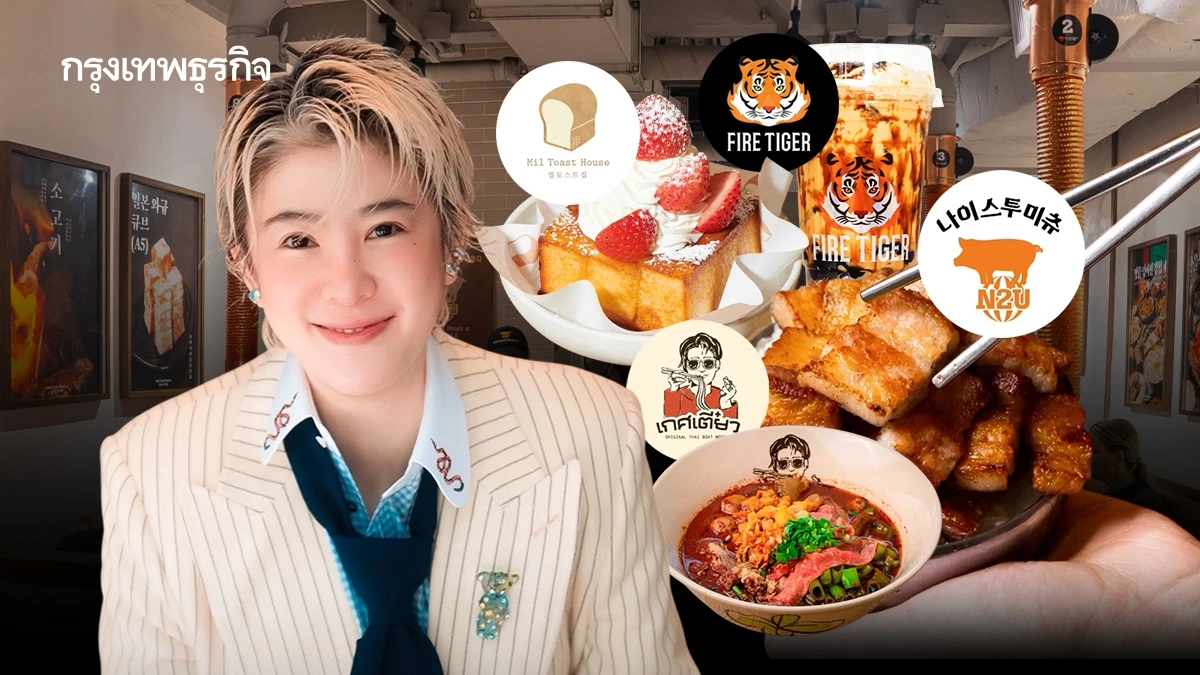
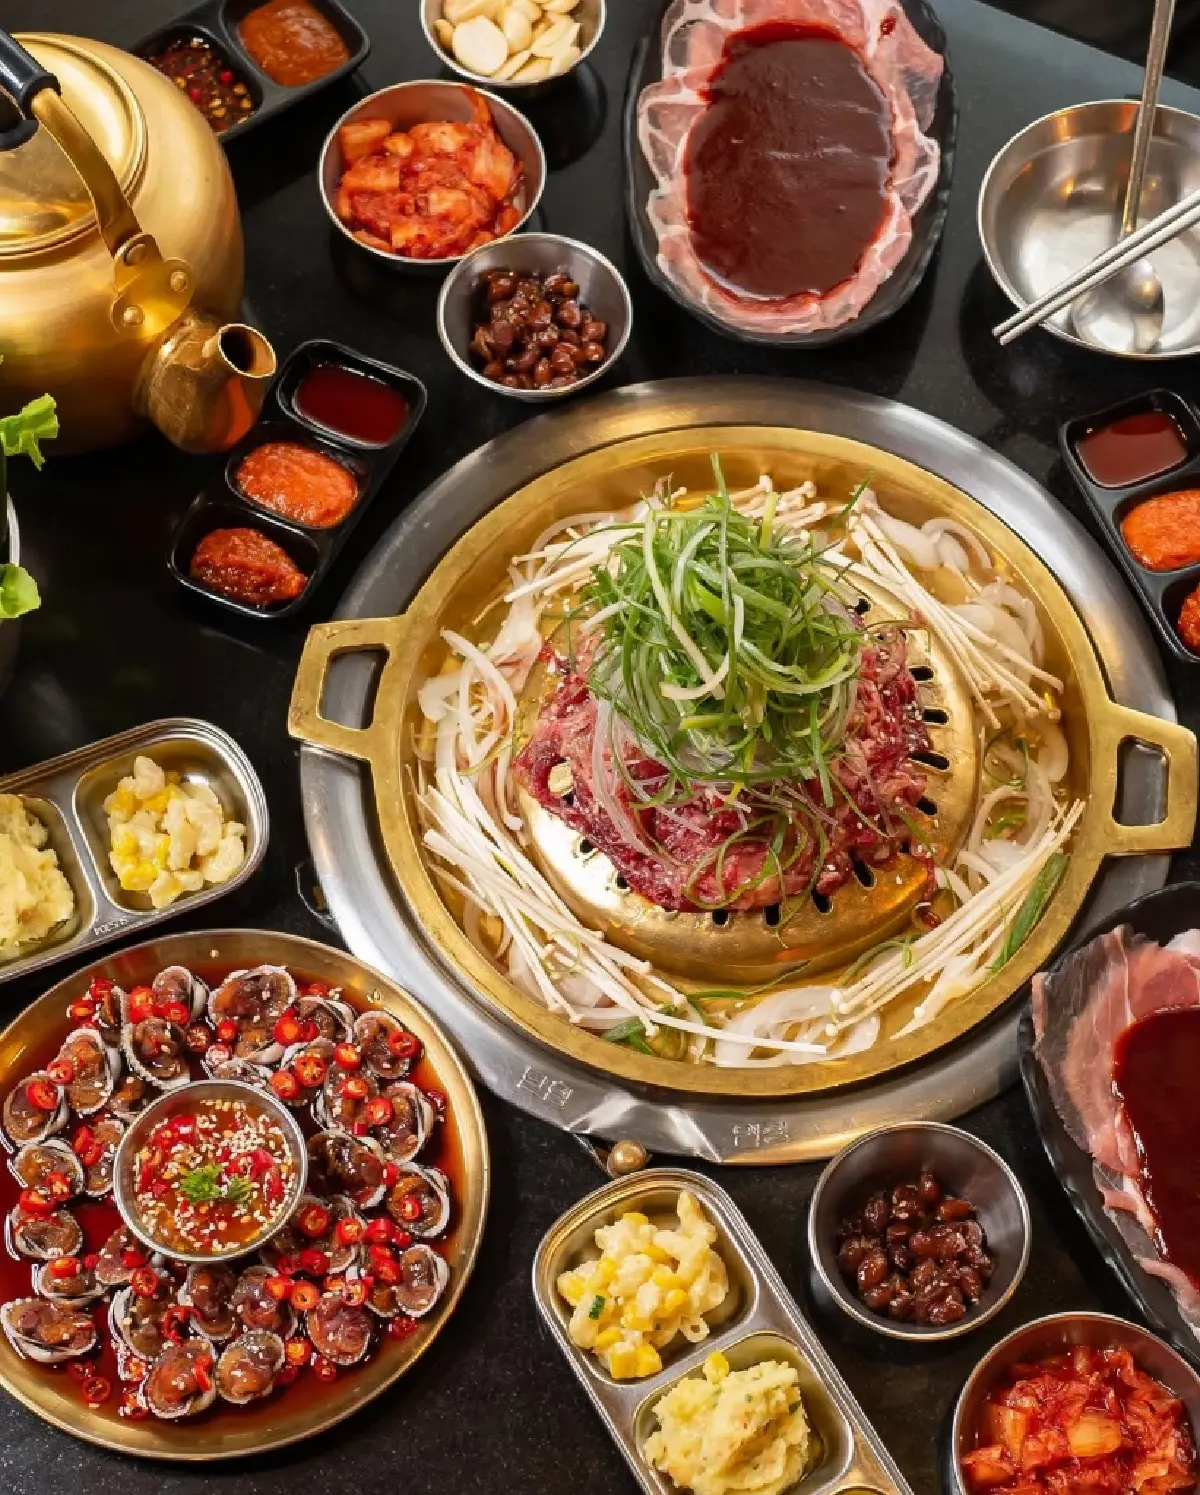
เครือหนึ่งที่สะท้อนภาพนี้ชัดคือกลุ่มธุรกิจอาหารที่แบ่งพอร์ตออกเป็น 4 บริษัท แยกดูแลร้านอาหาร ของหวาน เครื่องดื่ม และธุรกิจต่อยอดอื่นๆ เพื่อให้แต่ละสายโฟกัสกลุ่มลูกค้าของตัวเองได้ชัดเจน การออกแบบแบบนี้ไม่ใช่การกระจายงานเพียงอย่างเดียว แต่เป็นการออกแบบสนามรบให้เหมาะกับเกมธุรกิจอาหารยุคใหม่นี้ ที่ไม่มีใครครองตลาดได้นาน การมีแบรนด์หลายระดับราคา หลายสไตล์ ตั้งแต่ร้านปิ้งย่างสไตล์เกาหลีไปจนถึงอาหารไทยที่กินได้ทุกวัน จึงทำให้ธุรกิจอาหารไทยมีโอกาสเก็บยอดขายจากหลายโอกาส ไม่ว่าลูกค้าจะอยากลองของใหม่หรือกลับมากินเมนูเดิมซ้ำๆ
| Spec | A | B |
|---|---|---|
| มุมมองหลัก | สร้างหลายแบรนด์จับหลายเซกเมนต์ | ปรับโครงสร้างพอร์ตให้ชัดเจน |
| ผลต่อธุรกิจ | ลดความเสี่ยงจากแบรนด์เดียว | ออกแบบกลยุทธ์ตามหมวดสินค้า |
| ความท้าทาย | บริหารต้นทุนและทีมหลายแบรนด์ | รักษาเอกลักษณ์แต่ละแบรนด์ให้ชัด |
จากเจ้าอาหารเกาหลีสู่ระบบนิเวศอาหารไทย–เอเชีย
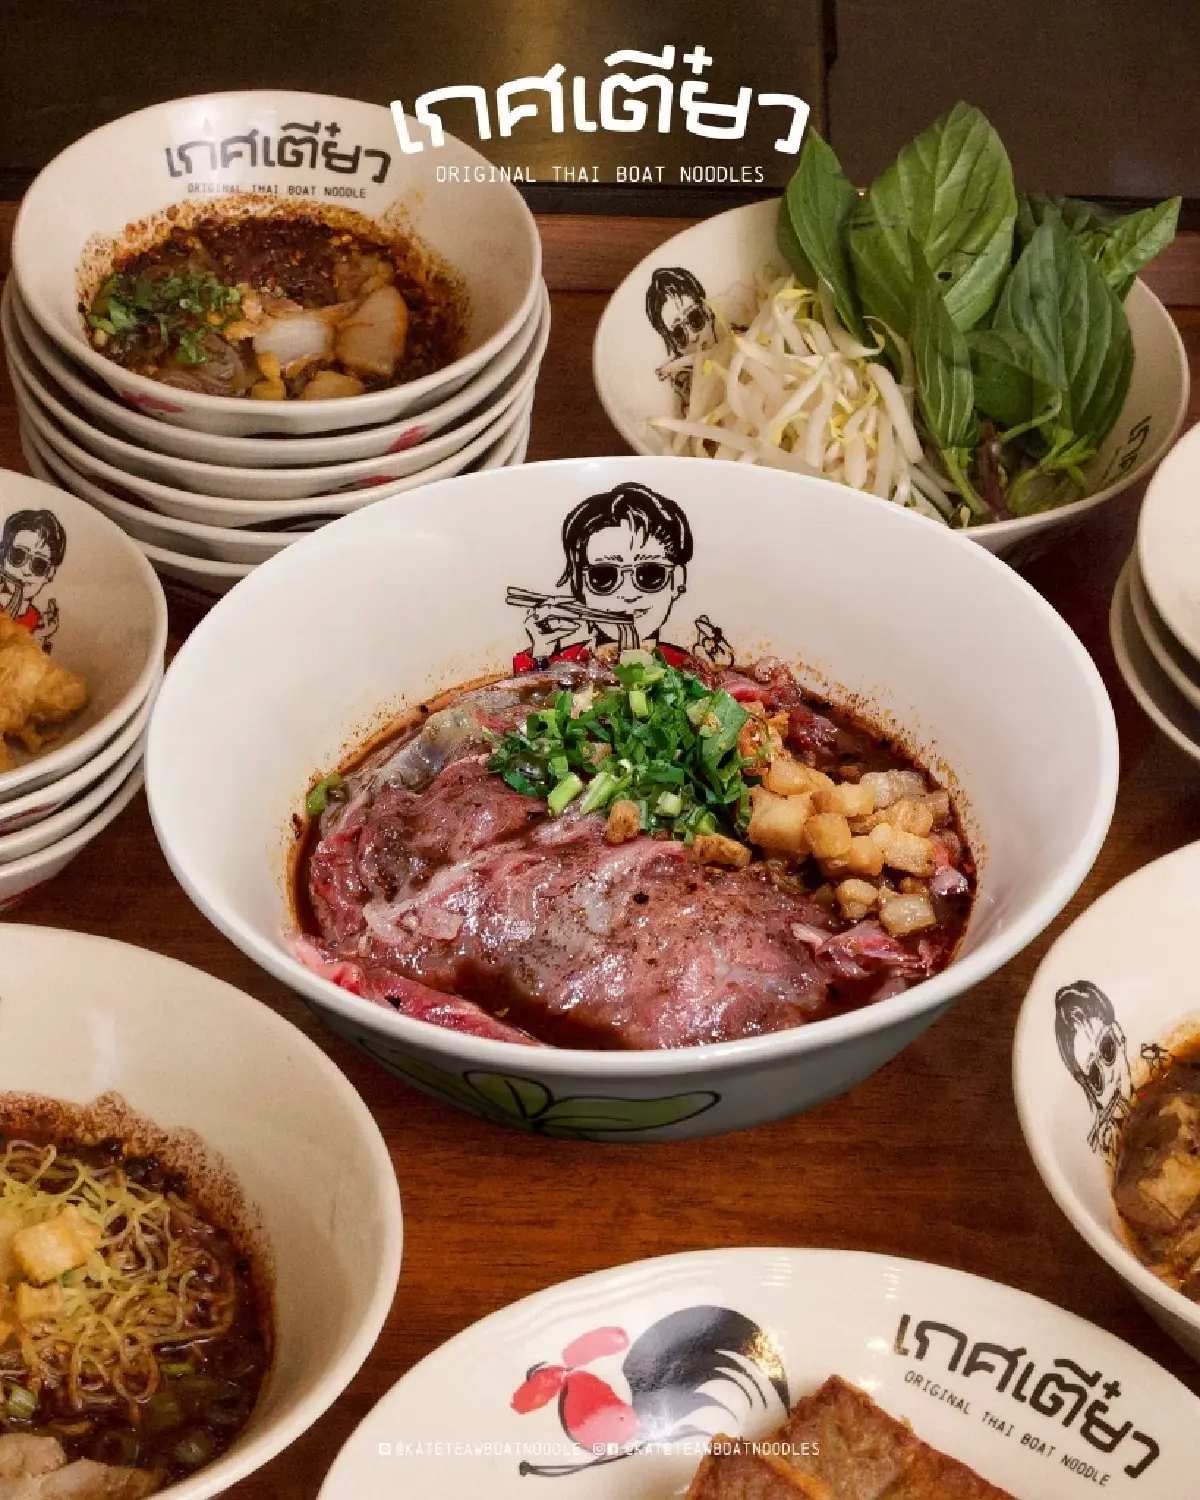
หากมองลึกลงไปในธุรกิจอาหารไทย จะเห็นชัดว่าการยึดติดกับเมนูหรือเชื้อชาติเดียวไม่เพียงพออีกต่อไป ธุรกิจอาหารที่เคยถูกมองว่าเป็น “เจ้าแห่งอาหารเกาหลี” เริ่มหันหัวเรือมาทำอาหารไทยอย่างจริงจัง เพื่อให้แบรนด์เข้าไปอยู่ในชีวิตประจำวันของคนกินมากขึ้น ไม่ใช่แค่ตอบโจทย์โอกาสพิเศษหรือกระแสชั่วครู่ การสร้างร้านก๋วยเตี๋ยวที่คนกินได้ทุกวัน เช่น ก๋วยเตี๋ยวเรือและก๋วยเตี๋ยวต้มยำลูกชิ้นแคะ ถือเป็นตัวอย่างของกลยุทธ์ธุรกิจอาหารไทยที่พยายามสร้าง “ระบบนิเวศการกิน” ให้แบรนด์ในเครือส่งลูกค้าหากันได้เอง
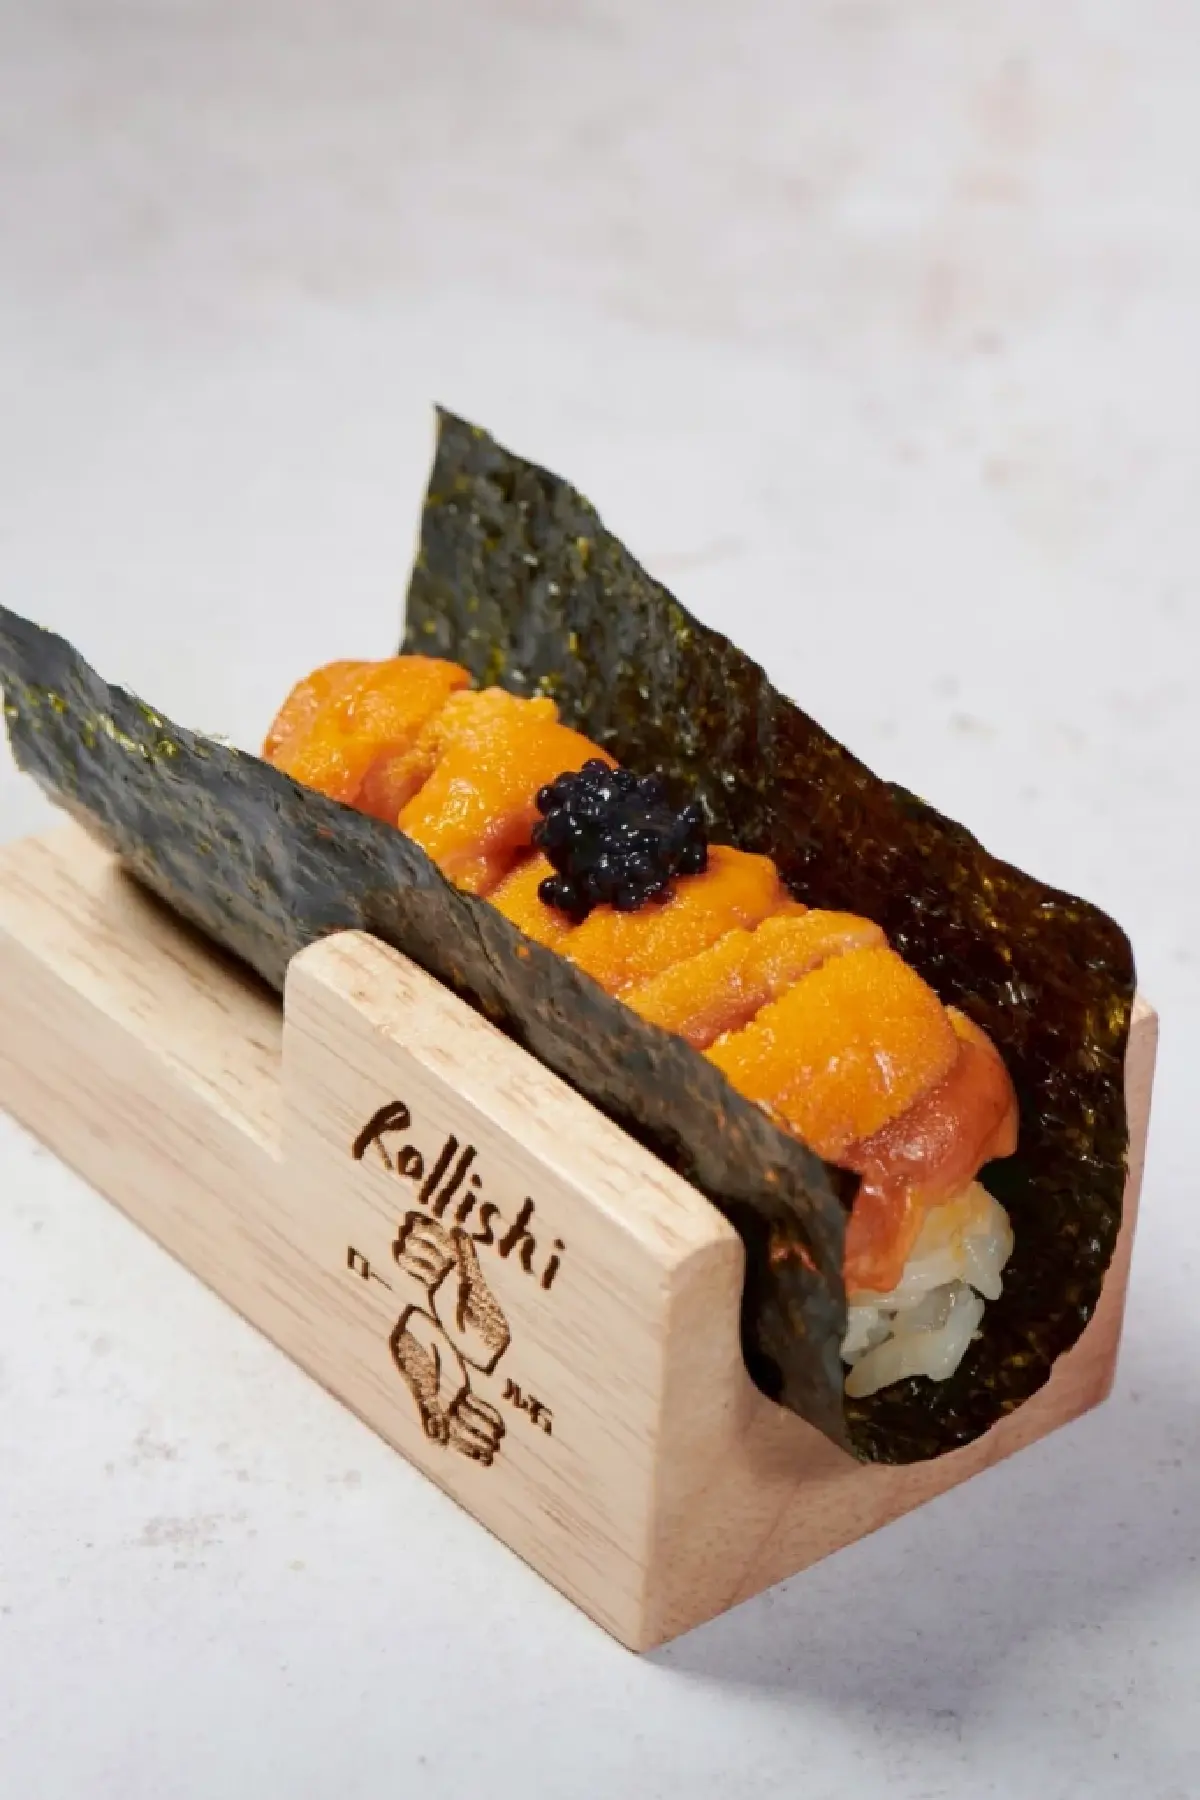
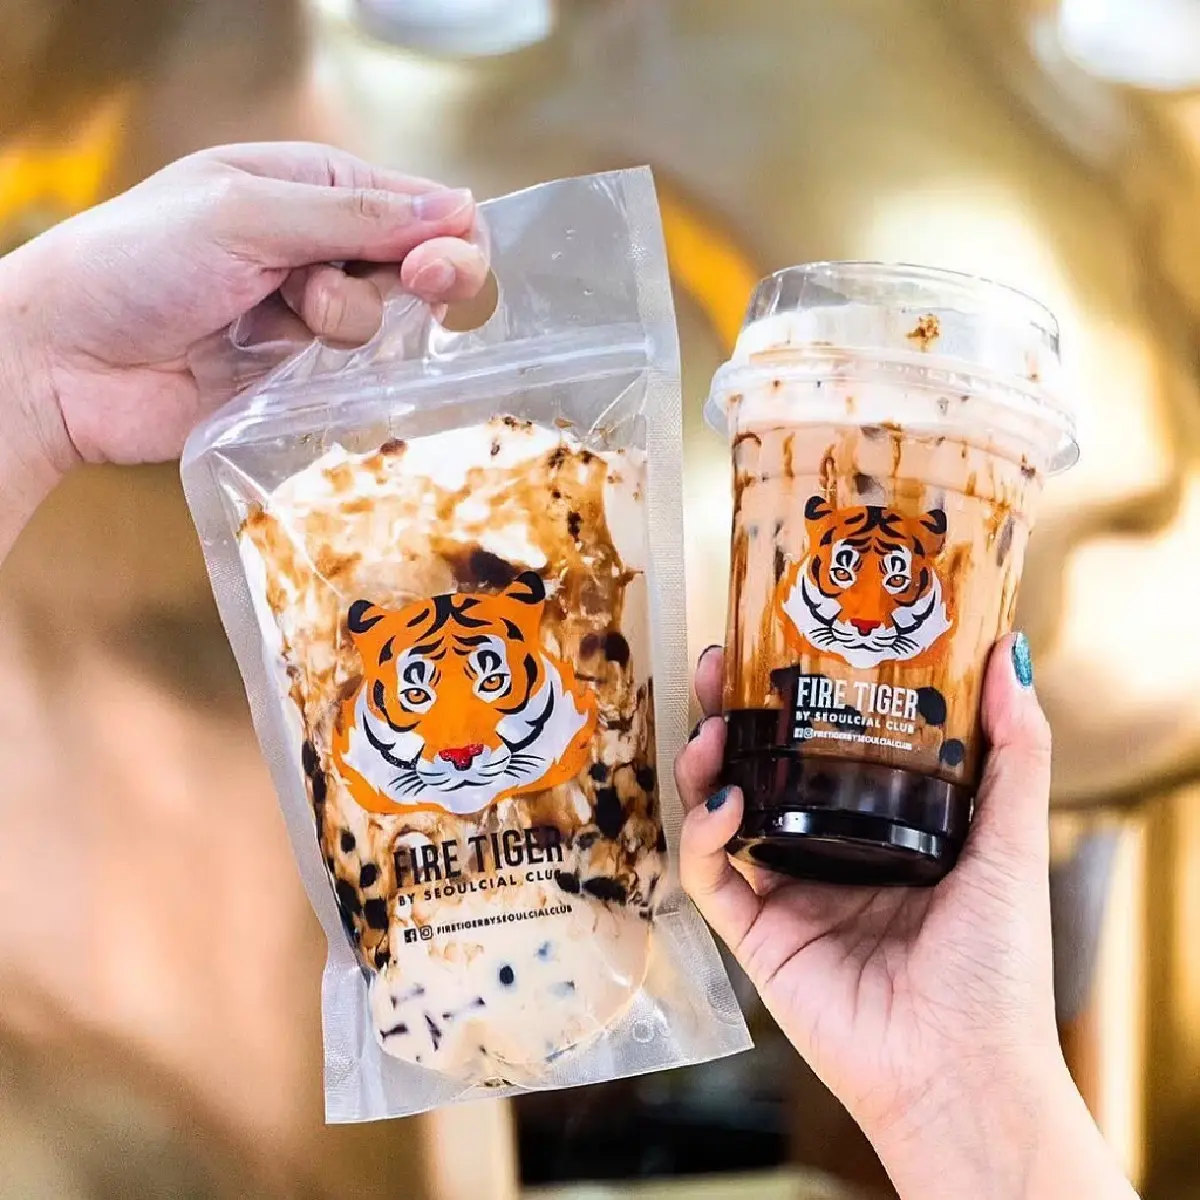
ในเชิงตัวเลข พอร์ตแบรนด์อาหารหนึ่งในกลุ่มนี้มีทั้งร้านปิ้งย่าง nice two Meat u 9 สาขา FIRE TIGER 7 สาขา Mil Toast House 4 สาขา HAPPY PIG 2 สาขา Cheongdam Garden 1 สาขา Rollishi 1 สาขา JUICY BABY 1 สาขา CHAGO 2 สาขา EBOMB Egg Sandwiches & Fries 1 สาขา แจ่วฮ้อน So Hot ตรา หมูดำ 1 สาขา เกศเตี๋ยว ก๋วยเตี๋ยวเรือ 7 สาขา (โดยมีแผนเปิดเพิ่มที่เซ็นทรัลปิ่นเกล้าและเซ็นทรัลนอร์ธวิลล์) เกศเตี๋ยว ก๋วยเตี๋ยวป๊อกป๊อก & ต้มยำ 1 สาขา และข้าวแกง & ปลาทู 1 สาขา ตัวเลขเหล่านี้แสดงให้เห็นว่าผู้ประกอบการไม่ได้ขยายแบรนด์อาหารไทยเพียงเพื่อเติมช่องว่าง แต่กำลังสร้าง “ผังเมืองแบรนด์” ให้ครอบคลุมตั้งแต่อาหารสตรีทฟู้ดจนถึงร้านนั่งกินในห้าง
รีแบรนด์และรีโพสิชั่น: เมื่อภาพจำแรงกว่ากระแสสุขภาพ
จุดพลิกเกมสำคัญของธุรกิจอาหารไทยยุคนี้ไม่ใช่แค่การขยายแบรนด์อาหาร แต่คือการยอมรับว่าบางแบรนด์อาจไปต่อได้ยากภายใต้ภาพจำเดิม เรื่องของการรีแบรนด์จึงกลายเป็นดาบสองคม หลายแบรนด์มีภาพฝังในหัวลูกค้าชัดจนการปรับเล็กน้อยไม่ช่วย เช่น ร้านเครื่องดื่มที่ถูกมองว่าเป็น “ชานมเด็กอ้วน” ในวันที่เทรนด์รักสุขภาพมาแรง แม้เพิ่มสูตร Lite ก็ไม่สามารถสลายความกังวลแคลอรี่ในใจผู้บริโภคได้ ทางเลือกที่ผู้ประกอบการใช้จึงไม่ใช่การบังคับให้แบรนด์เก่าปรับภาพจนจำไม่ได้ แต่เป็นการเปิดแบรนด์ใหม่เพื่อยิงตรงไปยังตลาดที่ต้องการอย่างชัดเจน
ในมุมหนึ่ง นี่สะท้อนความเข้าใจเชิงจิตวิทยาผู้บริโภคมากกว่ากลยุทธ์ดีไซน์โลโก้หรือตกแต่งร้าน คนยุคแพลตฟอร์มและคอนเทนต์ไม่ได้ตัดสินร้านจากเมนูอย่างเดียว แต่จาก “เรื่องเล่า” ที่ผูกกับแบรนด์ การติดภาพว่าเป็นร้านขายของแพงหรือร้านหวานจัดทำให้ทางเลือกรีแบรนด์แบบผิวเผินไม่เพียงพอ ผู้ประกอบการจึงหันไปสร้างแบรนด์ใหม่ในพอร์ตเครื่องดื่มเพื่อสุขภาพ หวังให้สามารถสเกลได้ในตลาดที่คนสนใจสุขภาพมากขึ้นโดยไม่ต้องไปต่อรองกับภาพจำเก่าที่เหนียวแน่น นี่คือการใช้กลยุทธ์เปิดร้านใหม่แทนการยื้อแบรนด์เดิมให้ยาวนานเกินไป
กลยุทธ์ “ปิดเพื่อเปิด” และการจัดตำแหน่งแบรนด์ให้ตรงโลเคชัน
ความกล้าปิดสาขาในธุรกิจอาหารไทยกำลังกลายเป็นสกิลสำคัญพอๆ กับการขยายแบรนด์อาหารไปสาขาใหม่ หลายคนมองการทยอยปิดสาขาเป็นสัญญาณถดถอย แต่ในความเป็นจริง ผู้ประกอบการบางรายลงทุน “ปิดเพื่อเปิด” คือปิดสาขาที่โลเคชันไม่เหมาะ แล้วรอให้แบรนด์ใหม่ในพอร์ตเข้าไปแทนที่ โดยเป้าหมายไม่ใช่การรักษาจำนวนสาขา แต่การยกระดับประสิทธิภาพต่อสาขา การยอมรับว่ามีสาขาที่ตั้งเปิดจากความชะล่าใจหลังโควิด แล้วไม่สอดคล้องกับกลุ่มเป้าหมาย Medium to high ที่แบรนด์ต้องการ ถือเป็นบทเรียนเชิงกลยุทธ์มากกว่าแค่ความผิดพลาดส่วนบุคคล
ท่ามกลางเสียงบ่นเรื่องเศรษฐกิจ ผู้ประกอบการรายนี้ตั้งคำถามกลับว่าทำไมยังมีร้านขายดีอยู่ เพราะในมุมมองของเขา กำลังซื้ออาจลดลงแต่คนยุคนี้ “กล้าจ่าย” และเลือกใช้เงินบนฐานความรู้สึกมากกว่าตรรกะ เมื่อลูกค้ายังออกมากินข้าวนอกบ้านแต่มีทางเลือกมากขึ้น เกมจึงไม่ได้อยู่ที่เศรษฐกิจอย่างเดียว แต่อยู่ที่การทำให้แบรนด์ของตัวเองกลายเป็นทางเลือกแรกในหัวลูกค้า การจัดตำแหน่งแบรนด์ตามโลเคชันให้ตรงกับกำลังซื้อและพฤติกรรม เช่น เลือกร้านที่เหมาะกับลูกค้าออฟฟิศหรือคนทำคอนเทนต์ คือกลยุทธ์ที่ทำให้การปิดสาขาบางส่วนกลายเป็นจุดเริ่มต้นของการเติบโตใหม่ แทนที่จะเป็นจุดจบของแบรนด์
สตรีทฟู้ดและการอัปเกรดแบรนด์ข้าวกะเพราในสนามอาหารเอเชีย
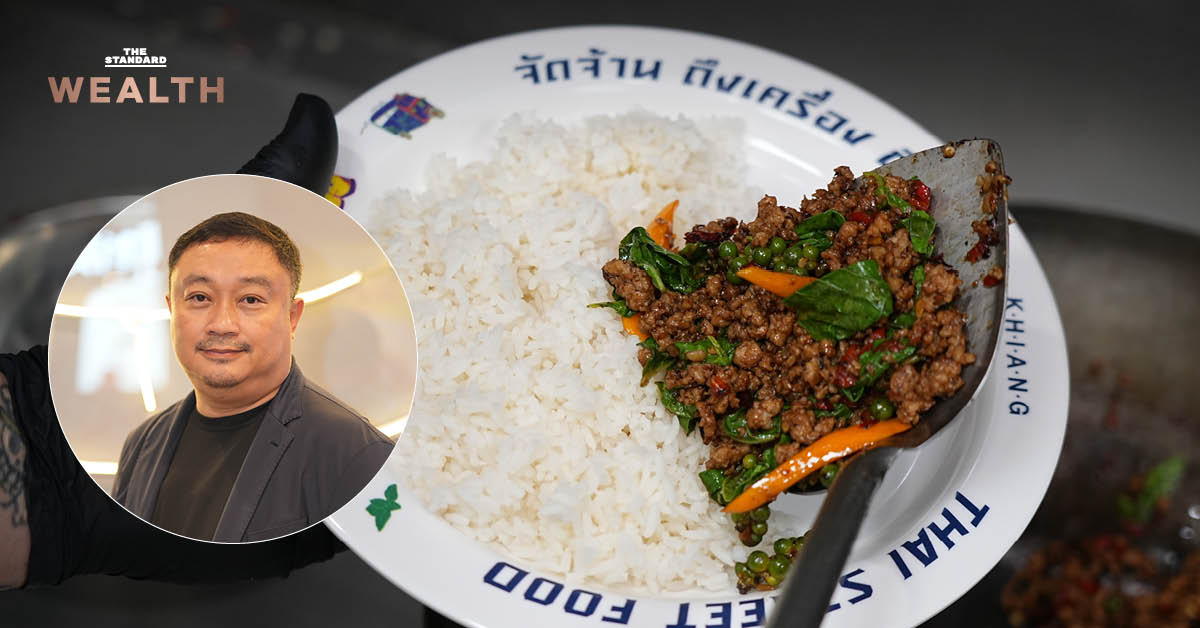
อีกฝั่งหนึ่งของธุรกิจอาหารไทยคือการจับตลาดสตรีทฟู้ดด้วยแบรนด์ที่เริ่มจากเมนูพื้นฐานแล้วค่อยๆ ขยับขึ้นสู่ระดับพรีเมียม แบรนด์ข้าวกะเพราอย่างเขียงเป็นตัวอย่างที่เริ่มต้นจากโจทย์ขายผ่านเดลิเวอรีในช่วงโควิด จนบางสาขาแทบไม่มีลูกค้านั่งทานในร้านเลย แต่เมื่อช่องทางเดลิเวอรีโตช้าลง ธุรกิจจึงเลือกปรับทิศทางใหม่เพื่อดึงคนกลับเข้าร้าน โดยมองว่าเมื่อลูกค้านั่งทานในร้าน ยอดใช้จ่ายต่อบิลจะสูงกว่าเดลิเวอรีราว 50% และเพิ่มโอกาสขายเมนูเสริมกับเครื่องดื่มมาร์จิ้นสูง
กลยุทธ์ของเขียงคือการเปลี่ยนรูปแบบการเสิร์ฟจากหม้อด้ามมาเป็นจาน ปรับบรรยากาศให้เหมาะกับการนั่งแชร์กับเพื่อน และเพิ่มเมนูพรีเมียมอย่างข้าวผัดมันเนื้อและข้าวหน้าเนื้อพิคานย่า เพื่อดึงกลุ่มออฟฟิศและนักท่องเที่ยว พร้อมตั้งเป้ารายได้จากช่องทางไดน์อินให้เป็น 80% และเดลิเวอรีเหลือ 20% ซึ่งถูกมองว่าเป็นโครงสร้างที่เหมาะต่อธุรกิจร้านอาหาร แนวคิดนี้สะท้อนว่าแม้ตลาดอาหารเอเชียจะเปิดโอกาสให้แบรนด์สตรีทฟู้ดมากมาย แต่การเติบโตอย่างยั่งยืนต้องมองลึกกว่าเมนูฮิต ต้องคิดถึงการออกแบบประสบการณ์ในร้านและการอัปเกรดภาพลักษณ์ให้สอดคล้องกับกำลังซื้อที่เปลี่ยนไป