
สินเชื่อ AI สำหรับ SME คืออะไร และสำคัญอย่างไรต่อร้านค้าเล็ก
สินเชื่อ AI สำหรับ SME คือรูปแบบการปล่อยกู้ที่ใช้ข้อมูลยอดขายจริงจากระบบชำระเงินดิจิทัล เช่น แอปพลิเคชันถุงเงิน มาประเมินศักยภาพในการกู้เงินของผู้ประกอบการรายย่อยและเอสเอ็มอี โดยไม่ยึดติดกับหลักทรัพย์ค้ำประกันหรือเอกสารบัญชีแบบเดิม ช่วยให้พ่อค้าแม่ค้าและร้านค้าเล็กที่มีรายได้จริงแต่ไม่มีงบการเงินเป็นทางการ สามารถเข้าถึงเงินทุนในระบบด้วยอัตราดอกเบี้ยที่เป็นธรรม ลดการพึ่งพาสินเชื่อนอกระบบและเสริมโอกาสเติบโตของธุรกิจขนาดเล็กอย่างมีโครงสร้างทางการเงินที่มั่นคง หัวใจของบทความนี้คือ การชี้ให้เห็นว่าระบบ AI ประเมินสินเชื่อที่อิงจากข้อมูลธุรกรรมจริง กำลังเปลี่ยนเกมการเข้าถึงเงินทุนสำหรับผู้ประกอบการรายย่อยกู้เงินจากธนาคาร จากเดิมที่ถูกมองว่าเสี่ยงสูง กลายเป็นกลุ่มลูกค้าที่มีข้อมูลพร้อมและสามารถได้รับการอนุมัติสินเชื่อได้รวดเร็วขึ้น

จากคนละครึ่ง พลัสสู่สินเชื่อ AI นกกระซิบ ทำไมต้องเป็นตอนนี้
การผลักดันสินเชื่อ AI นกกระซิบไม่ได้เกิดขึ้นในสุญญากาศ แต่เป็นการต่อยอดจากมาตรการไทยช่วยไทย พลัส 60/40 ที่ถูกออกแบบมาเพื่อเพิ่มยอดขายและลดภาระค่าครองชีพของประชาชน โดยผูกกับการใช้แอปถุงเงินและเพิ่มเครื่องมือวิเคราะห์ยอดขายด้วย AI นกกระซิบ โครงการเดิมทำให้ร้านค้ามียอดขายเพิ่มขึ้นมาก และข้อมูลยอดขายจำนวนมหาศาลนี้คือจุดตั้งต้นสำคัญ รัฐบาลมองว่าการช่วยให้ขายดีวันนี้ยังไม่พอ ต้องช่วยให้แข่งขันได้ในวันหน้า จึงเลือกใช้ฐานข้อมูลธุรกรรมจริงมาแก้ปัญหาเรื้อรังเรื่องการเข้าถึงทุนของผู้ค้าตัวเล็ก มุมที่น่าพูดตรงๆ คือ ธนาคารเคยใช้เกณฑ์ที่คนตัวเล็กแทบไม่มีวันผ่าน เช่น งบการเงินละเอียด หลักทรัพย์ค้ำประกัน แต่เมื่อรัฐผลักดันให้ข้อมูลยอดขายกลายเป็นหลักฐานกลางที่ตรวจสอบได้ เงินทุนในระบบก็ไม่ใช่ของคนมีที่ดินหรือมีบริษัทใหญ่เท่านั้นอีกต่อไป
โครงสร้างสินเชื่อ AI สำหรับ SME เปิดวงเงินถึง 3 ล้านบาทให้รายย่อย
จุดพลิกเกมของสินเชื่อ AI สำหรับ SME คือการออกแบบผลิตภัณฑ์ให้สอดรับกับขนาดธุรกิจและความเสี่ยงที่ลดลงจากการมีข้อมูลยอดขายจริง แกนกลางของโครงการคือสินเชื่อ SME ไซส์เล็กสำหรับร้านค้าที่ใช้ AI นกกระซิบบนแอปถุงเงิน โดยให้วงเงินสูงสุดถึง 3 ล้านบาทต่อราย ดอกเบี้ยเริ่มต้น 3.5% ต่อปี แบบคงที่ใน 2 ปีแรก นี่ไม่ใช่ตัวเลขเล็กสำหรับร้านอาหารตามสั่ง รถเข็นกาแฟ หรือร้านโชห่วยที่เคยเข้าถึงทุนได้เพียงจากนายทุนเงินกู้นอกระบบ คำพูดที่ควรจดจำคือ การที่ภาครัฐยืนยันว่าผู้ค้ารายย่อยมียอดขายจริง ลูกค้าจริง แต่กลับติดที่เอกสารการเงินแบบเดิม โครงการนี้จึงถูกออกแบบมาเพื่อลดช่องว่างนั้นโดยตรง เมื่อวงเงินขยับไปถึงระดับล้านบาท ร้านเล็กเริ่มมีพื้นที่คิดเรื่องลงทุนต่อยอด ไม่ใช่แค่กู้มาอุ้มสภาพคล่องระยะสั้นอีกต่อไป
กระทรวงการคลังจับมือธนาคารรัฐ ใช้ยอดขายจริงแทนหลักทรัพย์
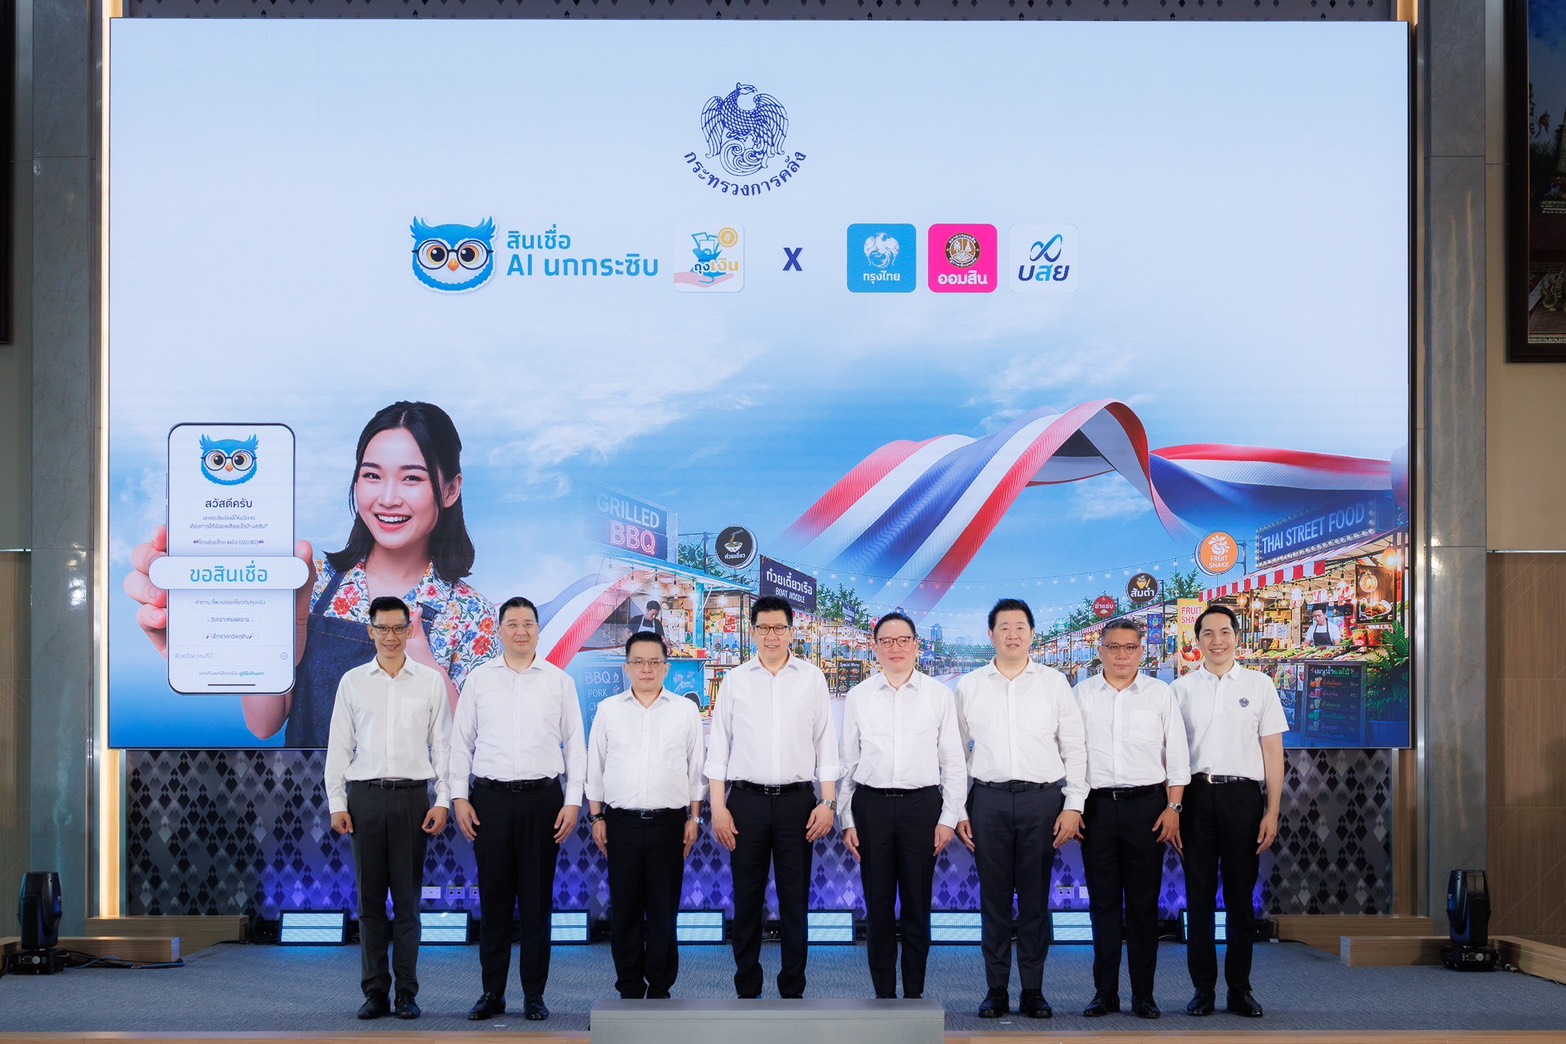
ความน่าสนใจของโครงการนี้คือรูปแบบความร่วมมือเชิงนโยบาย กระทรวงการคลังประกาศเปิดตัวสินเชื่อ AI นกกระซิบร่วมกับธนาคารกรุงไทย ธนาคารออมสิน และบรรษัทประกันสินเชื่ออุตสาหกรรมขนาดย่อม เมื่อวันที่ 10 กันยายน 2569 เพื่อต่อยอดและยกระดับศักยภาพร้านค้ารายย่อยที่ใช้แอปถุงเงิน ธนาคารกรุงไทยนำเสนอสินเชื่อออนไลน์วงเงินสูงสุด 500,000 บาท ดอกเบี้ยเริ่มต้น 11% ต่อปี ผ่อนเริ่มต้น 500 บาทต่อเดือน ส่วนธนาคารออมสินมีโครงการสินเชื่อพิเศษวงเงินรายละ 50,000 บาท พร้อมการค้ำประกันจากบสย.ฟรีค่าธรรมเนียม 4 ปีแรก สิ่งที่ต้องชื่นชมแบบมีข้อสังเกตคือ การยอมรับว่ารายงานยอดเงินเข้าบัญชีจากแอปถุงเงินเพียงอย่างเดียวเพียงพอให้ยื่นขอสินเชื่อโดยไม่ต้องใช้หลักทรัพย์ค้ำประกันอีกต่อไป ระบบ AI สรุปยอดขายและวิเคราะห์ช่วงเวลาขายดี โครงสร้างต้นทุนวัตถุดิบ เพื่อให้ทั้งผู้ประกอบการและธนาคารเห็นภาพศักยภาพธุรกิจร่วมกัน
ผลกระทบต่อผู้ค้า 1.2 ล้านราย และความท้าทายหลังเปิดประตูธนาคาร
เมื่อประตูธนาคารเปิดกว้างขึ้น ผลกระทบเชิงโครงสร้างก็เริ่มชัด ระบบ AI นกกระซิบในแอปถุงเงินช่วยให้ร้านค้าจำนวนมากสามารถกดขอสินเชื่อบนมือถือได้ทันที โดยไม่ต้องมองหาป้ายเงินด่วนตามเสาไฟฟ้าอีกต่อไป โครงการถูกระบุว่าช่วยผู้ค้าได้แล้ว 1.2 ล้านราย ซึ่งคือการขยับฐานลูกหนี้จำนวนมหาศาลจากนอกระบบเข้าสู่ระบบสถาบันการเงิน ขณะเดียวกันมาตรการไทยช่วยไทย พลัส 60/40 ยังสร้างเม็ดเงินสะพัดกว่า 150,000 ล้านบาท กระจายสู่ร้านค้าทั่วประเทศถึง 84% แสดงให้เห็นว่าระบบดิจิทัลที่ผูกกับนโยบายรัฐสามารถขับเคลื่อนเศรษฐกิจรายย่อยได้จริง อย่างไรก็ตาม การเข้าถึงสินเชื่อที่ง่ายขึ้นย่อมมาพร้อมคำถามเรื่องความเข้าใจในการบริหารหนี้ หากผู้ค้าขาดการวางแผนธุรกิจที่ AI วิเคราะห์ให้ ความเสี่ยงการผิดนัดชำระอาจยังคงอยู่ การมีบสย.ค้ำประกันด้วยวงเงินต่อรายตั้งแต่ 5,000 บาทถึง 100 ล้านบาท และคิดค่าธรรมเนียมตามระดับความเสี่ยงช่วยลดแรงกระแทกให้ธนาคาร แต่ผู้ประกอบการเองก็ต้องเรียนรู้ใช้ข้อมูลยอดขายเพื่อจัดการหนี้อย่างมีวินัย มิฉะนั้นประตูที่เปิดวันนี้อาจกลายเป็นทางเข้าสู่ภาระใหม่