
LNG คือหัวใจใหม่ของเกมพลังงาน เมื่อราคาผันผวนกลายเป็นเรื่องปกติ
ก๊าซธรรมชาติเหลว LNG คือก๊าซธรรมชาติที่ถูกทำให้มีอุณหภูมิต่ำมากจนกลายเป็นของเหลว เพื่อง่ายต่อการขนส่งทางเรือ เหมาะกับประเทศที่ไม่มีท่อก๊าซหรือแหล่งผลิตเพียงพอ LNG จึงเป็นเชื้อเพลิงสำคัญในช่วงเปลี่ยนผ่านจากพลังงานฟอสซิลไปสู่พลังงานสะอาด เพราะปล่อยคาร์บอนต่ำกว่าถ่านหินและน้ำมัน และช่วยเสริมความยืดหยุ่นของระบบไฟฟ้า
ข้อเท็จจริงที่ต้องยอมรับคือ ความมั่นคงพลังงานเอเชียกำลังผูกชะตากับ LNG มากกว่าที่เคย แต่ขณะเดียวกันราคา LNG ผันผวน ก็ทำให้เชื้อเพลิงที่เคยถูกมองว่าเสถียร กลายเป็นความเสี่ยงด้านต้นทุนทันที สงครามในตะวันออกกลางส่งผลให้อุปทาน LNG โลกหายไปถึงหนึ่งในห้า ลดลงประมาณ 20 เปอร์เซ็นต์ ทำให้ต้นทุนพลังงานของตลาดเกิดใหม่ในเอเชียพุ่งสูงขึ้นอย่างรุนแรง บทเรียนครั้งนี้ชัดเจนว่าใครที่ยึดติดกับตลาด Spot เพียงอย่างเดียว กำลังเล่นเกมที่ตัวเองคุมความเสี่ยงไม่ได้
ต้นทุนพุ่งสองเท่า เขย่ากลยุทธ์นำเข้าและโครงสร้างความมั่นคงพลังงาน
เมื่ออุปทานหายไปหนึ่งในห้า ราคาที่ตลาด Spot ก็ทะยานจนผู้ซื้อรายใหญ่ในเอเชียต้องทบทวนยุทธศาสตร์แบบถอนราก Bloomberg ระบุว่ากลุ่มผู้ซื้อรายใหญ่ในตลาดเกิดใหม่ของเอเชีย ไม่รวมจีน ต้องจ่ายค่าซื้อ LNG รวมกันสูงกว่าช่วงก่อนหน้าเกินสองเท่า ภายใต้สัญญาระยะสั้นและตลาดซื้อขายล่วงหน้า เมื่อเทียบกับต้นทุนภายใต้สัญญาระยะยาวสำหรับปริมาณก๊าซเท่ากันในช่วงเวลาเดียวกัน คำพูดนี้ควรกลายเป็นคำเตือนว่า การพึ่งตลาด Spot อย่างหนักคือการเปิดประตูให้ความผันผวนเข้ามากระแทกเศรษฐกิจโดยตรง
ผลลัพธ์คือ หลายประเทศต้องหันกลับมาสำรวจโครงสร้างพลังงานของตัวเองใหม่ ตั้งแต่การจัดหาก๊าซผ่านท่อ การพิจารณาเชื้อเพลิงอื่น ไปจนถึงการเร่งพลังงานหมุนเวียน เป้าหมายผลิตไฟฟ้าจากพลังงานหมุนเวียนไม่น้อยกว่า 65 เปอร์เซ็นต์ภายในปี 2050 สำหรับแผนพลังงานระยะยาวฉบับใหม่ของประเทศเจ้าภาพงาน Gastech คือสัญญาณว่าผู้กำหนดนโยบายไม่พร้อมปล่อยให้ราคา LNG ผันผวน เป็นตัวกำหนดชะตาค่าไฟเพียงอย่างเดียวอีกต่อไป
ผู้เล่นรายใหญ่เร่งขยายกำลัง LNG แข่งกันสร้างความได้เปรียบระยะยาว
ในขณะที่ความเสี่ยงด้านราคาเพิ่มขึ้น กลับเกิดกระแสตรงข้ามคือการเร่งขยายกำลัง LNG อย่างก้าวกระโดด เพราะใครคุมซัพพลายได้มากกว่า ก็ได้อำนาจต่อรองในตลาดมากกว่า ปตท. โครงการขยาย พอร์ต LNG สำหรับธุรกิจซื้อขาย ตั้งแต่ระดับปัจจุบันราว 3 ถึง 4 ล้านตันต่อปี ให้เป็น 10 ล้านตันในปี 2030 และ 15 ล้านตันภายในปี 2035 แปลว่าภายในทศวรรษเดียว ปริมาณในพอร์ตจะเพิ่มหลายเท่าตัว ท่ามกลางเป้าหมายสร้างความมั่นคงและความยืดหยุ่นให้ระบบพลังงาน
ในระดับโลก ผู้ส่งออกจากอ่าวสหรัฐอย่าง Cheniere วางแผนกำลังการผลิตรวมเข้าใกล้ 60 ล้านตันต่อปีภายในปี 2028 และตั้งเป้าระยะยาวที่ 75 ล้านตันต่อปี นี่ไม่ใช่แค่ตัวเลขสวยหรู แต่สะท้อนว่าเกม LNG กลายเป็นการแข่งลงทุนโครงสร้างพื้นฐานระยะยาว ใช้เวลาก่อสร้าง 3 ถึง 5 ปี และคืนทุน 15 ถึง 20 ปี การตัดสินใจวันนี้จึงกำหนดสมดุลราคาและความมั่นคงพลังงานเอเชียในอีกหลายทศวรรษต่อจากนี้แบบไม่อาจถอยหลังได้ง่าย
ยุทธศาสตร์ฮับพลังงานอาเซียน และบทบาทของสัญญาระยะยาว
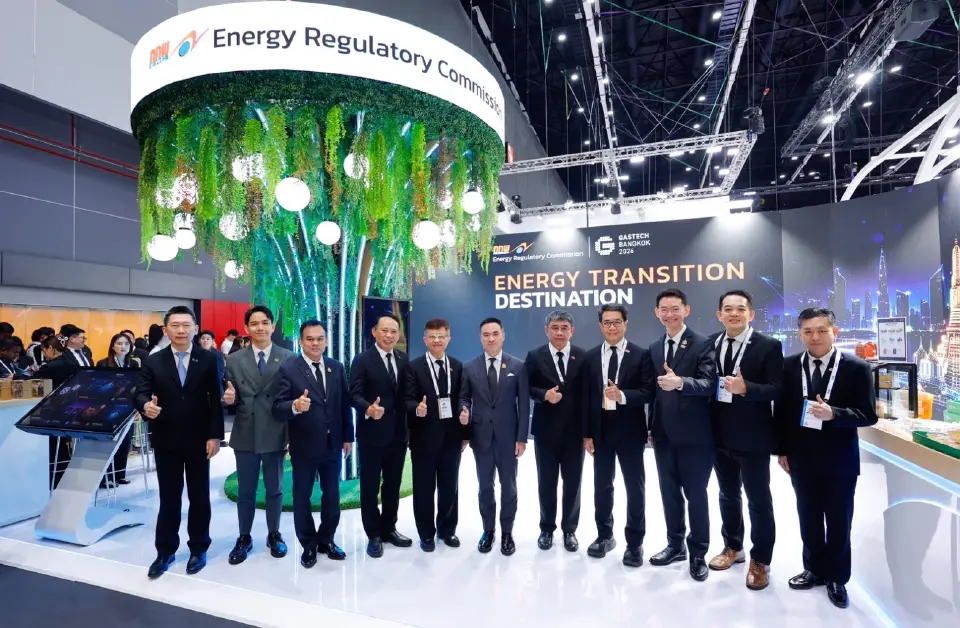
ในมิติภูมิภาค ความทะเยอทะยานสู่การเป็นฮับพลังงานอาเซียนไม่ใช่คำขวัญสวยหรู แต่เป็นยุทธศาสตร์ที่เชื่อมความมั่นคงราคาและความเชื่อมั่นนักลงทุนเข้าด้วยกัน เลขาธิการหน่วยงานกำกับพลังงานได้เสนอแนวคิด TRANSITION DESTINATION ในงาน Gastech 2026 ว่าจุดหมายของระบบพลังงานใหม่ต้องรักษาสมดุลทั้งความมั่นคง ราคาที่เหมาะสม ความยั่งยืน และการแข่งขันที่เป็นธรรม แนวคิดนี้ชัดเจนว่าโครงสร้างพื้นฐาน LNG ท่าเรือรับจ่าย ระบบคลัง และเครือข่ายค้าก๊าซ จะเป็นฐานสำคัญในการดึงดูดผู้ลงทุนจากหลายประเทศในเอเชีย
อย่างไรก็ตาม การมีท่าเรือและคลังอย่างเดียวไม่พอ หากสัญญาซื้อขายยังผูกอยู่กับราคา Spot ที่เหวี่ยงรุนแรง ผู้บริหาร Oman LNG เตือนชัดว่า การไม่ล็อกปริมาณซื้อขายผ่านสัญญาล่วงหน้าคือการแบกรับความเสี่ยงมหาศาล และชี้ว่าสัญญาระยะยาวยังเป็นเครื่องมือที่ดีที่สุดในการสร้างเสถียรภาพ ในอีกด้าน Cheniere ทำสัญญาระยะยาวล่วงหน้าแล้วกว่า 95 เปอร์เซ็นต์ อ้างอิงราคา Henry Hub ต่ำกว่า 3 ดอลลาร์ต่อล้านบีทียู ทำให้ราคาส่งมอบถึงลูกค้าในเอเชียอยู่ราว 8 ดอลลาร์ต่อล้านบีทียู หรือเพียงหนึ่งในสี่ของราคา Spot ปัจจุบัน นี่คือหลักฐานว่าการออกแบบพอร์ตด้วยสัญญาระยะยาวคือเกราะป้องกันสำคัญต่อความเสี่ยงภูมิรัฐศาสตร์
บทสรุป: ความมั่นคงพลังงานเอเชียขึ้นกับการกล้าปรับสมดุลระหว่างราคาและความเสี่ยง
ภาพรวมวันนี้ชัดเจนว่า ความมั่นคงพลังงานเอเชีย ไม่ได้วัดจากปริมาณ LNG เพียงอย่างเดียว แต่ขึ้นกับคุณภาพของยุทธศาสตร์ที่ใช้รับมือความผันผวน สงครามและความขัดแย้งทำให้ราคา LNG ผันผวน จนผู้ซื้อในเอเชียต้องแบกต้นทุนสูงเกินกว่าที่เคยคาดคิด ขณะเดียวกัน ผู้เล่นรายใหญ่กลับเร่งขยายกำลังผลิตและพอร์ต LNG อย่างจริงจัง เพื่อหยิบโอกาสจากอุปสงค์ที่คาดว่าจะเติบโตต่อเนื่อง
ทางเลือกที่สมเหตุสมผลจึงไม่ใช่การหนีจาก LNG แต่คือการออกแบบระบบให้ใช้ LNG อย่างมียุทธศาสตร์ ตั้งแต่การกระจายแหล่งนำเข้า การเชื่อมเครือข่ายกับผู้ผลิตหลายภูมิภาค การใช้สัญญาระยะยาวเป็นแกนหลัก และการเดินหน้าพลังงานหมุนเวียนเพื่อค่อย ๆ ลดสัดส่วนการพึ่งพาในระยะยาว ใครที่กล้าปรับพอร์ตวันนี้ให้สมดุลระหว่างต้นทุนและความเสี่ยง จะยืนอยู่ในจุดได้เปรียบของเกมพลังงานเอเชียยุคใหม่ ขณะที่ผู้ที่ผูกชะตากับตลาด Spot และแหล่งนำเข้าแคบ ๆ อาจต้องจ่ายราคาทางเศรษฐกิจสูงกว่าที่คิด