
เม็ดเงินมหาศาลกำลังวิ่งนำรายได้
สินทรัพย์ด้อยค่า AI คือภาวะที่มูลค่าของศูนย์ข้อมูลและอุปกรณ์ซึ่งสร้างขึ้นเพื่อรองรับปัญญาประดิษฐ์ลดลง เมื่อรายได้หรือผลตอบแทนที่สินทรัพย์สร้างได้ไม่พอชดเชยต้นทุนและมูลค่าที่ลงทุนไป การ์ทเนอร์เตือนเมื่อวันที่ 27 ตุลาคม 2569 ว่า หากผู้ให้บริการยังลงทุนโครงสร้างพื้นฐาน AI ในระดับปัจจุบัน เม็ดเงินลงทุนสะสมที่ประกาศไว้จนถึงปี 2573 อาจเผชิญความเสี่ยงดังกล่าว คำเตือนนี้ไม่ใช่การฟันธงว่าความต้องการ AI จะหายไป แต่ชี้ว่าความนิยมเพียงอย่างเดียวไม่รับประกันว่าผู้สร้างโครงสร้างพื้นฐานจะได้ผลตอบแทนคุ้มค่า
ขนาดการลงทุนที่เร่งขึ้นทำให้ช่องว่างระหว่างความคาดหวังกับรายได้จริงเป็นประเด็นสำคัญ ผู้ให้บริการ AI คาดว่าจะใช้งบลงทุนด้านโครงสร้างพื้นฐานเกือบ 1 ล้านล้านดอลลาร์สหรัฐในปี 2569 และลงทุนเพิ่มอีกประมาณ 6 ล้านล้านดอลลาร์สหรัฐระหว่างปี 2570–2573 แต่การ์ทเนอร์ประเมินว่ารายได้จาก AI ทั้งฝั่งองค์กรและผู้บริโภคอาจไม่คุ้มกับแผนลงทุน การเร่งสร้างกำลังรองรับล่วงหน้าจึงเป็นการเดิมพันกับรายได้ในอนาคต ไม่ใช่หลักฐานว่าผลตอบแทนเกิดขึ้นแล้ว
ช่องว่างผลตอบแทนคือความเสี่ยงที่แท้จริง
การ์ทเนอร์คำนวณว่าเจ้าของศูนย์ข้อมูล AI ต้องสร้างรายได้สะสม 8.5 ล้านล้านดอลลาร์สหรัฐภายในปี 2573 เพื่อครอบคลุมเงินลงทุน ต้นทุนทางการเงิน และผลตอบแทนจากเงินลงทุนขั้นต่ำ 12% ทว่ารายได้ที่คาดว่าจะไหลกลับสู่ศูนย์ข้อมูลในช่วงเดียวกันอาจมีไม่เกิน 3.6 ล้านล้านดอลลาร์สหรัฐ ตัวเลขนี้ทำให้ประเด็นไม่ได้อยู่แค่ว่า AI มีผู้ใช้เพิ่มหรือไม่ แต่อยู่ที่รายได้จากผู้ใช้จะตกถึงมือเจ้าของโครงสร้างพื้นฐานมากพอหรือเปล่า เพราะผู้ให้บริการ AI จำนวนมากใช้โมเดลที่ถือครองสินทรัพย์น้อย ทำให้รายได้ไม่ถึงครึ่งอาจกลับไปยังผู้ลงทุนสร้างศูนย์ข้อมูล
หากรายได้ไม่ตามแผน ขณะที่อุปกรณ์เสื่อมราคาเร็ว ผู้ประกอบการอาจต้องบันทึกการปรับลดมูลค่าสินทรัพย์ หรือสินทรัพย์ด้อยค่า AI ซึ่งกระทบงบการเงินและความสามารถในการระดมทุนต่อ การ์ทเนอร์ประเมินว่ามูลค่าสินทรัพย์กว่า 4 ล้านล้านดอลลาร์สหรัฐอาจเสี่ยงถูกปรับลดมูลค่าต่อเนื่องถึงปี 2575 และผลตอบแทนจากเงินลงทุนที่ 12% อาจเกิดขึ้นได้เร็วที่สุดในช่วงสิ้นปีเดียวกัน นี่คือเหตุผลที่ยอดลงทุนสูงไม่ควรถูกนับเป็นความสำเร็จ หากยังไม่มีรายได้จริงมารองรับ
หุ้นดาต้าเซ็นเตอร์เริ่มสะท้อนความกังวล
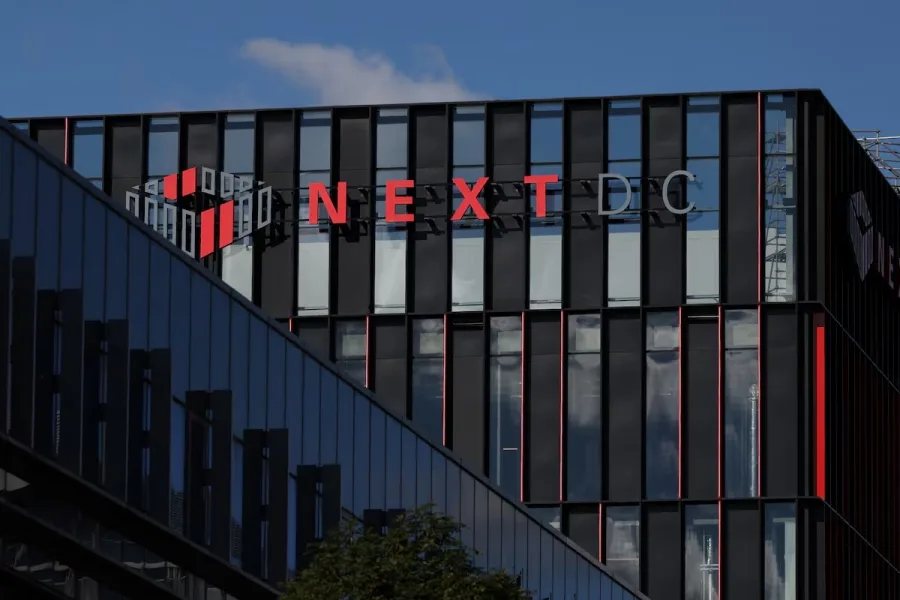
ตลาดหุ้นส่งสัญญาณว่าความเสี่ยงไม่ได้อยู่แค่ในแบบจำลองคาดการณ์ เมื่อวันที่ 21 ตุลาคม หุ้น NextDC ผู้พัฒนาศูนย์ข้อมูลรายใหญ่ของออสเตรเลียร่วงลง 40% หลังบริษัทเปิดเผยว่าโครงการสำคัญในเมลเบิร์นล่าช้า และรายรับที่คาดไว้ต่ำกว่าเป้าหมาย ข่าวนี้ไม่ได้พิสูจน์ว่าธุรกิจดาต้าเซ็นเตอร์หมดอนาคต แต่แสดงให้เห็นว่าตลาดไม่ยอมให้เครดิตกับแผนเติบโตโดยไม่ตรวจสอบกำหนดส่งมอบ รายได้ และความพร้อมของพลังงาน
กรณี NextDC ยังชี้ว่าศูนย์ข้อมูลต้องพึ่งพาไฟฟ้าและโครงสร้างพื้นฐานที่สร้างให้เสร็จตามเวลา ความล่าช้าจึงเลื่อนรายได้ ขณะที่ต้นทุนการก่อสร้างและการกู้ยืมที่สูงขึ้นบีบผลตอบแทนให้แคบลง อีกด้านหนึ่ง ความกังวลของชุมชนต่อผลกระทบจากการใช้ทรัพยากรอาจกลายเป็นข้อจำกัดต่อการขยายโครงการ ผู้ลงทุนในหุ้นดาต้าเซ็นเตอร์จึงควรมองมากกว่าความต้องการประมวลผล และตรวจว่าบริษัทมีไฟฟ้า ใบอนุญาต เงินทุน และลูกค้าที่สร้างรายได้จริงครบหรือไม่
Neocloud ต้องพิสูจน์ว่ามีที่ยืน
ความเสี่ยงเด่นชัดเป็นพิเศษในธุรกิจ Neocloud ซึ่งหมายถึงผู้ให้บริการคลาวด์เฉพาะทางที่เน้นงาน AI การ์ทเนอร์คาดการณ์ว่าแรงกดดันด้านต้นทุนและโมเดลธุรกิจที่ขาดจุดขายอาจทำให้ผู้ให้บริการมากกว่า 80% ต้องยุติการดำเนินธุรกิจแบบฉายเดี่ยวภายในปี 2573 โดยบางรายอาจปิดกิจการ ถอนตัว หรือถูกควบรวม คำเตือนนี้สะท้อนว่าการมีชิปหรือกำลังประมวลผลเพียงอย่างเดียวไม่พอ หากไม่สามารถรักษาลูกค้าและสร้างรายได้เหนือค่าใช้จ่ายได้
ความเสี่ยงยังส่งต่อถึงผู้ใช้ทั่วไป หากการสร้างศูนย์ข้อมูลเพิ่มแรงกดดันต่อค่าไฟฟ้าหรือค่าน้ำประปา ผู้บริโภคอาจต้องรับต้นทุนบางส่วน ขณะที่ความต้องการใช้น้ำของศูนย์ข้อมูลในรัฐนิวเซาท์เวลส์มีการคาดการณ์ว่าอาจสูงถึง 25% ของความต้องการใช้น้ำรายวันในนครซิดนีย์ภายในหนึ่งทศวรรษ ดังนั้นการประเมินการลงทุนไม่ควรหยุดที่รายได้ของบริษัท แต่ควรคำนึงถึงต้นทุนพลังงาน ทรัพยากร และผลกระทบที่อาจตกกับสังคมด้วย
ข้อสรุป: วัดความสำเร็จจากผลตอบแทน ไม่ใช่ยอดลงทุน
คำเตือนของการ์ทเนอร์ควรถูกอ่านเป็นสัญญาณให้แยกความต้องการ AI ออกจากความคุ้มค่าของผู้สร้างโครงสร้างพื้นฐาน เทคโนโลยีอาจเติบโตต่อ แต่เจ้าของศูนย์ข้อมูลและผู้ให้บริการคลาวด์ไม่ได้รับประกันว่าจะได้ส่วนแบ่งรายได้เพียงพอ การลงทุนโครงสร้างพื้นฐาน AI จึงต้องพิสูจน์ด้วยสัญญาลูกค้า การใช้กำลังการผลิตจริง และผลตอบแทนหลังหักต้นทุน ไม่ใช่เพียงการประกาศแผนขยาย
สำหรับผู้ลงทุน บทเรียนจากหุ้น NextDC และความเสี่ยงในธุรกิจ Neocloud คือควรตั้งคำถามว่าใครเป็นผู้จ่าย รายได้จะกลับสู่เจ้าของสินทรัพย์เท่าใด และโครงการจะเสร็จพร้อมใช้เมื่อใด หากคำตอบยังไม่ชัด การเร่งลงทุนย่อมเพิ่มโอกาสที่สินทรัพย์ด้อยค่า AI จะกลายเป็นภาระ แทนที่จะเป็นฐานรายได้ระยะยาว