
เงินลงทุนโตเร็วกว่ารายได้ที่ต้องเลี้ยงสินทรัพย์
การลงทุนโครงสร้างพื้นฐาน AI คือการจัดสรรเงินสร้างศูนย์ข้อมูล ระบบประมวลผล และโครงข่ายที่รองรับงานปัญญาประดิษฐ์ โดยเจ้าของสินทรัพย์ต้องมีรายได้เพียงพอจ่ายต้นทุนทางการเงินและสร้างผลตอบแทนตลอดอายุใช้งานของโครงสร้างพื้นฐานเหล่านั้น ภายในสิ้นปี 2573 การ์ทเนอร์ประเมินว่าเงินลงทุนสะสมซึ่งสูงกว่า 3.5 ล้านล้านดอลลาร์อาจเสี่ยงเป็นสินทรัพย์ด้อยค่า หากรายได้ไม่คุ้มต้นทุน ตัวเลขนี้ไม่ใช่คำทำนายว่า AI จะล้มเหลว แต่เป็นคำเตือนว่าการสร้างกำลังประมวลผลล่วงหน้าไม่ได้รับประกันว่าจะมีลูกค้าจ่ายเงินพอ ในปี 2569 ผู้ให้บริการ AI คาดว่าจะลงทุนเกือบ 1 ล้านล้านดอลลาร์ และอาจอัดฉีดเงินเพิ่มถึง 6 ล้านล้านดอลลาร์ในช่วงปี 2570-2573 เมื่อเงินก้อนใหญ่ลงไปก่อน ความผิดพลาดในการประเมินรายได้ย่อมกลายเป็นความเสี่ยงทางบัญชีและธุรกิจที่แก้ได้ยาก
ช่องว่างระหว่างรายได้กับต้นทุนคือหัวใจของคำเตือนนี้ เจ้าของศูนย์ข้อมูล AI ต้องสร้างรายได้สะสม 8.5 ล้านล้านดอลลาร์เพื่อครอบคลุมเงินลงทุน ต้นทุนทางการเงิน และผลตอบแทนจากเงินลงทุนที่ 12% ตามเกณฑ์ของการ์ทเนอร์ แต่รายได้ที่คาดว่าจะกลับถึงเจ้าของศูนย์ข้อมูลมีเพียง 3.6 ล้านล้านดอลลาร์ ยิ่งไปกว่านั้น ธุรกิจ AI แบบไม่ถือครองสินทรัพย์จำนวนมากทำให้รายได้จากบริการไม่ได้ไหลกลับไปยังเจ้าของโครงสร้างพื้นฐานทั้งหมด ความเสี่ยงสินทรัพย์ด้อยค่า AI จึงไม่ได้เกิดจากความต้องการเทคโนโลยีหายไปโดยอัตโนมัติ แต่เกิดเมื่อรายได้ที่จับต้องได้ไม่พอชดเชยสินทรัพย์ที่สร้างไว้และผลตอบแทนที่นักลงทุนคาดหวัง
ความต้องการมีจริง แต่ไม่ได้แปลว่าทุกโครงการจะคุ้ม
การลงทุนเกินตัวต้องแยกจากความต้องการใช้ AI ซึ่งยังมีอยู่จริง ทั้งในตลาดองค์กรและผู้บริโภค ปัญหาคือรายได้จากสองตลาดนี้อาจยังไม่พอรองรับแผนลงทุนทั้งหมดในช่วงเวลาเดียวกัน การใช้จ่ายทั่วโลกสำหรับบริการโครงสร้างพื้นฐานที่ปรับแต่งเพื่อ AI คาดว่าจะเพิ่มจาก 6.6 หมื่นล้านดอลลาร์ในปี 2570 เป็น 1.74 แสนล้านดอลลาร์ในปี 2573 นี่คือการเติบโตที่มีนัยสำคัญ แต่ก็ยังไม่ใช่หลักฐานว่าทุกศูนย์ข้อมูลจะมีอัตราใช้กำลังผลิตหรือราคาบริการสูงพอให้คืนทุน การคาดหวังว่าตลาดที่โตจะช่วยทุกบริษัทจึงเป็นข้อสรุปที่ง่ายเกินไป ผู้ชนะอาจเป็นผู้ที่มีลูกค้าทำสัญญาระยะยาว มีไฟฟ้าพร้อม และมีต้นทุนเงินทุนที่รับมือได้ ไม่ใช่ผู้ที่สร้างกำลังประมวลผลได้มากที่สุด
ความเสี่ยงยังอยู่ที่จังหวะลงทุนและการกระจายรายได้ ผู้ให้บริการคลาวด์รายใหญ่มีธุรกิจหลายส่วนช่วยรองรับการลงทุนต่อเนื่อง ขณะที่ผู้เล่นเฉพาะทางต้องพิสูจน์ว่าลูกค้าจะใช้บริการอย่างสม่ำเสมอและยอมจ่ายในระดับที่สร้างกำไรได้ การคาดการณ์ว่ากลุ่มบริษัทคลาวด์ขนาดใหญ่และผู้ให้บริการเฉพาะทางจะลงทุนสูงถึงเกือบ 4.5 ล้านล้านดอลลาร์ในช่วงสามปีข้างหน้า สะท้อนขนาดของเดิมพัน แต่ไม่ได้ยืนยันผลตอบแทน นักลงทุนเริ่มชะลอและเรียกร้องผลตอบแทนสูงขึ้น เพราะกังวลทั้งการใช้จ่ายเกินจำเป็นและระยะเวลาที่ต้องรอกว่าจะเห็นกำไร ดังนั้น ความต้องการ AI ที่เพิ่มขึ้นเป็นเงื่อนไขจำเป็นต่อความสำเร็จ แต่ไม่ใช่เงื่อนไขเพียงพอสำหรับการคืนทุน
ผู้ให้บริการ Neocloud เสี่ยงติดกับดักหนี้
ผู้ให้บริการ Neocloud เกิดขึ้นจากการนำกำลังประมวลผลที่เคยรองรับเหมืองขุดบิตคอยน์มาปรับใช้ เมื่อความต้องการประมวลผล AI เพิ่มขึ้นและความต้องการเหมืองลดลง โมเดลนี้เติบโตเร็ว แต่ความได้เปรียบด้านโครงสร้างพื้นฐานเฉพาะทางไม่ได้ลบข้อจำกัดเรื่องเงินทุน ไฟฟ้า และการเข้าถึงลูกค้าองค์กร การ์ทเนอร์คาดว่าในปี 2573 ผู้ให้บริการ Neocloud มากกว่า 80% จะไม่สามารถดำเนินธุรกิจอย่างอิสระต่อไป และบางรายอาจปิดกิจการ ถอนตัว หรือควบรวม เพราะต้นทุนสูงและขาดความแตกต่าง อีลอน มัสก์ ซึ่งดำเนินธุรกิจลักษณะใกล้เคียงกันใน SpaceXAI วิจารณ์ว่าผู้ให้บริการมากกว่า 200 รายจะเผชิญการล้มหายและควบรวม โดยมีเพียงบางรายที่อยู่รอด แม้คำวิจารณ์นี้ไม่ใช่ข้อสรุปอิสระ แต่สอดคล้องกับแรงกดดันที่ผู้เล่นรายเล็กต้องเผชิญ
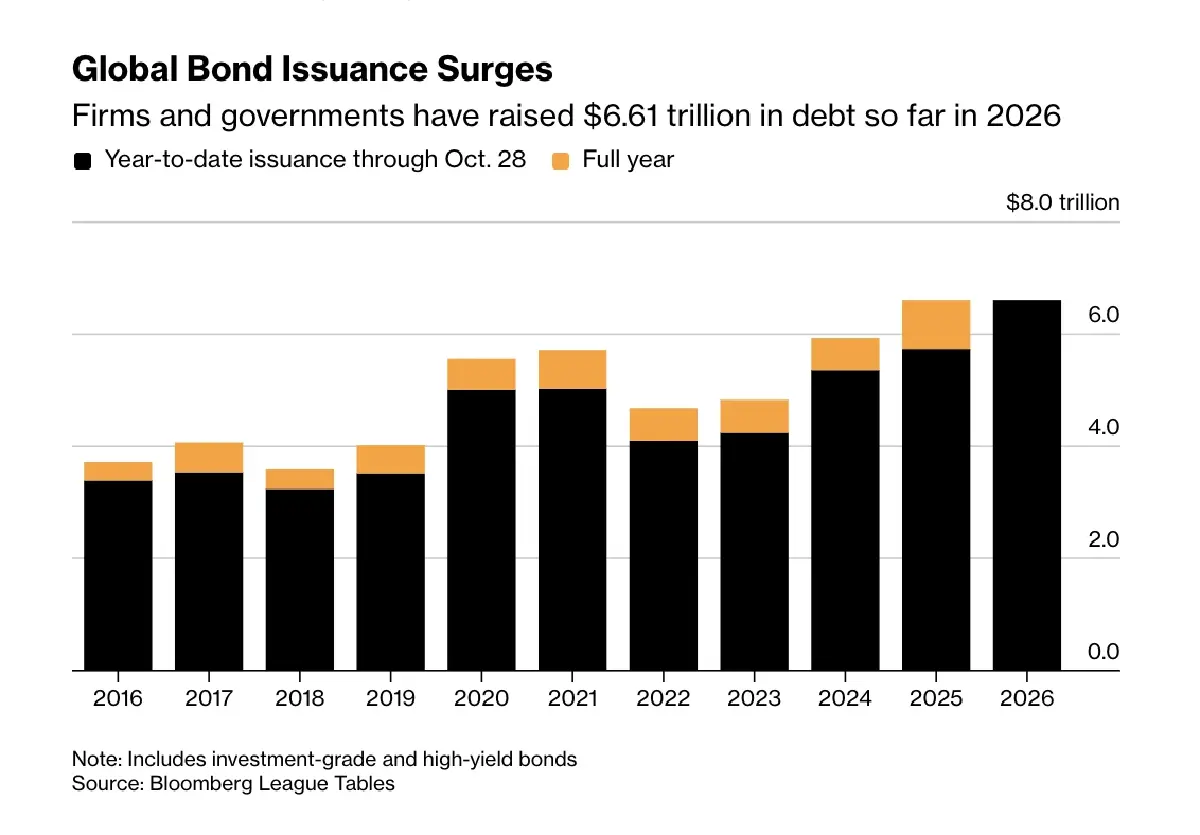
หนี้ดาต้าเซ็นเตอร์ทำให้ความเสี่ยงยิ่งหนักขึ้น การออกตราสารหนี้ทั่วโลกทำสถิติสูงสุดในปี 2569 โดยมียอดรวมเพิ่มขึ้น 15% จากปีก่อน และแรงขับเคลื่อนสำคัญมาจากการลงทุน AI เฉพาะบริษัทคลาวด์และผู้พัฒนาดาต้าเซ็นเตอร์ออกตราสารหนี้รวมกันเกือบ 3.68 แสนล้านดอลลาร์ มากกว่าปีก่อนหน้ากว่า 6 เท่า เมื่อผลตอบแทนพันธบัตรสูงขึ้น ต้นทุนกู้ยืมย่อมกดดันโครงการที่ต้องใช้เงินล่วงหน้ามหาศาล ผู้พัฒนาศูนย์ข้อมูลในสหรัฐต้องเสนอผลตอบแทนสูงถึง 7.2% สำหรับพันธบัตรระดับลงทุน และสูงถึง 10% สำหรับพันธบัตรความเสี่ยงสูง กรณี CoreWeave ซึ่งพันธบัตรถูกเทขายอย่างหนักจากภาระหนี้ที่พอกพูน แสดงให้เห็นว่าความต้องการใช้บริการไม่อาจปกป้องบริษัทจากความเสี่ยงด้านสินเชื่อได้
บทสรุป: ตลาดยังโต แต่การคัดผู้รอดชีวิตเริ่มขึ้นแล้ว
การเติบโตของ AI ยังเปิดโอกาสให้โครงสร้างพื้นฐานขยายตัว แต่การใช้เงินลงทุนจำนวนมากโดยหวังว่ารายได้จะตามมาทันคือการเดิมพัน ไม่ใช่หลักประกัน การ์ทเนอร์เตือนว่า หากการลงทุนดำเนินต่อในระดับปัจจุบัน สินทรัพย์มูลค่ากว่า 4 ล้านล้านดอลลาร์อาจต้องถูกปรับลดมูลค่าภายในปี 2575 และผลตอบแทนจากเงินลงทุนที่ 12% อาจยังไม่เกิดจนถึงช่วงสิ้นปีเดียวกันเป็นอย่างเร็วที่สุด สำหรับผู้ให้บริการ Neocloud จุดชี้ขาดจึงไม่ใช่เพียงการมีชิปหรือสร้างศูนย์ข้อมูลได้ แต่ต้องมีสัญญาลูกค้า รายได้ต่อเนื่อง เงินทุนที่ยืดหยุ่น และความสามารถจ่ายหนี้ หากองค์ประกอบเหล่านี้ไม่ครบ การควบรวมอาจเป็นทางออกที่ดีกว่าการขยายกิจการต่อ ข้อสรุปคือความเสี่ยงไม่ได้อยู่ที่ AI ไม่มีอนาคต แต่อยู่ที่การสร้างสินทรัพย์เร็วกว่าการสร้างธุรกิจที่ทำกำไรได้
ตลาดหนี้จะเป็นอีกสัญญาณที่ควรจับตา เพราะนักลงทุนเริ่มเรียกร้องผลตอบแทนสูงขึ้นและตั้งคำถามต่อกรอบเวลาการทำกำไรของผู้กู้ด้าน AI ขณะที่การประเมินความอยู่รอดของ Neocloud ยังขึ้นกับการเข้าถึงเงินทุน ไฟฟ้า และการยอมรับจากลูกค้าองค์กร เมื่อเงินทุนแพงขึ้น บริษัทที่ไม่มีรายได้ผูกพันหรือความแตกต่างชัดเจนย่อมเสียเปรียบ การเติบโตของตลาดจึงไม่ควรถูกใช้เป็นข้ออ้างให้ทุกโครงการเดินหน้าต่อโดยไม่ทบทวนผลตอบแทน การแยกโครงการที่ตอบโจทย์การใช้งานจริงออกจากการลงทุนที่เกินกำลัง คือวิธีลดโอกาสที่สินทรัพย์ด้อยค่า AI จะกลายเป็นต้นทุนก้อนใหญ่ในรอบถัดไป