
หนี้ AI เทคโนโลยีคืออะไร และทำไมวันนี้ถึงกลายเป็นสัญญาณเตือน
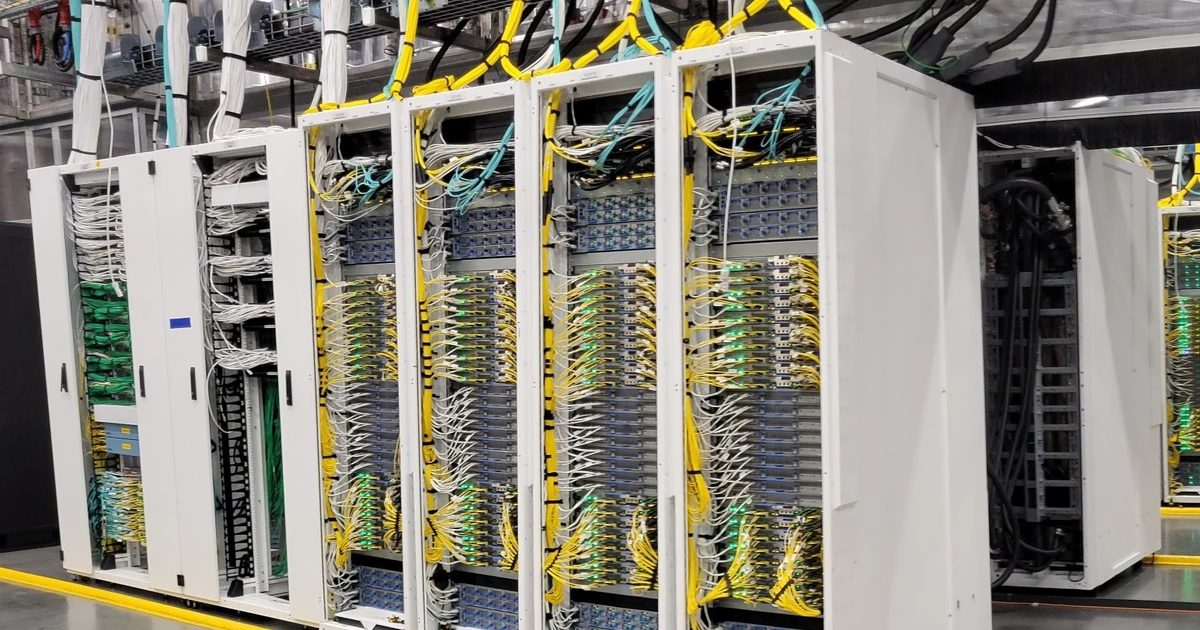
หนี้ AI เทคโนโลยี คือภาระการกู้ยืมและพันธะการเงินที่บริษัทใช้เพื่อสร้างโครงสร้างพื้นฐานสำหรับปัญญาประดิษฐ์ เช่น ศูนย์ข้อมูล การซื้อชิปประมวลผล และระบบคลาวด์ รวมถึงการให้การรับประกันทางการเงินแก่โครงการหรือสตาร์ทอัพด้าน AI ที่เกี่ยวข้อง ภาระเหล่านี้ไม่ได้อยู่แค่ในงบดุลโดยตรง แต่ยังแฝงอยู่ในข้อตกลงทางการเงินรูปแบบต่าง ๆ ทำให้ขนาดหนี้ AI ที่แท้จริงอาจสูงกว่าที่นักลงทุนมองเห็น และเริ่มกลายเป็นจุดเปลี่ยนสำคัญต่อความเสี่ยงการผิดนัดชำระของทั้งระบบนิเวศเทคโนโลยี ประเด็นสำคัญคือ บิ๊กเทค ลงทุน AI ด้วยเงินกู้ในระดับที่สูงมาก แต่รายได้จาก AI ยังไม่ชัดเจนว่าจะโตทันภาระดอกเบี้ยและเงินต้น การจัดอันดับเครดิตเตือนแล้วว่าภาระผูกพันด้านการลงทุน AI ของบริษัทเทคโนโลยีอาจใหญ่กว่าที่เปิดเผยต่อสาธารณะ นี่ไม่ใช่เรื่องเล็ก เพราะเมื่อหนี้ AI เทคโนโลยีบานปลาย ความเสี่ยงการผิดนัดชำระจะไม่ใช่แค่ปัญหาของบริษัทใดบริษัทหนึ่ง แต่จะสะเทือนทั้งตลาดตราสารหนี้
ตัวเลขหนี้ AI พุ่ง และสัญญาณจากตลาดตราสารหนี้ที่ไม่ควรมองข้าม
ในช่วงปีล่าสุด ตลาดหนี้ทั่วโลกมีภาระที่เกี่ยวข้องกับการลงทุน AI แล้วมากกว่า 450,000 ล้านดอลลาร์สหรัฐ ตามข้อมูลที่ถูกรวบรวมจากธุรกรรมการกู้ยืมเพื่อสร้างศูนย์ข้อมูล ซื้อชิป และพัฒนาโครงสร้างพื้นฐาน AI ตัวเลขนี้สะท้อนว่าหนี้ AI เทคโนโลยีกำลังกลายเป็นชั้นหนี้ใหม่ที่มีน้ำหนักต่อระบบการเงินโลกอย่างแท้จริง ผลลัพธ์ที่เห็นชัดคือ ต้นทุนการประกันความเสี่ยงการผิดนัดชำระของบริษัทเทคโนโลยีรายใหญ่พุ่งขึ้นทำสถิติสูงสุดเป็นประวัติการณ์ ตัวอย่างที่น่าจับตาคือสัญญา Credit Default Swap ของ Oracle ที่ระดับ 343 เบสิสพอยต์ และของ Meta ที่ระดับ 114.8 เบสิสพอยต์ ซึ่งทั้งคู่ถูกมองว่าเป็นตัวชี้วัดสำคัญของความเสี่ยงด้านหนี้ในอุตสาหกรรม AI เมื่อราคาประกันความเสี่ยงขยับขึ้นแรง แปลว่าตลาดกำลังส่งเสียงดังมากว่า การกู้เงินเพื่อเร่งลงทุน AI เริ่มเข้าเขตที่นักลงทุนไม่สบายใจ
เมื่อรายได้ AI ยังไม่ทันหนี้ บิ๊กเทคกำลังเล่นเกมเสี่ยงเกินไปหรือไม่
แก่นของความกังวลวันนี้ไม่ใช่แค่ขนาดหนี้ แต่คือคำถามว่า บิ๊กเทค ลงทุน AI แล้วจะหาเงินมาจ่ายหนี้อย่างไร นักลงทุนต้องการเห็นว่ารายได้และกำไรจาก AI มากพอที่จะครอบคลุมค่าใช้จ่ายและภาระหนี้สิน ทว่าในหลายบริษัท กระแสเงินสดจากการดำเนินงานยังไม่เพียงพอต่อค่าใช้จ่ายลงทุน ทำให้กระแสเงินสดอิสระติดลบ และต้องพึ่งการออกหุ้นกู้ต่อเนื่อง การเร่งลงทุนโครงสร้างพื้นฐาน AI ทำให้บริษัทต้องปรับเพิ่มแผนลงทุนหลายรอบ ส่งผลให้ตลาดคาดว่าจะมีการออกตราสารหนี้ใหม่อย่างสม่ำเสมอเพื่อเติมเงินทุน นี่คือวงจรที่อันตราย หากความต้องการใช้ AI หรือผลกำไรต่ำกว่าที่คาด ธุรกิจเหล่านี้อาจพบว่าการจัดการหนี้ทำได้ยากขึ้นอย่างรวดเร็ว ในมุมมองของผู้จัดอันดับเครดิต ความเสี่ยงที่ใหญ่ที่สุดจึงไม่ใช่การล้มละลายทันที แต่คือการที่ผลตอบแทนจาก AI ไม่เป็นไปตามที่คาดจนทำให้โครงสร้างหนี้เริ่มสั่นคลอน
ตลาดเครดิตตื่นตัว: CDS พุ่ง การขายหุ้นกู้ และความเชื่อมโยงความเสี่ยงใหม่
การที่ตัวชี้วัดความเสี่ยงด้านเครดิตของบริษัทเทคโนโลยีรายใหญ่ปรับขึ้นแตะระดับสูงสุดเป็นประวัติการณ์ในวันที่ 20 ตุลาคม สะท้อนความกังวลว่าบริษัทเหล่านี้อาจเร่งออกหุ้นกู้จำนวนมากหลังประกาศผลประกอบการ เพื่อระดมทุนรองรับการลงทุน AI เพิ่มเติม ตลาดตราสารหนี้ซึ่งรองรับอุปทานหุ้นกู้สูงอยู่แล้วจึงถูกกดดันให้ต้องรับความเสี่ยงใหม่จากหนี้ AI เทคโนโลยีอย่างต่อเนื่อง นักลงทุนบางส่วนเริ่มทยอยขายหุ้นกู้เดิมของบริษัทเทคโนโลยี เพื่อเตรียมเงินสำหรับชุดใหม่ที่อาจออกในวงเงินสูง ขณะเดียวกัน ปริมาณการซื้อขาย CDS ของผู้ให้บริการโครงสร้างพื้นฐานคลาวด์และผู้ผลิตชิปรายใหญ่ 10 แห่งเพิ่มขึ้นถึง 691% แตะระดับสูงสุดเป็นประวัติการณ์ที่ 140,000 ล้านดอลลาร์ในช่วงเก้าเดือนแรกของปี เทียบกับประมาณ 17,700 ล้านดอลลาร์ในช่วงเดียวกันของปีก่อน ตัวเลขนี้บอกชัดว่า ตลาดกำลังมองระบบนิเวศ AI ว่ามีความเชื่อมโยงด้านความเสี่ยงมากกว่าที่เคยคิด และไม่พร้อมจะเชื่อว่าทุกบริษัทจะรอดจากการทดสอบครั้งนี้
นักลงทุนควรตั้งสมมติฐานใหม่ต่อฟองสบู่ลงทุน AI และอนาคตหนี้บิ๊กเทค
แม้ผู้จัดอันดับเครดิตยังไม่เห็นความจำเป็นต้องปรับลดอันดับทันที แต่ก็ระบุชัดว่าหากบริษัทเทคโนโลยียังคงเพิ่มการลงทุนในระดับที่ยากต่อการรักษา หรือหากการแข่งขันด้าน AI กดดันรายได้มากขึ้น องค์กรจะพิจารณาประเมินอันดับเครดิตใหม่ ขณะเดียวกัน ผู้เล่นในตลาดจำนวนมากคาดว่าบริษัทเทคโนโลยีรายใหญ่จะกลับมาเร่งออกหุ้นกู้อีกครั้งหลังการเลือกตั้งกลางเทอมสหรัฐฯ และมีแนวโน้มเพิ่มขึ้นอย่างมีนัยสำคัญในปีถัดไป ท่ามกลางความต้องการเงินทุนมหาศาลเพื่อรองรับการแข่งขัน AI ที่ยังดำเนินต่อไป สำหรับนักลงทุน นี่คือจุดที่ต้องตั้งสมมติฐานใหม่ ไม่ใช่ถามแค่ว่า AI จะเปลี่ยนโลกหรือไม่ แต่ต้องถามว่าแบบจำลองธุรกิจ AI ใดมีโอกาสสร้างกระแสเงินสดจริงพอจะรองรับหนี้ และบริษัทใดกำลังใช้ตราสารหนี้เป็นเชื้อไฟให้ฟองสบู่ลงทุน AI พองตัวเกินเหตุ การคัดเลือกเครดิตจึงสำคัญกว่าการตามกระแส เพราะเมื่อกำแพงหนี้เริ่มปิดทางหนี บริษัทที่ไม่มีรายได้ AI แข็งแรงพออาจต้องจ่ายราคาสูงกว่าที่ตลาดคาดไว้วันนี้