
สินเชื่อ AI ผู้ประกอบการ คืออะไร และทำไมจึงสำคัญ
สินเชื่อ AI ผู้ประกอบการ คือสินเชื่อที่ธนาคารใช้ปัญญาประดิษฐ์วิเคราะห์ข้อมูลการขายและการรับชำระเงินของร้านค้า เช่น ยอดขายผ่านแอปพลิเคชันมือถือ เพื่อประเมินความสามารถในการชำระหนี้แทนการยึดติดกับหลักทรัพย์ค้ำประกันแบบเดิม ช่วยให้ผู้ประกอบการรายเล็กที่ไม่มีงบการเงินหรือเอกสารบัญชีละเอียดสามารถเข้าถึงเงินทุนในระบบได้มากขึ้น ลดเวลาเอกสาร และเชื่อมข้อมูลการค้าเข้ากับโอกาสทางการเงินโดยตรง
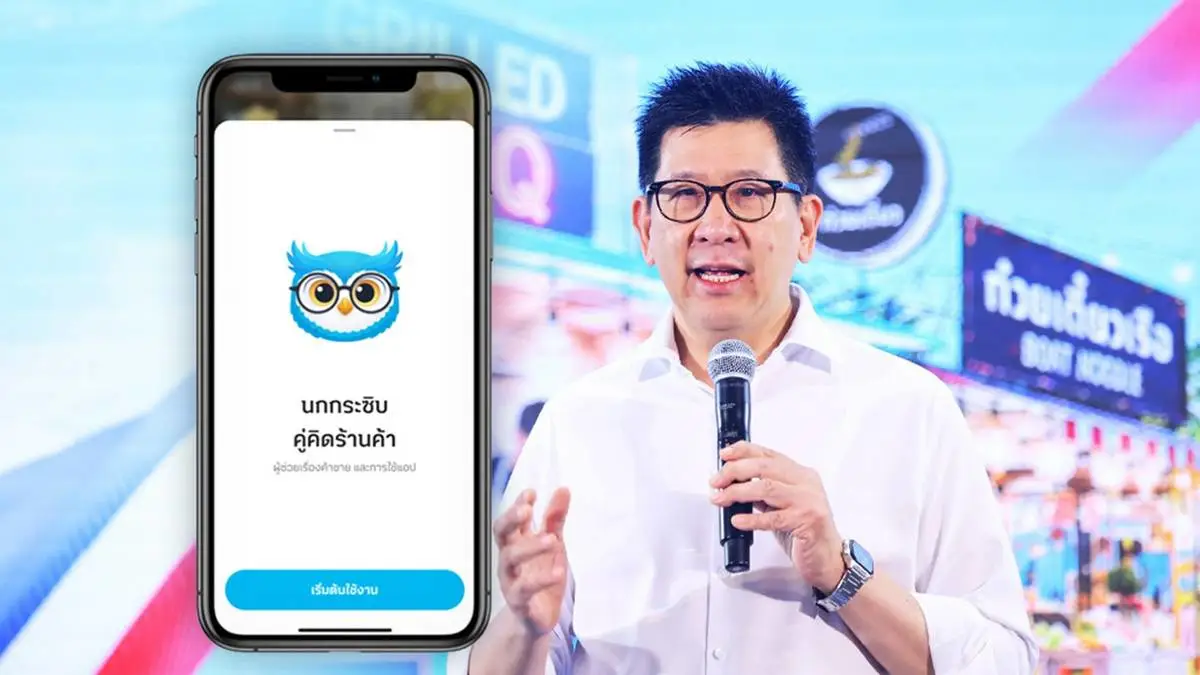
หัวใจของการเปลี่ยนแปลงรอบนี้คือระบบ AI “นกกระซิบ” ที่รัฐผลักดันให้เป็นศูนย์กลางข้อมูลธุรกรรมของร้านค้าที่เข้าร่วมโครงการ ไทยช่วยไทยพลัส ผ่านแอปถุงเงิน AI ตัวนี้สรุปยอดขาย พฤติกรรมลูกค้า และต้นทุน เพื่อให้พ่อค้าแม่ค้ารู้ธุรกิจตัวเองดีขึ้น และเปิดทางสู่การขอสินเชื่อดิจิทัลที่อิงข้อมูลจริงแทนคำพูดลอยๆ แนวคิดนี้ชัดเจนว่าไม่ได้สร้างแค่ระบบจ่ายเงิน แต่สร้างสะพานเชื่อมจากยอดขายบนมือถือไปสู่แหล่งทุนที่เป็นธรรม
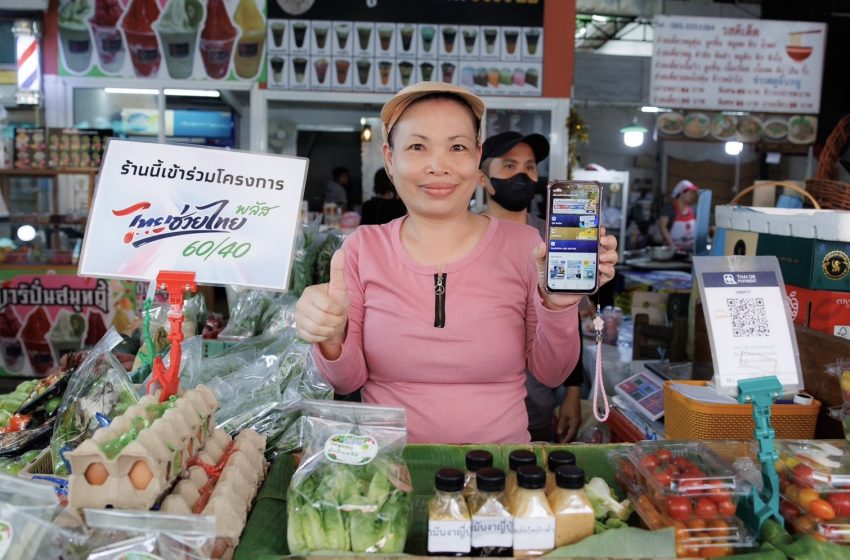
นกกระซิบ ธนาคาร กรุงไทยและออมสิน เปลี่ยนยอดขายให้เป็นเครดิต
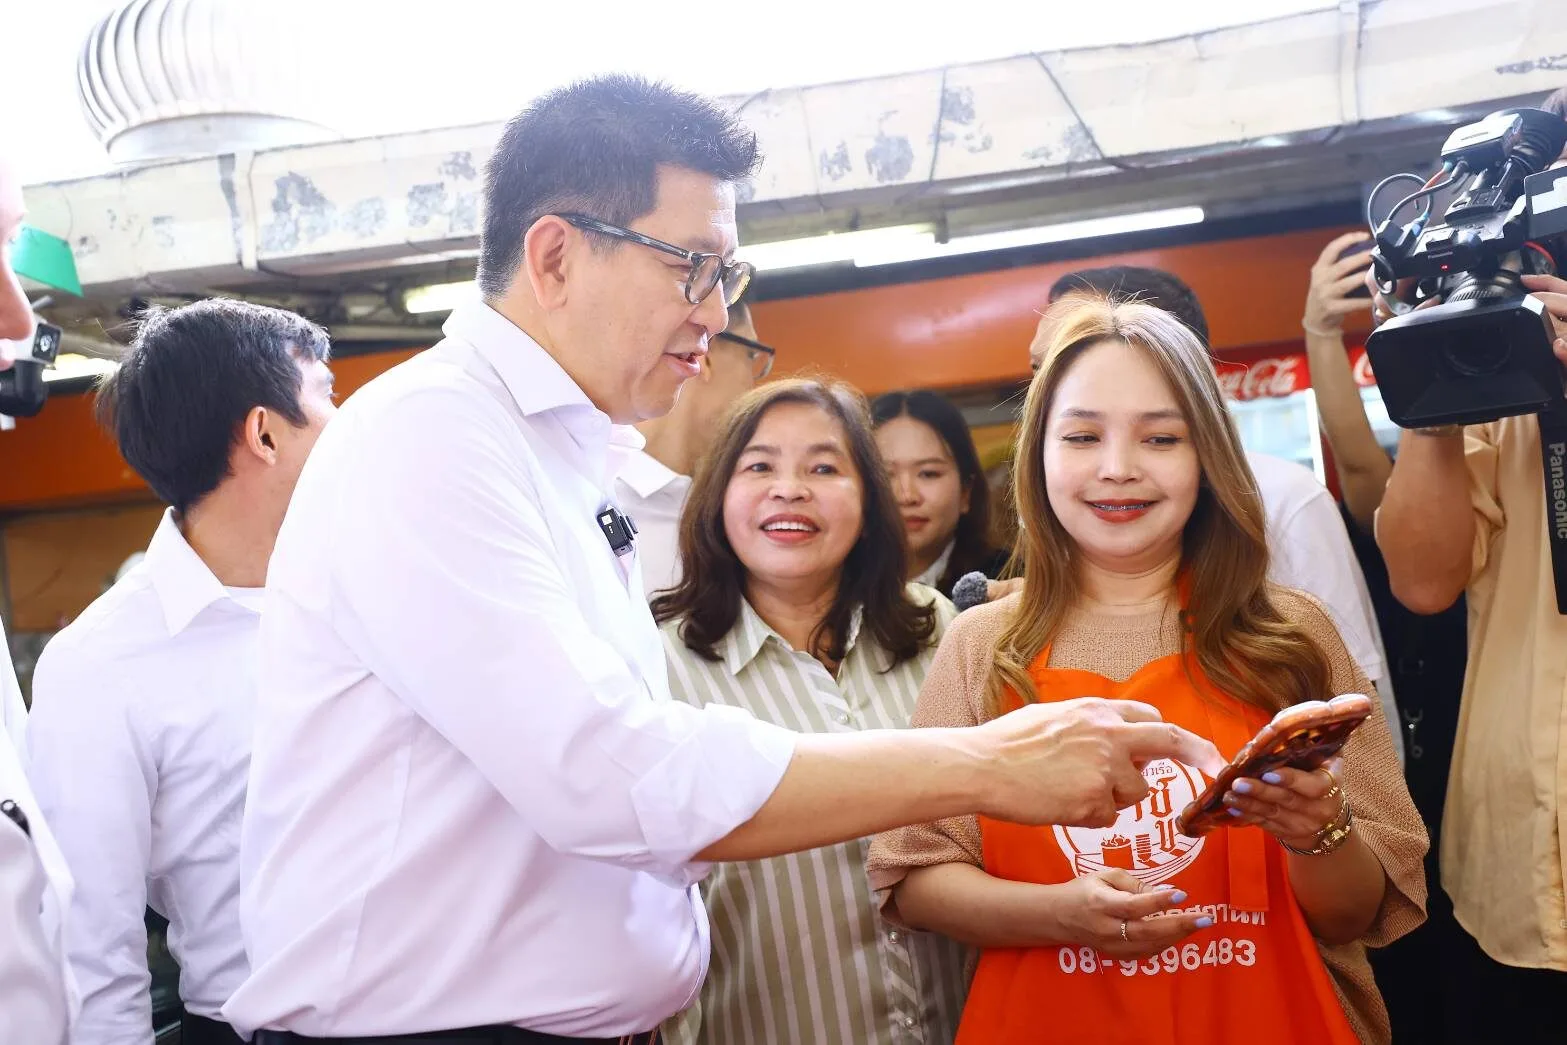
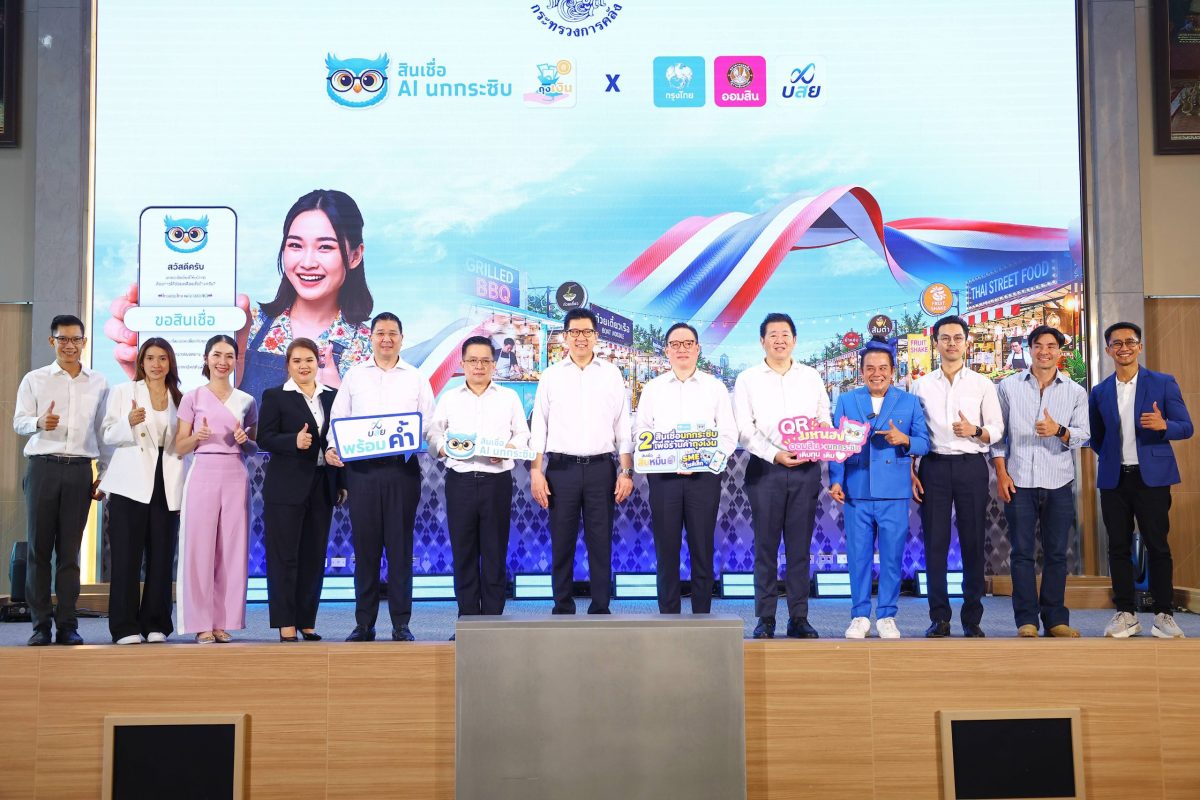
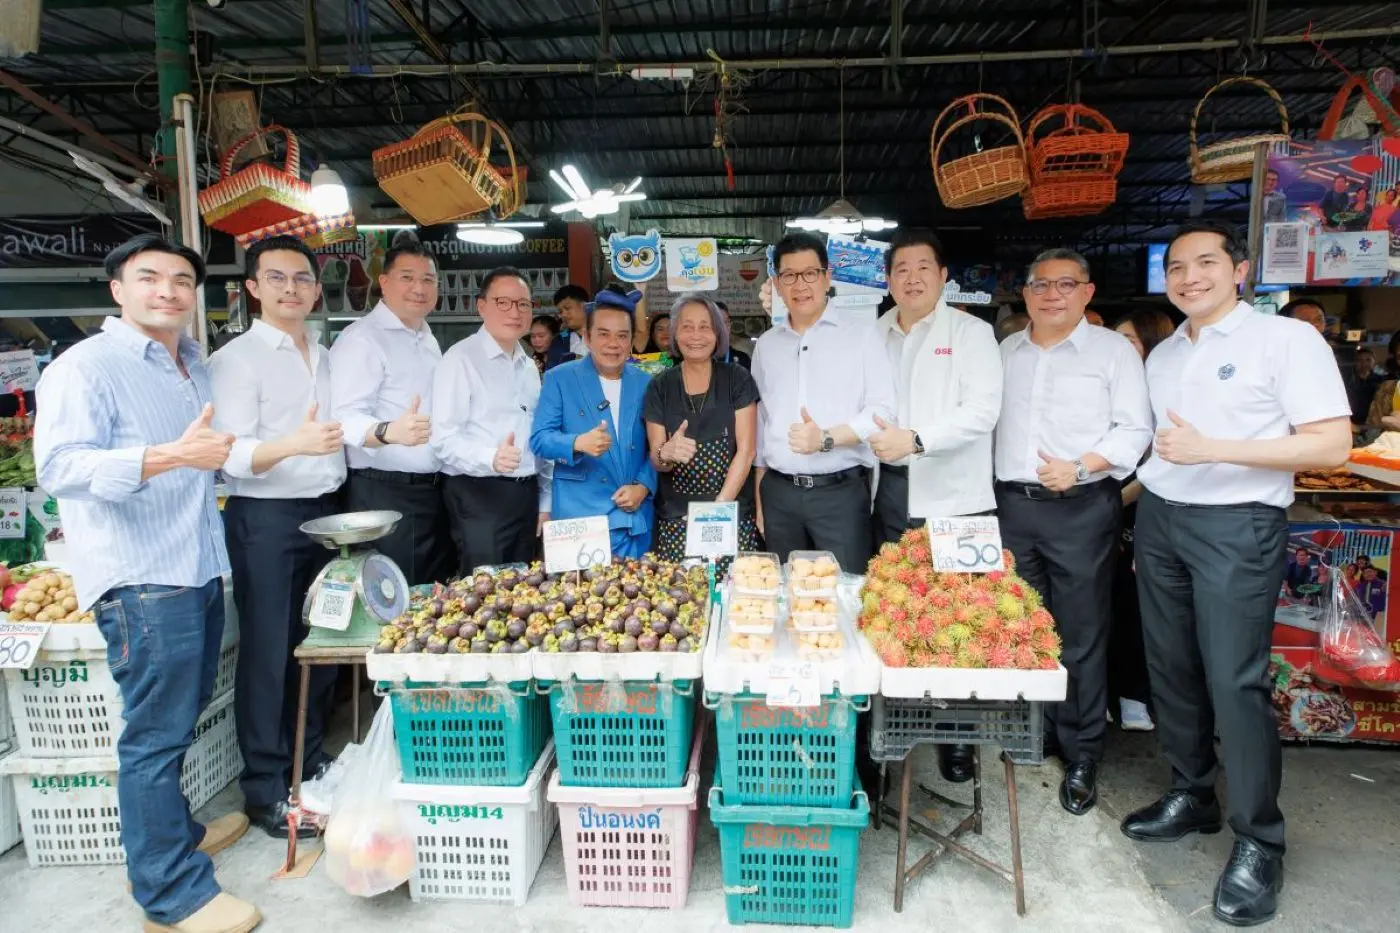
การเปิดเกมสินเชื่อ AI เริ่มชัดจากฝั่งธนาคารกรุงไทย เมื่อรัฐมนตรีว่าการกระทรวงการคลังนำทีมลงพื้นที่ตลาดหลังกระทรวง พร้อมผู้บริหารธนาคารเพื่อสำรวจการใช้จ่ายในโครงการ ไทยช่วยไทยพลัส และการใช้ AI นกกระซิบ ก่อนประกาศเปิดตัวโครงการสินเชื่อ AI นกกระซิบ เพื่อวางรากฐานให้ Micro SME เติบโตด้วยข้อมูล ไม่ใช่ด้วยเส้นสาย นี่คือสัญญาณว่า “ข้อมูลยอดขาย” กำลังกลายเป็นหลักฐานสำคัญกว่าบ้านหรือที่ดินค้ำประกัน
กรุงไทยออกสินเชื่อสำหรับร้านค้าถุงเงินสองแบบ สินเชื่อ SME ไซส์เล็ก วงเงินสูงสุด 3 ล้านบาทต่อราย ใช้ บสย ค้ำประกัน ดอกเบี้ยเริ่มต้น 3.5% ต่อปี คงที่ในสองปีแรก ไม่ต้องใช้หลักทรัพย์ค้ำประกัน และฟรีค่าธรรมเนียมขอสินเชื่อถึงวันที่ 31 ตุลาคม 2569 พร้อมสินเชื่อสิบหมื่นที่ให้วงเงินได้ถึง 5 เท่าของรายได้ สูงสุดไม่เกิน 500,000 บาท ดอกเบี้ยเริ่มต้น 11% ต่อปี เมื่อยอดขายบนแอปกลายเป็นแฟ้มเครดิตอัตโนมัติ ผู้ประกอบการรายเล็กจึงมีภาษีต่อรองกับธนาคารมากกว่าที่เคย
จากกู้ยืมไม่ต้องค้ำประกัน ถึงเอสเอ็มอี ดอกเบี้ยต่ำ: บทบาทออมสินและ SME D Bank
ธนาคารออมสินเลือกเดินเกมเชิงรุกด้วยสินเชื่อ QR มหาเฮง X นกกระซิบ ใช้ AI วิเคราะห์ยอดขายจริงผ่านแอปถุงเงินแล้วอนุมัติสินเชื่อวงเงินสูงสุด 50,000 บาทต่อราย หรือไม่เกิน 1.5 เท่าของยอดขายเฉลี่ยต่อเดือนย้อนหลังอย่างน้อยสามเดือน โดยไม่ต้องใช้หลักประกันเลย นี่คือตัวอย่างชัดเจนของกู้ยืมไม่ต้องค้ำประกัน ที่ใช้ข้อมูลหมุนเวียนจริงแทนการขอทรัพย์สิน ช่วยให้พ่อค้าแม่ค้าที่ขายของดีแต่ไม่มีทรัพย์ค้ำประกันขยับจากนอกระบบเข้ามาในระบบ
ขณะเดียวกัน SME D Bank รับนโยบาย นกกระซิบ อย่างชัดเจนโดยประกาศว่าจะนำข้อมูลทางการเงินในระบบนกกระซิบ ทั้งสรุปยอดขาย รายได้ และการบริหารสต็อก มาใช้เป็นหลักฐานประกอบการยื่นกู้ สินเชื่อ ปลุกพลัง SME ให้เอสเอ็มอีรายเล็กกู้ได้สูงสุด 1 ล้านบาท ดอกเบี้ยพิเศษ 3% ต่อปี คงที่สามปีแรก ผ่อนนานถึงสิบปี ปลอดชำระเงินต้นสูงสุด 12 เดือน ไม่ต้องใช้หลักทรัพย์ค้ำประกันเพราะ บสย ค้ำเต็มจำนวน นี่คือเอสเอ็มอี ดอกเบี้ยต่ำ ที่ออกแบบมาเกาะกับข้อมูลดิจิทัลแท้ๆ ไม่ใช่แค่เปลี่ยนชื่อผลิตภัณฑ์
นโยบาย นกกระซิบ กับการออกแบบระบบเครดิตใหม่ให้คนตัวเล็ก
สิ่งที่น่าสนใจคือ นกกระซิบ ไม่ได้เป็นเพียง AI ช่วยตอบแชต แต่เป็นแพลตฟอร์มข้อมูลกลางที่เชื่อมรัฐ ธนาคาร และผู้ประกอบการเข้าด้วยกัน ธนาคารต่างๆ ขานรับนโยบายนี้โดยเตรียมนำข้อมูลการค้าขายจริงมาใช้ประกอบการปล่อยสินเชื่อ เพื่อเพิ่มโอกาสให้เอสเอ็มอีรายเล็กที่ขาดหลักฐานทางการเงินเข้าถึงทุนในระบบ การที่แพลตฟอร์มเดียวกันถูกใช้ทั้งเพื่อสรุปยอดขายให้พ่อค้าแม่ค้าดู และใช้เป็นเอกสารยื่นกู้ แปลว่าขั้นตอนการขอสินเชื่อกำลังถูกย่นให้เหลือแค่การยืนยันตัวตนและยอมรับเงื่อนไข
โครงสร้างนี้เปลี่ยนเกมสองชั้น ชั้นแรกคือการประเมินเครดิตจากพฤติกรรมจริง ลดน้ำหนักการดูเอกสารที่ผู้ประกอบการรายเล็กไม่มี ชั้นที่สองคือการออกแบบผลิตภัณฑ์ให้สอดคล้องกับรอบการค้า เช่น สินเชื่อสั้นเพื่อหมุนสต็อกของออมสิน หรือสินเชื่อระยะยาวดอกเบี้ยต่ำของ SME D Bank ที่ตรึงดอกเบี้ยสามปีแรก เมื่อข้อมูลจากยอดขาย กลายเป็นทั้งเครื่องมือบริหารร้านและใบสมัครสินเชื่อในตัว ผู้ประกอบการรายย่อยจึงมีอำนาจต่อรองมากขึ้น และเริ่มย้ายจากการพึ่งเงินกู้นอกระบบไปสู่สินเชื่อ AI ผู้ประกอบการ ที่กติกาชัดเจนกว่า
โอกาสและข้อท้าทาย: นกกระซิบจะพาเครดิตเข้าถึงทุกมุมตลาดได้หรือไม่
เมื่อดูภาพรวม จะเห็นว่าสินเชื่อ AI ผู้ประกอบการ ไม่ได้เป็นแค่เครื่องมือการตลาดของธนาคาร แต่คือการทดลองเขียนระบบเครดิตใหม่ที่อิงข้อมูลธุรกรรม มากกว่าทรัพย์ค้ำและเส้นสาย สินเชื่อวงเล็กไม่ต้องค้ำอย่าง QR มหาเฮง X นกกระซิบ วงเงิน 50,000 บาท ผสมกับวงใหญ่มี บสย ค้ำอย่างสินเชื่อ SME ไซส์เล็ก และ ปลุกพลัง SME ดอกเบี้ยเพียง 3% คงที่สามปีแรก สะท้อนว่ารัฐกำลังวางบันไดให้ผู้ประกอบการรายเล็กค่อยๆ ไต่จากทุนหมุนเวียนสั้นไปสู่การลงทุนระยะยาว
อย่างไรก็ตาม ความสำเร็จของ นกกระซิบ ธนาคาร จะไม่ได้วัดที่จำนวนผลิตภัณฑ์ใหม่ แต่จะวัดที่ว่าผู้ประกอบการตัวเล็ก ผู้ไม่มีงบการเงิน หรือผู้ค้าในพื้นที่ห่างไกล ได้ใช้ประวัติยอดขายเป็นใบเบิกทางสู่เครดิตดอกเบี้ยต่ำมากแค่ไหน หากแพลตฟอร์มนี้เดินต่อจนข้อมูลยอดขายกลายเป็น ภาษากลาง ระหว่างร้านค้ากับธนาคารจริง การกู้ยืมไม่ต้องค้ำประกัน จะไม่ใช่ข้อยกเว้นชั่วคราว แต่กลายเป็นมาตรฐานใหม่ของระบบการเงินที่ยอมรับศักยภาพของคนตัวเล็กผ่านข้อมูลที่พวกเขาสร้างเองทุกวัน