
สินเชื่อ AI นกกระซิบคืออะไร และสำคัญต่อผู้ประกอบการรายย่อยอย่างไร
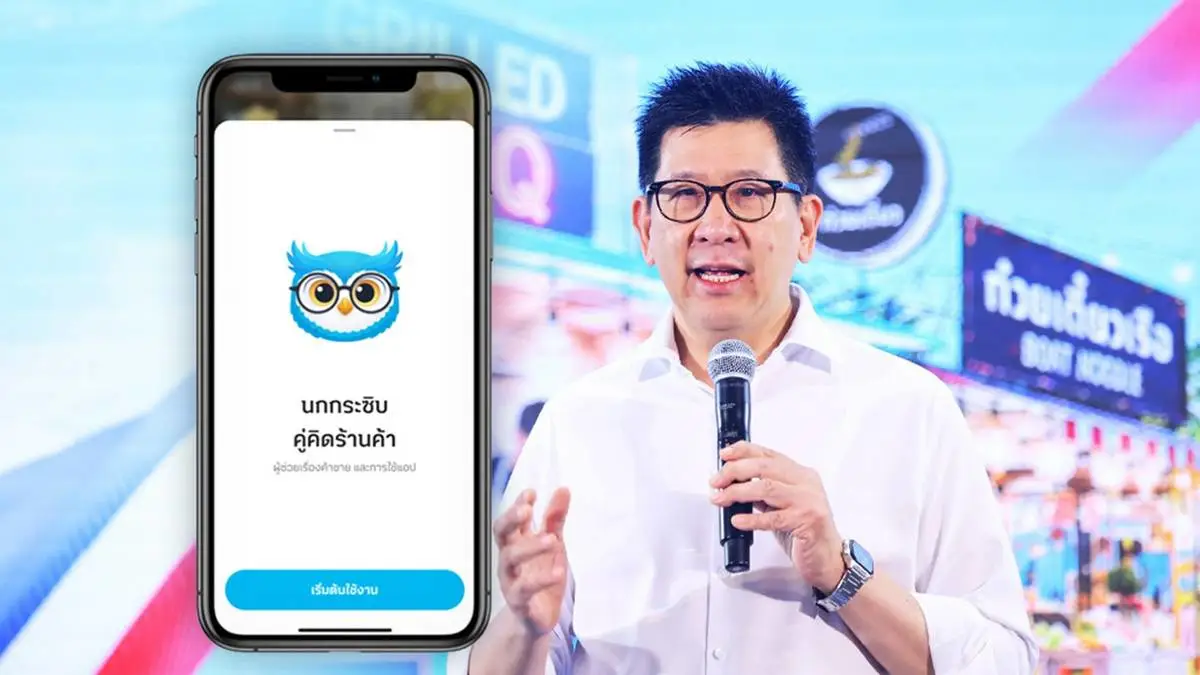
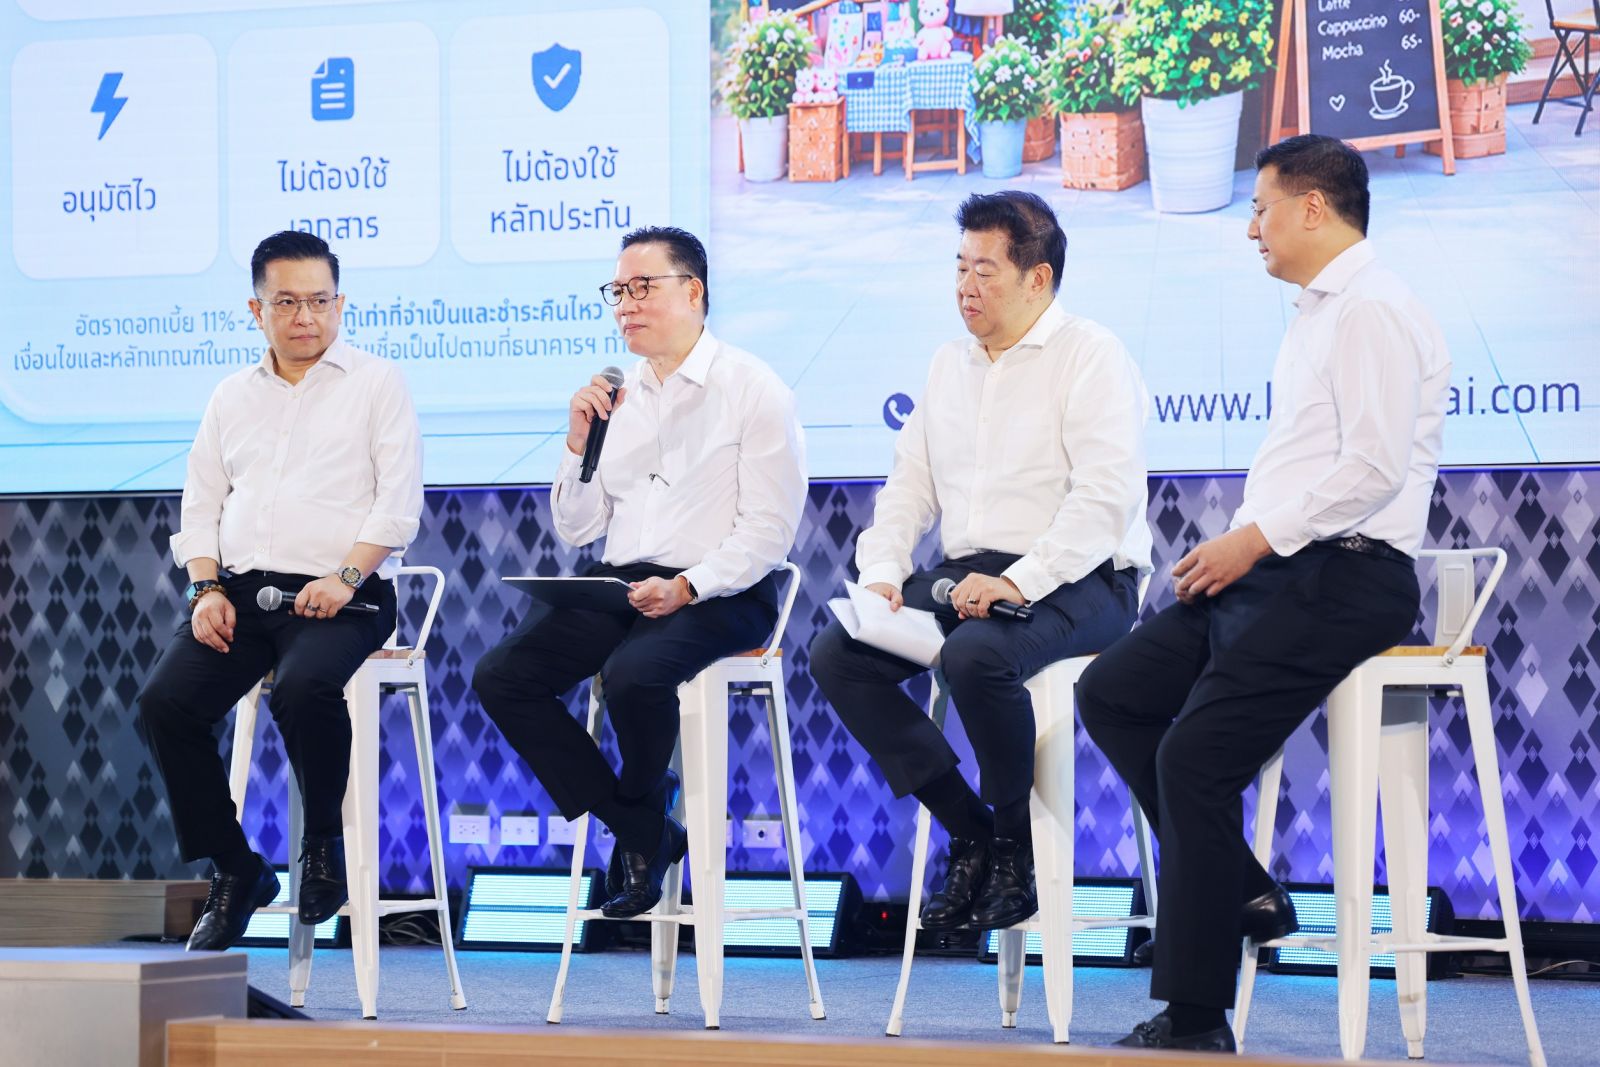
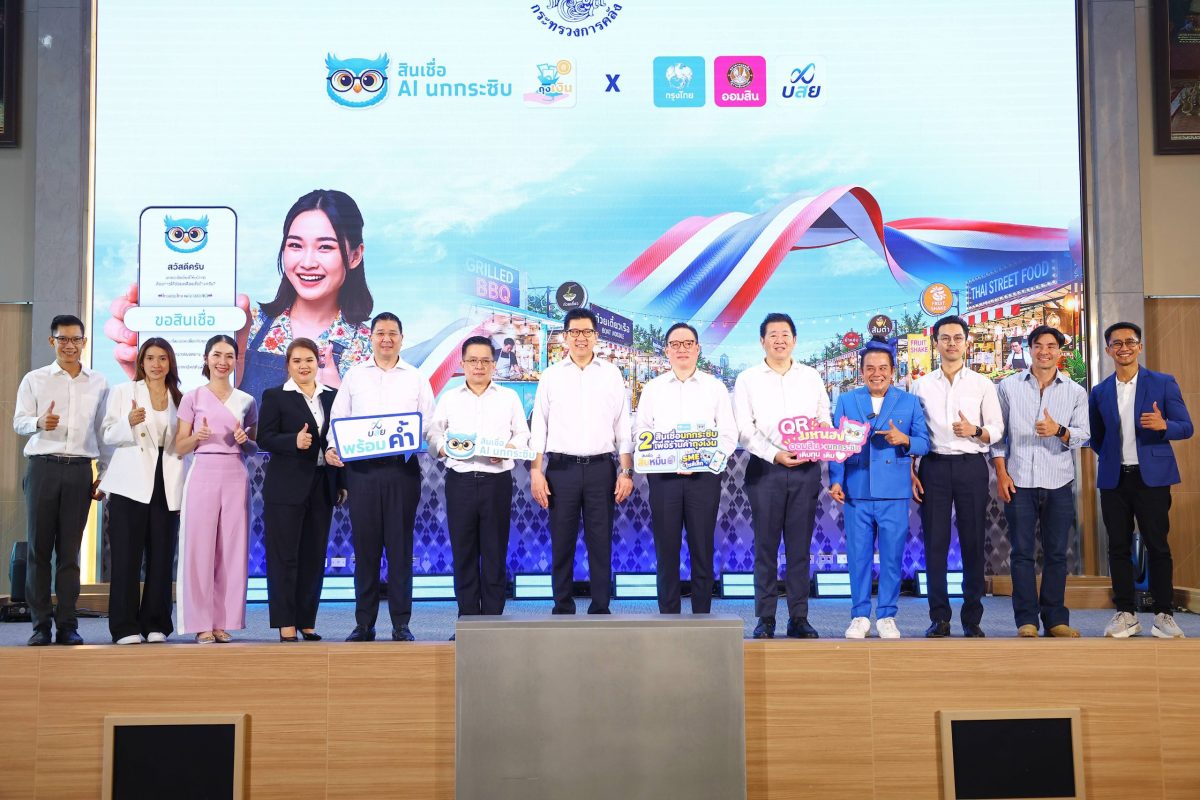
สินเชื่อ AI นกกระซิบ คือโครงการสินเชื่อที่ใช้ระบบปัญญาประดิษฐ์ภายในแอปถุงเงิน วิเคราะห์ข้อมูลยอดขายจริงของร้านค้า เพื่อนำมาประเมินศักยภาพในการขอสินเชื่อกับสถาบันการเงิน โดยลดการพึ่งพาเอกสารทางการเงินแบบเดิม เน้นช่วยผู้ประกอบการรายย่อยและ SME ที่มีรายรับจริงแต่เข้าไม่ถึงสินเชื่อในระบบ ให้สามารถเข้าถึงเงินทุนได้สะดวกขึ้นด้วยข้อมูลดิจิทัลจากการทำธุรกิจของตนเอง หัวใจของเรื่องนี้ไม่ใช่แค่การเปิดตัวเทคโนโลยีใหม่ แต่คือการเปลี่ยนวิธีคิดเรื่องเครดิต จากการดูเอกสารที่คนตัวเล็กจัดทำได้ยาก ไปสู่การดูพฤติกรรมการขายที่เกิดขึ้นทุกวัน การที่กระทรวงการคลังจับมือธนาคารกรุงไทย ธนาคารออมสิน และบสย เปิดตัวสินเชื่อ AI นกกระซิบเมื่อวันที่ 10 กันยายน 2569 จึงสะท้อนชัดว่ารัฐกำลังเลือกข้างให้ผู้ประกอบการรายย่อยที่เคยถูกมองข้ามในระบบสินเชื่อเดิม
จากยอดขายในแอปถุงเงินสู่เครดิต: AI ที่ทำมากกว่าการวิเคราะห์ตัวเลข
จุดต่างที่ทำให้สินเชื่อ AI นกกระซิบโดดเด่นคือมันใช้ข้อมูลจริงจากแอปถุงเงินไม่ใช่แบบสอบถามหรือสมุดบัญชีที่เขียนย้อนหลัง การที่ AI วิเคราะห์ยอดขาย แยกช่วงเวลาขายดี และเจาะไปถึงโครงสร้างต้นทุนวัตถุดิบ เช่น หมู เห็ด เป็ด ไก่ หรือไข่ เทียบกับราคาตลาด เพื่อช่วยให้ร้านซื้อต้นทุนถูกลง แปลว่าระบบนี้ไม่ได้ทำหน้าที่แค่ให้กู้ แต่กำลังสอนเจ้าของร้านให้บริหารธุรกิจดีขึ้นไปพร้อมกัน คำพูดที่ควรถูกหยิบไปอ้างอิงคือแนวคิดที่ว่า “การช่วยให้ขายได้ดีขึ้นในวันนี้ยังไม่เพียงพอ รัฐบาลต้องการช่วยให้ผู้ประกอบการแข่งขันได้ดีขึ้นในวันพรุ่งนี้ด้วย” ซึ่งสะท้อนว่า AI นกกระซิบถูกออกแบบมาเป็นผู้ช่วยธุรกิจระยะยาว ไม่ใช่เพียงเครื่องมือวิเคราะห์เครดิตระยะสั้น ดังนั้นผู้ประกอบการรายย่อยที่ใช้แอปถุงเงินจึงไม่ได้ถูกมองเป็นลูกหนี้ แต่ถูกมองเป็นเจ้าของกิจการที่มีข้อมูลธุรกิจชัดเจนและพร้อมเติบโต
วงเงินกู้สูงสุด 3 ล้านบาทกับการปลดล็อกข้อจำกัดเครดิตของ SME ไทย
ข้อเท็จจริงที่สร้างแรงสะเทือนในแวดวงสินเชื่อคือการเปิดให้ร้านค้าถุงเงินที่ใช้ AI นกกระซิบเข้าถึงวงเงินสินเชื่อ SME ไซส์เล็กสูงสุด 3 ล้านบาทต่อราย ผ่านธนาคารกรุงไทย สำหรับธุรกิจค้าส่ง ค้าปลีก การบริการ และร้านค้าออนไลน์ โดยมีดอกเบี้ยเริ่มต้นที่ 3.5% ต่อปีในช่วงสองปีแรก นี่คือระดับวงเงินที่ผู้ประกอบการรายย่อยจำนวนมากไม่เคยคิดว่าตัวเองจะเข้าถึงได้ เพราะติดข้อจำกัดเรื่องเอกสารและหลักทรัพย์ค้ำประกัน การที่บสย เข้ามาค้ำประกันสินเชื่อโดยให้ฟรีค่าธรรมเนียมถึง 4 ปีแรก ยิ่งตอกย้ำว่าโครงการนี้ตั้งใจลดต้นทุนการเข้าถึงเงินทุนของรายย่อยอย่างแท้จริง เมื่อรวมกับกรอบวงเงินค้ำประกันต่อรายที่ระบบของบสย รองรับตั้งแต่ 5,000 บาทถึง 100 ล้านบาทตามประเภทโครงการ ก็ยิ่งเห็นภาพว่าแนวคิดนกกระซิบไม่ได้จำกัดแค่ร้านเล็ก แต่เปิดทางให้ SME ไทยที่กำลังขยายตัวใช้ข้อมูลยอดขายดิจิทัลเป็นใบเบิกทางสู่แหล่งทุนในระบบ
จากไทยช่วยไทยพลัสสู่สินเชื่อ AI นกกระซิบ: รัฐเรียนรู้แล้วต่อยอดอย่างไร
การมาถึงของสินเชื่อ AI นกกระซิบไม่ได้เกิดในสุญญากาศ แต่เป็นผลจากบทเรียนของมาตรการกระตุ้นเศรษฐกิจก่อนหน้าอย่างไทยช่วยไทย พลัสและคนละครึ่ง พลัส ที่ทำให้ยอดขายร้านค้าพุ่งขึ้นเฉลี่ยถึง 500%–600% ระหว่างดำเนินโครงการ และเมื่อมาตรการจบลง ร้านค้าที่ได้รับการเสริมทักษะการขายออนไลน์ยังมียอดขายสูงกว่าก่อนเริ่มโครงการราว 200% ต่อเนื่อง ตัวเลขเหล่านี้บอกชัดว่ารัฐเห็นคุณค่าของข้อมูลยอดขายดิจิทัลและความสามารถในการขายออนไลน์ของผู้ประกอบการรายย่อย ดังนั้นก้าวต่อไปจึงไม่ใช่แค่กระตุ้นให้ขายดี แต่คือการแปลงข้อมูลยอดขายเหล่านั้นให้กลายเป็นหลักฐานเครดิตที่สถาบันการเงินยอมรับ สำนักงานเศรษฐกิจการคลังจึงออกแบบ AI นกกระซิบในแอปถุงเงินให้สามารถวิเคราะห์ยอดขายจากโครงการภาครัฐเหล่านี้ รวมถึงการเปรียบเทียบผลประกอบการกับร้านใกล้เคียง เพื่อให้ผู้ประกอบการมีภาพธุรกิจชัดเจนขึ้นและใช้ข้อมูลนี้ยื่นขอสินเชื่อได้ง่ายขึ้น
ข้อคิดเชิงนโยบาย: เมื่อข้อมูลกลายเป็นหลักประกันของผู้ประกอบการรายย่อย
หากมองเชิงนโยบาย สินเชื่อ AI นกกระซิบคือการประกาศอย่างไม่เป็นทางการว่าข้อมูลคือหลักประกันรูปแบบใหม่ของผู้ประกอบการรายย่อย ในอดีตคนกลุ่มนี้มักต้องพึ่งเงินกู้นอกระบบเพราะไม่มีเอกสารบัญชีหรือหลักทรัพย์ค้ำประกัน ทั้งที่มีรายได้และลูกค้าจริง การนำรายงานยอดขายจากแอปถุงเงินมาใช้ประเมินศักยภาพธุรกิจ จึงเป็นการยอมรับความจริงว่าระบบเก่ากดทับคนทำมาหากินตัวเล็กเกินไป แต่โครงการนี้จะสำเร็จหรือไม่ ขึ้นกับสองปัจจัย หนึ่ง ผู้ประกอบการต้องเห็นคุณค่าของการบันทึกยอดขายผ่านแอปถุงเงินอย่างสม่ำเสมอ เพราะนั่นคือเครดิตในอนาคต สอง สถาบันการเงินต้องกล้าปรับกระบวนการพิจารณาสินเชื่อให้เปิดรับข้อมูลดิจิทัลแทนการยึดติดเอกสารแบบเดิม ถ้าทั้งสองด้านขยับพร้อมกัน สินเชื่อ AI นกกระซิบจะไม่ใช่แค่โครงการหนึ่งในหลายมาตรการ แต่จะกลายเป็นมาตรฐานใหม่ของการเข้าถึงเงินทุนในระบบสำหรับผู้ประกอบการรายย่อยและ SME ไทยอย่างแท้จริง