
ตลาดหรูไม่ได้ฟื้นพร้อมกันทุกแบรนด์
ความแตกต่างของประสิทธิภาพแบรนด์ในตลาดแฟชั่นหรู คือภาวะที่ความสนใจและยอดขายของแต่ละแบรนด์เคลื่อนไหวสวนทางกัน แม้อยู่ภายใต้แรงกดดันทางเศรษฐกิจและการแข่งขันชุดเดียวกัน
ไตรมาส 3 ปี 2026 ทำให้ภาพนี้ชัดขึ้น Prada กลับขึ้นเป็นแบรนด์อันดับหนึ่งใน Lyst Index พร้อมความต้องการสินค้าที่เพิ่มขึ้น 55% จากไตรมาสก่อน ขณะที่ยอดขายกุชชี่ลดลง 6% เมื่อเทียบกับปีก่อนตามเกณฑ์เปรียบเทียบ ตัวเลขทั้งสองไม่ได้วัดเรื่องเดียวกันโดยตรง เพราะ Lyst สะท้อนความสนใจของผู้บริโภค ส่วนรายงาน Kering สะท้อนรายได้ แต่เมื่อนำมาอ่านคู่กันก็เห็นสัญญาณของตลาดที่เลือกแบรนด์มากขึ้น แทนที่จะให้ความสนใจสินค้าหรูในภาพรวม การฟื้นตัวของตลาดจึงไม่ใช่คำตอบของทุกแบรนด์ และราคาแบรนด์หรูที่ปรับให้น่าซื้อขึ้นก็ไม่ได้รับประกันว่าจะสร้างความต้องการได้เอง
Prada เปลี่ยนเอกลักษณ์ให้เป็นแรงดึงดูด
การกลับสู่อันดับหนึ่งของ Prada ในตัวชี้วัด Lyst Index นับเป็นครั้งแรกนับตั้งแต่ไตรมาส 4 ปี 2023 แบรนด์ขยับขึ้น 5 อันดับ และความต้องการสินค้าเพิ่มขึ้น 55% เมื่อเทียบกับไตรมาสก่อน ตัวเลขนี้เป็นหลักฐานของแรงสนใจที่เร่งตัว ไม่ใช่ตัวเลขยอดขายโดยตรง แต่บอกได้ว่าผู้บริโภคกำลังหันมามองแบรนด์มากขึ้น
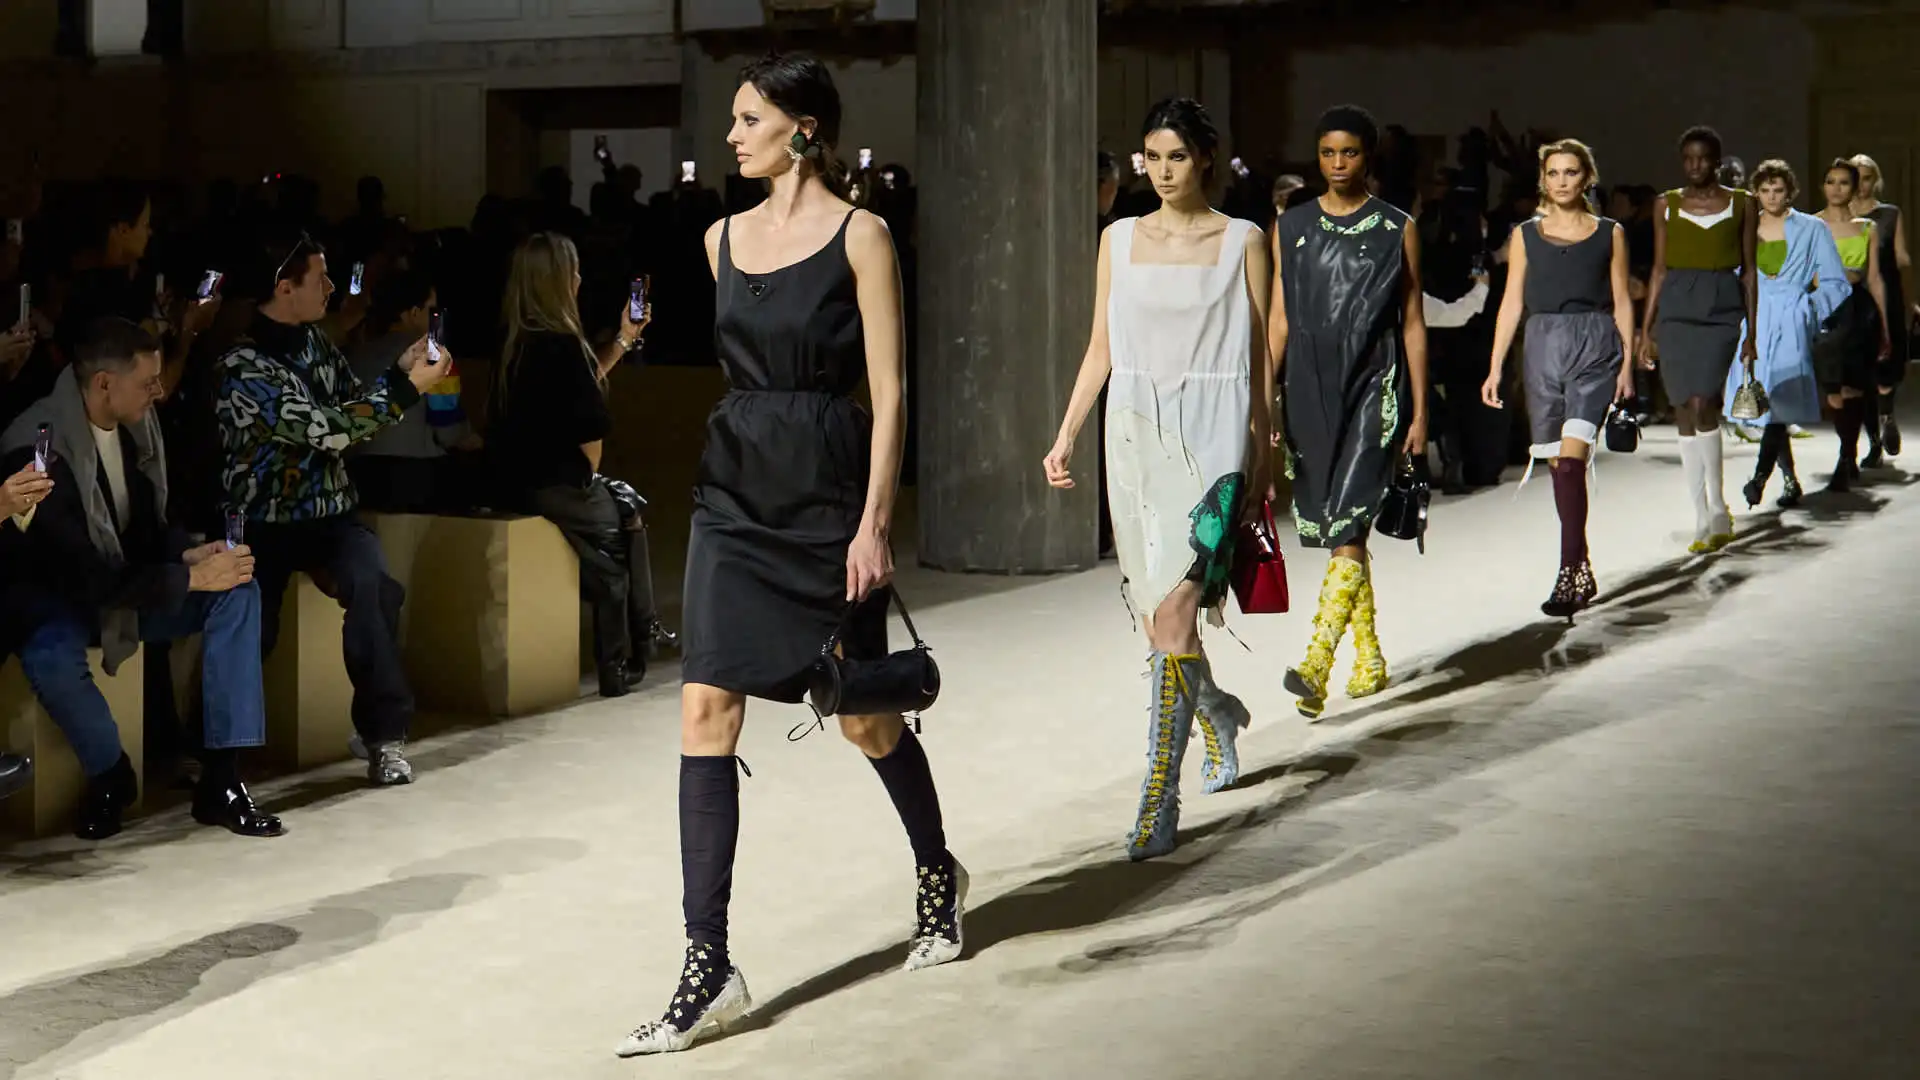
แรงส่งส่วนหนึ่งมาจากคอลเลกชัน Fall 2026 ซึ่งนำเสนอเสื้อผ้าที่เล่นกับความไม่สมบูรณ์แบบ การซ้อนชั้น และรายละเอียดที่เผยให้เห็นสิ่งซ่อนอยู่ แนวคิดบนรันเวย์มีบุคลิกชัดและต่อยอดไปสู่สินค้าที่คนอยากค้นหา โดยกระเป๋า Prada Wish Pouch มีความต้องการเพิ่มขึ้น 500% จากไตรมาสก่อน มุมมองของ Prada จึงต่างจากการไล่ตามกระแสระยะสั้น แบรนด์สร้างบทสนทนาด้วยงานออกแบบ แล้วทำให้บทสนทนานั้นเชื่อมกับสินค้าได้ นี่คือจุดที่ความสนใจมีโอกาสกลายเป็นความต้องการจริง
Gucci ปรับสินค้าแล้ว แต่โจทย์อยู่ที่ความรู้สึกต่อแบรนด์
ยอดขายกุชชี่ลดลง 6% ในไตรมาส 3 ตามเกณฑ์เปรียบเทียบของ Kering ขณะที่ยอดขายผ่านร้านค้าของแบรนด์ลดลง 9% และจำนวนผู้เข้าร้านยังอ่อนแรง โดยเฉพาะในจีนแผ่นดินใหญ่และญี่ปุ่น บริษัทระบุว่าอัตราการเปลี่ยนผู้เข้าชมเป็นผู้ซื้อและยอดใช้จ่ายเฉลี่ยดีขึ้น แต่ภาพรวมยังไม่พอชดเชยการหายไปของลูกค้าที่หน้าร้าน
การปรับโครงสร้างราคาให้เข้าถึงผู้บริโภคได้กว้างขึ้น การเปลี่ยนทิศทางงานออกแบบ และการเน้นสินค้าอย่างกระเป๋า ล้วนเป็นความพยายามที่สมเหตุผล แต่ยังไม่เห็นผลในยอดขายไตรมาสนี้ Kering ลดจำนวนร้านค้าสุทธิไปแล้ว 105 แห่งในปีนี้ และตั้งเป้าปิดให้ครบ 125 แห่งภายในสิ้นปี 2026 แผนลดต้นทุนอาจช่วยธุรกิจ แต่ไม่ใช่คำตอบของโจทย์ภาพลักษณ์ หากลูกค้ายังไม่เห็นเหตุผลที่ทำให้ Gucci คุ้มค่าและแตกต่าง การลดราคาหรือปรับหน้าร้านก็ยากจะพลิกโมเมนตัมได้ทันที
รายได้ทรงตัวซ่อนตลาดที่แบ่งเป็นหลายขั้ว
รายได้รวมของ Kering ในไตรมาส 3 ทรงตัวตามตัวเลขที่บริษัทรายงาน แต่เมื่อแยกดูรายแบรนด์ ภาพกลับไม่เรียบเสมอกัน หากไม่นับ Gucci ยอดขายผ่านร้านค้าของกลุ่มแฟชั่นและเครื่องหนังเพิ่มขึ้น 2% โดย Saint Laurent, Bottega Veneta และ Brioni เป็นแรงสนับสนุน ส่วนธุรกิจเครื่องประดับเพิ่มขึ้น 11% และธุรกิจแว่นตาเพิ่มขึ้น 4% ความแข็งแรงในบางส่วนจึงช่วยพยุงกลุ่ม แต่ไม่ได้ลบปัญหาของแบรนด์เรือธง
ข้อสรุปที่ควรจับตาไม่ใช่เพียงว่าแบรนด์ใดกำลังมาแรง แต่คือผู้บริโภคตอบรับกับจุดยืนและสินค้าที่มีความหมายชัดเจนเพียงใด Prada แสดงให้เห็นว่าแรงสนใจอาจเร่งขึ้นเมื่อความคิดสร้างสรรค์เชื่อมถึงสินค้า ขณะที่ Gucci เตือนว่าการปรับราคาและลดร้านไม่อาจทดแทนความต้องการที่อ่อนลงได้ Kering ยังมีแบรนด์อื่นช่วยพยุงผลประกอบการ แต่การฟื้นตัวจะวัดกันที่การทำให้ลูกค้ากลับมาเลือกแบรนด์ด้วยความสมัครใจ มากกว่าการพึ่งพาการปรับโครงสร้างเพียงอย่างเดียว