
สินเชื่อ AI ธุรกิจย่อยคืออะไร และเปลี่ยนเกมสินเชื่ออย่างไร
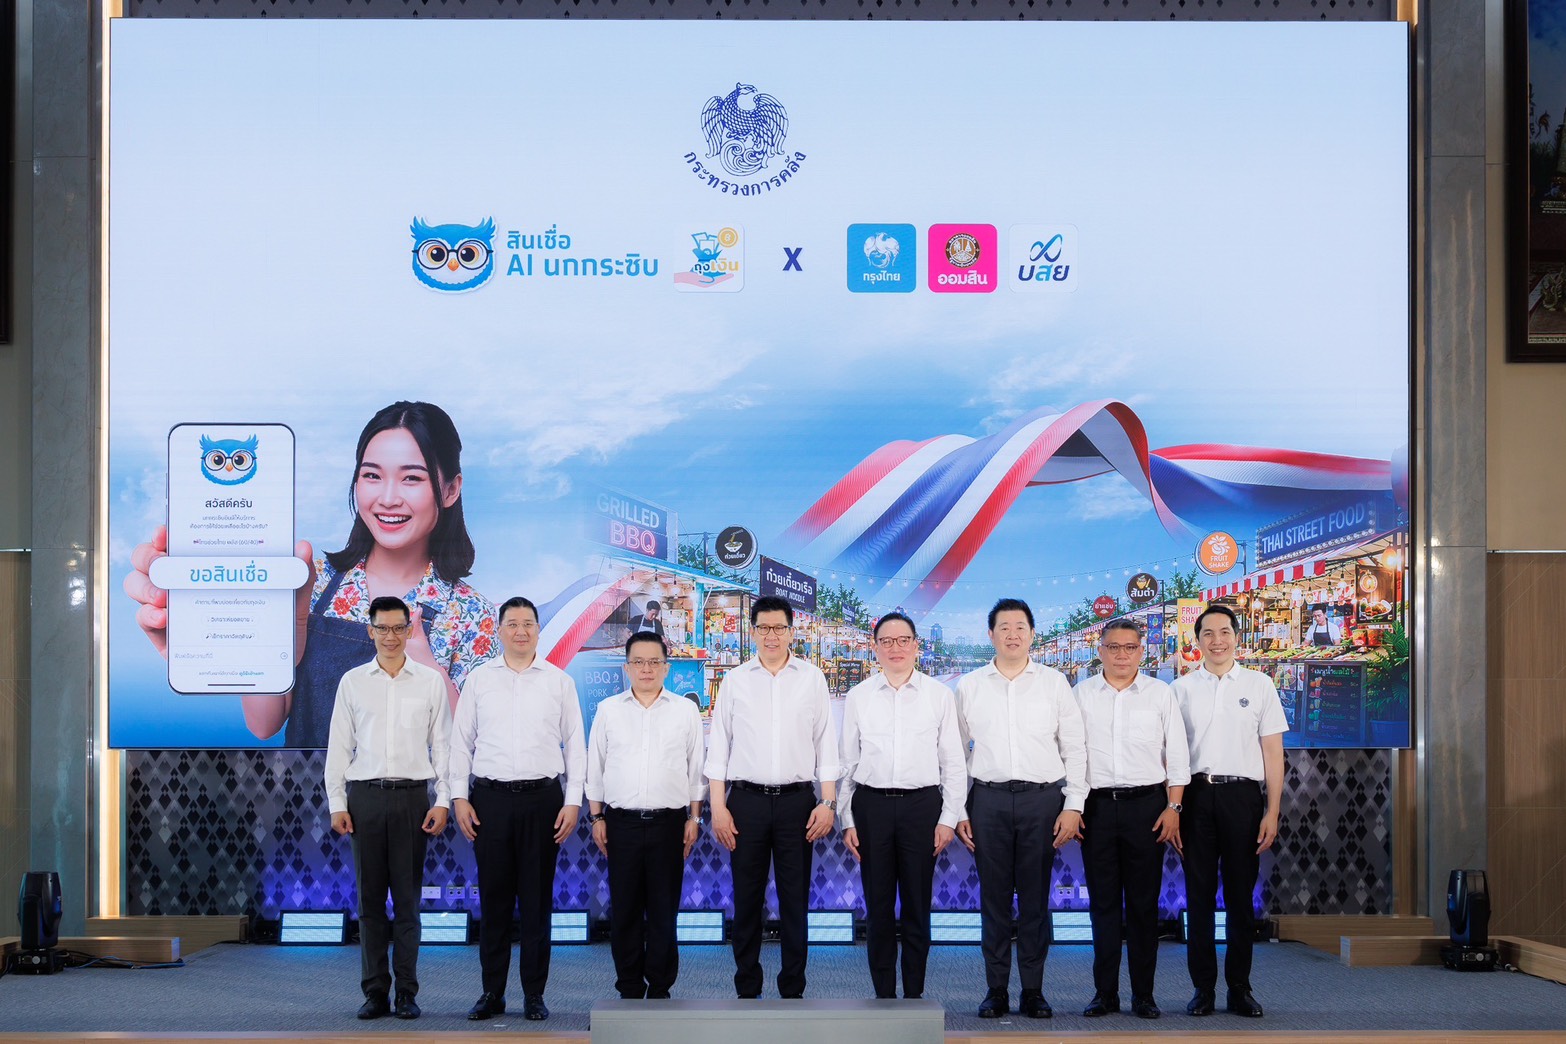
สินเชื่อ AI ธุรกิจย่อยคือรูปแบบการปล่อยสินเชื่อที่ใช้การวิเคราะห์ข้อมูลยอดขายจริงของผู้ประกอบการผ่านเทคโนโลยีปัญญาประดิษฐ์ แทนการยึดติดกับประวัติสินเชื่อหรือเอกสารทางการเงินแบบเดิม โดยระบบจะดึงข้อมูลการรับชำระเงินและยอดขายจากแอปพลิเคชันที่ผู้ค้ารายย่อยใช้อยู่แล้ว มาประเมินศักยภาพการทำธุรกิจและความสามารถในการชำระหนี้ ช่วยให้ผู้ประกอบการรายย่อยและอาชีพอิสระที่เคยถูกมองข้ามในระบบสินเชื่อ มีโอกาสเข้าถึงเงินทุนในระบบได้มากขึ้น และลดการพึ่งพาสินเชื่อนอกระบบที่มีความเสี่ยงสูงต่อไป หัวใจของความเปลี่ยนแปลงรอบนี้อยู่ที่การตัดสินใจของกระทรวงการคลัง ที่ต่อยอดโครงการไทยช่วยไทยพลัสด้วยการเปิดตัวโครงการ “สินเชื่อ AI นกกระซิบ” บนแอปพลิเคชันถุงเงิน เพื่อให้ข้อมูลยอดขายที่เกิดขึ้นจริงกลายเป็นภาษาที่ธนาคารเข้าใจได้ นี่ไม่ใช่แค่มาตรการเพิ่มยอดขาย แต่เป็นการเขียนกติกาใหม่ให้โลกสินเชื่อที่เคยเข้าถึงยากสำหรับรายย่อย

เมื่อยอดขายจริงแทนที่สเตทเมนต์ ธนาคารเริ่มฟังเสียงข้อมูล
จุดหักเหสำคัญของระบบประเมินสินเชื่อ AI คือการยอมรับว่า ยอดขายจริงและพฤติกรรมการรับเงินคือหลักฐานความสามารถในการทำธุรกิจที่ดีกว่ากระดาษหลายใบ ผู้ประกอบการจำนวนมากมีลูกค้าจริง รายได้จริง แต่มักติดปัญหาเรื่องเอกสารบัญชีและงบการเงิน จนธนาคารมองไม่เห็นศักยภาพที่แท้จริงของกิจการ โครงการสินเชื่อ AI นกกระซิบจึงถูกออกแบบมาเพื่ออุดช่องว่างนี้อย่างตรงจุด AI นกกระซิบในถุงเงินจะวิเคราะห์ข้อมูลยอดขาย รวมถึงยอดขายจากโครงการภาครัฐอย่างไทยช่วยไทยพลัสและคนละครึ่งพลัส เพื่อให้เจ้าของร้านเห็นแนวโน้มรายได้ วางแผนธุรกิจ และเปรียบเทียบกับร้านใกล้เคียงได้ พร้อมกันนั้น รายงานยอดขายจริงชุดเดียวกันก็ถูกใช้เป็นข้อมูลประกอบการพิจารณาสินเชื่อกับธนาคารที่เข้าร่วมโครงการ กล่าวอีกแบบ นกกระซิบไม่ได้แค่ช่วยให้ขายดีขึ้น แต่พาเจ้าของร้านไปเจอธนาคารโดยมีตัวเลขธุรกิจที่พิสูจน์ได้อยู่ในมือ
เงินกู้ SME เร็ว ดอกเบี้ยต่ำ เพราะรัฐลงมาแบ่งเบาความเสี่ยง
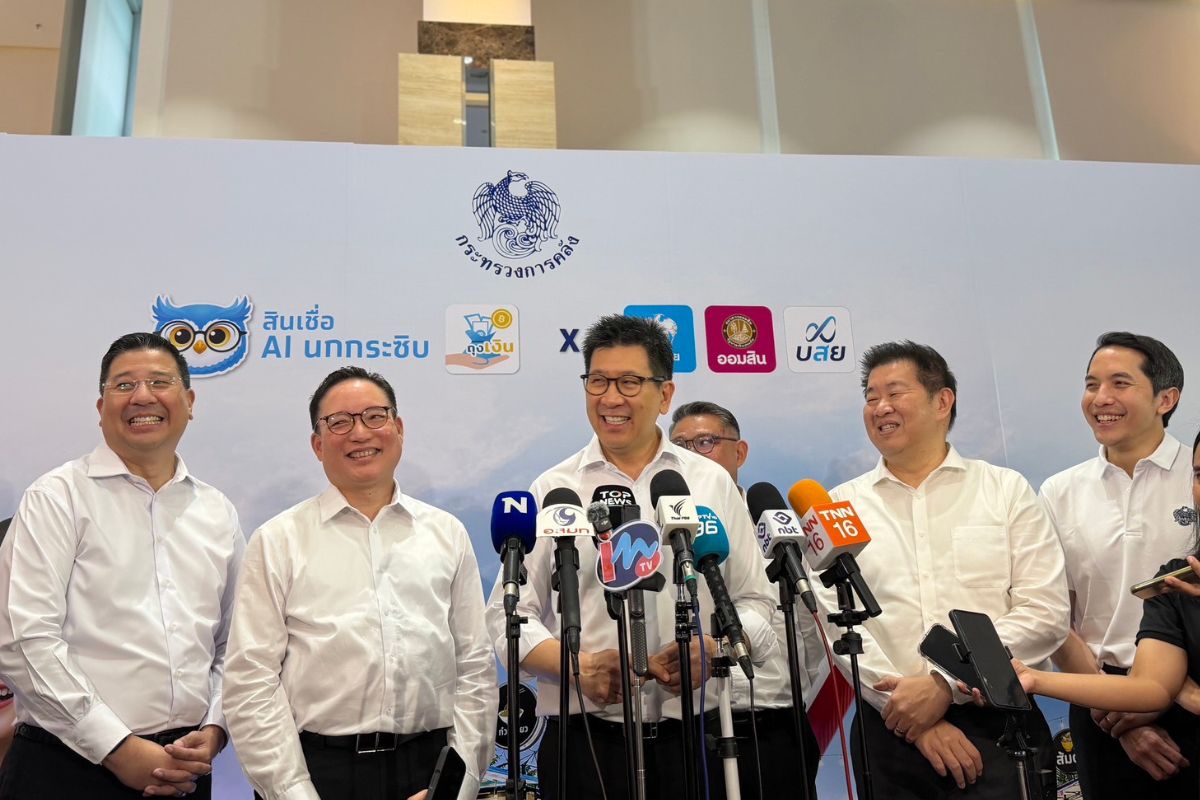
หากมองในมุมโครงสร้างสินเชื่อ การเข้ามาของระบบประเมินสินเชื่อ AI ไม่ได้เกิดขึ้นลอย ๆ แต่ตั้งอยู่บนความร่วมมือระหว่างกระทรวงการคลัง ธนาคารกรุงไทย ธนาคารออมสิน และบรรษัทประกันสินเชื่ออุตสาหกรรมขนาดย่อม บสย เมื่อรัฐยอมแบกรับความเสี่ยงบางส่วน ธนาคารจึงกล้าออกผลิตภัณฑ์เงินกู้ SME เร็วที่เปิดรับลูกค้ารายย่อยมากขึ้น ฝั่งกรุงไทยมีสินเชื่อ SME ไซซ์เล็ก วงเงินสูงสุด 3 ล้านบาทต่อราย ดอกเบี้ยเริ่มต้น 3.5% ต่อปี คงที่ใน 2 ปีแรก และสินเชื่อสิบหมื่น วงเงินสูงสุด 500,000 บาท ดอกเบี้ยเริ่มต้น 11% ต่อปี ผ่อนเริ่มต้น 500 บาทต่อเดือน โดยไม่คิดค่าธรรมเนียมการขอสินเชื่อ ฝั่งออมสินมีสินเชื่อ “ออมสิน QR มหาเฮง x นกกระซิบ” วงเงินสูงสุด 50,000 บาทต่อราย ดอกเบี้ยคงที่ 0.75% ต่อเดือน ไม่ต้องใช้หลักประกัน และไม่คิดค่าธรรมเนียม รูปแบบนี้สะท้อนชัดว่าเมื่อมีข้อมูลยอดขายรองรับและมี บสย ช่วยค้ำ ธนาคารก็พร้อมลดดอกเบี้ยและเปิดวงเงินให้รายย่อยมากขึ้น
บสย และโครงการค้ำประกัน เปิดทางให้คนไม่มีหลักทรัพย์ได้ลืมตา
ในอดีตเจ้าของกิจการเล็กที่ไม่มีโฉนด ไม่มีคนค้ำ มักถูกตัดชื่อออกจากระบบสินเชื่อแม้กิจการจะเดินดีเพียงใด บสย เข้ามาเปลี่ยนสมการนี้ด้วยโครงการค้ำประกันสินเชื่อนาโนพลัสและเครดิตพลัส ที่ออกแบบมาเพื่อกลุ่มพ่อค้าแม่ค้า ผู้ประกอบการรายย่อย และ SMEs ที่ขาดหลักประกันหรือผู้ค้ำประกัน ให้สามารถเข้าถึงสินเชื่อได้มากขึ้น วงเงินค้ำประกันต่อรายตั้งแต่ 5,000 บาทถึง 100 ล้านบาท ตามประเภทของโครงการ โดยคิดค่าธรรมเนียมการค้ำประกันเริ่มต้น 1% ต่อปี และยังมีการยกเว้นค่าดำเนินการค้ำประกันกับค่าธรรมเนียมการออกหนังสือค้ำประกัน เมื่อผสานกับระบบประเมินสินเชื่อ AI ที่อิงข้อมูลยอดขายจริง ภาพรวมคือระบบสินเชื่อที่มองผู้ประกอบการผ่านความสามารถทำธุรกิจ มากกว่าผ่านทรัพย์สินในมือ ในเชิงสังคม นี่คือการยอมรับว่าแรงงานอิสระและธุรกิจเล็กมีความสำคัญต่อเศรษฐกิจไม่แพ้รายใหญ่ เพียงแค่ต้องตั้งกติกาใหม่ให้คนกลุ่มนี้เข้ามาอยู่ในระบบได้อย่างเป็นธรรม
ระบบประเมินสินเชื่อ AI กำลังวาดภาพใหม่ให้อนาคตธุรกิจย่อย
เมื่อดูภาพรวม สินเชื่อ AI ธุรกิจย่อยไม่ใช่แค่ผลิตภัณฑ์ใหม่ของธนาคาร แต่คือความพยายามพลิกวิธีคิดทั้งระบบให้สอดคล้องกับความจริงของเศรษฐกิจยุคดิจิทัล ผู้ประกอบการรายย่อยและอาชีพอิสระไม่ได้ขาดความสามารถ เพียงแค่เคยขาดเครื่องมือพิสูจน์ตัวเองในรูปแบบที่ธนาคารยอมรับ การนำวิเคราะห์ข้อมูลยอดขายผ่าน AI มาช่วยประเมินเครดิตจึงเป็นการคืนอำนาจให้ตัวเลขจากหน้าร้านและแอปชำระเงินได้ถูกใช้ในเวทีสินเชื่ออย่างเต็มที่ ทิศทางนี้บอกเราว่า หากเจ้าของกิจการคุ้นเคยกับการใช้ถุงเงินและเปิดรับการแปลงข้อมูลยอดขายให้เป็นหลักฐานทางการเงิน ประตูสินเชื่อในระบบจะเปิดกว้างกว่าเดิมมาก ระบบประเมินสินเชื่อ AI กำลังแสดงให้เห็นว่า การช่วยธุรกิจย่อยให้เติบโตไม่จำเป็นต้องเริ่มจากการให้เงินเปล่า แต่เริ่มจากการยอมรับข้อมูลจริงของเขาเป็นทุน และใช้ทุนข้อมูลนั้นสร้างเส้นทางเงินกู้ที่โปร่งใส ดอกเบี้ยต่ำ และอยู่ในระบบอย่างยั่งยืน