
Tesla Q3 ผลประกอบการ สัญญาณเตือนว่ากำไรยุคฮาร์ดแวร์กำลังหมดแรง
Tesla Q3 ผลประกอบการ คือรายงานทางการเงินประจำไตรมาสที่สะท้อนภาพรวมรายได้ กำไร และต้นทุนของบริษัทผู้ผลิตรถยนต์ไฟฟ้าและเทคโนโลยีอัตโนมัติ โดยเน้นให้เห็นการเปลี่ยนผ่านจากการทำกำไรด้วยฮาร์ดแวร์อย่างรถยนต์ ไปสู่การลงทุนหนักในซอฟต์แวร์ ปัญญาประดิษฐ์ และบริการบนฐานข้อมูลขนาดใหญ่ ซึ่งส่งผลโดยตรงต่ออัตรากำไรและความผันผวนของราคาหุ้นในตลาดทุน ประเด็นสำคัญของไตรมาสนี้คือ Tesla กำไรลดลงอย่างแรงจากแรงกดดันด้านต้นทุน แม้ธุรกิจยังเดินหน้าและยอดขายรถยังอยู่ในระดับสูง บริษัทรายงานว่ารายได้จากการดำเนินงานลดลงถึง 56% เมื่อเทียบกับปีก่อนหน้า เหลือเพียงระดับหลักหลายร้อยล้านในไตรมาสสาม ซึ่งต่ำกว่าที่นักวิเคราะห์คาดไว้เล็กน้อย สาเหตุไม่ได้มาจากยอดขายที่หายไป แต่จากโครงสร้างต้นทุนที่เปลี่ยนไปและการตัดสินใจเชิงกลยุทธ์ของบริษัทเอง ในมุมมองเชิงลงทุน นี่ไม่ใช่แค่ข่าวร้ายระยะสั้น แต่เป็นสัญญาณว่ารอบกำไรจากฮาร์ดแวร์กำลังเข้าสู่ช่วงอิ่มตัว Tesla ยอมแลกมาร์จิ้นวันนี้เพื่อหวังผลตอบแทนจาก AI และซอฟต์แวร์ในอนาคต บริษัทระบุชัดว่าต้นทุนดำเนินงานที่สูงขึ้นมาจากการทุ่มงบไปกับโครงการ AI หรือที่เรียกว่า Super Intelligence และโครงการวิจัยและพัฒนาอื่นๆ รวมถึงรายได้จากเครดิตด้านกฎระเบียบที่ลดลง และกำไรขั้นต้นของธุรกิจกักเก็บพลังงานที่อ่อนตัวลง ขณะเดียวกันการปรับลดราคาขายรถยนต์ก็ทำให้รายได้หดตัวเพิ่มอีกชั้น เมื่อมองภาพรวม Tesla ยังทำกำไรสุทธิและรายงานกำไรต่อหุ้นที่ปรับปรุงแล้วสูงกว่าที่นักวิเคราะห์คาดการณ์ไว้เล็กน้อย พร้อมกระแสเงินสดอิสระที่ออกมาดีกว่าที่ตลาดเตรียมใจรับ แต่จุดสำคัญคือคุณภาพของกำไรที่ลดลง และความจริงที่ว่ากระแสเงินสดเชิงบวกไม่ได้มาจากการทำกำไรที่แข็งแรงจากการขายรถยนต์เหมือนเดิม
ต้นทุน AI Tesla และ R&D หนัก ทำไมกำไรถึงถูกบีบเหลือมาร์จิ้นบางเฉียบ
หัวใจของการหดตัวของกำไรในไตรมาสนี้คือ ต้นทุน AI Tesla และค่าใช้จ่ายด้านวิจัยและพัฒนาที่พุ่งขึ้นอย่างรุนแรง บริษัทชี้แจงเองว่าค่าใช้จ่ายดำเนินงานเพิ่มขึ้นจากการลงทุนในโครงการ AI ภายใต้แนวคิด Super Intelligence และโปรเจกต์ R&D อื่นๆ นักวิเคราะห์บางรายประเมินว่าค่าใช้จ่ายด้านวิจัยเพิ่มขึ้นเกือบ 70% ส่งผลให้อัตรากำไรจากการดำเนินงานไหลลงมาเหลือเพียงระดับประมาณ 2.6% ซึ่งถือว่าบางมากสำหรับบริษัทที่เคยถูกมองว่าเป็นเครื่องจักรทำกำไรของอุตสาหกรรมรถยนต์ไฟฟ้า นี่คือสิ่งที่เทรดเดอร์กำลังจับตา การทุ่มเงินมหาศาลไปกับ AI ชิป และหุ่นยนต์ ในขณะที่ธุรกิจรถยนต์หลักยังมีอัตรากำไรที่หดตัวลงเรื่อยๆ ยอดผลิตรถยนต์ในไตรมาสสามอยู่ในระดับหลายแสนคัน แต่ต่ำกว่าที่ตลาดคาด ทำให้บริษัทต้องดึงรถจากสต็อกออกมาขายเพื่อให้ยอดส่งมอบสูงกว่าการผลิต ขณะเดียวกัน ยอดส่งมอบรถรุ่นที่มีราคาสูงกว่าลดลงอย่างมีนัยสำคัญจากหลักหลายหมื่นคันเหลือเพียงหลักหลายพันคัน ภาพรวมนี้สะท้อนว่าการผสมรุ่นรถที่ขายได้เปลี่ยนไปในทางที่กดมาร์จิ้นลง ในระดับโครงสร้าง Tesla กำลังเปลี่ยนตัวเองจากผู้ผลิตรถยนต์ไปสู่บริษัทเทคโนโลยีที่เน้น Robotaxi ซอฟต์แวร์ขับเคลื่อนอัตโนมัติ และหุ่นยนต์ฮิวแมนนอยด์ Optimus แต่กำหนดการหลายอย่างเลื่อนออกไป และผู้บริหารเองก็เตือนว่าหุ่นยนต์ Optimus อาจเป็นผลิตภัณฑ์ที่ผลิตในสเกลใหญ่ได้ยากที่สุดของบริษัท เมื่อรายได้จากโครงการใหม่ยังไม่ทันออกดอกออกผล แต่ต้นทุน AI และ CapEx สำหรับโรงงาน อุปกรณ์ และกำลังการประมวลผลถูกเร่งขึ้นอย่างหนัก นักลงทุนจึงต้องยอมรับว่ากำไรระยะสั้นจะถูกบีบลงอย่างหลีกเลี่ยงไม่ได้
หุ้น TSLA ผันผวน 6% และความเสี่ยงจากดีลควบรวม SpaceX ที่ยังเต็มไปด้วยคำถาม
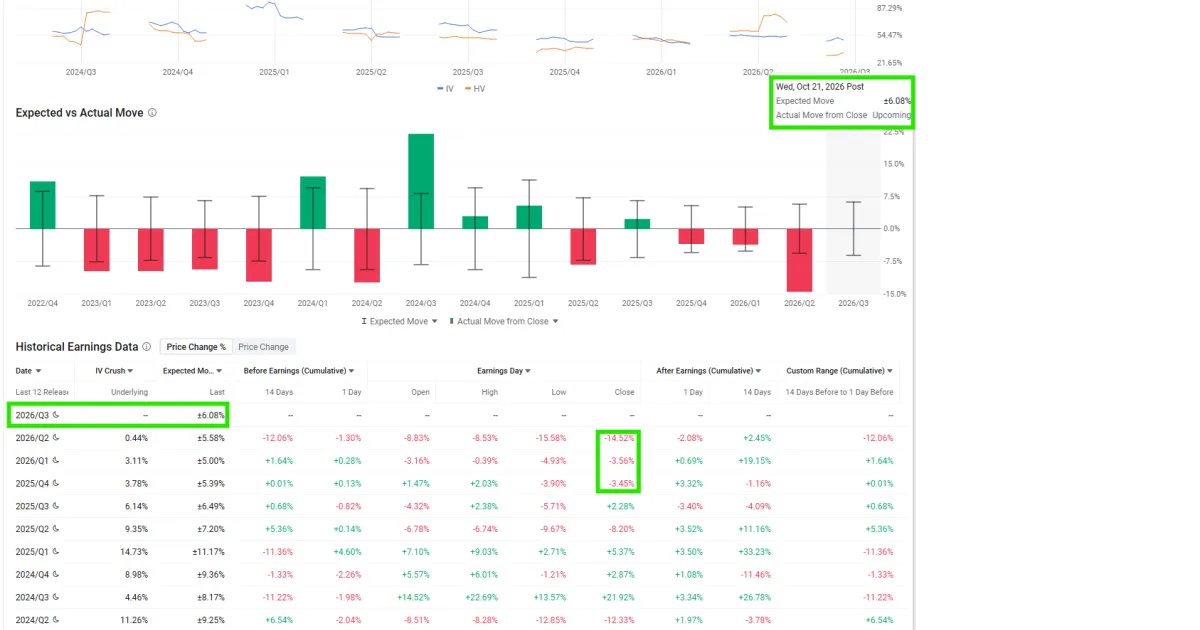
ในตลาดทุน ผลประกอบการที่กดดันกำไรบวกกับต้นทุน AI ที่สูง ทำให้หุ้น TSLA ผันผวนหนัก ตลาดออปชันกำลังคาดการณ์ว่าราคาหุ้นจะเหวี่ยงประมาณ 6% หลังประกาศผลประกอบการ โดย Expected Move ที่สะท้อนผ่านราคาออปชันอยู่ราวหลักหลายสิบดอลลาร์ต่อหุ้น ภาพนี้สอดคล้องกับสถิติที่ผ่านมา หุ้น Tesla มักร่วงลงหลังรายงานผลประกอบการสามครั้งล่าสุด และครั้งหนึ่งเคยพลาดเป้าคาดการณ์ของนักวิเคราะห์ในระดับหลายสิบเปอร์เซ็นต์จนราคาหุ้นปิดลบสองหลักในวันเดียว อีกด้านหนึ่ง กระแสข่าวลือการควบรวมกับ SpaceX กลายเป็นตัวแปรใหม่ที่เพิ่มทั้งความหวังและความไม่แน่นอนให้กับนักลงทุน Elon Musk เปิดเผยว่าทั้งสองบริษัทตั้งคณะกรรมการขึ้นมาศึกษาความเป็นไปได้ของดีลควบรวม ขณะที่นักวิเคราะห์บางรายประเมินเชิงสมมติว่าผู้ถือหุ้น Tesla อาจยอมรับราคาหุ้นในระดับสูงหากดีลแบบแลกหุ้นทั้งหมดเกิดขึ้นจริง โดยผู้ถือหุ้น Tesla จะได้รับชำระเป็นหุ้น SpaceX แทนเงินสด อย่างไรก็ตาม ทั้ง Tesla และ SpaceX ยังไม่ได้ให้ข้อมูลยืนยันดีลหรือไทม์ไลน์ที่ชัดเจน นักวิเคราะห์บางรายมองว่าดีลอาจถูกประกาศก่อนการประชุมสามัญประจำปีของ Tesla แต่ก็ย้ำว่าตัวเองไม่มีข้อมูลวงใน นั่นหมายความว่าข่าวลืออาจช่วยพยุงราคาหุ้นหากผลประกอบการออกมาไม่ดี แต่ไม่สามารถลบความเสี่ยงพื้นฐานเรื่องมาร์จิ้นที่หดตัวและต้นทุน AI ที่ยังดูไม่มีประสิทธิภาพได้ นักลงทุนที่หวังเก็งกำไรจากความผันผวนต้องตระหนักด้วยว่าค่าความผันผวนแฝงมักลดลงหลังประกาศผล ซึ่งปรากฏการณ์ Vol Crush เคยเฉลี่ยลดลงกว่า 7% จากการประกาศผล 12 ครั้งล่าสุดของ Tesla
กำไรหดแต่รายได้ยังไปต่อ Tesla กำลังเดิมพันอนาคตบน AI ซอฟต์แวร์ และบริการ
แม้กำไรจากการดำเนินงานจะถูกบีบลงอย่างแรง แต่ภาพรายได้ของ Tesla ยังไม่ได้พังทลาย รายได้รวมไตรมาสสามออกมาต่ำกว่าที่นักวิเคราะห์คาดเพียงเล็กน้อย บริษัทเองย้ำว่ากำลังเดินหน้าทำนวัตกรรมเพื่อลดต้นทุนการผลิตและการดำเนินงาน และคาดว่าในระยะยาว กำไรจากฮาร์ดแวร์จะถูกเสริมด้วยการเติบโตของกำไรจาก Super Intelligence ซอฟต์แวร์ และบริการบนฐานรถยนต์ในเครือข่ายของบริษัท Tesla มองเห็นพื้นที่เติบโตใหม่ในรูปแบบรายได้ประจำจากการสมัครใช้บริการขับเคลื่อนอัตโนมัติ ซึ่งมีแนวโน้มเพิ่มขึ้น และบริษัทเชื่อว่าตัวเองกำลังจัดผสมผลิตภัณฑ์ให้เหมาะกับแต่ละภูมิภาคมากขึ้น ฝั่งธุรกิจกักเก็บพลังงานเองก็มีการติดตั้งระบบเพิ่มขึ้นเมื่อเทียบกับปีก่อน แม้กำไรขั้นต้นจะยังไม่โดดเด่นเท่าที่ตลาดหวัง จุดนี้สะท้อนว่าบริษัทไม่ได้หยุดขยายฐานรายได้ แต่เลือกจะยอมให้มาร์จิ้นระยะสั้นบางลงเพื่อปูทางสู่โมเดลธุรกิจที่พึ่งพาซอฟต์แวร์และบริการมากขึ้น ในเชิงเงินทุน Tesla ระบุว่าตัวเองได้เตรียมวงเงินกู้จำนวนมากเพื่อรองรับการลงทุนด้านทุนในอนาคต แต่ยังไม่คาดว่าจะดึงใช้วงเงินใหม่ภายในปีนี้ ขณะเดียวกันบริษัทคาดการณ์งบลงทุนทั้งปีในระดับสูง และการรวบรวมความเห็นนักวิเคราะห์ชี้ว่ากระแสเงินสดอิสระของไตรมาสนี้อาจติดลบอย่างมีนัยสำคัญ นี่คือการส่งสัญญาณชัดว่าบริษัทพร้อมใช้กระแสเงินสดและงบลงทุนเพื่อเร่งโครงการ AI หุ่นยนต์ และ Robotaxi แม้ต้องแลกด้วยการกดกำไรระยะสั้น
บทสรุปสำหรับนักลงทุน Tesla เมื่อ AI ยังเป็นต้นทุนมากกว่ากำไร
สำหรับนักลงทุน ผลประกอบการ Tesla Q3 ผลประกอบการ ครั้งนี้คือบททดสอบความเชื่อในวิสัยทัศน์ระยะยาวมากกว่าการวัดผลตัวเลขรายไตรมาส กำไรจากการดำเนินงานที่ลดลง 56% และอัตรากำไรที่ไหลลงมาใกล้ระดับต่ำ สะท้อนว่าบริษัทกำลังอยู่ในช่วงเปลี่ยนผ่านที่เจ็บปวด ต้นทุน AI Tesla และ R&D ที่สูงขึ้นอย่างรวดเร็วยังไม่ถูกชดเชยด้วยรายได้จากซอฟต์แวร์และบริการในระดับที่เพียงพอ นักลงทุนที่ถือหุ้น TSLA จึงต้องตัดสินใจว่าตัวเองกำลังลงทุนในผู้ผลิตรถยนต์ไฟฟ้าที่มาร์จิ้นถูกกดจากการลดราคารถ และการแข่งขันที่รุนแรง หรือกำลังลงทุนในบริษัทเทคโนโลยีที่ทุ่มเงินไปกับ AI Robotaxi และหุ่นยนต์ฮิวแมนนอยด์ โดยยอมรับความเสี่ยงว่ากำหนดการและการผลิตในสเกลใหญ่ยังเต็มไปด้วยอุปสรรค ความผันผวนที่ตลาดออปชันคาดไว้ราว 6% หลังประกาศผล และประวัติการร่วงลงหลังประกาศผลสามครั้งล่าสุด บอกเราว่าตลาดยังไม่มั่นใจในเส้นทางนี้เท่าไร ในระยะสั้น ข่าวลือควบรวมกับ SpaceX อาจช่วยพยุงราคาหุ้นและสร้างเรื่องเล่าใหม่ให้กับ Tesla แต่ตราบใดที่ดีลยังไม่ชัดเจน มันเป็นเพียงตัวแปรเสริม ไม่ใช่คำตอบของโจทย์กำไรและมาร์จิ้น หากเชื่อว่า AI ซอฟต์แวร์ และบริการบนฐานรถยนต์จะกลายเป็นแหล่งกำไรหลักในอนาคต การยอมรับช่วงกำไรบางและหุ้นผันผวนวันนี้อาจเป็นราคาที่ต้องจ่าย แต่ถ้าเป้าหมายคือเสถียรภาพของกำไรระยะสั้น Tesla ในช่วงนี้อาจไม่ใช่คำตอบที่สบายใจนัก