
หนี้สินครูคืออะไร และทำไมการแก้หนี้รอบนี้จึงต่างจากที่ผ่านมา
หนี้สินครู คือภาระหนี้จากสหกรณ์ออมทรัพย์ ธนาคารของรัฐ และแหล่งกู้สวัสดิการต่างๆ ที่ก่อขึ้นเพื่อใช้จ่ายในชีวิต การลงทุนเพื่อครอบครัว หรือการรีไฟแนนซ์หนี้เดิม เมื่อหนี้หลายก้อนซ้อนทับกัน โดยเฉพาะหนี้สหกรณ์ที่คิดดอกเบี้ยสูงกว่าระดับรายได้ ปัญหาจึงกลายเป็นวิกฤตความมั่นคงการเงินของครู ทำให้เงินเดือนเหลือใช้ต่ำ และเสี่ยงผิดนัดชำระหนี้ในระยะยาว
ครั้งนี้รัฐบาลไม่เลือกแค่ลดอัตราดอกเบี้ยหนี้สินครูแบบเฉพาะกิจ แต่หันมาแก้ทั้งระบบ ตั้งแต่โครงสร้างสหกรณ์แหล่งเงินทุน ไปจนถึงวินัยการก่อหนี้ของครูแต่ละคน รัฐเดินหมากพร้อมกันทั้งฝั่งกระทรวงศึกษาธิการ กระทรวงเกษตรและสหกรณ์ และธนาคารของรัฐ เพื่อบีบช่องโหว่ที่เคยเปิดให้หนี้ใหม่ไหลเข้าไม่หยุด หากทำถึงที่สุด นี่อาจเป็นครั้งแรกที่การแก้หนี้ครูมีโอกาสพลิกชีวิต ไม่ใช่แค่ยืดเวลาความลำบากออกไปอีกหลายปี
สามมาตรการด่วนของรัฐ สหกรณ์กลาง และ Credit Lock จะเปลี่ยนเกมหนี้ครูอย่างไร
กระทรวงศึกษาธิการและกระทรวงเกษตรและสหกรณ์ประกาศเดินหน้า 3 มาตรการด่วนเพื่อคลี่คลายปัญหาหนี้สินครูในสหกรณ์ออมทรัพย์ 116 แห่งทั่วประเทศที่มีสมาชิก 862,539 ราย และมีทุนดำเนินงานระดับหลักล้านล้านบาท การยอมรับว่าโครงสร้างเดิมไปต่อไม่ไหวคือจุดเริ่มสำคัญของการปฏิรูปหนี้ครั้งนี้
มาตรการแรกคือการผลักดันตั้งสหกรณ์กลาง เพื่อเป็นองค์กรกลางดูแลหนี้สินครู ปรับระเบียบและกฎหมายที่ล้าสมัย และลดต้นทุนการกู้ของสหกรณ์ออมทรัพย์ครูที่ปัจจุบันมีอัตราดอกเบี้ยเฉลี่ย 5.60 และบางแห่งสูงสุดถึง 9 โดยมี 15 แห่งคิดดอกเบี้ยเกิน 7 มาตรการที่สองคือบังคับให้สมาชิกต้องมีเงินเดือนเหลือใช้ไม่น้อยกว่าร้อยละ 30 ของรายได้หลังหักชำระหนี้ เพื่อให้ยังมีพื้นที่หายใจในชีวิตประจำวัน มาตรการที่สามคือใช้ระบบ Credit Lock เป็นเครื่องมือคุมไม่ให้สมาชิกที่เข้าร่วมโครงการไปก่อหนี้ใหม่กับแหล่งอื่นโดยง่าย เพื่อตัดวงจรหนี้ซ้ำซ้อน
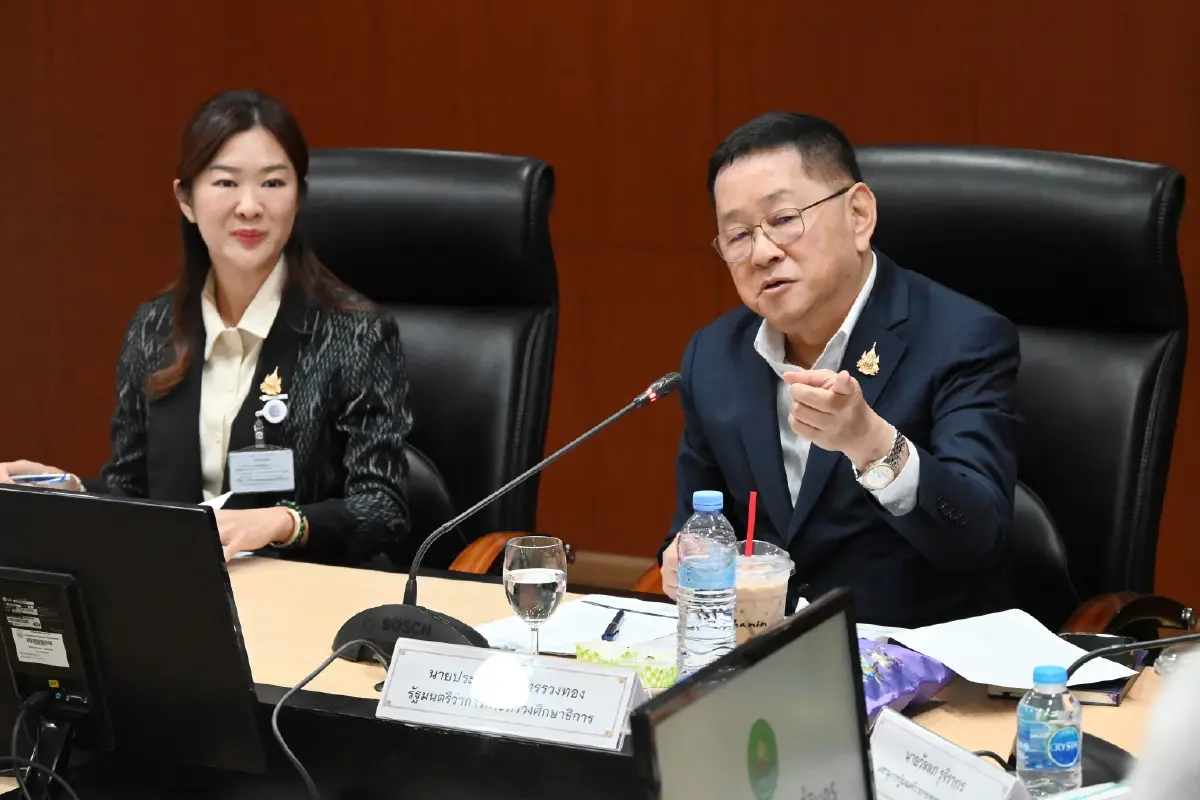
ลดอัตราดอกเบี้ยผ่านธนาคารออมสิน โอกาสเร่งปิดหนี้ด้วยแรงของครูเอง
ในขณะที่ฝ่ายสหกรณ์มุ่งลดต้นทุนและควบคุมโครงสร้างหนี้ ฝั่งธนาคารรัฐอย่างธนาคารออมสินก็เปิดโครงการเพื่อลดอัตราดอกเบี้ยให้ครูกลุ่ม ช.พ.ค. ช.พ.ส. และโครงการเกื้อกูลผู้ประกอบวิชาชีพทางการศึกษาที่กู้มาตั้งแต่ปี 2548 2558 ด้วยการปรับดอกเบี้ยคงเหลือเพียง 3.50 ต่อปี ครอบคลุมลูกหนี้กว่า 280,000 บัญชี ภายใน 11 วันแรก มีครูลงทะเบียนแล้วมากกว่า 80,000 บัญชี แสดงให้เห็นว่าครูไม่ได้รอการยกหนี้ แต่พร้อมใช้โอกาสลดดอกเบี้ยเพื่อเร่งปิดหนี้ด้วยตัวเอง
จุดสำคัญคือครูที่เข้าร่วมโครงการจะได้สิทธิ์ดอกเบี้ย 3.50 ต่อปีไปจนถึงเดือนธันวาคม 2570 โดยยังจ่ายค่างวดเท่าเดิม ทำให้ส่วนของงวดที่เคยเป็นดอกเบี้ยหันไปตัดเงินต้นมากขึ้น ส่งผลให้ยอดหนี้ลดเร็วกว่าเดิมและกำหนดวันปลอดหนี้ชัดขึ้น โครงการนี้ไม่ได้ล้างหนี้ แต่เปลี่ยนสมการจากการจ่ายดอกเบี้ยยืดเยื้อ ให้กลายเป็นการผ่อนเงินต้นแบบมีเป้าหมาย เมื่อบวกกับเงื่อนไขให้ลูกหนี้ที่พ้นสภาพหรือมีปัญหาการชำระสามารถกลับมาปรับโครงสร้างหนี้และรับสิทธิ์ได้ภายในกำหนด จึงเป็นโอกาสรีเซ็ตวินัยทางการเงินใหม่โดยไม่ถูกตัดสิทธิ์ถาวร
แนวทางหลายด้านของรัฐบาล ลดต้นทุนสหกรณ์ ปรับหนี้ และสกัดหนี้ใหม่
แนวคิดแก้หนี้สินครูครั้งล่าสุดของรัฐบาลขยับจากการเยียวยาระยะสั้น ไปสู่การออกแบบระบบหนี้ใหม่ทั้งห่วงโซ่ จากข้อมูลของกรมส่งเสริมสหกรณ์ รัฐมองว่าถ้าต้นทุนเงินกู้ของสหกรณ์ยังสูง ระยะเวลาผ่อนชำระยังไม่สอดคล้องกับรายได้ และสมาชิกยังสามารถก่อหนี้เพิ่ม ปัญหาหนี้ครูก็จะกลับมาไม่สิ้นสุด จึงเริ่มจากการหาแหล่งเงินทุนดอกเบี้ยต่ำให้สหกรณ์ เพื่อลดต้นทุนปล่อยกู้ และเปิดทางให้สหกรณ์สามารถปรับลดดอกเบี้ยสมาชิกโดยยังบริหารตัวเองได้
อีกด้าน รัฐผลักแผนช่วยสมาชิกปรับโครงสร้างหนี้ เช่น รวมหนี้เป็นก้อนเดียว ยืดระยะเวลาชำระให้ยอดที่ต้องจ่ายต่อเดือนสัมพันธ์กับรายได้จริง พร้อมกับแนวคิดกำหนดอัตราเงินปันผลให้เหมาะสมกับผลการดำเนินงาน เพื่อไม่ให้สหกรณ์ต้องเร่งปล่อยกู้เสี่ยงสูงเพื่อจ่ายปันผลเกินตัว ขณะเดียวกัน การนำเครื่องมือ Credit Lock มาใช้ร่วมกับข้อมูลเครดิตแห่งชาติ เพื่อป้องกันสมาชิกที่เข้าร่วมโครงการไม่ให้ไปก่อหนี้เพิ่มกับผู้ให้สินเชื่อรายอื่น คือการยอมรับว่าปัญหาหนี้สินครูไม่ใช่แค่ตัวเลข แต่เกี่ยวพันกับวินัยและโครงสร้างแรงจูงใจทางการเงินของทั้งระบบ
30 วันแรกคือบททดสอบ แต่ครูควรวางแผนต่ออย่างไร
ภาครัฐตั้งเป้าสรุปผลการดำเนินการเบื้องต้นภายใน 30 วัน เพื่อบรรเทาความเดือดร้อนของครูและบุคลากรทางการศึกษาที่เป็นสมาชิกสหกรณ์ออมทรัพย์ครู 116 แห่ง ช่วงเวลาสั้นนี้อาจยังไม่เปลี่ยนทุกอย่าง แต่เป็นบททดสอบว่าหน่วยงานที่เกี่ยวข้องจะเดินตามคำพูดได้เร็วแค่ไหน และจะวางกลไกให้ใช้ได้จริงในชีวิตครูหรือไม่
ในมุมหนึ่ง นี่คือจังหวะสำคัญที่ครูควรใช้สิทธิ์และทบทวนโครงสร้างหนี้ของตัวเองให้ละเอียด ใครอยู่ในโครงการกู้กับธนาคารออมสินควรพิจารณาเข้าร่วมโครงการลดดอกเบี้ยเพื่อเร่งตัดเงินต้น ขณะเดียวกันต้องยอมรับกติกาใหม่ เช่น การมีเงินเหลือใช้ไม่น้อยกว่าร้อยละ 30 และการยอมให้ใช้ Credit Lock เพื่อหยุดการก่อหนี้ใหม่ เพราะหากสังคมอยากเห็นครูมีความมั่นคงการเงินมากขึ้น ครูก็ต้องร่วมมือกับมาตรการที่อาจรู้สึกเข้มในช่วงแรก แต่เปิดโอกาสให้หลุดจากกับดักหนี้ระยะยาวในที่สุด