
ความปลอดภัยเริ่มจากแผนรับมือ ไม่ใช่แค่กรมธรรม์
ความปลอดภัยในการเดินทางต่างประเทศ คือการเตรียมทั้งความคุ้มครอง เงินที่เข้าถึงได้ทันที และขั้นตอนขอความช่วยเหลือ เพื่อรับมือเหตุไม่คาดคิดตั้งแต่เริ่มทริปจนเดินทางกลับ การมีประกันเดินทางต่างประเทศจึงสำคัญ แต่ไม่ควรถูกเข้าใจว่าเป็นคำตอบครบทุกสถานการณ์ เพราะเมื่อเจ็บป่วย เที่ยวบินเปลี่ยน หรือทรัพย์สินสูญหาย ผู้เดินทางอาจต้องจัดการค่าใช้จ่ายก่อนและรอพิจารณาสินไหมภายหลัง เคทีซีแนะให้วางแผนกว้างกว่าการเลือกประกัน โดยคิดถึงสภาพคล่องและวิธีรับมือเหตุฉุกเฉินควบคู่กัน ความเสี่ยงเดินทางจึงไม่ได้อยู่เพียงว่าอะไรอาจเกิดขึ้น แต่อยู่ที่เรามีทางเลือกและเงินพร้อมใช้แค่ไหนเมื่อถึงเวลาต้องแก้ปัญหา
ข้อมูลของ MSIG ช่วยย้ำว่าเหตุระหว่างทริปไม่ใช่เรื่องไกลตัว ในช่วงครึ่งแรกของปี 2026 บริษัทมีกรมธรรม์ประกันภัยการเดินทาง 606,461 กรมธรรม์ เพิ่มขึ้นประมาณ 19% จากช่วงเดียวกันของปีก่อน ขณะที่จำนวนการเคลมอยู่ที่ 12,560 รายการ และธุรกิจประกันภัยการเดินทางเติบโตประมาณ 24% ตัวเลขนี้เป็นข้อมูลจากบริษัทประกันรายหนึ่ง ไม่ใช่ภาพรวมทั้งอุตสาหกรรม แต่เมื่อประกอบกับการเดินทางต่างประเทศที่เพิ่มขึ้น ก็เป็นเหตุผลเพียงพอให้เตรียมตัวเที่ยวต่างประเทศอย่างจริงจัง แทนการหวังว่าเรื่องไม่คาดฝันจะไม่เกิดขึ้น
เลือกความคุ้มครองให้ตรงกับทริป และอ่านเงื่อนไขให้ครบ
ประกันที่เหมาะไม่ใช่แผนที่มีตัวเลขวงเงินสูงที่สุดเสมอไป แต่ต้องสอดคล้องกับจุดหมายปลายทาง กิจกรรม และระยะเวลาที่เดินทาง ก่อนซื้อควรตรวจสอบว่าค่ารักษาพยาบาลครอบคลุมเพียงใด มีกิจกรรมหรือทรัพย์สินใดที่ต้องซื้อความคุ้มครองเพิ่ม และต้องติดต่อใครเมื่อเกิดเหตุฉุกเฉินต่างประเทศ รวมถึงอ่านเงื่อนไขการสำรองจ่ายและขั้นตอนเรียกร้องสินไหมให้เข้าใจ เพราะวงเงินประกันเป็นเพดานความรับผิดตามเงื่อนไข ไม่ได้แปลว่าจะได้รับเงินเต็มจำนวนหรือเข้าถึงเงินได้ทันทีทุกกรณี การขยายช่วงคุ้มครองให้ครอบคลุมวันเดินทางเผื่อกรณีเที่ยวบินล่าช้าหรือถูกยกเลิก ก็เป็นรายละเอียดที่ควรพิจารณา
ความต่างระหว่างค่าใช้จ่ายจริงกับวงเงินคุ้มครองเห็นได้จากกรณีผู้ป่วยติดเชื้อในกระแสเลือดจนระบบอวัยวะล้มเหลว ซึ่งมีค่ารักษาจริงสูงกว่า 20 ล้านบาท แต่ประกันจ่ายสินไหมสูงสุดตามทุนประกัน 5 ล้านบาท ตัวอย่างนี้ไม่ได้หมายความว่าทุกกรมธรรม์จะให้ผลเหมือนกัน หากแต่ชี้ว่าการอ่านข้อยกเว้น วงเงินย่อย และบริการช่วยเหลือฉุกเฉินมีความสำคัญพอ ๆ กับการดูวงเงินหลัก อย่าตัดสินจากค่าเบี้ยหรือคำว่า “คุ้มครอง” เพียงอย่างเดียว
เตรียมเงินและขั้นตอนฉุกเฉินไว้ใช้ได้จริง
ประกันช่วยลดผลกระทบทางการเงินจากเหตุไม่คาดคิด ส่วนเงินสำรองช่วยจ่ายสิ่งที่ต้องจัดการทันที เช่น ค่ารักษา ค่าเดินทางที่เปลี่ยนกะทันหัน หรือค่าใช้จ่ายระหว่างรอผลพิจารณาสินไหม สองอย่างนี้ทำหน้าที่คนละแบบ จึงไม่ควรใช้วงเงินประกันแทนเงินพร้อมใช้ทั้งหมด บัตรเครดิตอาจช่วยเพิ่มสภาพคล่องระยะสั้น แต่ไม่ใช่เงินออมและยอดใช้จ่ายยังต้องชำระคืนตามกำหนด วางงบสำรองที่เหมาะกับแผนของตนเอง และให้คนใกล้ชิดทราบว่าจะติดต่อกันอย่างไรหากเกิดเหตุ
- บันทึกเบอร์ติดต่อฉุกเฉินของบริษัทประกัน ผู้ให้บริการช่วยเหลือ และสถานพยาบาลใกล้ที่พักไว้ทั้งในโทรศัพท์และเอกสาร
- เก็บสำเนากรมธรรม์ เอกสารประจำตัว รายละเอียดเที่ยวบิน และข้อมูลผู้ติดต่อฉุกเฉินไว้ในที่ที่เข้าถึงได้
- ตรวจสอบล่วงหน้าว่ากรณีใดต้องสำรองจ่าย ต้องใช้เอกสารอะไร และต้องแจ้งเหตุภายในขั้นตอนใด
- เตรียมเงินสำรองและช่องทางชำระเงินสำรอง พร้อมแจ้งผู้ร่วมเดินทางหรือคนที่บ้านถึงแผนติดต่อเมื่อเกิดเหตุ
สถิติเตือนให้เตรียมพร้อม ไม่ใช่ให้ตื่นตระหนก
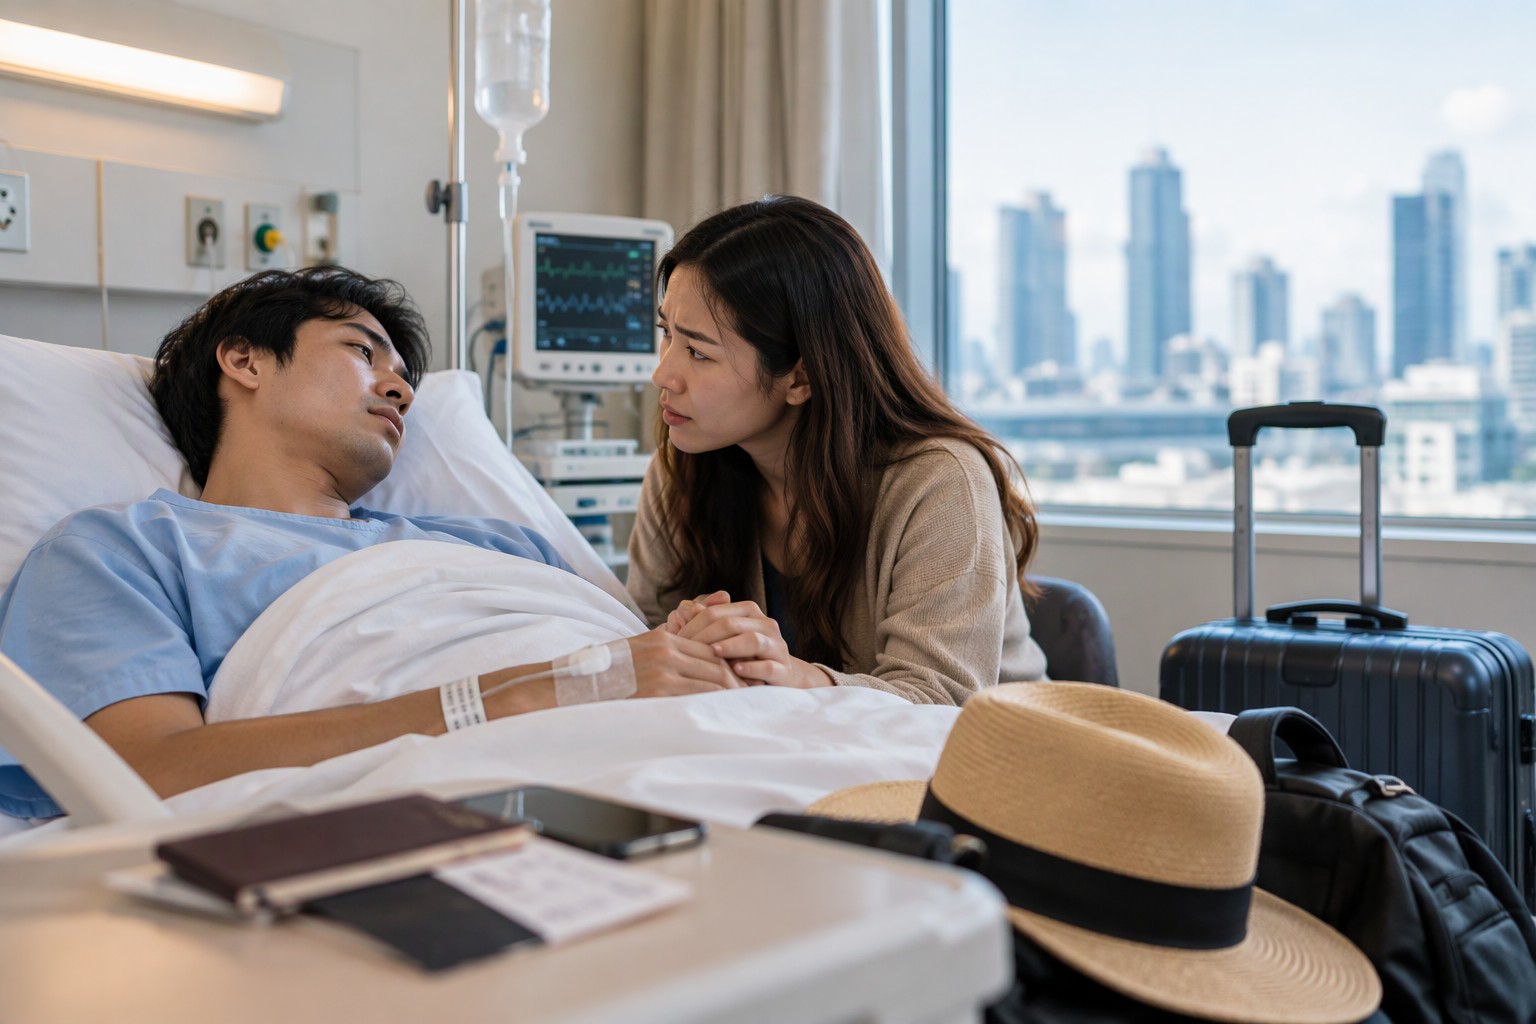
ในช่วงมกราคมถึงมิถุนายน 2026 สถิติของ MSIG ระบุการเคลมค่ารักษาพยาบาลทั่วไป 3,743 รายการ กระเป๋าเดินทางหรือทรัพย์สินเสียหายและสูญหาย 3,474 รายการ และเที่ยวบินล่าช้า 2,596 รายการ ส่วนการเคลื่อนย้ายฉุกเฉินและอุบัติเหตุรุนแรงเกิดไม่บ่อยเท่ากลุ่มทั่วไป แต่มีโอกาสสร้างภาระหนัก โดยสินไหมสูงสุดต่อกรณีอยู่ที่ 5 ล้านบาท ข้อมูลนี้ไม่ได้พิสูจน์ว่าผู้เดินทางทุกคนจะเจอเหตุเดียวกัน แต่แสดงชัดว่าความเสี่ยงมีหลายระดับ ตั้งแต่ปัญหากระเป๋าไปจนถึงเหตุทางการแพทย์ที่ต้องวางแผนช่วยเหลือ
ข้อสรุปสำหรับคนกำลังเตรียมตัวเที่ยวต่างประเทศคือ ให้เลือกความคุ้มครองตามจุดหมายและกิจกรรม ตรวจเงื่อนไขการจ่ายและช่องทางติดต่อ เตรียมเงินสำรอง และทำแผนฉุกเฉินที่เปิดดูได้แม้โทรศัพท์หรือสัมภาระมีปัญหา ประกันเดินทางต่างประเทศเป็นส่วนสำคัญของการเตรียมพร้อม แต่ความพร้อมจริงเกิดจากการรู้ว่าจะทำอะไร ใครจะช่วย และจะจ่ายค่าใช้จ่ายเฉพาะหน้าอย่างไรเมื่อแผนสะดุด