
ภาษีใหม่ขยับจากต้นปี 2570
ภาษีรถยนต์ไฟฟ้าคือภาษีสรรพสามิตที่จัดเก็บตามประเภทและรูปแบบการนำเข้าหรือผลิตรถ โดยโครงสร้างใหม่กำหนดให้รถไฟฟ้าและรถยนต์เทคโนโลยีขยายระยะทางที่นำเข้าทั้งคันเผชิญอัตราสูงขึ้นตั้งแต่ต้นปี 2570 ภาษีสรรพสามิต EV สำหรับรถนำเข้าทั้งคัน หรือ CBU จะขยับจาก 10% เป็นสูงสุด 35% ส่วนรถ REEV เพิ่มจาก 15% เป็นสูงสุด 35% ประเด็นสำคัญจึงไม่ใช่แค่ตัวเลขภาษีที่สูงขึ้น แต่เป็นการแยกภาระระหว่างรถนำเข้ากับรถประกอบในประเทศอย่างชัดเจน ซึ่งย่อมทำให้ผู้ผลิตต้องทบทวนทั้งแหล่งผลิตและแผนจำหน่าย เหตุผลที่ผู้ประกอบการกำลังประเมินทางเลือกใหม่คือ ตลาด EV ในประเทศเติบโตและมีทั้งกลุ่มขายจำนวนมากกับตลาดเฉพาะกลุ่ม ขณะเดียวกันภาครัฐต้องการส่งเสริมการลงทุนในแบตเตอรี่และการผลิตในประเทศ นโยบายนี้จึงมีเป้าหมายเชิงอุตสาหกรรม แต่ความสำเร็จจะขึ้นอยู่กับว่าการเปลี่ยนผ่านทำได้โดยไม่ผลักภาระเกินควรไปถึงผู้ซื้อ
ภาษีสูงขึ้นไม่ได้แปลว่าราคาขึ้นเท่ากัน
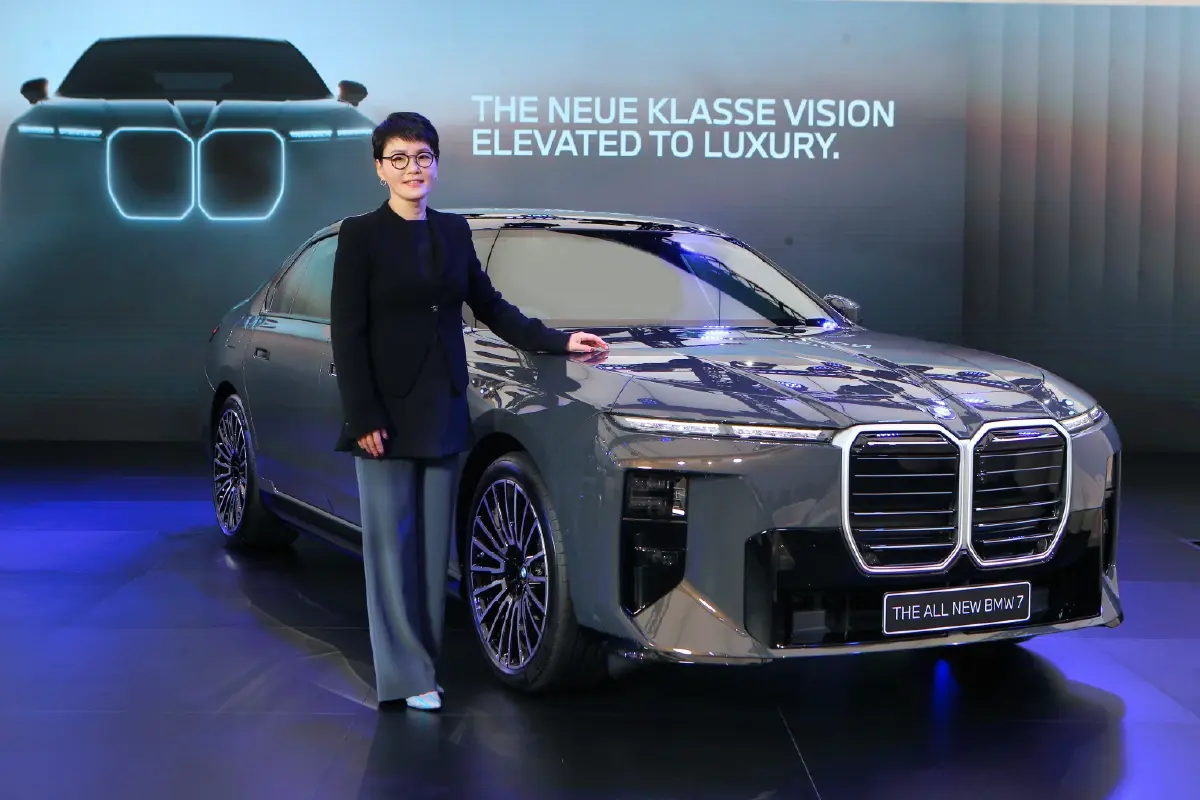
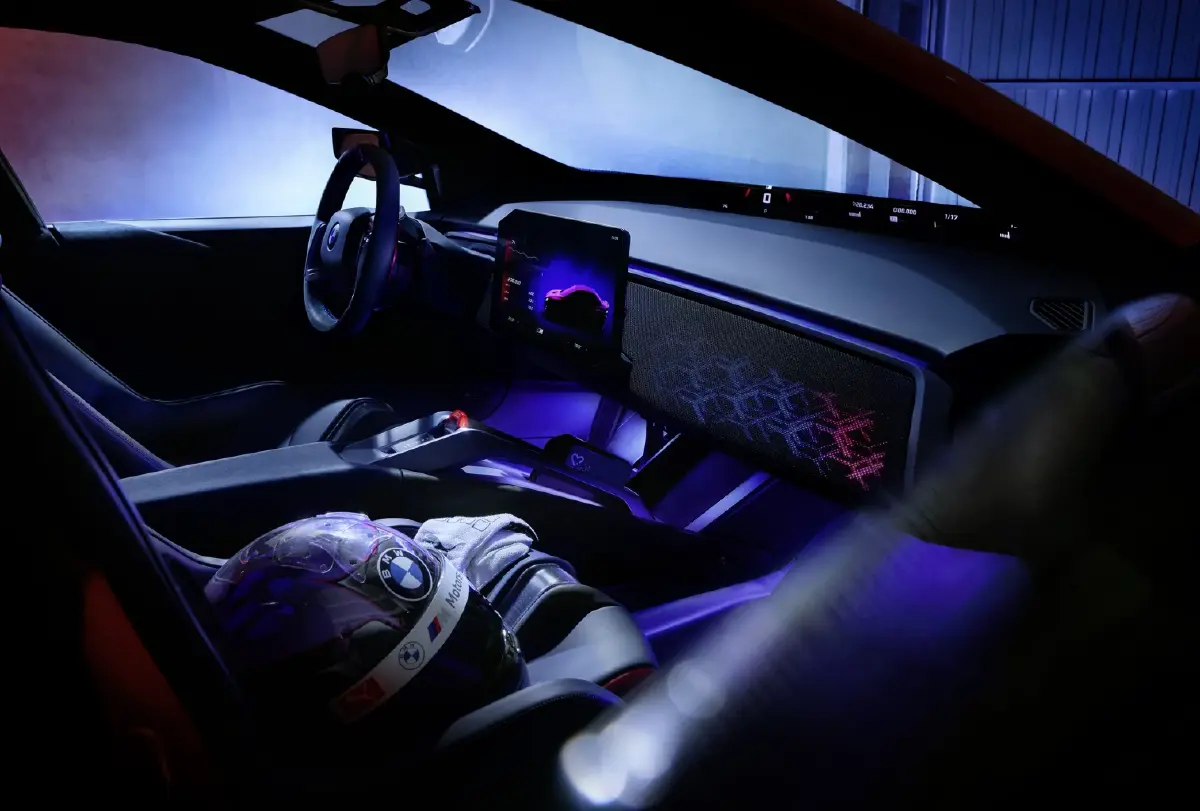
การเพิ่มอัตราภาษีไม่ได้ทำให้สรุปได้ทันทีว่าราคารถ EV จะเพิ่มขึ้นในสัดส่วนเดียวกัน เพราะราคาขายยังขึ้นกับต้นทุนรถ การกำหนดราคา และการตัดสินใจของแต่ละบริษัท อย่างไรก็ดี รถ CBU ที่เข้าเกณฑ์ใหม่ย่อมเผชิญแรงกดดันด้านต้นทุนมากกว่ารถที่ประกอบในประเทศ และผู้ผลิตอาจเลือกแบกรับภาระบางส่วน ปรับราคา หรือเปลี่ยนสัดส่วนรุ่นที่นำเข้าก็ได้ จึงยังไม่มีข้อมูลพอจะระบุตัวเลขว่ารถแต่ละรุ่นจะแพงขึ้นเท่าใด ตัวอย่างที่ช่วยให้ผู้ซื้อเห็นภาพในระยะใกล้คือ BMW ยืนยันว่าลูกค้าที่จองรถจะได้ราคาตามที่ประกาศ แม้รับรถไม่ทันภายในปี 2569 และบริษัทไม่ได้เร่งเพิ่มสต็อกรถเพื่อรองรับการเปลี่ยนภาษี[ การรับประกันราคานี้เป็นแนวทางเฉพาะของบริษัท ไม่ใช่หลักประกันว่าราคารถ EV ในตลาดโดยรวมจะคงเดิม ผู้ซื้อจึงควรตรวจเงื่อนไขใบจองและกำหนดส่งมอบกับผู้จำหน่ายให้ชัดเจน
ผู้นำเข้าเสียเปรียบ ผู้ประกอบในประเทศได้แต้มต่อ
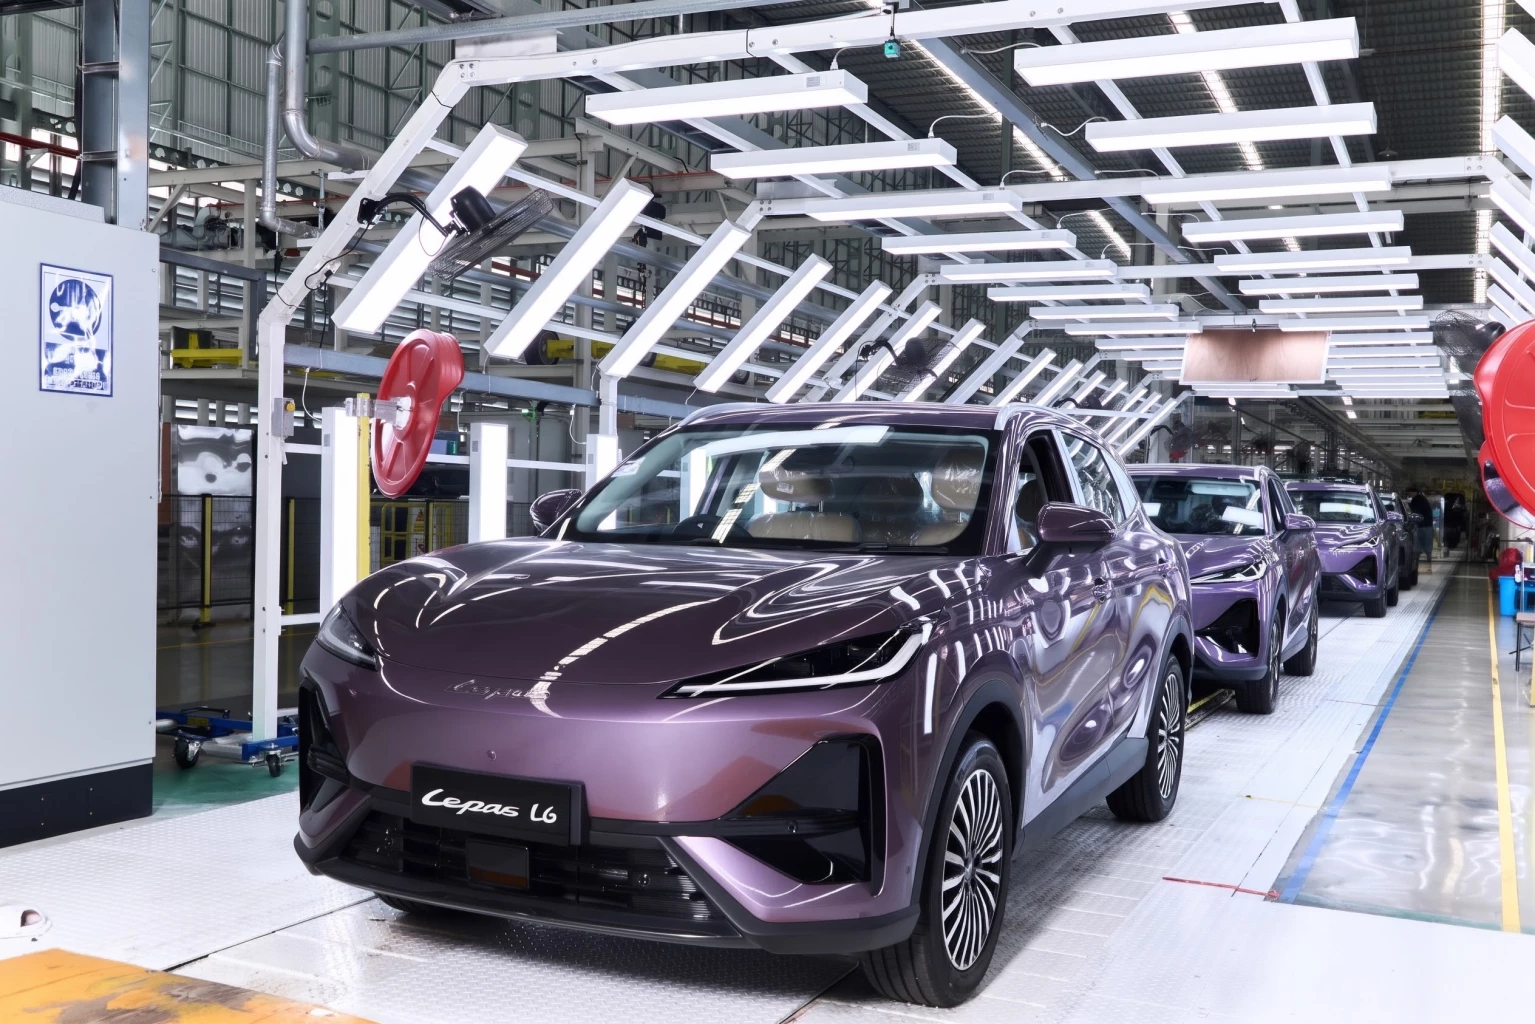
ความต่างระหว่าง CBU กับ CKD เป็นจุดที่ผู้ประกอบการต้องจับตาที่สุด ข้อมูลจาก BMW ระบุว่าโครงสร้างที่ชัดเจนในขณะนี้กำหนดภาษีรถ CKD ไว้ 2% ขณะที่รถนำเข้าจะเพิ่มเป็น 35% นั่นทำให้การนำเข้ารถยนต์ไฟฟ้าทั้งคันมีความเสี่ยงด้านต้นทุนมากขึ้น ส่วนผู้ประกอบที่ผลิตในประเทศมีช่องทางรักษาความสามารถในการแข่งขันผ่านอัตราภาษีที่ต่ำกว่า แต่การย้ายมาประกอบในประเทศไม่ใช่คำตอบที่เหมาะกับทุกรุ่น โดยเฉพาะรถตลาดเฉพาะกลุ่มที่มียอดขายน้อย เพราะต้นทุนต่อคันย่อมต่างจากการผลิตจำนวนมาก และการลงทุนในแบตเตอรี่มีความเสี่ยงเมื่อเทคโนโลยีเปลี่ยนเร็ว BMW จึงเรียกร้องให้รัฐพิจารณากติกาช่วงกลางและโควตานำเข้าสำหรับผู้ผลิตที่ลงทุนในประเทศด้วย ภาพรวมนี้ชี้ว่าโครงสร้างภาษีอาจหนุนการผลิตท้องถิ่น แต่หากออกแบบไม่ยืดหยุ่น ก็อาจทำให้รถบางกลุ่มมีตัวเลือกน้อยลง
บทสรุป: ต้องทำให้แรงจูงใจไม่กลายเป็นกำแพง
การปรับภาษีมีเหตุผลด้านการสร้างฐานการผลิตและดึงดูดการลงทุน แต่การแบ่งอัตราระหว่างรถประกอบในประเทศกับรถนำเข้าที่ห่างกันมากย่อมเปลี่ยนแผนของผู้ผลิต และอาจส่งผลต่อราคาและทางเลือกของผู้บริโภคในที่สุด การมีช่วงเปลี่ยนผ่านหรือหลักเกณฑ์ที่ให้ผู้ลงทุนในประเทศนำเข้ารถบางส่วนได้ จึงเป็นสิ่งที่ควรพิจารณาควบคู่กับเป้าหมายการผลิต ไม่เช่นนั้นผู้ผลิตที่มีตลาดขนาดเล็กอาจต้องเลือกระหว่างลงทุนที่มีความเสี่ยงสูงกับลดรุ่นรถที่จำหน่าย บริษัทต่าง ๆ กำลังติดตามรายละเอียดนโยบายส่วนที่ยังไม่ชัด และผู้ซื้อควรแยกให้ออกระหว่างราคาที่รับรองตามใบจองกับแนวโน้มราคาในอนาคต ข้อสรุปคือ ภาษีใหม่อาจช่วยเร่งการผลิตในประเทศได้ แต่จะเป็นนโยบายที่ดีจริงก็ต่อเมื่อไม่ปิดกั้นการนำเข้าอย่างแข็งตัว และยังรักษาตัวเลือกที่เหมาะสมสำหรับผู้บริโภค