
ภาษีใหม่เปลี่ยนจากกระตุ้นซื้อเป็นกระตุ้นผลิต
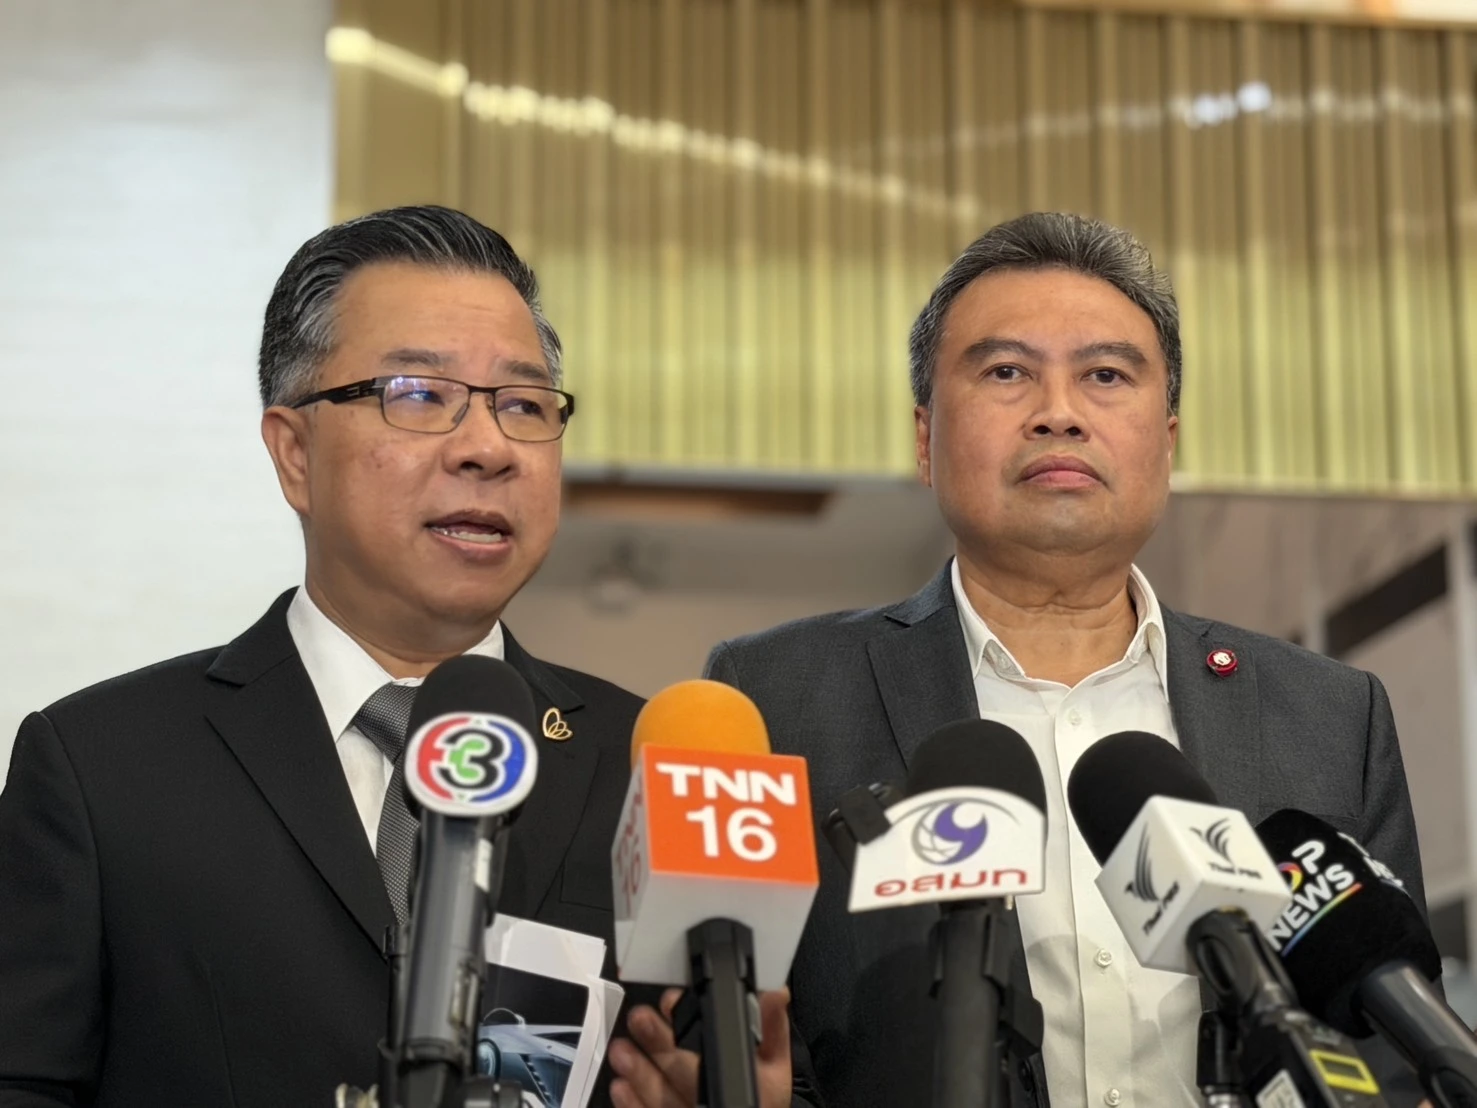
ภาษีรถไฟฟ้านำเข้าทั้งคันคือภาษีสรรพสามิตที่จัดเก็บจากรถพลังงานไฟฟ้าสำเร็จรูปซึ่งนำเข้ามาจำหน่าย โดยอัตราใหม่จะเพิ่มภาระให้รถบางประเภทและทำให้การผลิตในประเทศมีความได้เปรียบด้านราคา ภาษีนี้จึงไม่ได้เป็นเพียงเรื่องรายได้รัฐ แต่เป็นเครื่องมือกำหนดทิศทางอุตสาหกรรมและตัวเลือกของผู้ซื้อ มติคณะรัฐมนตรีเมื่อวันที่ 3 พฤศจิกายน 2569 เห็นชอบให้ปรับภาษีรถ BEV นำเข้าทั้งคันจาก 10% เป็น 35% และรถ REEV จาก 15% เป็น 35% โดยเริ่มใช้วันที่ 1 มกราคม 2570 นี่คือการเปลี่ยนบทบาทของภาษีจากการช่วยเร่งตลาด ไปสู่การกดดันให้ค่ายรถตั้งฐานผลิตในประเทศ เหตุผลของรัฐมีน้ำหนักอยู่บ้าง: ในเก้าเดือนแรกของปี 2569 รถไฟฟ้าที่จดทะเบียนราว 188,000 คัน เป็นรถนำเข้าประมาณ 122,000 คัน เทียบกับรถผลิตในประเทศ 66,000 คัน แต่การปรับกติกาย่อมมีต้นทุน และผู้ซื้อมีโอกาสเป็นฝ่ายรับภาระก่อนที่โรงงานใหม่จะสร้างประโยชน์ได้จริง
ราคาและตัวเลือกอาจเปลี่ยน แต่ไม่ได้ขึ้นเท่ากันทุกคัน
ผลของภาษี EV นำเข้าจะเห็นชัดที่สุดกับรถ EV นำเข้าทั้งคันที่ยังไม่มีฐานผลิตในประเทศ บางรุ่นอาจปรับราคาขึ้น บางรุ่นอาจหายจากตลาด ขณะที่รถที่ประกอบในประเทศอาจได้เปรียบด้านราคา อย่างไรก็ดี อัตราภาษีที่เพิ่มขึ้นไม่ได้แปลว่าราคาขายปลีกทุกรุ่นจะขึ้นในสัดส่วนเดียวกัน เพราะค่ายรถอาจรับภาระบางส่วนหรือทบทวนแผนการขาย ตัวอย่างที่ช่วยให้เห็นขนาดการเปลี่ยนแปลงคือ หากคำนวณจากฐานภาษี 800,000 บาท ภาระภาษีจะเพิ่มจาก 80,000 บาทเป็น 280,000 บาท แต่ตัวเลขนี้ไม่ใช่คำยืนยันว่าราคารถทุกคันจะเพิ่มขึ้นเท่ากัน หากรถบางรุ่นแพงขึ้นมาก ผู้ซื้อที่มีงบจำกัดอาจต้องเลื่อนการซื้อ หรือหันไปพิจารณารถไฮบริดและรถเครื่องยนต์สันดาป เป้าหมายของรัฐคือให้รถผลิตในประเทศมีสัดส่วน 70% และรถนำเข้าไม่เกิน 30% ในปี 2570 เป้าหมายนี้จะเป็นประโยชน์ต่อผู้ซื้อก็ต่อเมื่อการแข่งขันยังคงทำให้มีตัวเลือกหลากหลายและราคาไม่ถูกกำหนดโดยผู้ผลิตเพียงไม่กี่ราย
ประกอบในประเทศคือทางรับมือ แต่ต้องดูว่าเกิดขึ้นจริงแค่ไหน
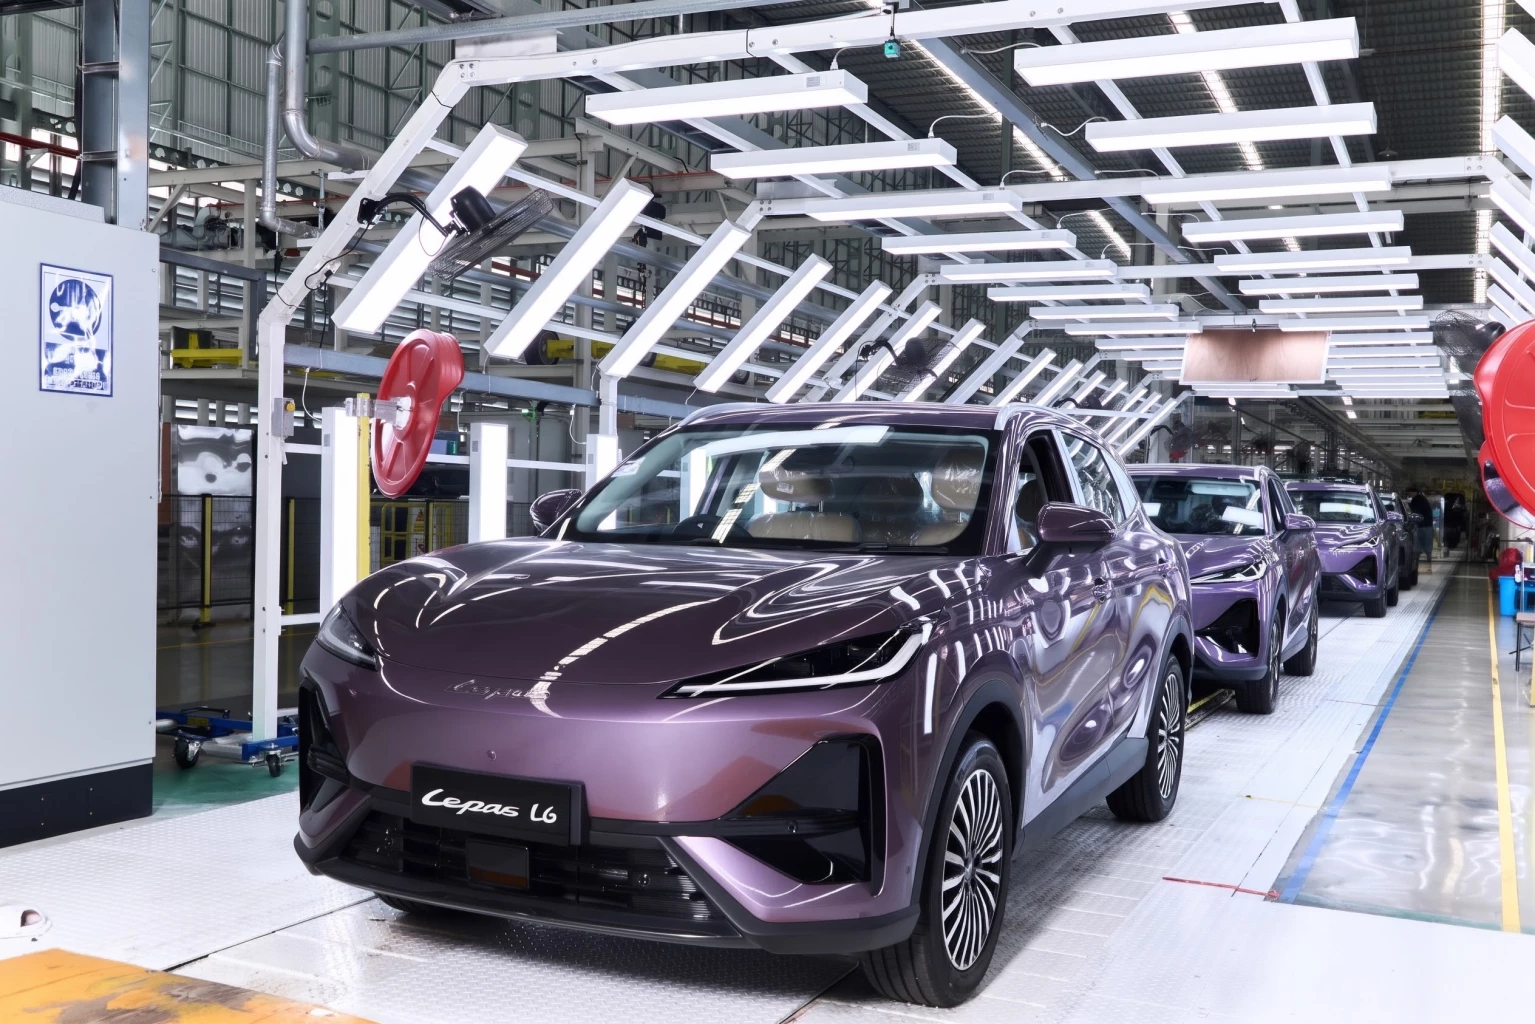
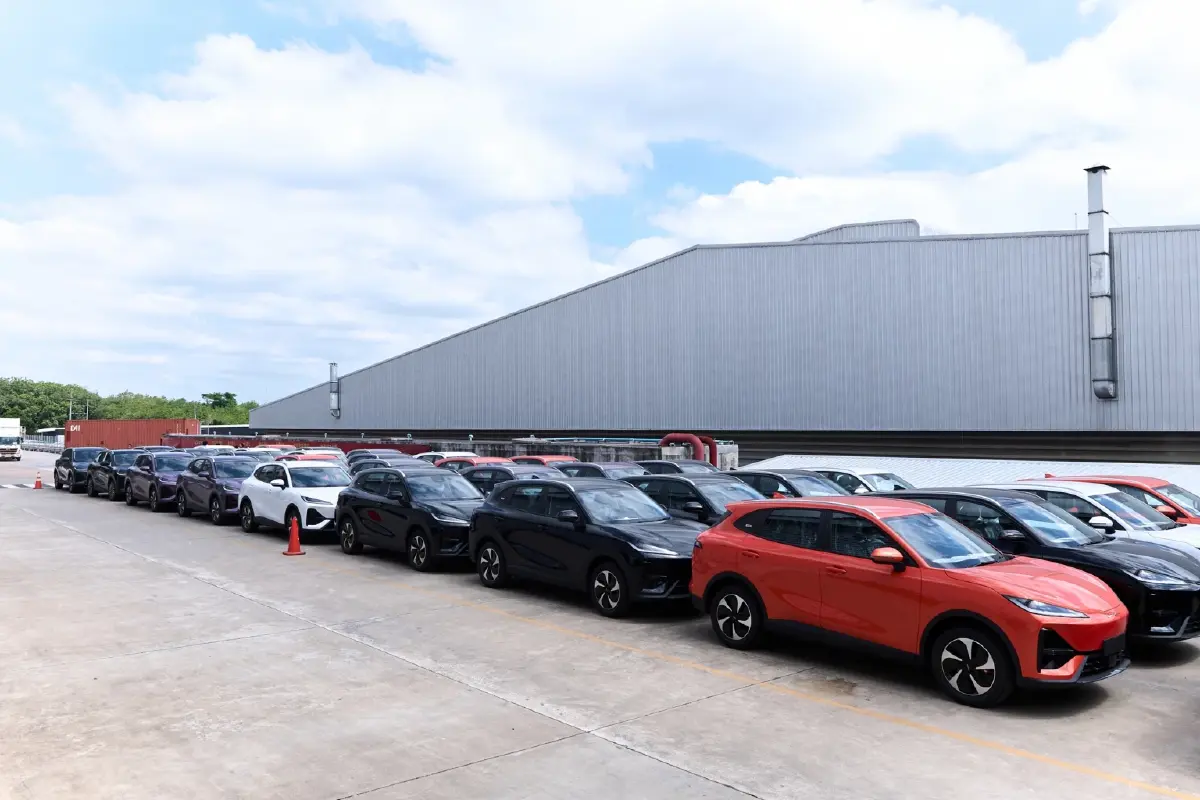
การผลิตรถ EV ในไทยเป็นคำตอบที่รัฐบาลต้องการเห็น แต่การประกาศลงทุนหรือมีโรงงานไม่ได้รับประกันว่ามูลค่าเพิ่มจะตกอยู่ในประเทศมากพอ หรือรถที่ผลิตได้จะมีราคาแข่งขันได้ ปัจจุบันมีโรงงานผลิตรถไฟฟ้าในไทย 8 แห่ง ขณะที่มาตรการใหม่ตั้งใจใช้ตลาดในประเทศดึงการลงทุน การผลิตเพื่อส่งออก และการใช้ผู้ผลิตชิ้นส่วนในประเทศให้มากขึ้น ตัวอย่างการปรับแผนคือ LEPAS ซึ่งเตรียมเปลี่ยนจากการนำเข้ารถสำเร็จรูปไปสู่การประกอบแบบ CKD ที่โรงงานจังหวัดระยอง โดยเริ่มผลิตจริงในเดือนพฤศจิกายน 2569 และคาดว่ารถล็อตแรกจะพร้อมส่งมอบทันก่อนการเปลี่ยนฐานภาษี การขยับเช่นนี้แสดงว่าบางค่ายเลือกปรับโครงสร้างแทนการยอมรับภาษีที่สูงขึ้น อย่างไรก็ตาม ผู้ซื้อไม่ควรตีความการประกอบในประเทศว่าเป็นหลักประกันเรื่องราคา อะไหล่ หรือการดูแลระยะยาว สิ่งที่ควรติดตามคือสายการผลิตเดินได้ตามแผนหรือไม่ มีชิ้นส่วนและศูนย์บริการรองรับเพียงใด และรถที่ประกอบในประเทศช่วยเพิ่มการแข่งขันจริงหรือเพียงเปลี่ยนจุดประกอบ
จังหวะซื้อสำคัญพอ ๆ กับการรับประกัน
สำหรับผู้ที่กำลังจะซื้อ การเร่งตัดสินใจเพียงเพราะได้ยินว่าภาษีรถไฟฟ้า 35% เริ่มใช้ต้นปีอาจไม่ใช่คำตอบที่ดีที่สุด ควรขอข้อมูลจากผู้จำหน่ายเป็นลายลักษณ์อักษร ทั้งราคาที่เสนอ กำหนดส่งมอบ เงื่อนไขจองและคืนเงิน รวมถึงการรับประกันแบตเตอรี่ เพราะรถที่สั่งก่อนวันเปลี่ยนภาษีอาจมีเงื่อนไขส่งมอบหรือคิดราคาต่างจากรถที่มีพร้อมในประเทศ หากมีทางเลือกหลายรุ่น ควรเปรียบเทียบรถนำเข้ากับรถประกอบในประเทศในด้านการรับประกัน อะไหล่ ศูนย์บริการ และการอัปเดตซอฟต์แวร์ ไม่ใช่ดูเฉพาะราคาหน้าป้าย เจ้าของรถต้องมั่นใจด้วยว่าจะมีผู้ดูแลบริการและอะไหล่ต่อเนื่อง ค่าย LEPAS ระบุว่าจะสื่อสารกำหนดส่งมอบและเงื่อนไขซื้อผ่านผู้แทนจำหน่าย พร้อมพัฒนามาตรฐานบริการ ภาษีใหม่อาจช่วยย้ายการลงทุนและการผลิตเข้ามา แต่ความสำเร็จไม่ควรวัดจากจำนวนโรงงานอย่างเดียว ต้องดูด้วยว่าผู้ซื้อยังเข้าถึงรถได้ มีการแข่งขันด้านราคา และได้รับบริการหลังการขายที่ไว้ใจได้หรือไม่