
เมื่อพลังงานกลายเป็นข้อจำกัดตัวจริงของศูนย์ข้อมูล AI
พลังงาน AI ศูนย์ข้อมูล หมายถึงการจัดหาไฟฟ้าปริมาณมหาศาลอย่างต่อเนื่องและเสถียรให้กับระบบประมวลผลปัญญาประดิษฐ์ ตั้งแต่ชิป GPU ไปจนถึงระบบระบายความร้อนและโครงสร้างพื้นฐานเครือข่าย การออกแบบต้องคำนึงถึงกำลังการผลิตไฟฟ้า การเชื่อมต่อโครงข่าย ความน่าเชื่อถือของระบบ และความเร็วในการก่อสร้าง แทนที่จะดูแค่ราคาไฟต่อหน่วยเพียงมิติเดียว
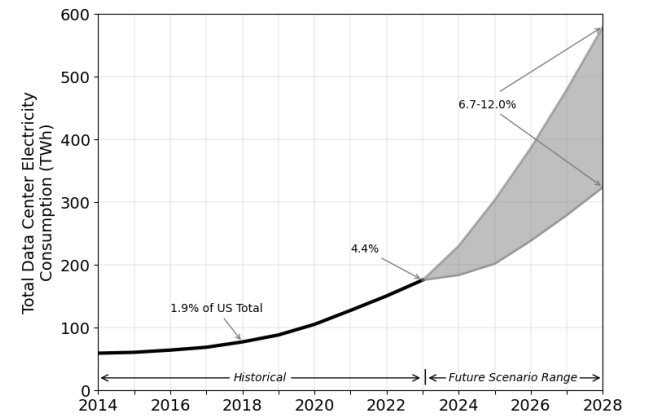
ประเด็นสำคัญตอนนี้ไม่ใช่ว่าศูนย์ข้อมูล AI จ่ายค่าไฟแพงแค่ไหน แต่คือจะหาไฟฟ้าเพิ่มจากที่ไหนและเมื่อไรให้ทันกำหนดเปิดใช้จริง โครงสร้างพื้นฐานเดิมของระบบไฟฟ้าขยับตัวช้ากว่าความต้องการของศูนย์ข้อมูลอย่างเห็นได้ชัด การบริโภคไฟฟ้าของศูนย์ข้อมูลในสหรัฐฯ เพิ่มจาก 58 TWh ในปี 2014 เป็น 176 TWh ในปี 2023 และอาจพุ่งถึง 325–580 TWh ในปี 2028 ตามการประเมินของห้องปฏิบัติการ Lawrence Berkeley ที่คาดว่าสัดส่วนจะขึ้นไปถึง 6.7%–12% ของการใช้ไฟฟ้าทั้งประเทศ ตัวเลขเหล่านี้ชี้ชัดว่าคอขวดอยู่ที่กำลังผลิตและความพร้อมของโครงข่าย ไม่ใช่แค่ป้ายราคา
ในมุมมองเชิงธุรกิจ การรอคอยไฟฟ้าเท่ากับปล่อยให้สินทรัพย์มูลค่าสูงอย่าง GPU นอนนิ่ง ศูนย์ข้อมูล AI ที่สร้างเสร็จแล้วแต่ยังต่อไฟไม่ได้คือความสูญเสียที่จับต้องได้ ผู้ประกอบการจึงเริ่มมองพลังงานเป็นตัวแปรเชิงกลยุทธ์ ไม่ใช่แค่ต้นทุนคงที่ในงบโครงสร้างพื้นฐาน AI อีกต่อไป
แนวคิด Time-to-Power และการรุกของ Bloom Energy SOFC
ในยุคที่การรอไฟเท่ากับการเผาเงิน แนวคิด Time-to-Power หรือเวลาตั้งแต่อนุมัติโครงการจนได้ไฟเสถียรเข้าศูนย์ข้อมูล กลายเป็นตัวชี้ขาด Bloom Energy เลือกโจมตีตรงจุดนี้ด้วยโมเดลผลิตไฟฟ้าในพื้นที่ ไม่ต้องรอโรงไฟฟ้าและสายส่งใหม่ที่ใช้เวลาหลายปี
ภาพของศูนย์ข้อมูล AI ที่มี GPU ส่งมาครบแล้ว แต่สายส่งแจ้งว่าต้องรอขยายกำลังการผลิตอีกหลายปี สะท้อนความสูญเปล่าอย่างรุนแรง เพราะอุปกรณ์มูลค่าสูงจะเสื่อมค่าทุกวันโดยไม่สร้างรายได้ Bloom ตอบโจทย์นี้ด้วยการวางเครื่อง Energy Server ขนาดบล็อกละราว 325 kW ไว้ข้างๆ ศูนย์ข้อมูล ต่อเข้าก๊าซธรรมชาติและอากาศเพื่อผลิตไฟฟ้าในพื้นที่ เมื่อประกอบหลายร้อยยูนิตจึงขยับเป็นโครงการราว 100 MW และเมื่อขยายเป็นหลายพันยูนิตก็สามารถแตะระดับกิกะวัตต์ได้
หัวใจเทคโนโลยีคือเซลล์เชื้อเพลิงออกไซด์แข็ง Bloom Energy SOFC ใช้ปฏิกิริยาเคมีไฟฟ้าที่อุณหภูมิสูงในการเปลี่ยนก๊าซธรรมชาติเป็นไฟฟ้าโดยตรง ลดมลพิษเฉพาะหน้าบางประเภทและให้ความยืดหยุ่นด้านการติดตั้งในพื้นที่ศูนย์ข้อมูลได้ดี และที่สำคัญคือช่วยหลีกเลี่ยงขั้นตอนอนุมัติโครงข่ายที่ล่าช้าที่สุดบางส่วน ลูกค้าที่กำลังหนีต้นทุนการรอคอยจึงเริ่มมองโซลูชันลักษณะนี้เป็นคำตอบเชิงยุทธศาสตร์
สัญญา 1.2 GW ของ Oracle และการแข่งขันเรื่องความจุไฟฟ้า
การเคลื่อนไหวของ Oracle คือสัญญาณเตือนชัดเจนว่าเกมพลังงานของศูนย์ข้อมูล AI กำลังเปลี่ยนไป Oracle ลงนามสัญญาใช้ระบบของ Bloom ขนาด 1.2 GW คิดเป็นราว 3,692 ยูนิตของ Energy Server นี่ไม่ใช่แค่คำ订สินค้าชุดใหญ่ แต่มันคือการล็อกความจุไฟฟ้าไว้ล่วงหน้าในสเกลที่ผู้เล่นรายย่อยแทบตามไม่ทัน
ในขณะที่ปลายปี 2025 ยังมีโครงการผลิตไฟฟ้าและกักเก็บพลังงานกว่า 8,200 โครงการรอคิวเชื่อมต่อโครงข่าย รวมกำลังการผลิตมากกว่า 2,060 GW และโครงการจำนวนมากใช้เวลามากกว่าห้าปีกว่าจะเดินเชิงพาณิชย์ได้ ผู้ให้บริการศูนย์ข้อมูลที่ควบคุมกำลังผลิตไฟฟ้าระดับ 2–5 GW ได้เอง หรือมีสัญญารับประกันความจุไฟฟ้า จึงถือไพ่เหนือกว่าอย่างชัดเจนในตลาดคลาวด์ AI
คำถามต่อไปไม่ใช่ว่าใครมีศูนย์ข้อมูลสวยที่สุด แต่ใครมีความจุไฟฟ้า Oracle และระดับกิกะวัตต์ที่เชื่อถือได้บ้าง ความเสถียรของโครงข่ายและความเร็วในการเปิดใช้ไฟฟ้ากลายเป็นข้อได้เปรียบเชิงแข่งขันที่จับต้องได้ ผู้เล่นอย่าง Bloom ยังต้องพิสูจน์ว่าผลิตและติดตั้งได้หลายพันยูนิตตามสัญญาพร้อมรักษากำไร แต่หากทำสำเร็จ โมเดลนี้จะยกมาตรฐานใหม่ให้ทั้งอุตสาหกรรม
ดีลระยะยาวของ Anthropic และต้นทุนโครงสร้างพื้นฐาน AI ที่พุ่งสูง
อีกด้านหนึ่งของสมการพลังงานคือการล็อกกำลังประมวลผลระยะยาว แทนที่จะเสี่ยงเผชิญคอขวดไปทีละเฟส ผู้พัฒนาโมเดลอย่าง Anthropic เลือกวิธีปิดดีลใหญ่ทีเดียว โดยตกลงใช้เงินจำนวนมากในช่วง 6 ปีข้างหน้าเพื่อเช่ากำลังการประมวลผลจาก Nscale ที่วิทยาเขต Monarch พร้อมกำลังไฟฟ้ารองรับราว 460 MW ซึ่งเพียงพอสำหรับครัวเรือนในสหรัฐฯ ราว 345,000 ครัวเรือน
วิทยาเขต Monarch ถูกออกแบบให้มีความจุรวมประมาณ 1.35 กิกะวัตต์ โดย Nscale วางแผนใช้ชิป Nvidia Vera Rubin ให้บริการ Anthropic และคาดว่าจะทยอยเปิดใช้งานชิปเหล่านี้ตั้งแต่ช่วงปลายปีหน้า ในฐานะผู้พัฒนาแชตบอต Claude บริษัทได้เตรียมทรัพยากรศูนย์ข้อมูลและชิป AI ล่วงหน้าอย่างต่อเนื่อง เพื่อรองรับการฝึกโมเดลและการให้บริการเชิงพาณิชย์ที่ขยายตัว นี่คือการยอมรับอย่างชัดเจนว่าต้นทุนโครงสร้างพื้นฐาน AI ไม่ได้มีแค่ค่าไฟ แต่รวมถึงค่าเช่ากำลังประมวลผลและการลงทุนฮาร์ดแวร์ในสเกลที่มองไม่เห็นจากภายนอก
ในระดับผู้ใช้ทั่วไป ผลของต้นทุนที่สูงขึ้นสะท้อนกลับมาในราคาบริการดิจิทัล ปรากฏสัญญาณแล้วว่าผู้ให้บริการซอฟต์แวร์หลักเริ่มขึ้นราคาสินค้าพร้อมเสริมฟีเจอร์ AI เช่น การปรับราคาชุดผลิตภัณฑ์สำนักงานบางรายที่เพิ่มระบบ Copilot ทำให้ต้องจ่ายแพงขึ้นถึง 43% ตามข้อมูลดัชนีราคาในตลาด เมื่อค่าโครงสร้างพื้นฐาน AI สูงขึ้น วัฏจักรนี้ย่อมส่งต่อไปยังค่าบริการที่ผู้บริโภครับภาระ
เมื่อไฟฟ้ากลายเป็นกลยุทธ์: บทสรุปสำหรับยุค AI
ภาพรวมของเกม AI วันนี้ชัดเจนว่า ไฟฟ้าไม่ใช่แค่ต้นทุนแต่คือสมรภูมิแข่งขัน ผู้ให้บริการศูนย์ข้อมูลที่มีความจุไฟฟ้าระดับ 2–5 GW และโครงข่ายที่เสถียรจะกลายเป็นคู่ค้าที่ลูกค้า AI แย่งกันจับมือ ขณะที่ผู้เล่นพลังงานอย่าง Bloom พยายามทำให้ Time-to-Power สั้นลง ส่วนผู้พัฒนาโมเดลอย่าง Anthropic ก็ล็อกกำลังประมวลผลพร้อมกำลังไฟฟ้าล่วงหน้าเป็นชุดใหญ่
แนวโน้มนี้ส่งสัญญาณชัดเจนถึงนักลงทุนและผู้กำหนดนโยบายว่า การพูดถึง AI โดยไม่พูดถึงพลังงานคือการมองภาพเพียงครึ่งเดียว ต้นทุนโครงสร้างพื้นฐาน AI ตั้งแต่ค่าไฟ ชิป ไปจนถึงงานก่อสร้างกำลังดันให้ทุกฝ่ายคิดใหม่ทั้งหมดว่าควรออกแบบเมือง ระบบไฟฟ้า และโมเดลธุรกิจดิจิทัลอย่างไร สำหรับผู้ใช้งานปลายทาง สิ่งที่เห็นได้ในระยะสั้นอาจเป็นค่าบริการที่สูงขึ้น แต่ในระยะยาว ผู้ที่วางเกมพลังงานได้แม่นที่สุดจะเป็นคนกำหนดทั้งทิศทางเทคโนโลยีและราคาที่ทุกคนต้องอยู่กับมัน