
อยากมีชีวิตยืนยาว ไม่ได้แปลว่าพร้อมใช้ชีวิต
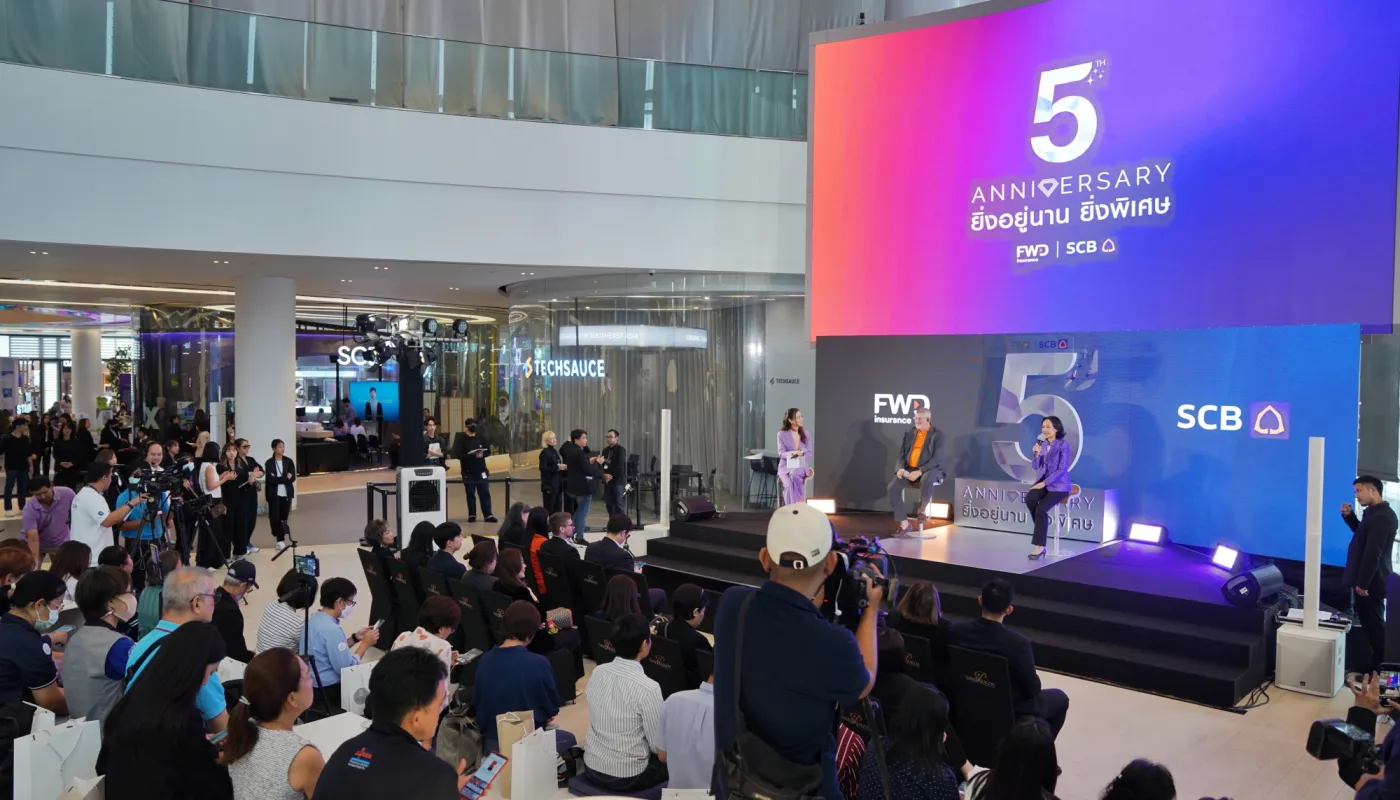
ดัชนีอายุยืนยาวคือเครื่องมือประเมินว่าผู้คนเตรียมตัวใช้ชีวิตที่ยาวขึ้นได้ดีเพียงใด ทั้งด้านสุขภาพ การเงิน และความสุขทางใจ โดยคะแนนช่วยชี้จุดแข็งและเรื่องที่ควรลงมือปรับปรุง ไม่ใช่การทำนายอายุขัยหรือวัดฐานะของแต่ละคน FWD ประกันชีวิตเปิดตัว Thailand Longevity Readiness Index เมื่อวันที่ 16 พฤศจิกายน 2569 โดยร่วมกับ NielsenIQ ซึ่งเป็นผู้ดำเนินการศึกษาและร่วมพัฒนากรอบการวิจัย นับเป็นดัชนีความพร้อมสู่ยุค Longevity ที่บริษัทระบุว่าเป็นครั้งแรกของประเทศ การศึกษาครอบคลุมคนวัยเรียนและวัยทำงานอายุ 18–61 ปี จำนวน 2,000 คน ใช้คำถาม 34 ข้อประเมิน 10 มิติใน 3 ด้าน จุดสำคัญไม่ใช่แค่การมีอายุยืน แต่คือการมีทรัพยากรและแผนรองรับช่วงชีวิตที่เพิ่มขึ้น
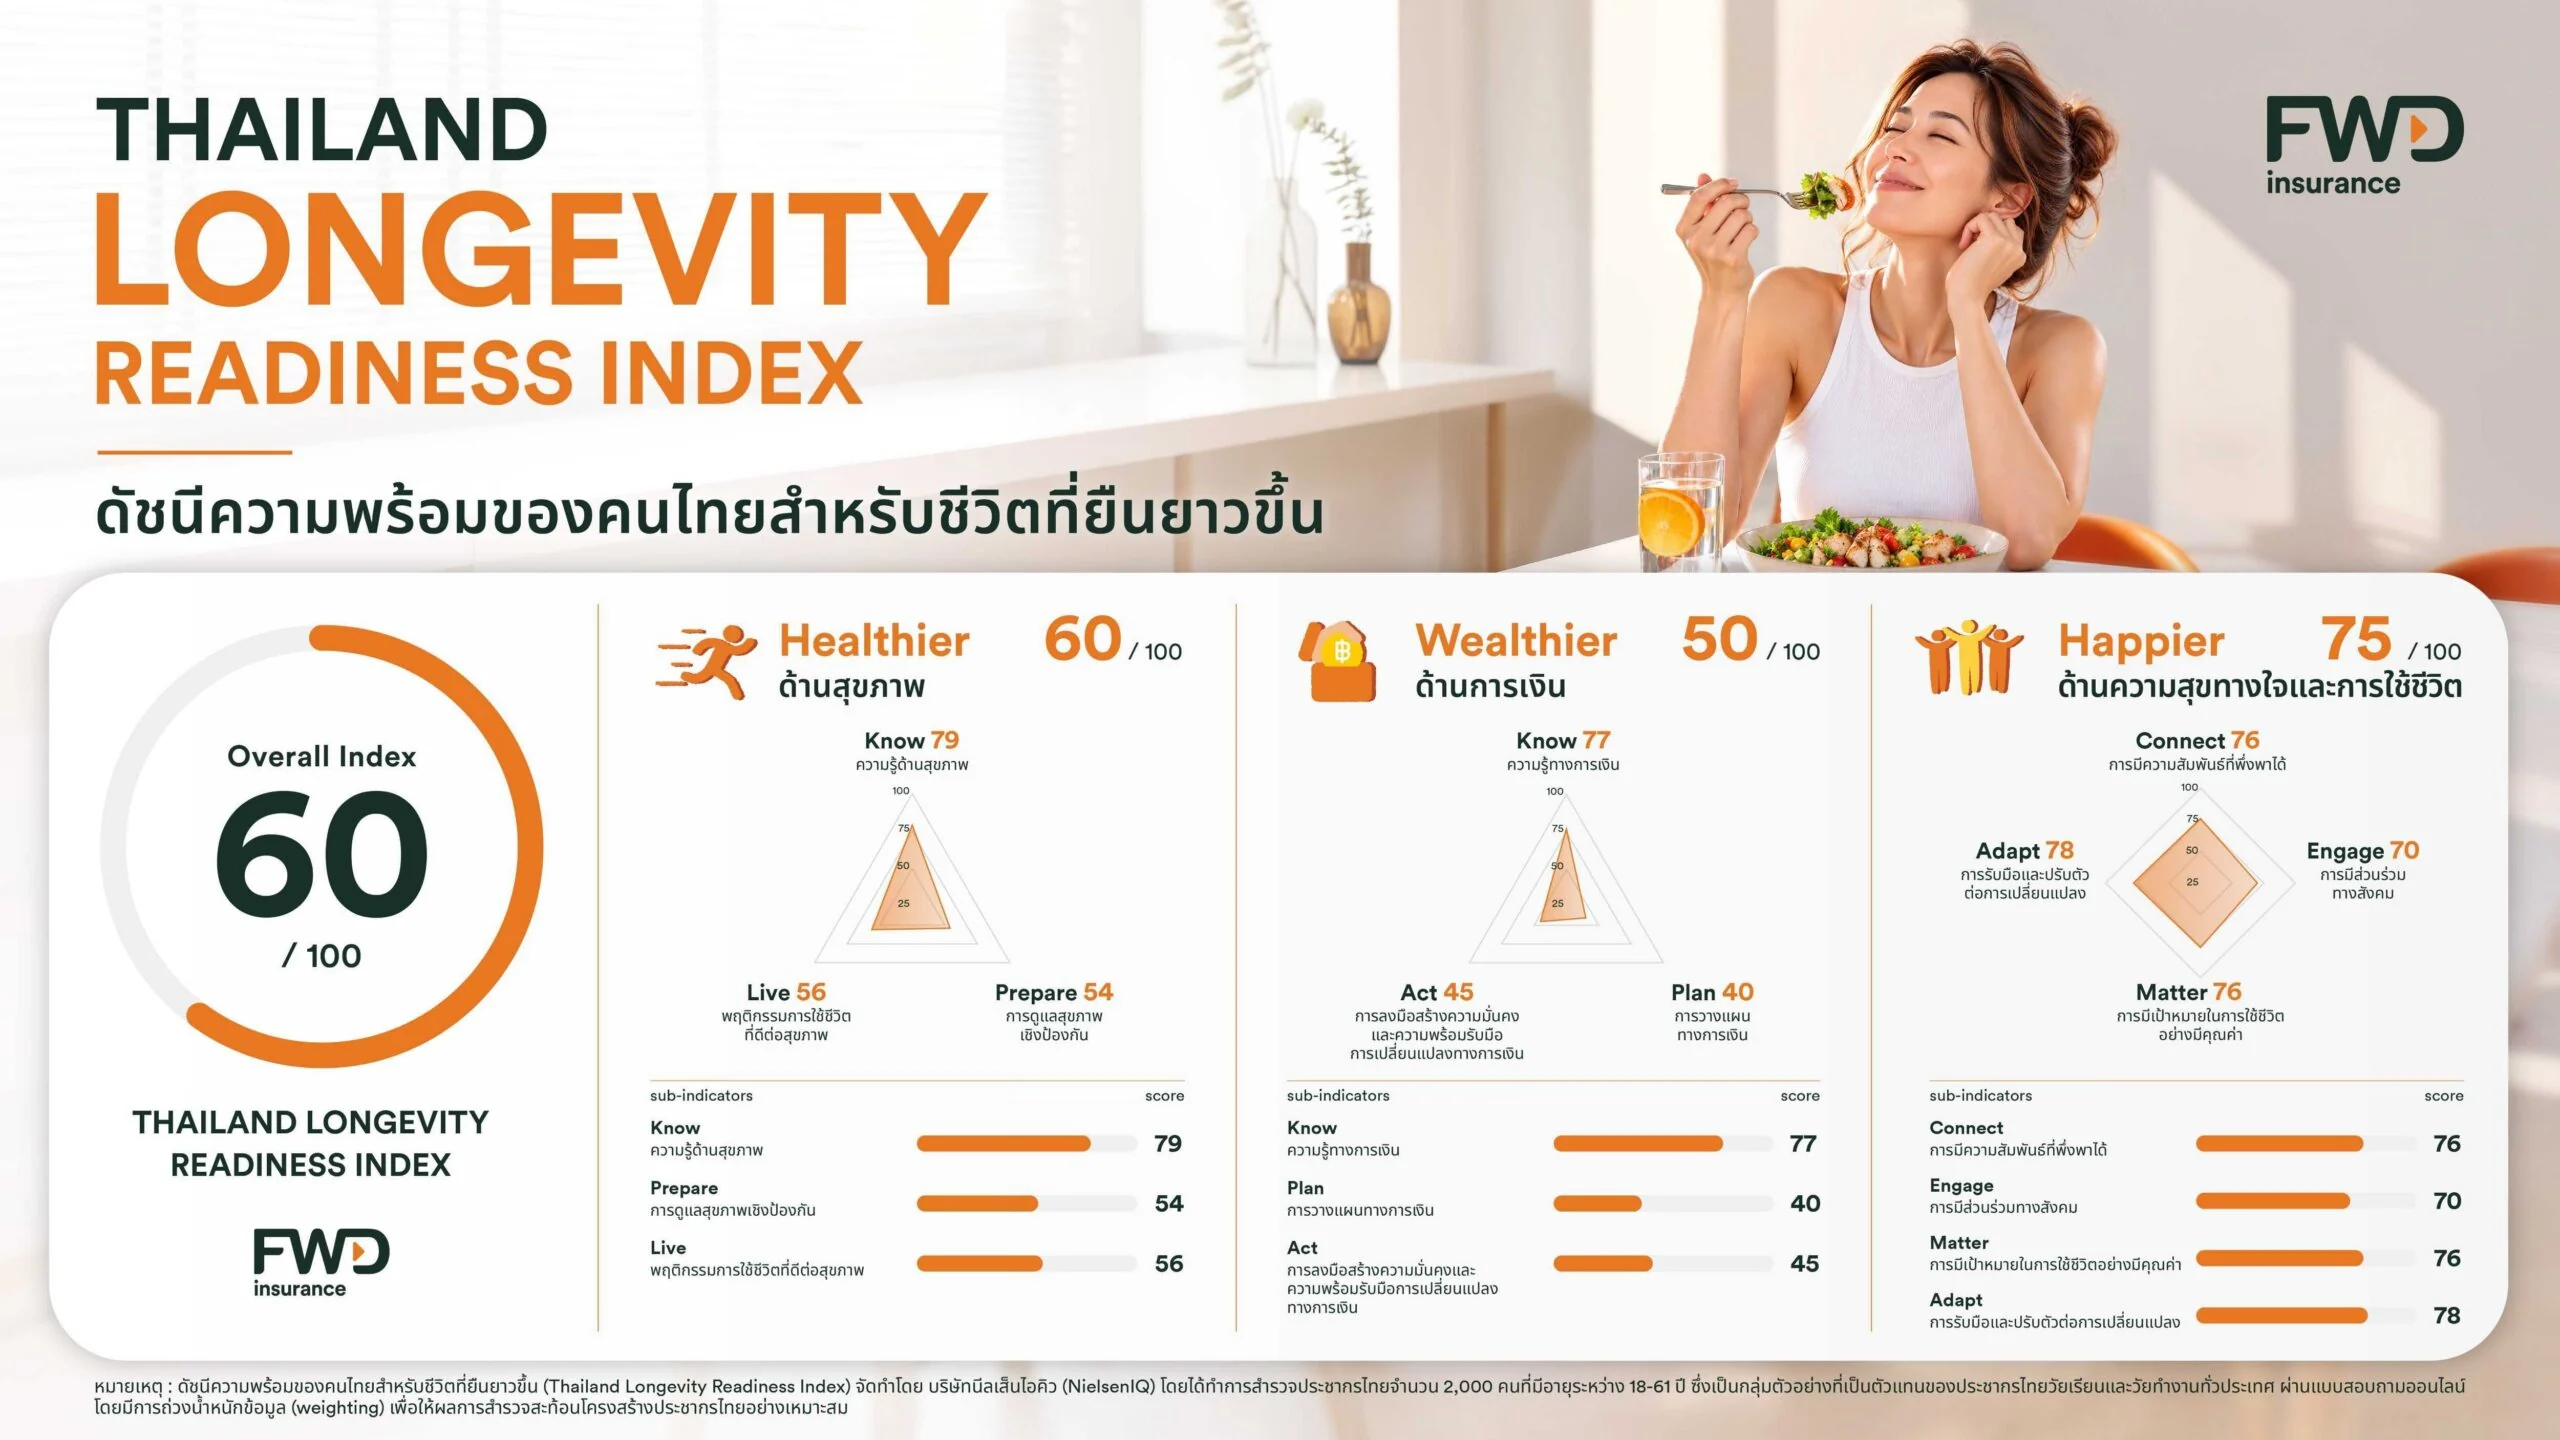
ผลสำรวจพบว่า 79% วางแผนชีวิตถึงอายุ 70 ปีขึ้นไป แต่คะแนนความพร้อมเฉลี่ยอยู่ที่ 60 จาก 100 และมีเพียง 31% ที่ประเมินว่าตนเองพร้อมในระดับดีถึงดีมาก ช่องว่างนี้บอกว่าเป้าหมายอายุยืนกลายเป็นความคาดหวังที่คนจำนวนมากยอมรับแล้ว ทว่าความคาดหวังยังไม่แปลงเป็นแผนชีวิตที่จับต้องได้ ดัชนีนี้ยังเป็นการศึกษาปีแรก จึงไม่มีคะแนนจากปีก่อนให้ใช้เทียบ การอ่านผลจึงควรเน้นความแตกต่างระหว่างด้าน มากกว่ามองคะแนนรวมเป็นคำตัดสินว่าคนพร้อมหรือไม่พร้อม
การเงินคือช่องโหว่ที่ควรเริ่มอุดก่อน
ความต่างระหว่างสามด้านชัดเจน: ความสุขทางใจและการใช้ชีวิตได้ 75 คะแนน สุขภาพ 60 คะแนน ส่วนการเงินได้ 50 คะแนน ซึ่งต่ำที่สุด ยิ่งดูระดับมิติย่อย ภาพยิ่งชัด ความรู้ทางการเงินได้ 77 คะแนน แต่การรับมือความเปลี่ยนแปลงทางการเงินได้ 45 คะแนน และการวางแผนการเงินได้เพียง 40 คะแนน ต่ำสุดใน 10 มิติที่สำรวจ กล่าวอีกนัยหนึ่ง คนจำนวนมากอาจรู้ว่าควรออมและเตรียมตัว แต่ความรู้เพียงอย่างเดียวไม่ได้สร้างเงินสำรอง แผนเกษียณ หรือหลักประกันให้เกิดขึ้นเอง
สำหรับคนทั่วไป ความพร้อมวัยเกษียณจึงไม่ควรถูกเลื่อนไปเป็นเรื่องของอนาคตไกล การมีชีวิตยาวกว่าที่คาดหมายอาจหมายถึงต้องพึ่งพาเงินออมและความมั่นคงทางการเงินนานขึ้น การเริ่มวางแผนการเงินจากรายรับ รายจ่าย ภาระ และเป้าหมายของตนเอง แล้วทบทวนเป็นระยะ มีความหมายกว่าการรู้หลักการแต่ไม่ลงมือทำ คะแนนดัชนีไม่ได้บอกว่าทุกคนมีปัญหาเหมือนกัน แต่ชี้ว่าการเปลี่ยนความรู้ให้เป็นพฤติกรรมเป็นโจทย์ใหญ่ที่ไม่ควรปล่อยให้ผ่านไป

ความรู้สุขภาพก็ต้องกลายเป็นพฤติกรรม
ผลสำรวจสุขภาพพบว่าความรู้ด้านสุขภาพได้ 79 คะแนน แต่พฤติกรรมการใช้ชีวิตที่ดีต่อสุขภาพได้ 56 คะแนน และการดูแลเชิงป้องกันได้ 54 คะแนน อีกทั้ง 40% ไม่เคยตรวจสุขภาพหรือรอให้ป่วยก่อนจึงไปตรวจ รูปแบบนี้คล้ายกับช่องว่างด้านการเงิน คือผู้ตอบอาจมีความรู้ แต่การทำอย่างสม่ำเสมอยังไม่เกิดขึ้นเต็มที่ การดูแลสุขภาพจึงไม่ควรเริ่มเมื่อมีอาการเท่านั้น เช่นเดียวกับการเตรียมเงินที่ไม่ควรรอจนใกล้เกษียณ
ด้านที่ทำคะแนนได้ดีกว่าคือความสุขทางใจและการใช้ชีวิต โดยการรับมือและปรับตัวต่อความเปลี่ยนแปลงได้ 78 คะแนน ส่วนความสัมพันธ์ที่พึ่งพาได้และการมีเป้าหมายชีวิตได้ด้านละ 76 คะแนน ขณะที่การมีส่วนร่วมทางสังคมได้ 70 คะแนน จุดแข็งเหล่านี้สำคัญ แต่ไม่อาจทดแทนสุขภาพหรือหลักประกันทางการเงินได้ ชีวิตที่ยืนยาวอย่างมีคุณภาพต้องอาศัยทั้งสามด้านเดินไปด้วยกัน ไม่ใช่เลือกเตรียมเฉพาะส่วนที่ทำได้ดีอยู่แล้ว

ใช้ดัชนีเป็นจุดเริ่ม ไม่ใช่คำตอบสุดท้าย
ดัชนีนี้ประเมินความพร้อมผ่านกรอบสุขภาพ การเงิน และความสุขทางใจ โดยอาศัยแนวคิดจากองค์การอนามัยโลก องค์การเพื่อความร่วมมือและการพัฒนาทางเศรษฐกิจ และแนวทางการสร้างดัชนีผสม การสำรวจออนไลน์ครอบคลุมคนจากหลายช่วงวัยและถ่วงน้ำหนักให้สอดคล้องกับโครงสร้างประชากรตามข้อมูลทางการ อย่างไรก็ดี คะแนนระดับกลุ่มไม่ใช่คำแนะนำเฉพาะบุคคล และไม่ควรใช้แทนการประเมินสุขภาพหรือการวางแผนกับผู้เชี่ยวชาญ
สิ่งที่ควรจับตาต่อคือการนำผลไปสู่การลงมือจริง รายงานฉบับสมบูรณ์มีกำหนดเผยแพร่บนเว็บไซต์ของ FWD ประกันชีวิตในเดือนมกราคม 2570 และบริษัทระบุว่าจะติดตามดัชนีต่อเนื่องทุกปี การติดตามจะมีประโยชน์ก็ต่อเมื่อทำให้เห็นว่าความพร้อมด้านการเงิน สุขภาพ และชีวิตประจำวันเปลี่ยนไปอย่างไร ข้อสรุปจากผลปีแรกจึงตรงไปตรงมา: คนจำนวนมากคิดเผื่อชีวิตที่ยาวขึ้นแล้ว แต่ยังต้องเปลี่ยนความคิดนั้นให้เป็นแผนและการกระทำ โดยเฉพาะเรื่องเงิน