
ดีมานด์ท่องเที่ยวแรง แต่กำไรสายการบินเอเชียถูกบีบ
ภาพรวมสายการบินเอเชียในช่วงการฟื้นตัวของท่องเที่ยวเอเชียตะวันออกเฉียงใต้ คือสถานการณ์ที่รายได้จากผู้โดยสารและการเดินทางเพิ่มขึ้นต่อเนื่อง แต่กำไรสายการบินกลับหดตัวลงอย่างมีนัยสำคัญ เพราะราคาน้ำมันเชื้อเพลิงที่พุ่งสูงบีบอัตรากำไร ทำให้ผลประกอบการไตรมาส 2 ของหลายสายการบินสะท้อนความย้อนแย้งระหว่างการเติบโตของรายได้กับแรงกดดันด้านต้นทุนที่ไม่สามารถผลักภาระไปยังผู้โดยสารได้เต็มที่ จึงกลายเป็นช่วงหัวเลี้ยวหัวต่อว่าธุรกิจการบินจะปรับกลยุทธ์อย่างไรให้ยังคงรับประโยชน์จากท่องเที่ยวฟื้นตัว โดยไม่ถูกต้นทุนพลังงานกัดเซาะฐานกำไรจนเสียโอกาสลงทุนระยะยาว
จุดสำคัญที่ต้องยอมรับคือ การฟื้นตัวของท่องเที่ยวเอเชียตะวันออกเฉียงใต้ไม่ได้แปลว่าอุตสาหกรรมการบินหลุดพ้นความเสี่ยง แต่เป็นเพียงการเปลี่ยนสมการจากวิกฤตดีมานด์ต่ำไปเป็นดีมานด์สูงแต่ต้นทุนสูงกว่า โดยหลายสายการบินเอเชียต้องเผชิญแรงกดดันจากราคาน้ำมันเชื้อเพลิงที่ขยับขึ้นอย่างรวดเร็ว ส่งผลให้แม้รายได้จะทำสถิติสูงสุด แต่กำไรกลับลดลงอย่างแรง ภาพนี้สะท้อนว่าในยุคต้นทุนพลังงานแพง ความสามารถจัดการต้นทุนและโครงสร้างราคา จะสำคัญกว่าการไล่ตามปริมาณผู้โดยสารเพียงอย่างเดียว
| ประเด็น | ผลเชิงรายได้ | ผลเชิงกำไร |
|---|---|---|
| ท่องเที่ยวเอเชียตะวันออกเฉียงใต้ฟื้นตัว | รายได้ผู้โดยสารเพิ่มขึ้น | กำไรไม่ฟื้นตามเพราะต้นทุนสูง |
| ราคาน้ำมันเชื้อเพลิงพุ่ง | ค่าโดยสารปรับขึ้นบางส่วน | อัตรากำไรถูกบีบลงอย่างมีนัยสำคัญ |
การบินไทย: รายได้โตแต่กำไรทรุดจากราคาน้ำมัน
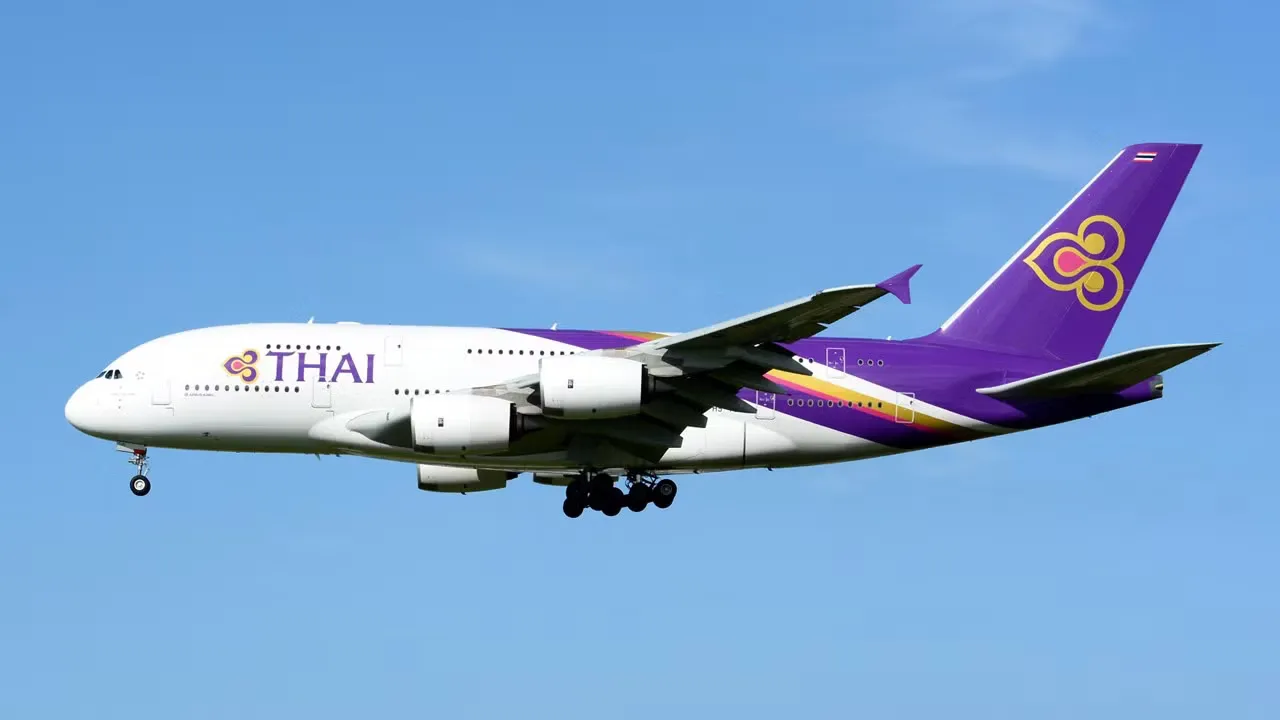
กรณีของการบินไทยเป็นตัวอย่างชัดเจนว่ารายได้สูงไม่รับประกันกำไรสูง เมื่อบริษัทสร้างรายได้รวม 99,650 ล้านบาทในช่วง 6 เดือนแรก เพิ่มขึ้น 3.3% จากปีก่อน แต่กำไรสุทธิกลับลดลงอย่างแรง เหตุผลไม่ใช่เพราะดีมานด์ต่ำ แต่เป็นเพราะต้นทุนพลังงานที่ทยานขึ้นเร็วกว่าความสามารถในการปรับราคาให้ผู้โดยสารแบกรับ การบินไทยมีรายได้ค่าโดยสารเพิ่มขึ้น แม้ปริมาณผู้โดยสารลดลง เพราะปรับค่าธรรมเนียมน้ำมันให้สอดคล้องตลาด ทว่าเมื่อต้นทุนน้ำมันเครื่องบินเพิ่มขึ้นถึง 6,829 ล้านบาท หรือกว่า 28.5% ตามราคาน้ำมันโลกที่สูงขึ้นเกือบครึ่ง กำไรสุดท้ายจึงถูกบั่นทอน
ในมุมเชิงกลยุทธ์ การบินไทยเลือกตอบโจทย์ด้วยการขยายเพดานประกันความเสี่ยงราคาน้ำมัน (Fuel Hedging) เป็นไม่เกิน 60% เพื่อกันความผันผวนของราคาพลังงาน พร้อมทยอยปรับค่าธรรมเนียมชดเชยค่าน้ำมันและราคาบัตรโดยสารให้สะท้อนต้นทุนจริงและการแข่งขัน ซึ่งสะท้อนมุมคิดว่าบริษัทมองวิกฤตราคาน้ำมันยืดเยื้อ ไม่ใช่ช็อกชั่วคราว อย่างไรก็ดี การอาศัยการปรับราคาอย่างเดียวมีข้อจำกัด เพราะหากปรับแรงเกินไปก็เสี่ยงกระทบดีมานด์ท่องเที่ยวเอเชียตะวันออกเฉียงใต้ที่เพิ่งกลับมาฟื้นตัว การบริหารฝั่งต้นทุนและประสิทธิภาพจึงต้องเดินคู่กับการตั้งราคาที่ระมัดระวัง
| รายการ | ปีที่ผ่านมา | ช่วงล่าสุด |
|---|---|---|
| รายได้รวม (ล้านบาท) | 96,452 | 99,650 |
| แนวทางตอบโจทย์ราคาน้ำมัน | ปรับค่าธรรมเนียมน้ำมันบางส่วน | เพิ่ม Fuel Hedging ไม่เกิน 60% |
ไทยแอร์เอเชีย: ดีมานด์แน่นแต่ผลประกอบการไตรมาส 2 พลิกขาดทุน
ไทยแอร์เอเชียสะท้อนอีกด้านของภาพกำไรสายการบิน เมื่อผลประกอบการไตรมาส 2 และครึ่งปีแรกแปรเปลี่ยนจากกำไรเป็นขาดทุน แม้ท่องเที่ยวเอเชียตะวันออกเฉียงใต้มีดีมานด์เดินทางสูง สายการบินมีรายได้รวม 24,425.4 ล้านบาท ลดลงเพียงเล็กน้อยจากปีก่อน แต่แรงกดดันราคาน้ำมันเชื้อเพลิงที่บางช่วงพุ่งขึ้นเป็นประวัติการณ์ และค่าเงินอ่อนค่ากลายเป็นปัจจัยหลักที่ดึงผลขาดทุนเพิ่มขึ้น สายการบินพยายามตอบโต้ด้วยการปรับค่าโดยสารเฉลี่ยเพิ่มขึ้น 7% มาอยู่ที่ 1,951 บาท เพื่อสะท้อนต้นทุนที่สูงขึ้น ทว่าพื้นที่ให้ขึ้นราคาในตลาดโลว์คอสต์มีจำกัด เพราะฐานลูกค้าไวต่อราคาอย่างมาก
ภายใต้แรงบีบนี้ ไทยแอร์เอเชียวางแผนลดปริมาณที่นั่งในไตรมาส 3 ประมาณ 20% ให้สอดคล้องกับช่วงนอกฤดูกาลท่องเที่ยวและต้นทุนที่ยังสูง ก่อนกลับมาเพิ่มเที่ยวบินในไตรมาส 4 โดยตั้งเป้ารักษาอัตราขนส่งผู้โดยสารให้มากกว่า 80% ใช้กลยุทธ์ Dynamic Pricing เพื่อให้ค่าโดยสารเฉลี่ยในประเทศสูงกว่า 1,600 บาท และกลับมาเปิดบินตรงจากสนามบินสุวรรณภูมิอีกครั้งในเดือนตุลาคม การเลือกหดความจุชั่วคราวแทนการไล่รายได้ทุกเที่ยวบินสะท้อนมุมมองว่าการปกป้องอัตรากำไรมาร์จินสำคัญพอๆ กับการเติบโตเชิงปริมาณในยุคต้นทุนเชื้อเพลิงสูง
| กลยุทธ์หลัก | เป้าหมาย | ผลต่อกำไรสายการบิน |
|---|---|---|
| ลดที่นั่งช่วงนอกฤดูกาล | ควบคุมต้นทุนการดำเนินงาน | ลดเที่ยวบินขาดทุน |
| Dynamic Pricing | ดันค่าโดยสารเฉลี่ยเกิน 1,600 บาท | ขยายมาร์จินต่อผู้โดยสาร |
สายการบินเอเชียรายใหญ่: รายได้ทะยาน กำไรหายเพราะเชื้อเพลิง
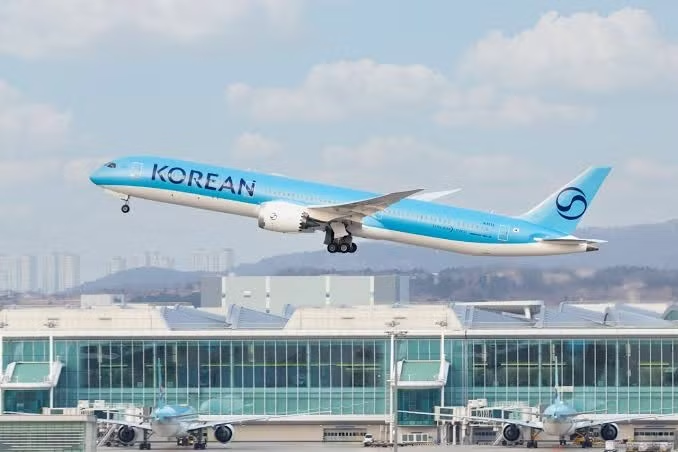
หากมองภาพกว้างของสายการบินเอเชียรายใหญ่ ทั้ง Korean Air, Singapore Airlines, Qatar Airways และ Thai Airways ต่างเจอปัญหารูปแบบเดียวกัน คือรายได้เติบโตแต่กำไรหดจากต้นทุนเชื้อเพลิงที่สูง Korean Air ทำรายได้ไตรมาส 2 เพิ่มขึ้น 26% สูงสุดเท่าที่บันทึกไว้ แต่กำไรจากการดำเนินงานกลับลดลง 34% ซึ่งสะท้อนว่าแม้ความต้องการเดินทางและขนส่งสินค้าจะพุ่งจากดีมานด์ใหม่ เช่น การลงทุนด้าน AI แต่ค่าใช้จ่ายด้านเชื้อเพลิงที่เพิ่มขึ้นได้กินพื้นที่กำไรเสียเกือบหมด นี่คือสัญญาณว่าการพึ่งพาโมเดลที่โตด้วยปริมาณโดยไม่จัดการต้นทุนเชื้อเพลิงอย่างเป็นระบบจะไม่เพียงพอในบริบทปัจจุบัน
ด้าน Singapore Airlines ภาพยิ่งชัดว่าราคาน้ำมันเชื้อเพลิงสามารถพลิกกำไรให้กลายเป็นขาดทุนได้ในเวลาไม่นาน แม้รายได้รวมเติบโต 19.3% แตะระดับสูงสุดเป็นประวัติการณ์ และรายได้จากผู้โดยสารเพิ่มขึ้นเกือบ 20% แต่ค่าใช้จ่ายรวมกลับเพิ่มขึ้นกว่า 27% โดยต้นทุนเชื้อเพลิงสุทธิเพิ่มขึ้นอย่างมาก ทำให้กำไรจากการดำเนินงานของกลุ่มลดลงถึง 73.8% เมื่อเทียบกับปีก่อน บทเรียนจากเคสนี้คือ ในยุคที่ราคาน้ำมันเชื้อเพลิงผันผวน การไล่ตัวเลขผู้โดยสารและรายได้โดยไม่ยกเครื่องโครงสร้างต้นทุน เป็นสูตรสำเร็จสู่กำไรหด แม้ผลประกอบการไตรมาส 2 จะดูสดใสในเชิงยอดขายก็ตาม
| สายการบินเอเชีย | แนวโน้มรายได้ | แนวโน้มกำไร |
|---|---|---|
| Korean Air | รายได้ไตรมาส 2 สูงสุดเป็นประวัติการณ์ | กำไรจากการดำเนินงานลดลง 34% |
| Singapore Airlines | รายได้รวมเพิ่มขึ้นกว่า 19% | กำไรจากการดำเนินงานลดลง 73.8% |
โจทย์ต่อไป: บริหารราคาน้ำมันเชื้อเพลิงควบคู่การฟื้นตัวท่องเที่ยว
เมื่ออ่านภาพรวมผลประกอบการไตรมาส 2 ของสายการบินเอเชีย จะเห็นว่าแกนปัญหาอยู่ที่ราคาน้ำมันเชื้อเพลิง ไม่ใช่ดีมานด์ผู้โดยสาร ท่องเที่ยวเอเชียตะวันออกเฉียงใต้กำลังฟื้นตัว หนุนรายได้เดินทางและรายได้ผู้โดยสารต่อหัวให้สูงขึ้น แต่กำไรสายการบินถูกบีบลงจากต้นทุนที่วิ่งเร็วกว่ารายได้ หากผู้บริหารสายการบินยังมองชัยชนะผ่านตัวเลขรายได้เพียงอย่างเดียว ก็มีโอกาสสูงที่งบกำไรขาดทุนจะยังสะท้อน “รายได้ดี กำไรแย่” ต่อไป การปรับกลยุทธ์จึงต้องให้ความสำคัญกับการบริหารความเสี่ยงราคาน้ำมัน ร่วมกับการออกแบบโครงสร้างค่าโดยสารที่ยืดหยุ่นและไม่ทำลายความสามารถแข่งขันในตลาด
สิ่งที่ควรเกิดขึ้นต่อจากนี้คือ สายการบินเอเชียต้องยกระดับการใช้เครื่องมืออย่าง Fuel Hedging ให้เป็นส่วนหนึ่งของยุทธศาสตร์ระยะกลาง ไม่ใช่แค่การแก้เกมชั่วคราวเหมือนกรณีการบินไทยที่เพิ่งเพิ่มเพดานไม่เกิน 60% พร้อมสำรวจโมเดลรายได้ใหม่จากการขนส่งสินค้าและเส้นทางที่ได้เปรียบด้านต้นทุน มากกว่าการทุ่มทุกอย่างไปที่เส้นทางท่องเที่ยวที่อ่อนไหวต่อราคา ในโลกที่ราคาน้ำมันเชื้อเพลิงยังผันผวนและภูมิรัฐศาสตร์ตึงเครียด การอยู่รอดของสายการบินเอเชียจึงไม่ใช่การวิ่งตามการฟื้นตัวของท่องเที่ยวเท่านั้น แต่ต้องเป็นการสร้างโครงสร้างต้นทุนที่ทนต่อแรงสั่นสะเทือนระยะยาว
| แนวทางเชิงกลยุทธ์ | ผลต่อรายได้ | ผลต่อกำไรระยะยาว |
|---|---|---|
| เพิ่มการทำ Fuel Hedging | ลดความผันผวนจากราคาน้ำมัน | ปกป้องมาร์จินกำไรจากช็อกพลังงาน |
| ออกแบบโครงสร้างค่าโดยสารยืดหยุ่น | รักษาดีมานด์ผู้โดยสารแม้ต้นทุนสูง | ปรับสมดุลรายได้ต่อหัวกับการแข่งขัน |