
อยากมีชีวิตยืนยาว แต่พร้อมจริงแค่ไหน
ดัชนีอายุยืนคือเครื่องมือประเมินว่าผู้คนมีความพร้อมด้านสุขภาพ การเงิน และความสุขทางใจเพียงใด เพื่อใช้ชีวิตที่ยืนยาวขึ้นอย่างมีคุณภาพ ไม่ใช่การทำนายอายุขัยหรือวัดฐานะทางการเงิน ผลสำรวจของเอฟดับบลิวดี ประกันชีวิต ซึ่งเปิดตัวดัชนีนี้เมื่อวันที่ 16 พฤศจิกายน 2569 โดยมีนีลเส็นไอคิวเป็นผู้ดำเนินการศึกษา พบช่องว่างชัดเจนระหว่างสิ่งที่คนคาดหวังกับสิ่งที่เตรียมไว้จริง ผู้ตอบ 79% วางแผนชีวิตถึงอายุ 70 ปีขึ้นไป แต่มีเพียง 31% ที่ประเมินว่าตนพร้อมสำหรับชีวิตยืนยาวในระดับดีถึงดีมาก คะแนนความพร้อมโดยรวมอยู่ที่ 60 จาก 100 ตัวเลขเหล่านี้ไม่ได้บอกว่าคนส่วนใหญ่จะมีชีวิตถึงวัยดังกล่าวแน่นอน แต่ชี้ว่าการวางแผนให้มีชีวิตยืนยาวยังไม่เท่ากับการเตรียมตัวให้ใช้ชีวิตช่วงนั้นได้อย่างมั่นคง
นี่เป็นการศึกษาปีแรก จึงยังไม่มีคะแนนปีก่อนให้เทียบ ผลควรอ่านในฐานะภาพเปรียบเทียบความพร้อมระหว่างด้านต่าง ๆ มากกว่าจะสรุปว่าความพร้อมของผู้คนดีขึ้นหรือแย่ลง การสำรวจครอบคลุมคนวัยเรียนและวัยทำงานอายุ 18–61 ปี จำนวน 2,000 คน จากหลายช่วงวัย และประเมินผ่าน 10 มิติ จุดสำคัญจึงไม่ใช่คะแนนรวมเพียงตัวเดียว แต่คือความแตกต่างระหว่างการรู้ว่าชีวิตอาจยืนยาว กับการมีแผนรองรับชีวิตนั้นจริง
การเงินคือช่องว่างที่มองข้ามไม่ได้
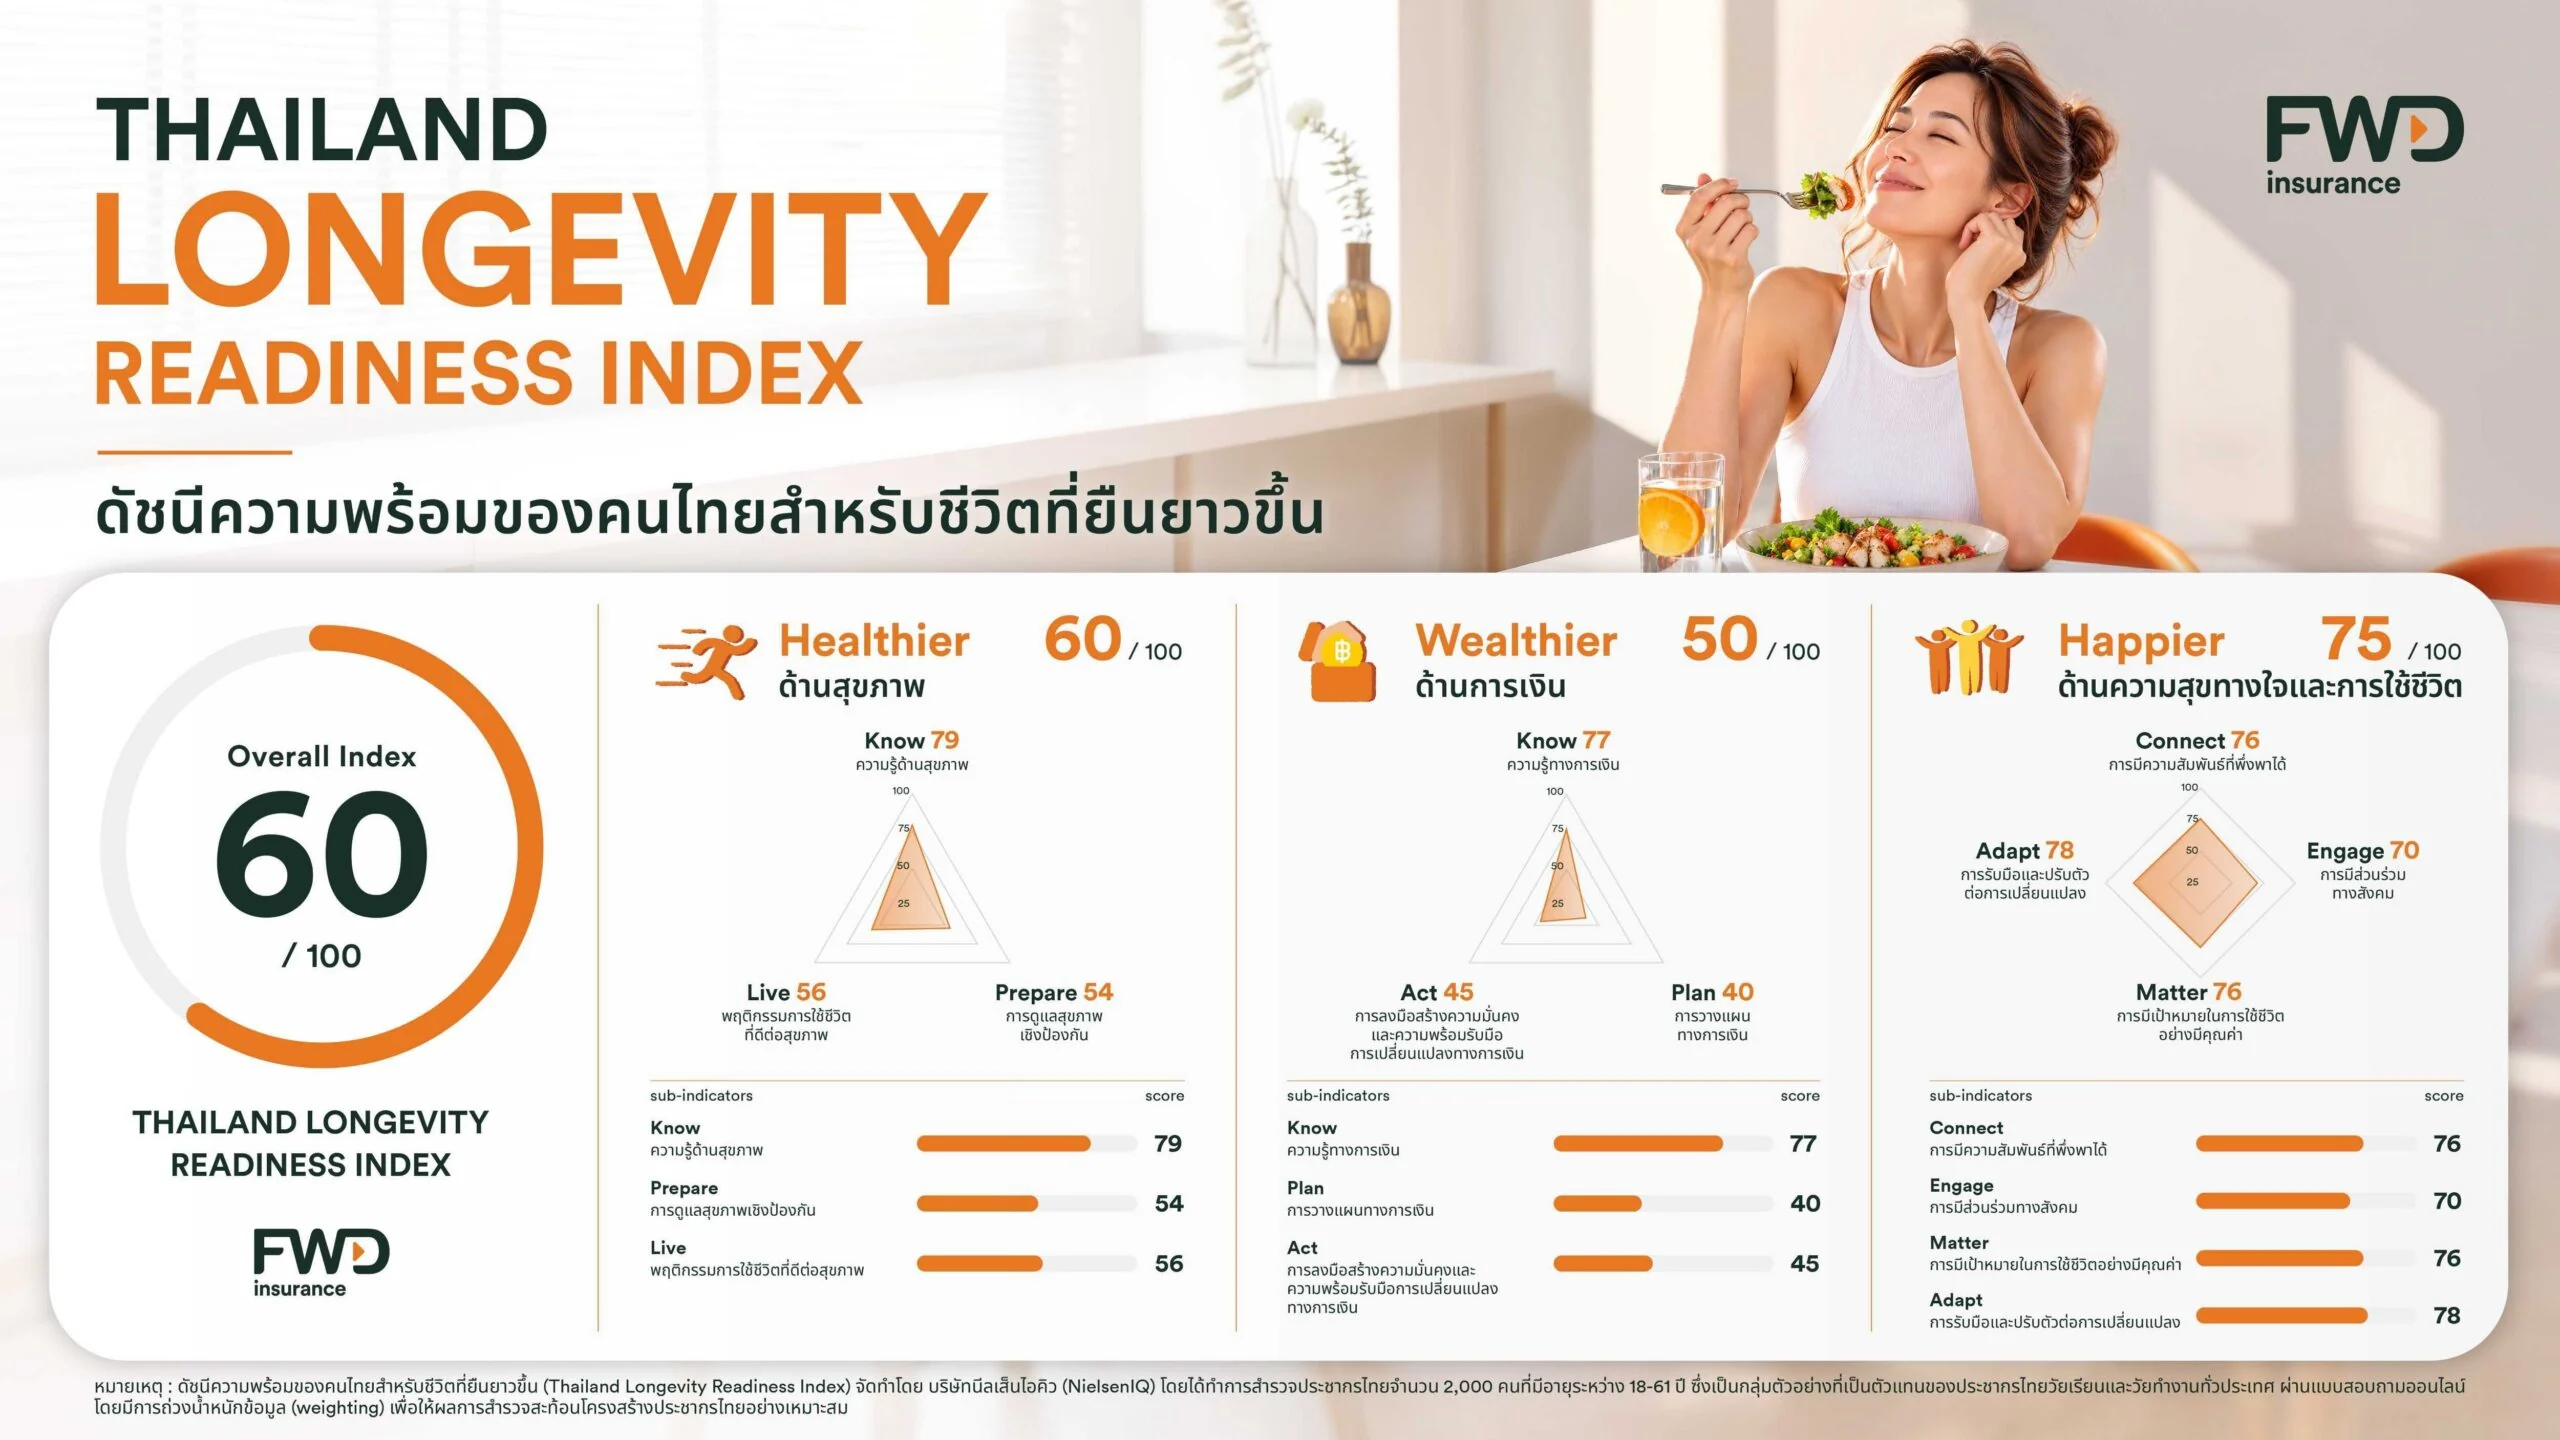
ในสามด้านที่ประเมิน ความสุขทางใจและการใช้ชีวิตได้ 75 คะแนน สุขภาพได้ 60 คะแนน ส่วนการเงินได้ 50 คะแนน ต่ำที่สุด แม้ความรู้ทางการเงินจะได้ 77 คะแนน แต่คะแนนความพร้อมรับมือความเปลี่ยนแปลงทางการเงินอยู่ที่ 45 และการวางแผนการเงินได้เพียง 40 คะแนน ภาพนี้ชวนให้ตั้งคำถามว่าเราจะเปลี่ยนความรู้ให้เป็นการออม แผนเกษียณ และหลักประกันสำหรับวันที่รายได้จากการทำงานลดลงได้อย่างไร เพราะความรู้ที่ไม่ได้กลายเป็นการลงมือทำย่อมไม่ช่วยให้ความพร้อมวัยเกษียณเพิ่มขึ้นมากนัก
ความต่างระหว่างคะแนนความรู้กับคะแนนวางแผนสะท้อนปัญหาที่จับต้องได้ในชีวิตประจำวัน คนอาจเข้าใจเรื่องการเงิน แต่ยังไม่ได้กำหนดเป้าหมายระยะยาวหรือเตรียมรับเหตุไม่คาดคิด เมื่อเวลาที่ต้องใช้เงินหลังเกษียณอาจยาวกว่าที่เคยคิด การเริ่มวางแผนการเงินตั้งแต่ยังทำงานจึงไม่ใช่เรื่องที่ควรเลื่อนไปทำภายหลัง ดัชนีนี้ไม่ได้ระบุว่าทุกคนต้องใช้แผนแบบเดียวกัน แต่ทำให้เห็นว่าการลงมือวางแผนเป็นจุดที่ควรให้ความสำคัญมากกว่าการสะสมความรู้เพียงอย่างเดียว

สุขภาพก็ต้องเปลี่ยนจากความรู้เป็นกิจวัตร
ด้านสุขภาพได้ 60 คะแนน โดยความรู้ด้านสุขภาพทำคะแนนได้ 79 คะแนน ขณะที่พฤติกรรมการใช้ชีวิตที่ดีต่อสุขภาพได้ 56 คะแนน และการดูแลเชิงป้องกันได้ 54 คะแนน ที่น่าห่วงคือผู้ตอบ 40% ไม่เคยตรวจสุขภาพหรือรอให้ป่วยก่อนจึงไปตรวจ ความรู้จึงยังไม่รับประกันว่าจะเกิดการดูแลตัวเองอย่างสม่ำเสมอ เช่นเดียวกับเรื่องการเงิน การเตรียมรับสังคมอายุยืนต้องอาศัยกิจวัตรที่ทำต่อเนื่อง ไม่ใช่เพียงความตั้งใจหรือความเข้าใจเป็นครั้งคราว
การมีสุขภาพดีและการมีเงินรองรับเป็นเรื่องที่แยกจากกันไม่ได้ การเจ็บป่วยอาจกระทบทั้งคุณภาพชีวิตและความมั่นคงทางการเงิน ขณะที่การขาดแผนการเงินก็อาจจำกัดทางเลือกในการดูแลสุขภาพเมื่ออายุมากขึ้น ผลสำรวจจึงควรถูกอ่านเป็นคำเตือนให้เริ่มลงมือทั้งสองด้านควบคู่กัน ตั้งแต่การใส่ใจการตรวจสุขภาพตามความเหมาะสม ไปจนถึงการสร้างแผนเกษียณและเงินออมที่สอดคล้องกับชีวิตของแต่ละคน
ความพร้อมไม่เกิดจากตัวเลขอายุที่ตั้งไว้
จุดแข็งของผู้ตอบอยู่ที่ความสุขทางใจและการใช้ชีวิต โดยการรับมือและปรับตัวได้ 78 คะแนน ความสัมพันธ์ที่พึ่งพาได้และการมีเป้าหมายที่มีคุณค่าได้ 76 คะแนนเท่ากัน ส่วนการมีส่วนร่วมทางสังคมได้ 70 คะแนน ด้านนี้สูงกว่าการเงินถึง 25 คะแนน เป็นพื้นฐานที่มีประโยชน์ต่อชีวิตยืนยาว แต่ไม่อาจชดเชยการขาดแผนสุขภาพหรือแผนการเงินได้ คะแนนรวม 60 จาก 100 จึงไม่ควรถูกมองว่าเป็นเหตุให้สบายใจ หากแต่เป็นจุดเริ่มต้นให้แต่ละคนตรวจดูว่าความพร้อมด้านใดตามหลังความคาดหวังของตนเอง
บทเรียนสำคัญคือการวางแผนชีวิตถึง 70 ปีขึ้นไปควรมาพร้อมคำถามว่าเราจะดูแลสุขภาพอย่างไร และมีทรัพยากรพอสำหรับช่วงชีวิตนั้นหรือไม่ เอฟดับบลิวดีระบุว่าจะติดตามผลดัชนีอย่างต่อเนื่องทุกปี ส่วนรายงานฉบับสมบูรณ์มีกำหนดเผยแพร่บนเว็บไซต์ของบริษัทในเดือนมกราคม 2570 ระหว่างรอข้อมูลรอบถัดไป ข้อสรุปที่ใช้ได้ทันทีคืออย่ารอให้ความรู้กลายเป็นความจำเป็นเฉพาะหน้า การเตรียมสุขภาพและการเงินตั้งแต่วันนี้คือเงื่อนไขสำคัญที่จะทำให้ชีวิตที่ยืนยาวมีคุณภาพ ไม่ใช่เพียงมีจำนวนปีเพิ่มขึ้น