
อายุยืนคือแผนที่ต้องเตรียม ไม่ใช่แค่ความหวัง
ดัชนีความพร้อมอายุยืนคือเครื่องมือประเมินว่าผู้คนมีความพร้อมด้านสุขภาพ การเงิน และความสุขทางใจเพียงใด เพื่อใช้ชีวิตที่ยืนยาวขึ้นอย่างมีคุณภาพ ไม่ใช่การทำนายอายุขัยหรือวัดฐานะของแต่ละคน FWD ประกันชีวิตเปิดตัวดัชนีนี้เป็นครั้งแรก โดยมีนีลเส็นไอคิวเป็นผู้ดำเนินการศึกษาและร่วมพัฒนากรอบวิจัยเมื่อวันที่ 16 พฤศจิกายน 2569 ประเด็นที่ควรจับตาไม่ใช่เพียงคนคาดว่าจะมีชีวิตยืนยาวแค่ไหน แต่คือพวกเขาเตรียมรับช่วงชีวิตนั้นไว้มากน้อยเพียงใด
ผลสำรวจอายุยืนจากคนวัยเรียนและวัยทำงานอายุ 18–61 ปี จำนวน 2,000 คนทั่วประเทศพบว่า 79% วางแผนชีวิตไปถึงอายุ 70 ปีขึ้นไป แต่คะแนนความพร้อมเฉลี่ยอยู่ที่ 60 จาก 100 และมีเพียง 31% ที่ประเมินว่าตนเองพร้อมในระดับดีถึงดีมาก ช่องว่างนี้ทำให้เห็นว่า การตั้งเป้าว่าจะมีชีวิตยืนยาวไม่เท่ากับการมีแผนรองรับชีวิตที่ยาวขึ้น
คะแนนรวมซ่อนความเหลื่อมล้ำระหว่างด้าน
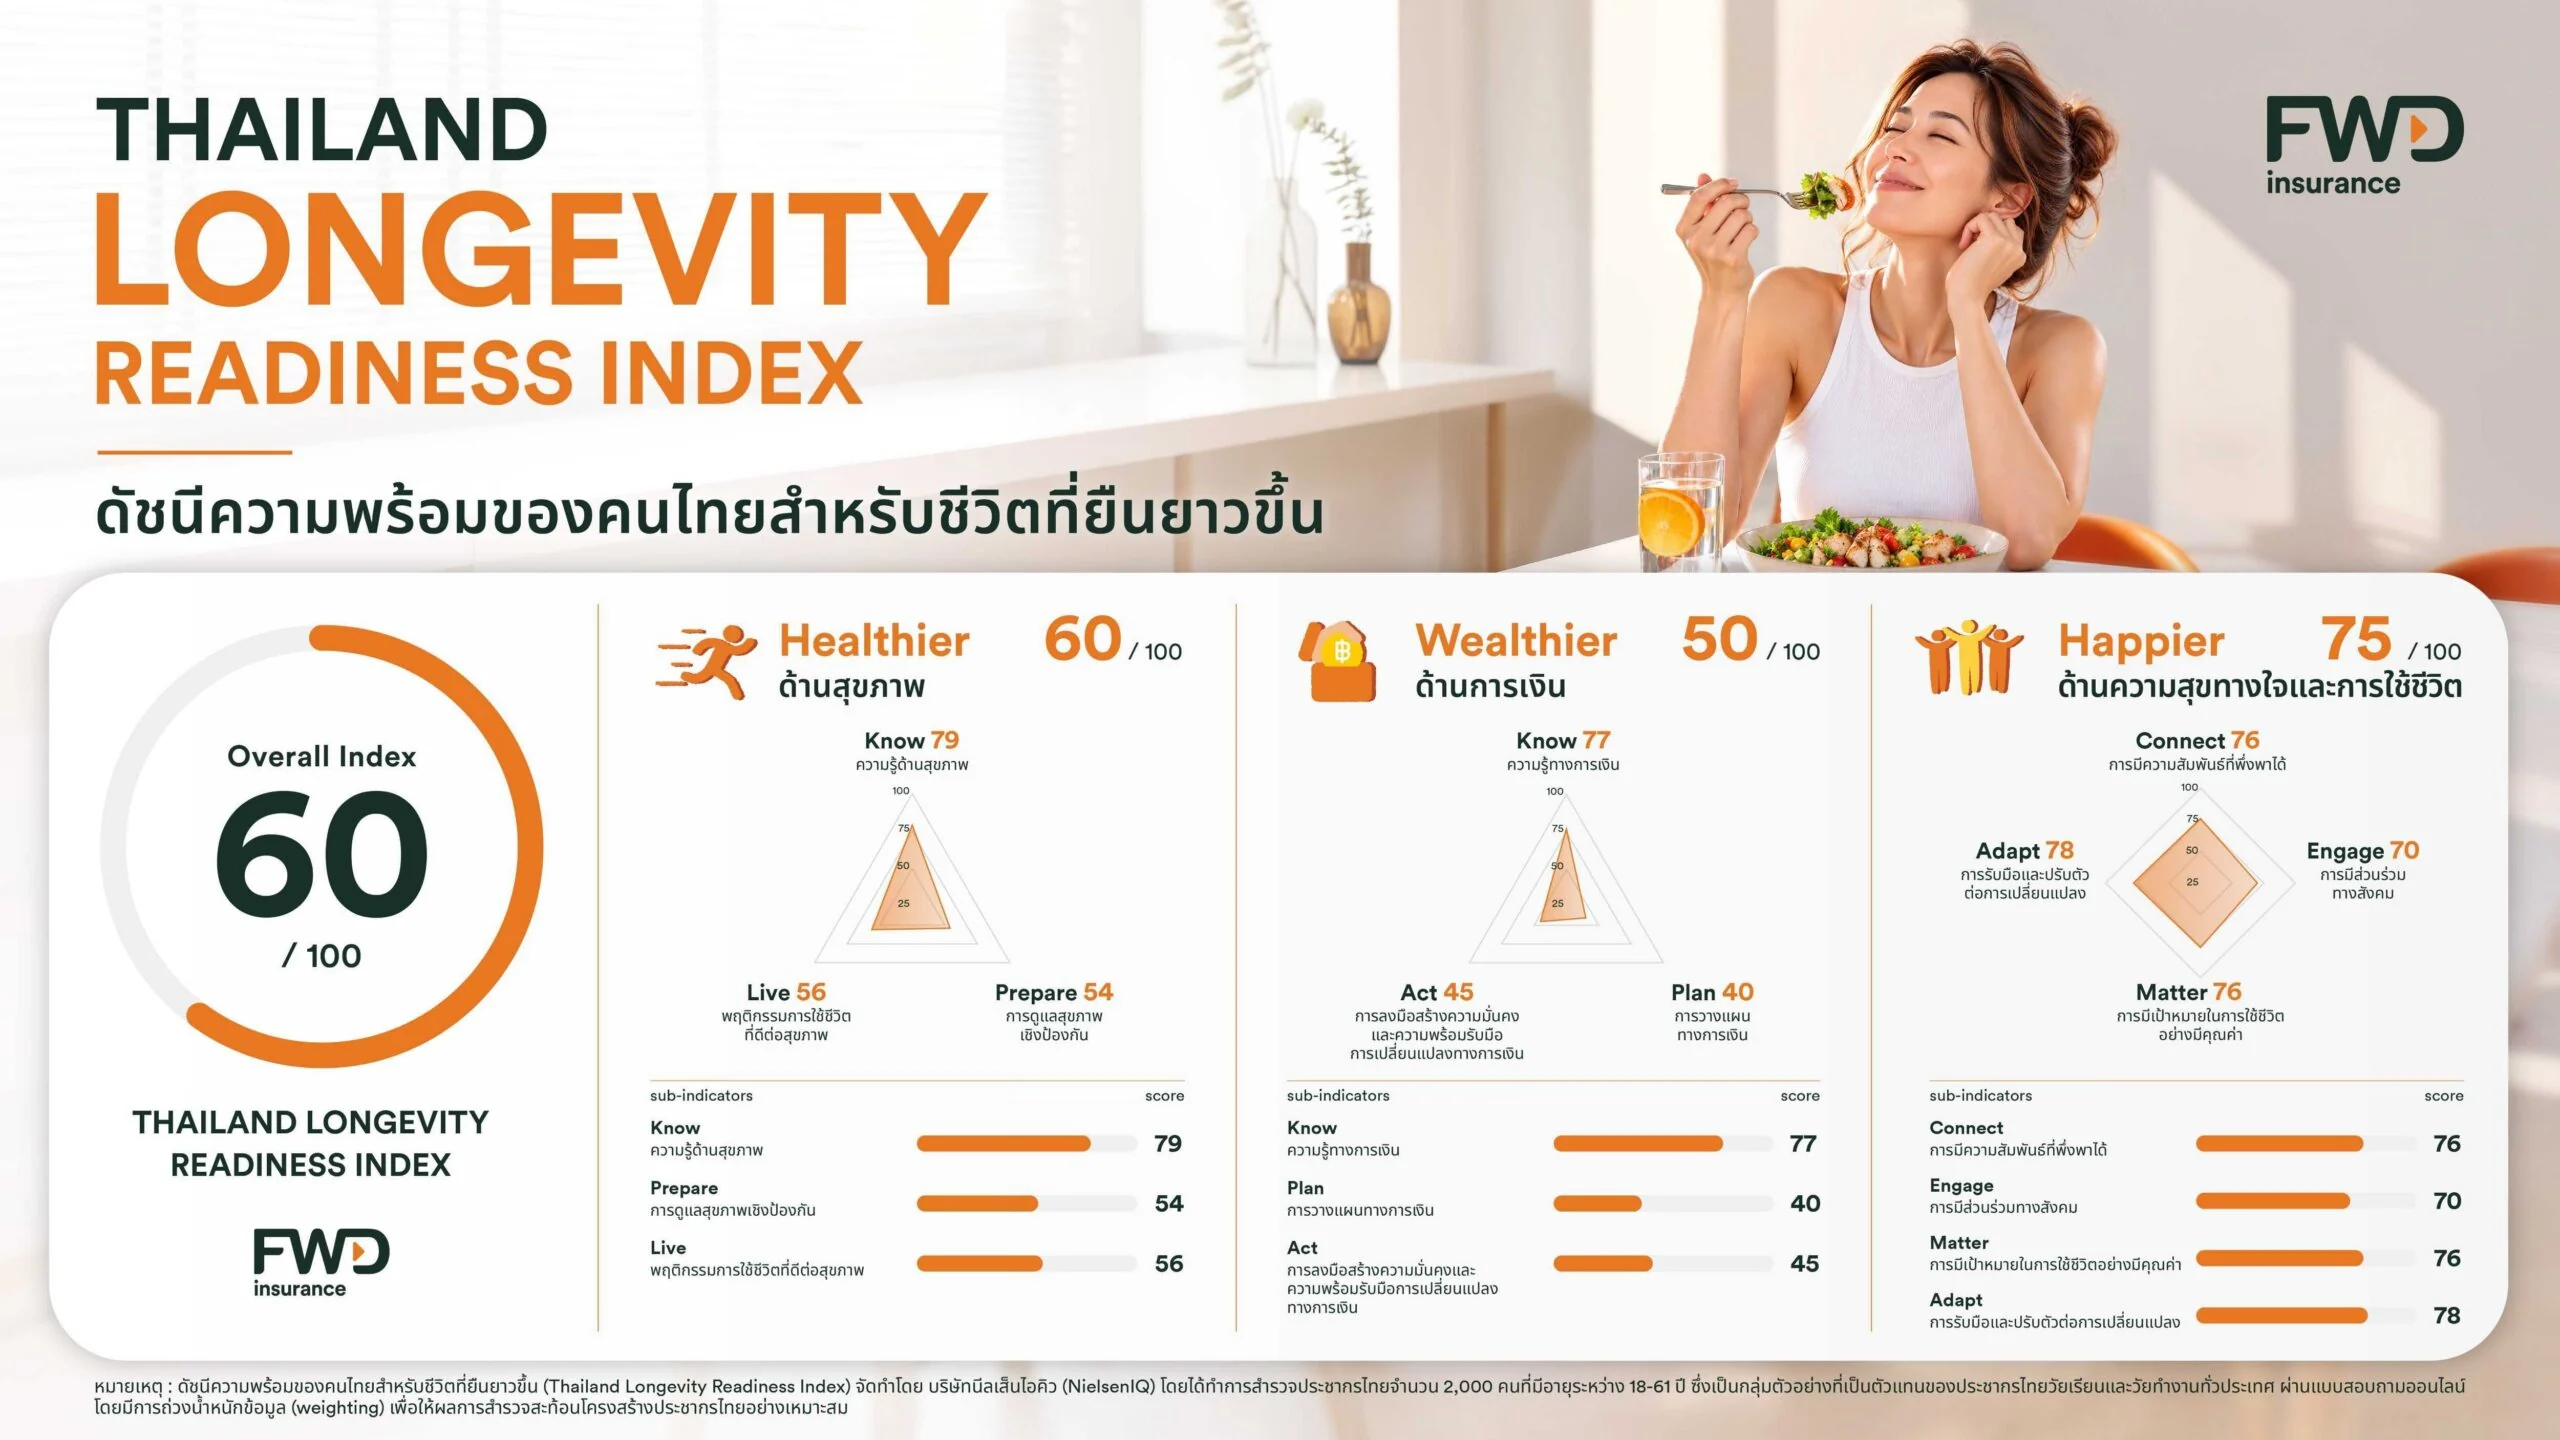
คะแนนรวม 60 จาก 100 อาจดูเหมือนอยู่กึ่งกลาง แต่เมื่อลงรายละเอียดจะเห็นว่าความพร้อมไม่ได้กระจายเท่ากัน ด้านความสุขทางใจและการใช้ชีวิตได้ 75 คะแนน ด้านสุขภาพได้ 60 คะแนน ส่วนด้านการเงินได้ 50 คะแนน ซึ่งต่ำที่สุดในสามด้าน นี่ไม่ใช่แค่เรื่องตัวเลข เพราะชีวิตยืนยาวที่มีความสัมพันธ์และเป้าหมาย แต่ขาดเงินออมและหลักประกัน อาจกลายเป็นช่วงเวลาที่ยาวนานแต่เปราะบาง
ดัชนีประเมินผู้ตอบแบบสำรวจผ่าน 10 มิติจากคำถาม 34 ข้อ และเป็นการศึกษาปีแรก จึงยังไม่มีข้อมูลปีก่อนให้ใช้ดูแนวโน้ม การอ่านผลควรเน้นเปรียบเทียบจุดแข็งและจุดอ่อนภายในกรอบเดียวกัน มากกว่าจะสรุปว่าความพร้อมของผู้คนดีขึ้นหรือแย่ลง ข้อมูลจึงมีประโยชน์ในฐานะสัญญาณเตือนให้เริ่มลงมือ มากกว่าจะเป็นคำตัดสินความพร้อมของคนทั้งสังคม
รู้เรื่องเงินมากขึ้น แต่ยังไม่ลงมือวางแผน
จุดอ่อนด้านการเงินเห็นชัดเมื่อแยกคะแนนเป็นรายมิติ ความรู้ทางการเงินได้ 77 คะแนน แต่การสร้างความมั่นคงและรับมือความเปลี่ยนแปลงทางการเงินได้ 45 คะแนน ขณะที่การวางแผนทางการเงินได้เพียง 40 คะแนน ความต่างนี้สะท้อนโจทย์สำคัญของการเงินวัยเกษียณ คือความรู้ยังไม่กลายเป็นแผนออม แผนเกษียณ หรือหลักประกันสำหรับช่วงชีวิตที่อาจยาวกว่าที่คาดไว้
สำหรับคนทั่วไป ผลนี้ชี้ว่าการวางแผนชีวิตวัยยืนควรเริ่มจากการทบทวนรายรับ รายจ่าย เงินออม และความเสี่ยงที่อาจกระทบความมั่นคงในระยะยาว แล้วทำแผนให้สอดคล้องกับชีวิตของตนเอง ไม่จำเป็นต้องรอให้ใกล้เกษียณจึงค่อยเริ่ม เพราะการมีความรู้แต่ไม่เปลี่ยนเป็นการกระทำยังไม่ช่วยปิดช่องว่างที่ผลสำรวจพบ

เปลี่ยนตัวเลขเป็นจุดเริ่มต้นของแผน
ด้านสุขภาพก็มีช่องว่างระหว่างความรู้กับพฤติกรรมเช่นกัน แม้ความรู้ด้านสุขภาพได้ 79 คะแนน แต่พฤติกรรมการใช้ชีวิตที่ดีต่อสุขภาพได้ 56 คะแนน และการดูแลเชิงป้องกันได้ 54 คะแนน โดย 40% ไม่เคยตรวจสุขภาพหรือรอให้ป่วยก่อนจึงไปตรวจ ขณะที่ด้านความสุขทางใจมีจุดแข็งกว่า ทั้งการรับมือและปรับตัวได้ 78 คะแนน และความสัมพันธ์ที่พึ่งพาได้กับการมีเป้าหมายชีวิตได้ 76 คะแนนเท่ากัน ความพร้อมจึงต้องสร้างทั้งจากการดูแลสุขภาพ การเงิน และความสัมพันธ์ ไม่ใช่ฝากความหวังไว้กับด้านใดด้านหนึ่ง
FWD ระบุว่าจะติดตามดัชนีต่อเนื่องทุกปี และเตรียมเผยแพร่ผลศึกษาเชิงลึกกับรายงานฉบับสมบูรณ์บนเว็บไซต์ของบริษัทในเดือนมกราคม 2570 อย่างไรก็ตาม ตัวเลขปีแรกนี้ให้ข้อสรุปที่ชัดพอแล้วว่า การคาดหวังว่าจะมีชีวิตถึง 70 ปีขึ้นไปไม่ใช่แผนการเงินหรือแผนชีวิตในตัวเอง หากคนส่วนใหญ่ต้องการวัยยืนที่มีคุณภาพ การเริ่มเปลี่ยนความรู้ให้เป็นการลงมือทำ โดยเฉพาะเรื่องเงินออมและการวางแผนระยะยาว คือสิ่งที่ไม่ควรเลื่อนออกไป