
จากยอดขายหน้าร้านสู่ AI สินเชื่อ SME นิยามใหม่ของความน่าเชื่อถือ
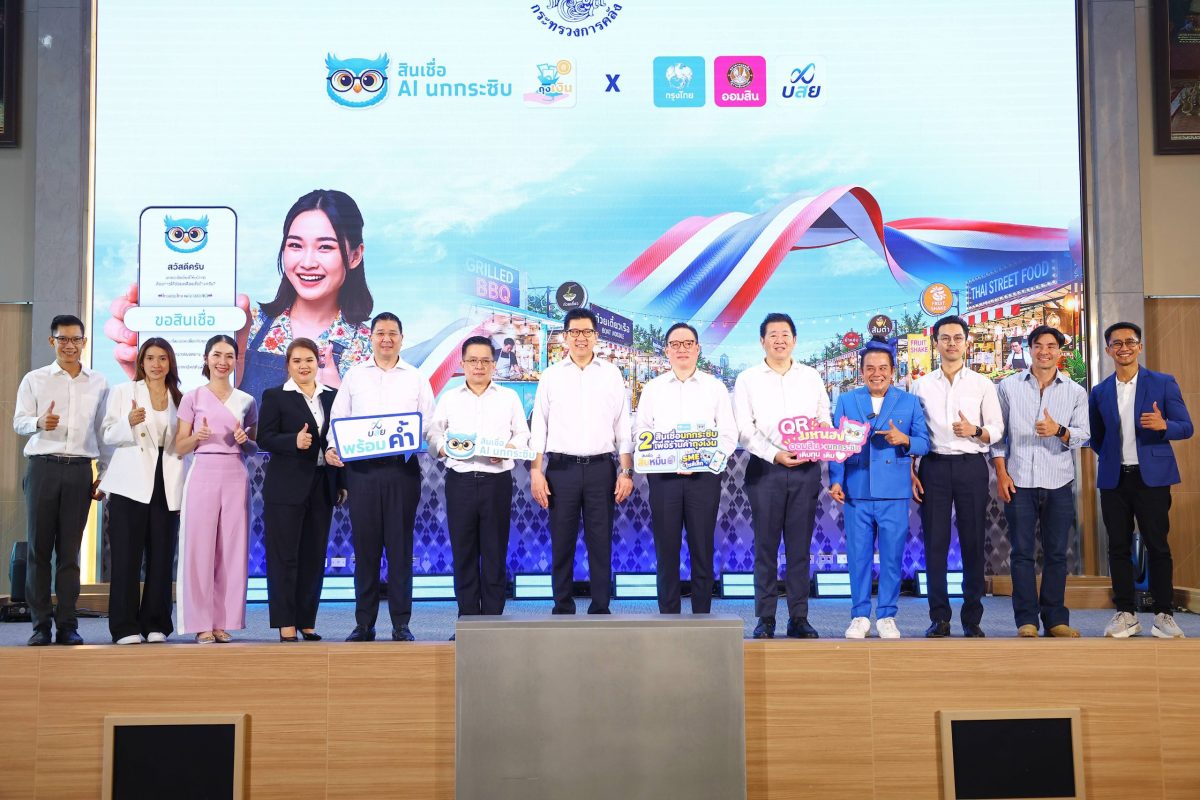
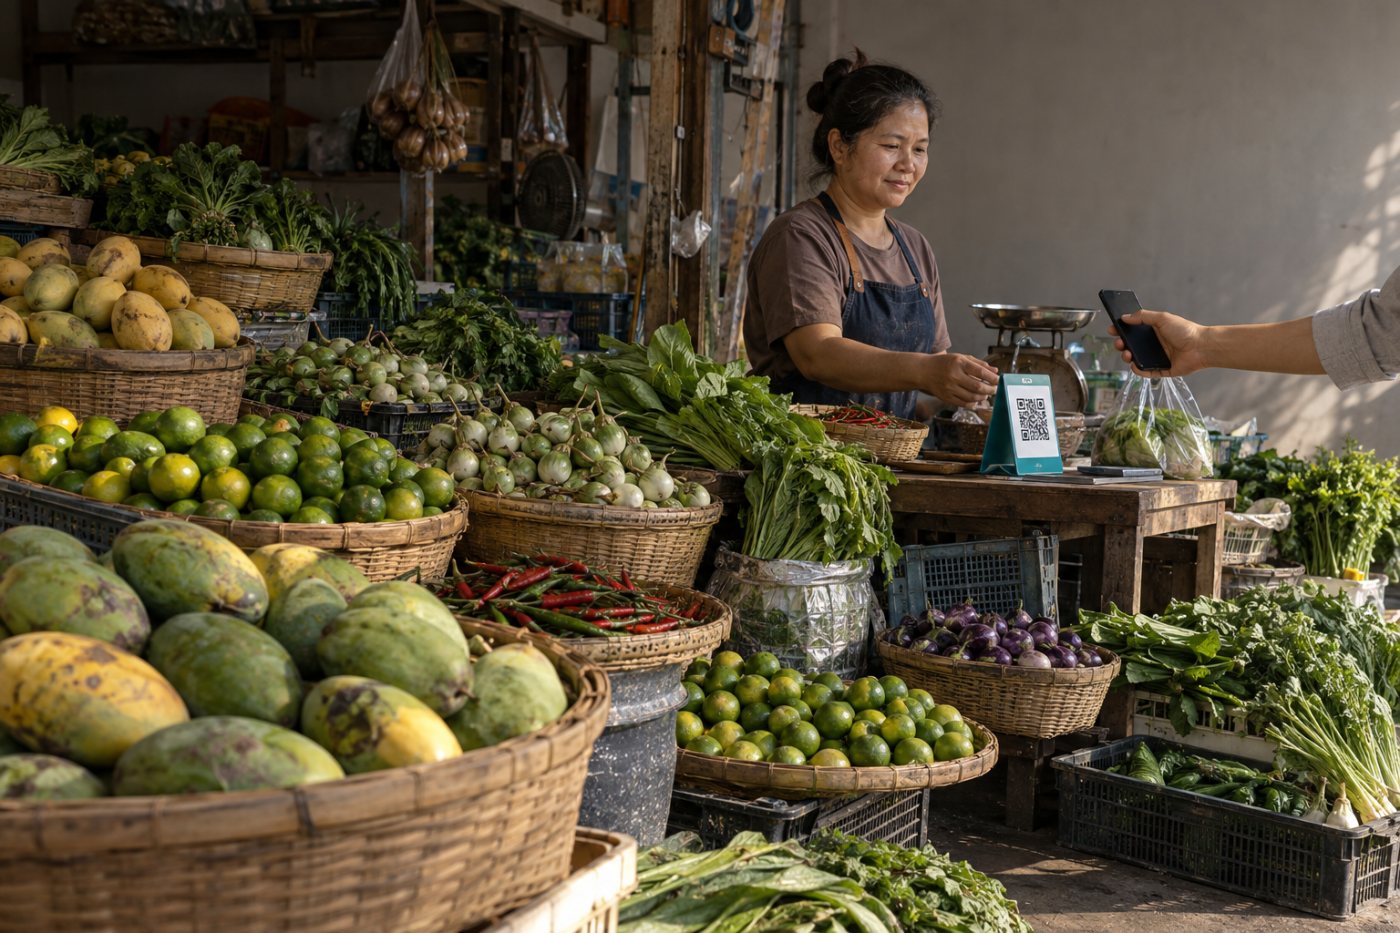
นกกระซิบ AI ปลดล็อก คือระบบวิเคราะห์ข้อมูลยอดขายและธุรกรรมของร้านค้ารายย่อยผ่านแอปถุงเงิน เพื่อนำประวัติการขายจริงมาใช้เป็นหลักฐานประกอบการพิจารณาสินเชื่อ SME แทนการพึ่งสลิปเงินเดือนหรืองบการเงินแบบบริษัท ช่วยให้ร้านเล็กที่มีการค้าจริงแต่ขาดเอกสารแบบทางการสามารถแสดงศักยภาพธุรกิจต่อธนาคารได้ชัดเจนขึ้น เพิ่มโอกาสเข้าถึงทุนหมุนเวียนโดยไม่ต้องมีหลักทรัพย์แบบเดิม และยังใช้ข้อมูลเดียวกันช่วยวางแผนบริหารร้านได้ในชีวิตประจำวัน
ประเด็นสำคัญของโมเดลนี้คือการยอมรับว่าความน่าเชื่อถือทางการเงินไม่ควรถูกผูกขาดอยู่กับกระดาษและหลักทรัพย์ แต่ควรถูกอ่านจากพฤติกรรมการค้าจริงที่ตรวจสอบย้อนหลังได้ รัฐบาลนำแนวคิดนี้ไปนำเสนอในเวที IMF–World Bank Annual Meetings ระหว่างวันที่ 12–18 ตุลาคม 2569 ภายใต้กรอบ Safe and Inclusive Digital Finance โดยเชื่อมแอปเป๋าตัง โครงการไทยช่วยไทย พลัส และนกกระซิบบนถุงเงินเข้าด้วยกันเป็นระบบนิเวศการเงินดิจิทัลที่ปลอดภัยและเข้าถึงได้ทั่วถึง การยกตัวอย่างร้านค้ารายย่อยขึ้นเวทีโลกไม่ใช่แค่การเล่าเรื่องความสำเร็จ แต่เป็นการส่งสัญญาณว่าระบบการเงินกำลังย้ายจุดศูนย์กลางจากเอกสารไปสู่ข้อมูลธุรกรรมจริง
เป๋าตัง ไทยช่วยไทย พลัส ถุงเงิน นกกระซิบ ภาพใหญ่ของการเงินดิจิทัลที่เชื่อมสองฝั่งตลาด
หากมองให้ครบวงจร นกกระซิบ AI ไม่ได้ทำงานโดดเดี่ยว แต่เป็นส่วนหนึ่งของระบบการเงินดิจิทัลที่เชื่อมฝั่งผู้บริโภคกับฝั่งร้านค้าเข้าด้วยกัน แอปเป๋าตังและมาตรการไทยช่วยไทย พลัสอยู่ด้านการใช้สิทธิและการจ่ายเงินของประชาชน ใช้ระบบ G‑Wallet รองรับมาตรการร่วมจ่าย 60/40 เพื่อลดภาระค่าครองชีพและกระตุ้นการใช้จ่ายในร้านค้ารายย่อย ขณะที่ถุงเงินเป็นเครื่องมือฝั่งร้านค้า รับชำระและเก็บประวัติรายการขาย ทำให้ทุกการซื้อของประชาชนกลายเป็นข้อมูลรายรับที่ร้านสามารถนำไปใช้ต่อได้
นกกระซิบทำงานบนข้อมูลในบริบทร้านค้า วิเคราะห์ยอดขาย แนวโน้มรายรับ ต้นทุนวัตถุดิบ กำไร และข้อมูลธุรกรรม เพื่อช่วยเจ้าของร้านวางแผนสินค้าและควบคุมต้นทุนได้ดีขึ้น จุดแข็งคือการใช้ AI เสริมสายตาเจ้าของกิจการ ไม่ใช่แย่งสิทธิในการตัดสินใจ รัฐบาลประกาศชัดว่า “ต้องการให้เทคโนโลยีและ AI เป็นเครื่องมือสร้างโอกาส ไม่ใช่ข้อจำกัดของคนทำงาน” เมื่อฝั่งผู้บริโภคใช้สิทธิผ่านเป๋าตัง รายรับของร้านไหลเข้าถุงเงิน และนกกระซิบช่วยอ่านข้อมูลเหล่านั้น ภาพรวมจึงเป็นระบบการเงินดิจิทัลที่หมุนเวียนข้อมูลระหว่างสองฝั่งตลาดอย่างมีความหมาย
ข้อมูลยอดขายกู้ยืมได้อย่างไร และทำไมธนาคารยังเป็นคนตัดสิน
หัวใจของ AI สินเชื่อ SME ในโมเดลนี้คือการเปลี่ยนข้อมูลยอดขายให้กลายเป็นหลักฐานประกอบคำขอสินเชื่อ ร้านที่รับชำระผ่านถุงเงินอย่างต่อเนื่องจะมีประวัติการขายย้อนหลังที่ตรวจสอบได้ รายการเหล่านี้ช่วยตอบว่าร้านมีการค้าจริง รับเงินเมื่อใดและมากเพียงใด และสามารถใช้รายงานจากแอปส่งให้ผู้ให้กู้พิจารณาได้ โดยเฉพาะในกรณีที่ร้านไม่มีสลิปเงินเดือนหรืองบการเงินแบบบริษัท ข้อมูลจากถุงเงินจึงกลายเป็นภาษาที่ธนาคารอ่านเข้าใจได้ว่ากิจการเดินอยู่บนฐานรายรับแบบไหน
อย่างไรก็ตาม การมียอดขายผ่านแอปไม่ได้แปลว่าร้านจะได้รับอนุมัติสินเชื่อทันที สถาบันการเงินยังต้องพิจารณาคุณสมบัติและความสามารถในการชำระหนี้ตามหลักเกณฑ์ของตน ในขั้นขอสินเชื่อ หลักฐานที่ผู้ให้กู้ตรวจได้คือประวัติการขายหรือรายงานจากแอป ไม่ใช่คำตอบของ AI ที่ใช้แทนการประเมินเครดิต ธนาคารยังต้องเชื่อมข้อมูลธุรกรรมกับตัวตนของผู้สมัคร ภาระหนี้เดิม และค่าใช้จ่ายอื่น เพื่อประเมินว่ารายรับหลังหักต้นทุนรองรับการผ่อนชำระได้หรือไม่ นี่คือจุดที่สมดุลระหว่างคำแนะนำของ AI กับดุลยพินิจของมนุษย์ยังถูกยึดไว้แน่น เพื่อไม่ให้การปล่อยกู้กลายเป็นการกดปุ่มตามคะแนนอัลกอริทึมอย่างไร้บริบท
ตัวอย่างสินเชื่อ QR มหาเฮง x นกกระซิบ และบทเรียนด้านความรอบคอบ
สินเชื่อออมสิน QR มหาเฮง x นกกระซิบเป็นตัวอย่างที่ชัดว่าข้อมูลยอดขายช่วยเปิดประตู แต่ไม่ได้เป็นคนตัดสินทุกอย่าง เงื่อนไขกำหนดให้ผู้สมัครมีประวัติเดินบัญชีหรือยอดรับชำระผ่านถุงเงินตั้งแต่ 10,000 บาทต่อเดือนติดต่อกันไม่น้อยกว่า 3 เดือน โดยวงเงินสำหรับกลุ่มนี้สูงสุด 50,000 บาท และไม่เกิน 1.5 เท่าของยอดขายเฉลี่ยตามเกณฑ์ธนาคาร อัตราดอกเบี้ยที่แสดงคือ 16.20% ต่อปีแบบ Effective Rate หรือ 0.75% ต่อเดือนแบบ Flat Rate ตัวเลขเหล่านี้สะท้อนว่าแม้จะเป็นผลิตภัณฑ์ที่เปิดทางให้ร้านเล็กเข้าถึงทุน แต่ก็ยังอยู่บนกรอบความเสี่ยงที่ธนาคารยอมรับได้
ขั้นตอนของผลิตภัณฑ์นี้ยังเน้นความรอบคอบ ผู้ค้าต้องลงทะเบียนคัดกรองผ่านเว็บไซต์ระหว่างวันที่ 24 กันยายนถึง 31 ตุลาคม 2569 และผู้ที่ผ่านคัดกรองจึงสมัครสินเชื่อผ่านแอปร้านค้าออมสิน มหาเฮงต่อได้ตั้งแต่วันที่ 1 ตุลาคม 2569 ธนาคารระบุด้วยว่าวงเงินที่ให้ขึ้นอยู่กับความจำเป็นและความสามารถชำระหนี้ของผู้กู้ เพดานวงเงินจึงไม่ใช่จำนวนที่ร้านจะได้รับเสมอไป แม้ยอดขายเข้าเกณฑ์ ธนาคารยังอาจประเมินว่ารายรับหลังหักค่าใช้จ่ายหรือภาระหนี้เดิมรองรับการชำระคืนได้ไม่พอ บทเรียนคือ ร้านค้าต้องเข้าใจว่ายอดขายมีความหมายเฉพาะของมัน เป็นยอดรับจากการค้า ไม่ใช่เงินเหลือสุทธิ และต้องเตรียมข้อมูลอื่นประกอบด้วยเสมอ
ช่องว่างการเข้าถึงทุน ร้านเล็ก และคำถามต่อไปของการเงินดิจิทัล
การนำถุงเงินและนกกระซิบขึ้นเวทีโลกในกรอบ Bangkok Blueprint for Fraud‑Resilient Financial Services สะท้อนว่าโจทย์ใหญ่ของการเงินดิจิทัลไม่ใช่แค่ความสะดวก แต่คือการทำให้บริการทางการเงินปลอดภัยและเข้าถึงได้สำหรับคนที่เคยถูกทิ้งไว้ข้างหลัง ธนาคารแห่งประเทศไทยร่วมกับ IMF และกลุ่มธนาคารโลกเผยแพร่กรอบนี้เพื่อให้ประเทศต่าง ๆ ปรับใช้รับมือภัยทุจริตการเงินดิจิทัล ครอบคลุมการกำกับดูแล การป้องกันและตอบสนองต่อเหตุ รวมถึงการคุ้มครองผู้ใช้บริการ เมื่อเชื่อมกับโมเดลนกกระซิบ เราจึงเห็นความพยายามจะใช้ข้อมูลธุรกรรมช่วยร้านเล็กเข้าถึงทุน โดยไม่ลดมาตรฐานด้านความปลอดภัยลง
ในเชิงโอกาส นกกระซิบ AI ปลดล็อกช่องว่างสำคัญสำหรับร้านค้ารายย่อยเข้าถึงทุน เพราะร้านขนาดเล็กจำนวนมากขายสม่ำเสมอแต่จัดทำงบการเงินไม่เหมือนบริษัท ข้อมูลจากถุงเงินจึงเพิ่มหลักฐานให้ผู้ให้กู้พิจารณากิจการได้ดีขึ้น แต่ในเชิงคำถาม ระบบนี้ยังต้องตอบให้ชัดเรื่องสิทธิของเจ้าของข้อมูล ขอบเขตการใช้รายงานยอดขายในแต่ละคำขอสินเชื่อ และการทำให้ผู้ค้ารู้เท่าทันว่าข้อมูลชุดใดถูกส่งให้ใครใช้เพื่อวัตถุประสงค์ใด หากคำถามเหล่านี้ได้รับคำตอบอย่างโปร่งใส นกกระซิบจะไม่ใช่แค่ AI สินเชื่อ SME ที่ช่วยปลดล็อกทุน แต่จะกลายเป็นแบบอย่างว่าการเงินดิจิทัลสามารถยืนอยู่บนฐานความเป็นธรรมและความปลอดภัยไปพร้อมกันได้